




Thuế tỉnh Điện Biên thu ngân sách 9 tháng tăng hơn 24% so với cùng kỳ
(TBTCO) - Lũy kế 9 tháng năm 2026, Thuế tỉnh Điện Biên thu ngân sách đạt 1.735,6 tỷ đồng, bằng 114% dự toán Trung ương giao, tăng 24,8% so với cùng kỳ năm 2025.


Phát biểu tại hội thảo, PGS.TS Nguyễn Mạnh Thiều - Phó Giám đốc Học viện Tài chính cho biết, chuỗi cung ứng toàn cầu sau đại dịch Covid-19 và các căng thẳng địa chính trị, đặc biệt là chiến tranh thương mại giữa các nền kinh tế lớn, đã và đang tái cấu trúc dòng chảy thương mại, đầu tư và logistics.
Ở phạm vi quốc gia, Việt Nam là một trong những nền kinh tế có độ mở lớn nhất thế giới, với tổng kim ngạch xuất nhập khẩu năm 2025 ước đạt trên 930 tỷ USD, gấp hơn hai lần quy mô GDP. Năm 2026, kim ngạch thương mại hàng hóa được dự báo tiếp tục tăng trưởng, hướng tới ngưỡng 1.000 tỷ USD.
Trong bối cảnh đó, hiệu quả của chính sách thuế, năng lực quản lý hải quan và chất lượng hạ tầng logistics không còn là câu chuyện riêng của từng ngành, mà trở thành những yếu tố quyết định năng lực cạnh tranh quốc gia, chất lượng môi trường đầu tư và vị thế của Việt Nam trong chuỗi giá trị khu vực và toàn cầu. Thực tiễn đó đòi hỏi ngành Thuế, Hải quan và Logistics phải đổi mới mạnh mẽ cả về thể chế, mô hình quản trị và ứng dụng công nghệ; đồng thời đặt ra nhiều vấn đề lý luận và thực tiễn cần tiếp tục nghiên cứu, trao đổi và hoàn thiện.
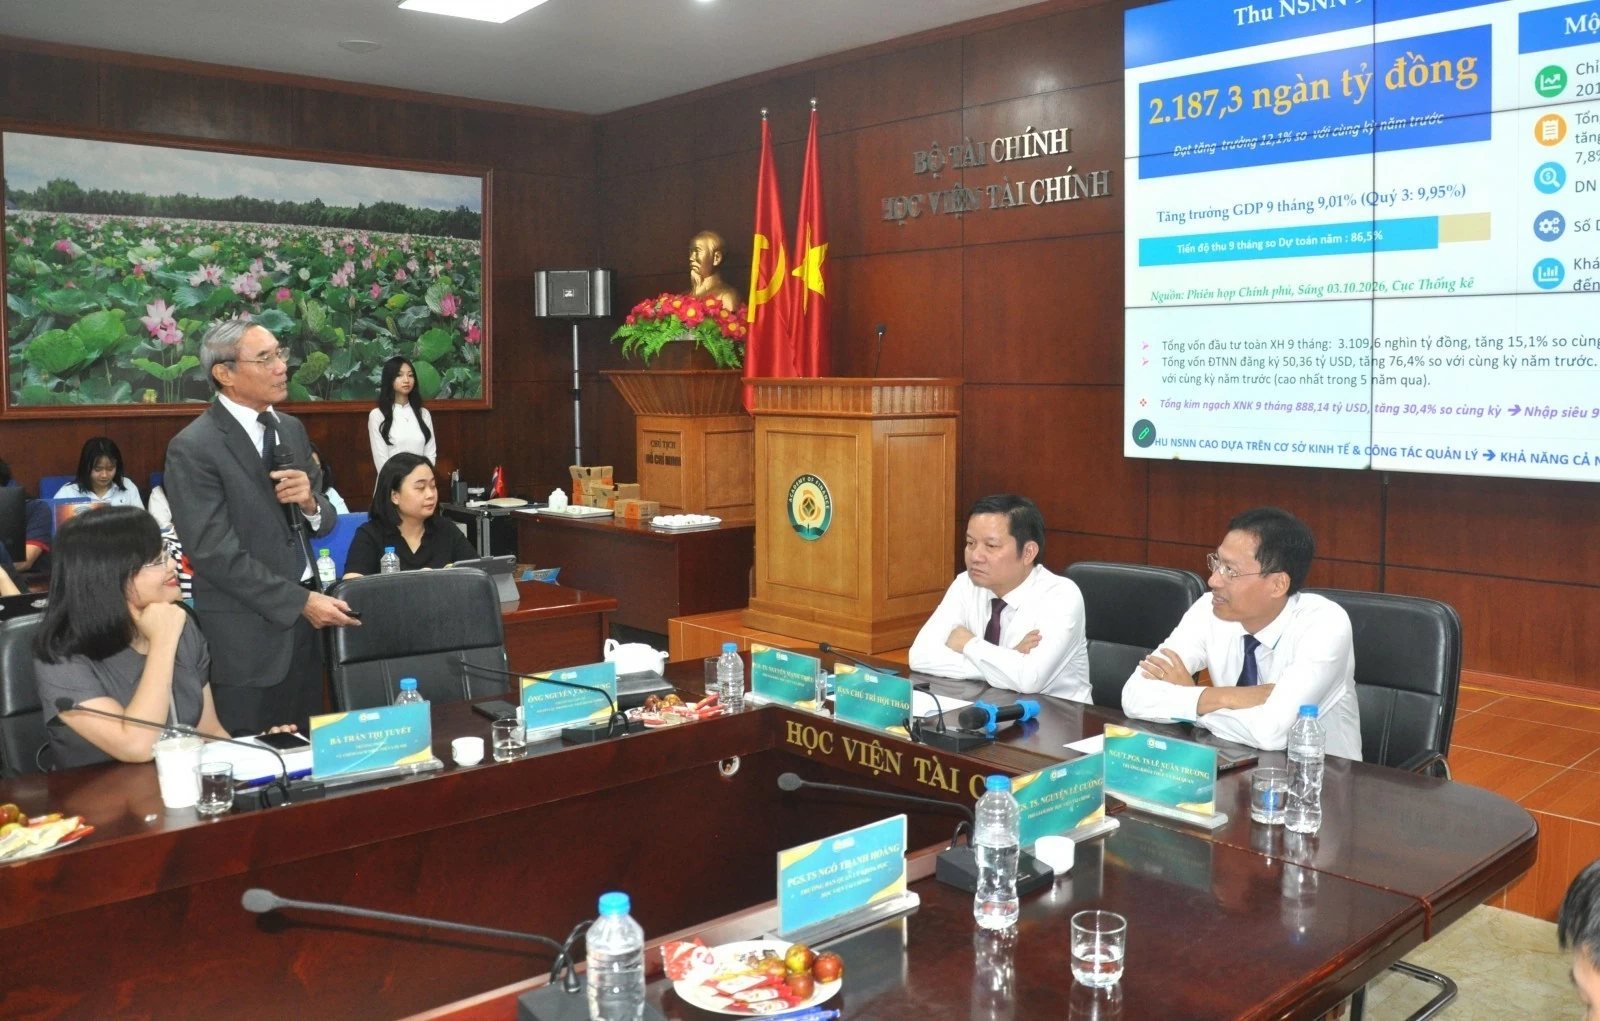 |
| TS. Nguyễn Văn Phụng - Nguyên Cục trưởng Cục Doanh nghiệp lớn (Tổng cục Thuế) tham luận tại hội thảo. Ảnh: Đức Việt. |
Nhận thức rõ tầm quan trọng của lĩnh vực thuế, hải quan và logistics trong bối cảnh mới, Đảng và Nhà nước ta đã ban hành nhiều chủ trương, chính sách quan trọng định hướng cho sự phát triển của các lĩnh vực này.
| Theo PGS.TS Nguyễn Mạnh Thiều, Ban Tổ chức hội thảo đã nhận được 80 bài viết của các tác giả là các nhà khoa học, giảng viên, nghiên cứu viên, nghiên cứu sinh, học viên cao học, sinh viên đến từ các trường đại học trên phạm vi toàn quốc; cùng nhiều nhà quản lý, công chức thuế, hải quan, công ty logistics. Sự tham gia đông đảo, đa dạng về ngành nghề, vị trí công tác và khu vực cho thấy chủ đề hội thảo có tính thời sự cao, thu hút sự quan tâm của cả giới nghiên cứu và thực tiễn quản lý. |
Trước bối cảnh và yêu cầu nêu trên, hội thảo được tổ chức nhằm tạo diễn đàn học thuật để các nhà khoa học, nhà quản lý, chuyên gia, giảng viên, nghiên cứu sinh, học viên, sinh viên và cộng đồng doanh nghiệp cùng trao đổi, chia sẻ kinh nghiệm và đề xuất các giải pháp chính sách thiết thực.
Chia sẻ về chiến lược cải cách hệ thống thuế đến năm 2030 gắn với mục tiêu tăng trưởng hai con số, TS. Nguyễn Văn Phụng - Nguyên Cục trưởng Cục Doanh nghiệp lớn (Tổng cục Thuế) cho rằng, định hướng đổi mới trong giai đoạn 2026 - 2030 cần tập trung vào cách thức tổ chức thực hiện, cơ chế tiếp cận chính sách và hệ thống chỉ tiêu đánh giá. Trọng tâm không phải là ban hành thêm nhiều ưu đãi, mà là nâng cao hiệu quả của từng công cụ thuế, bảo đảm chính sách đến đúng đối tượng, tạo ra hoạt động kinh tế tăng thêm và có thể điều chỉnh kịp thời khi mục tiêu hoặc điều kiện kinh tế thay đổi.
Để các định hướng đổi mới chính sách thuế được triển khai thực chất, cần xây dựng một cơ chế thực hiện thống nhất, có thứ tự ưu tiên, xác định rõ trách nhiệm của từng cơ quan và gắn với hệ thống chỉ tiêu đánh giá cụ thể. Trọng tâm của giai đoạn tới không chỉ là lựa chọn chính sách nào được ban hành, mà còn phải bảo đảm chính sách được thực hiện nhất quán, kiểm soát được chi phí ngân sách và tạo ra kết quả phát triển có thể kiểm chứng.
Theo đó, TS. Nguyễn Văn Phụng khuyến nghị, trước hết, cần xây dựng chương trình hành động về đổi mới chính sách thuế giai đoạn 2026-2030. Các giải pháp có thể được phân kỳ để giúp tránh tình trạng ban hành đồng thời quá nhiều chính sách trong khi năng lực tổ chức thực hiện, hệ thống công nghệ và nguồn nhân lực chưa đáp ứng đầy đủ.
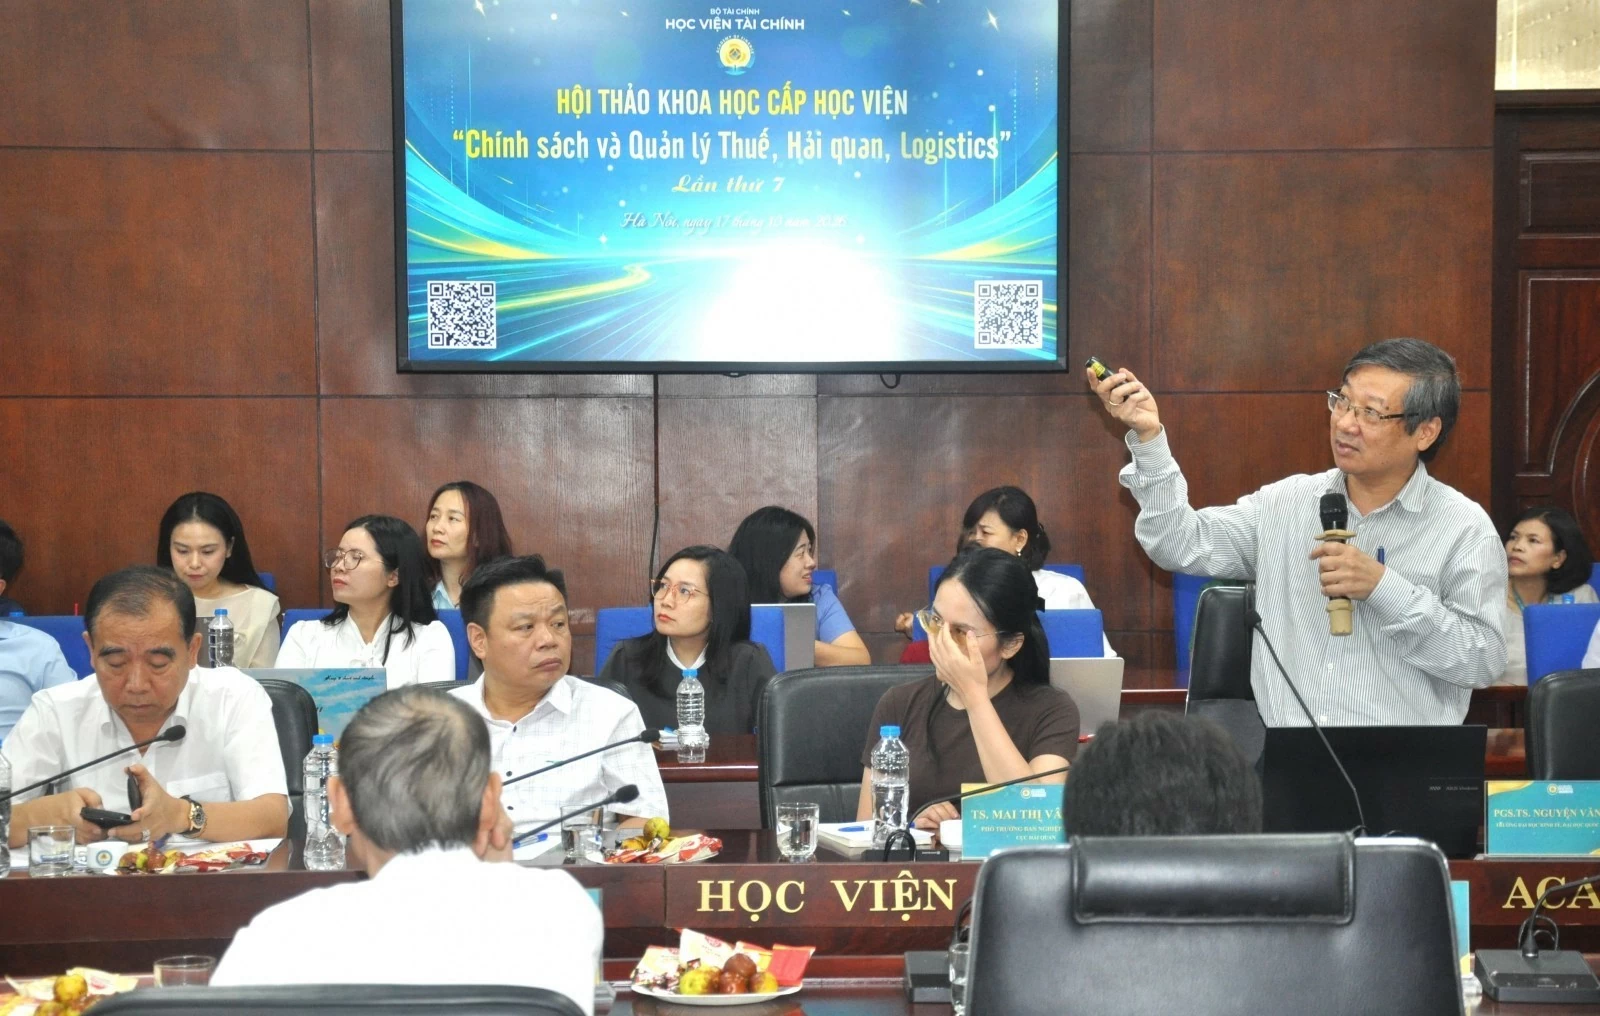 |
| PGS.TS Nguyễn Văn Hiệu - Đại học Kinh tế (Đại học Quốc gia Hà Nội) tham luận tại hội thảo. Ảnh: Đức Việt. |
Đồng thời, bảo đảm tính thống nhất, liên thông giữa các văn bản hướng dẫn luật để bảo đảm rằng quy định của luật được dẫn vào đời sống thực tế, tránh 2 khả năng xảy ra trên thực tế hoặc là “chồng chéo, trùng lắp” hoặc là “bỏ trống trận địa” gây khó khăn cho cả cơ quan quản lý, thực thi và khó khăn cho cả doanh nghiệp và người dân.
Cùng với đó, thiết lập cơ chế đánh giá bắt buộc đối với các chính sách làm giảm số thu hoặc làm chậm thời điểm thu ngân sách; tăng cường phối hợp giữa chính sách thuế với chính sách đầu tư, khoa học - công nghệ, lao động và phát triển doanh nghiệp…
Còn theo PGS.TS Nguyễn Văn Hiệu - Đại học Kinh tế (Đại học Quốc gia Hà Nội), quá trình chuyển đổi từ thuế khoán sang quản lý thuế dựa trên dữ liệu phản ánh sự thay đổi căn bản trong phương thức quản lý hộ kinh doanh ở Việt Nam.
Trong mô hình mới, chuyển đổi số cho phép cơ quan thuế khai thác dữ liệu từ các bên thứ ba như nền tảng thương mại điện tử, ngân hàng, hệ thống thanh toán, hóa đơn điện tử và logistics; đồng thời tích hợp và phân tích dữ liệu bằng dữ liệu lớn (Big Data) và trí tuệ nhận tạo (AI). Điều này tạo điều kiện chuyển từ quản lý dựa trên ước tính sang quản lý thuế dựa trên rủi ro, qua đó nâng cao khả năng xác định doanh thu, phát hiện sai lệch và cải thiện mức độ tuân thủ thuế.
Tuy nhiên, PGS.TS Nguyễn Văn Hiệu cho rằng, sự gia tăng sử dụng dữ liệu bên thứ ba cũng tạo ra một dạng rủi ro mới là phụ thuộc bên thứ ba. Sự phụ thuộc này có thể dẫn đến các rủi ro về chất lượng dữ liệu, an ninh mạng, vận hành hệ thống, tập trung nhà cung cấp và khóa công nghệ. Nếu không được quản trị phù hợp, những rủi ro này có thể chuyển hóa thành rủi ro đối với chính hệ thống quản lý thuế.
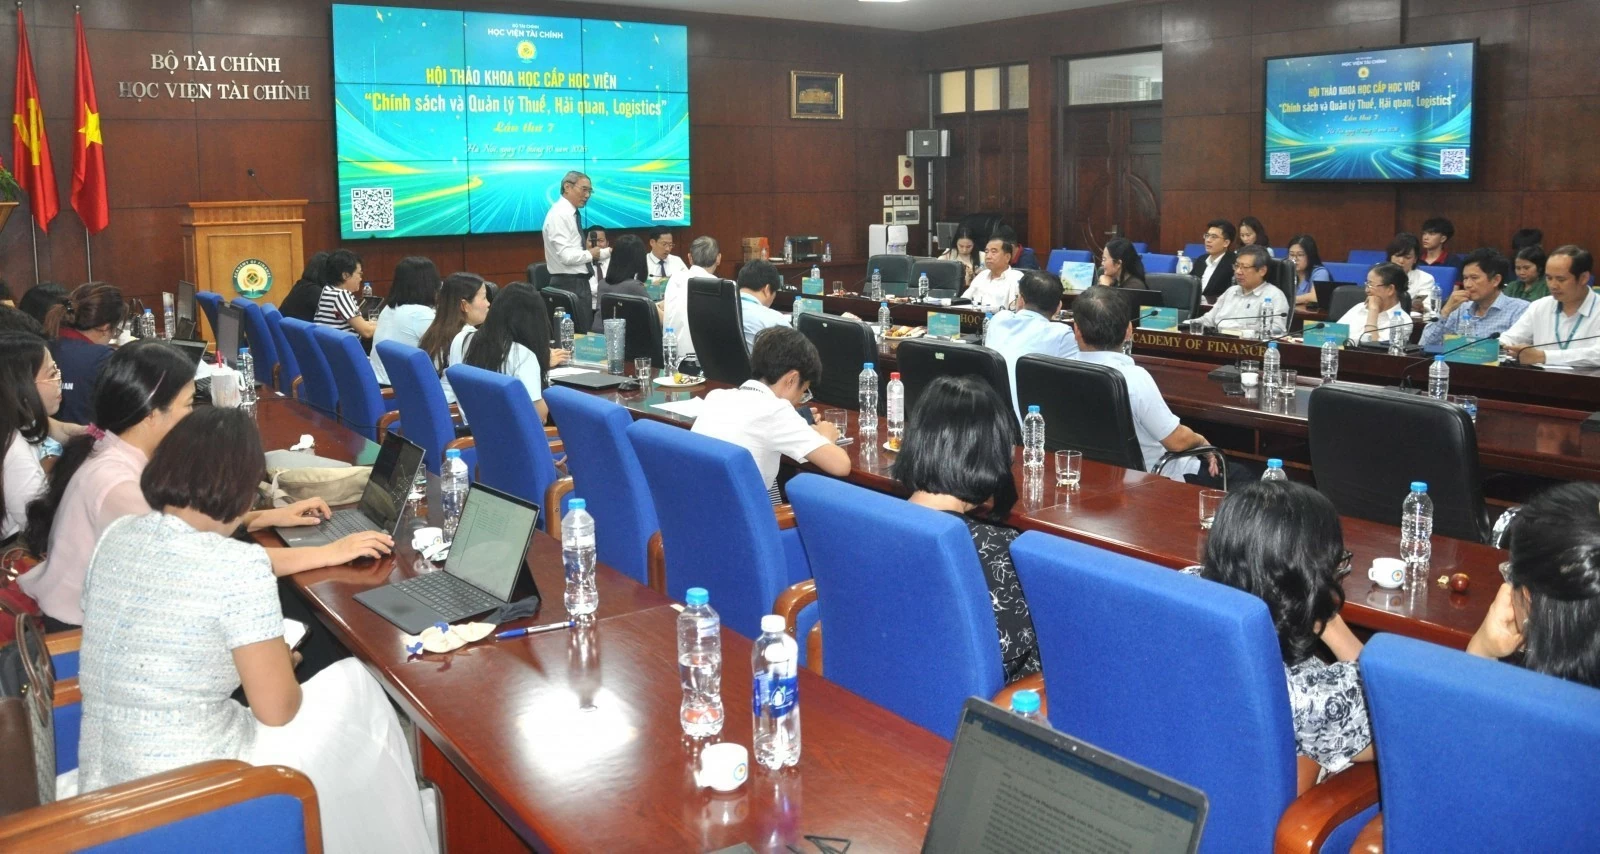 |
| Quang cảnh hội thảo. |
Đây chính là “nghịch lý của quản lý thuế số”: càng số hóa để giảm bất cân xứng thông tin với người nộp thuế, Nhà nước càng cần quản trị tốt sự phụ thuộc vào các chủ thể kiểm soát dữ liệu và hạ tầng công nghệ.
Từ những phân tích trên, quá trình chuyển từ thuế khoán sang quản lý thuế dựa trên dữ liệu cần được thực hiện theo hướng tận dụng tối đa lợi ích của dữ liệu bên thứ ba nhưng đồng thời kiểm soát rủi ro phụ thuộc…
Tại hội thảo, các đại biểu, chuyên gia tập trung thảo luận làm rõ tác động của các chính sách thuế mới, đặc biệt là thuế tối thiểu toàn cầu và thuế đối với thương mại điện tử đến doanh nghiệp và nguồn thu ngân sách nhà nước; vai trò của dữ liệu lớn, trí tuệ nhân tạo, hải quan số, hóa đơn điện tử và quản trị thông minh trong nâng cao hiệu quả quản lý nhà nước; giải pháp phát triển logistics xanh, logistics thông minh, bảo đảm an ninh chuỗi cung ứng và nâng cao năng lực cạnh tranh quốc gia.







