Nguồn cung mới được bổ sung
Thị trường bất động sản tiếp tục ghi nhận nguồn cung mới gia tăng, chủ yếu đến từ các khu đô thị quy mô lớn. Tuy nhiên, tại TP. Hồ Chí Minh (HCM), nguồn cung căn hộ mới vẫn tập trung phần lớn ở phân khúc cao cấp và trung cấp, với khu Đông là địa bàn chủ đạo.
Số liệu từ Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS - FERI) cho thấy, trong quý III/2026, nguồn cung mới trên cả nước đạt khoảng 12.357 sản phẩm. Miền Bắc chiếm 40%, trong khi miền Nam chiếm 36% tổng nguồn cung mới.
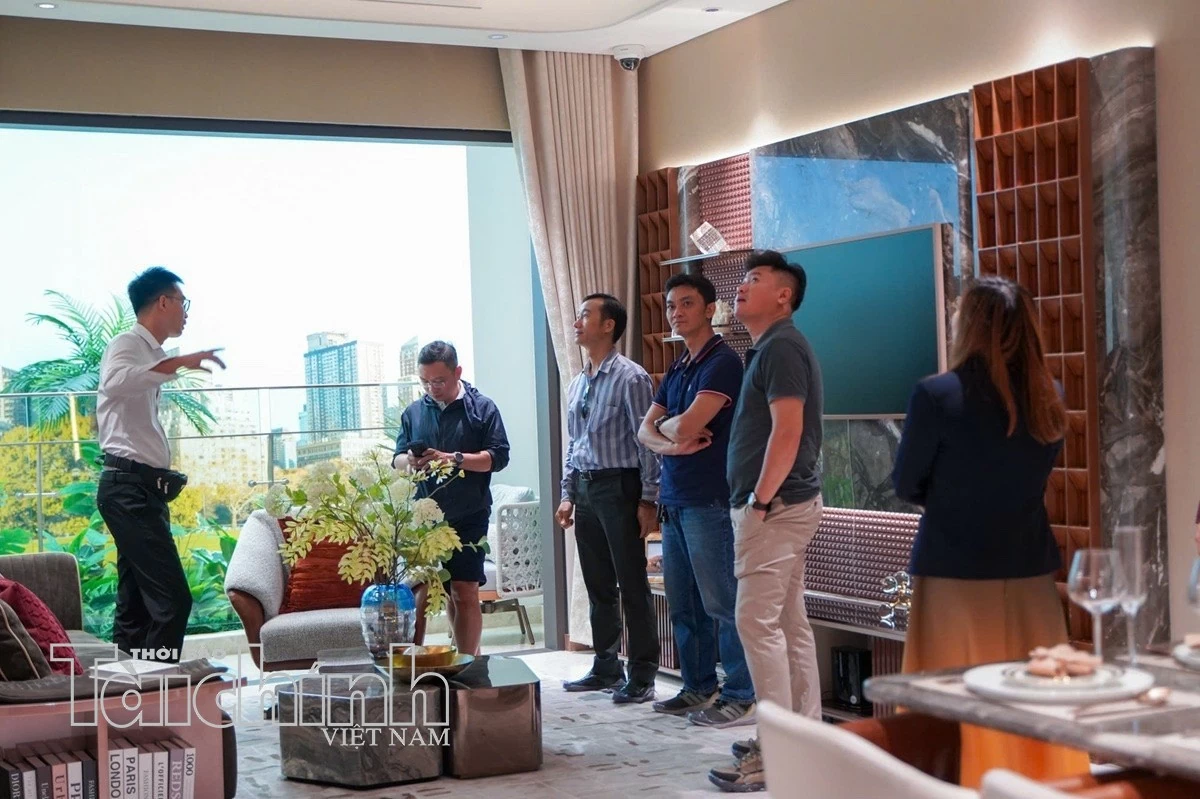 |
| Nhà đầu tư đi xem thực tế nhà mẫu một dự án tại phường An Khánh, TP.HCM. (Ảnh: Việt Dũng) |
Tổng 9 tháng đầu năm 2026, nguồn cung mới đạt khoảng 49.657 sản phẩm, cao hơn 33% so với cùng kỳ năm trước. Trong đó, miền Bắc chiếm 43%, miền Nam chiếm 36% tổng nguồn cung mới. Phần lớn nguồn cung đến từ các khu đô thị quy mô lớn của nhóm chủ đầu tư như Vinhomes, Sun Group, Masterise Homes, Ecopark…
Riêng tại TP.HCM, theo số liệu của Savills, nguồn cung căn hộ mới trong quý III/2026 đạt khoảng 1.900 căn. Phân khúc hạng A và hạng B tiếp tục chiếm ưu thế, với khoảng 80% nguồn cung, chủ yếu tập trung tại khu Đông thành phố.
Trong bối cảnh nguồn cung mới tiếp tục được bổ sung, một số dự án cũng đang chuyển sang giai đoạn triển khai thực tế. Mới đây, Vạn Xuân Group tổ chức lễ động thổ và ép cọc thử dự án Happy One Elite tại số 218 Tam Bình, phường Tam Bình, TP.HCM.
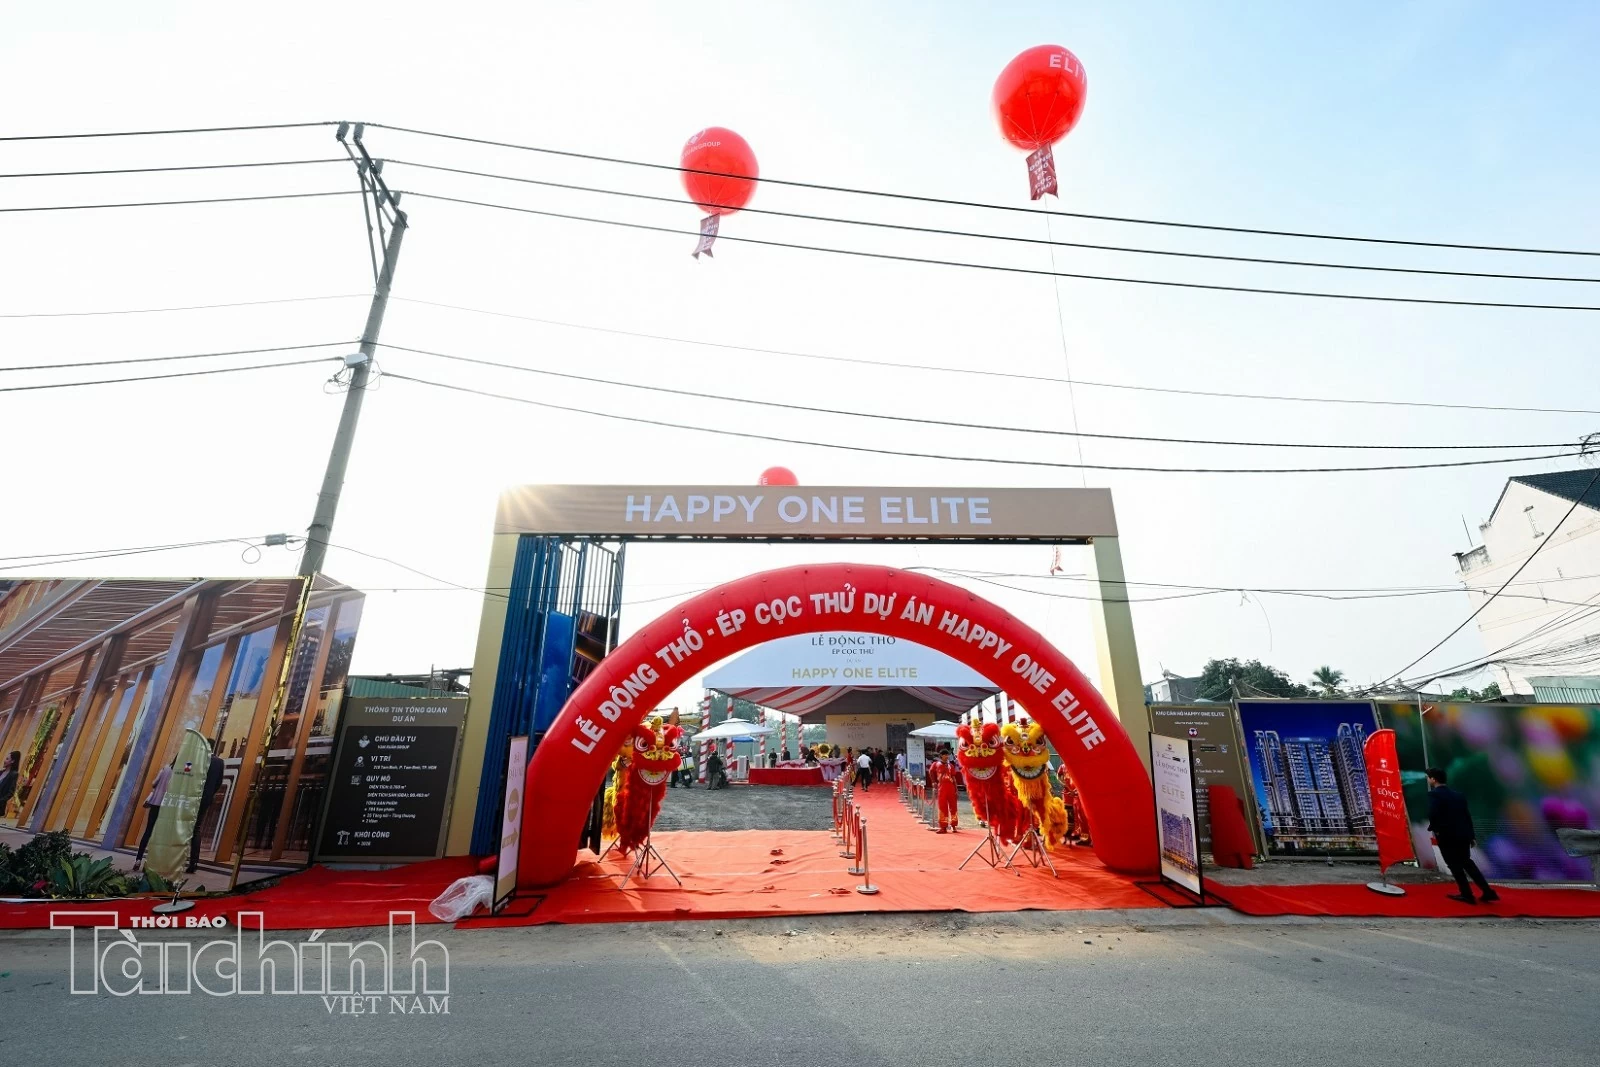 |
| Vạn Xuân Group tổ chức lễ động thổ và ép cọc thử dự án Happy One Elite, dự kiến cung cấp khoảng 784 sản phẩm sau khi hoàn thành. (Ảnh: Việt Dũng) |
Ở phân khúc bất động sản gắn liền với đất, CBRE Việt Nam cho biết, nguồn cung mới đạt 2.047 căn trong 9 tháng đầu năm. Dù 95% nguồn cung đến từ địa bàn TP.HCM cũ, phần lớn sản phẩm vẫn tập trung tại các dự án đại đô thị quy mô lớn ở khu vực ngoại thành.
Bước sang quý IV/2026, nguồn cung tại TP.HCM và các vùng lân cận được dự báo tiếp tục bổ sung ở nhiều phân khúc, song có sự phân hóa về quy mô và khu vực triển khai.
Theo DKRA Consulting, phân khúc đất nền dự kiến có khoảng 200-300 sản phẩm mở bán mới, chủ yếu tại các dự án đã hoàn thiện pháp lý và hạ tầng. Với căn hộ, nguồn cung mới có thể tăng nhẹ so với quý trước, đạt khoảng 7.000-10.000 căn, tập trung tại khu Đông, khu Nam TP.HCM và Bình Dương cũ.
Về cơ cấu sản phẩm, căn hộ hạng A được dự báo tiếp tục chiếm ưu thế tại khu vực trung tâm, trong khi phân khúc hạng B và C giữ vai trò chủ lực ở các khu vực vùng ven.
Đối với nhà phố, biệt thự, nguồn cung mới được kỳ vọng duy trì đà tăng, với khoảng 1.000-2.000 sản phẩm, tập trung tại các đại đô thị ở TP.HCM, Long An cũ và Bà Rịa - Vũng Tàu cũ.
“Cửa” mua nhà vẫn hẹp
Nguồn cung bất động sản tiếp tục được bổ sung, nhưng cơ hội sở hữu nhà ở của người có nhu cầu thực vẫn chưa được cải thiện tương xứng. Giá bán neo cao, lãi suất vay mua nhà tăng và khả năng chi trả hạn chế đang khiến người mua thận trọng hơn, kéo thanh khoản thị trường đi xuống.
Ông Võ Hồng Thắng, Phó tổng giám đốc phụ trách DKRA Consulting kiêm Giám đốc Đầu tư DKRA Group cho biết, trong quý III/2026, lượng tiêu thụ sơ cấp đất nền tại TP.HCM và vùng phụ cận giảm khoảng 66% so với quý trước. Sức cầu ở phân khúc căn hộ cũng giảm khoảng 66%.
Theo ông Thắng, tâm lý chờ đợi của khách hàng trong bối cảnh lãi suất cao và các động thái kiểm soát tín dụng bất động sản là những yếu tố ảnh hưởng đến sức mua.
Cùng quan điểm, bà Cao Thị Thanh Hương, Phó giám đốc Bộ phận Nghiên cứu và S22M, Savills TP.HCM nhận định, lãi suất vay mua nhà tăng trong khi khả năng chi trả suy giảm đang tác động trực tiếp đến quyết định xuống tiền. Dù nguồn cung mới phục hồi theo quý, lượng giao dịch vẫn ở mức thấp, cho thấy người mua tiếp tục thận trọng trước chi phí vốn cao.
| Bà Cao Thị Thanh Hương, Phó Giám đốc bộ phận Nghiên cứu & S22M, Savills TP.HCM cho rằng, nguồn cung vẫn duy trì, nhưng nhu cầu đang suy yếu. Lãi suất vay mua nhà ở mức cao tiếp tục gây áp lực lên dòng tiền của chủ đầu tư và khả năng chi trả của người mua. |
Số liệu của Savills cho thấy, tính đến quý III/2026, tỷ lệ hấp thụ toàn thị trường đạt 25%, tương đương khoảng 1.400 giao dịch. Đối với nguồn cung mới mở bán, tỷ lệ hấp thụ đạt 45%.
Trong bối cảnh đó, nhu cầu thị trường ngày càng được dẫn dắt bởi nhóm khách hàng mua nhà để ở. Những dự án duy trì được hoạt động bán hàng tốt thường có danh mục sản phẩm đa dạng, chính sách thanh toán linh hoạt và kéo dài, qua đó giảm số tiền cần thanh toán ban đầu cũng như áp lực dòng tiền cho người mua.
Tuy nhiên, bài toán khó hơn vẫn nằm ở mặt bằng giá. Ông Nguyễn Văn Đính, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS) cho biết, giá bán cao khiến khách hàng khó tiếp cận sản phẩm phù hợp. Theo số liệu ông dẫn chứng, đến cuối tháng 6/2026, giá bán chung cư mới bình quân tại Hà Nội đạt 123 triệu đồng/m2, còn TP.HCM khoảng 108 triệu đồng/m2.
Cùng với giá nhà neo cao, điều kiện tín dụng chặt chẽ và hoạt động đầu tư ngắn hạn suy giảm cũng khiến thanh khoản nhà đất chịu áp lực.
Từ thực tế này, ông Đính cho rằng, các chủ đầu tư cần điều chỉnh cơ cấu sản phẩm, hạn chế phát triển quá nhiều nhà ở thương mại thuộc phân khúc sang trọng, cao cấp để tránh nguy cơ dư thừa nguồn cung ở những phân khúc kén khách. Về phía cơ quan quản lý, ông đề xuất đẩy nhanh chuyển đổi số đối với sản phẩm bất động sản, đồng thời xây dựng công cụ ngăn chặn các hành vi tiêu cực như găm hàng, đẩy giá.
Ở góc độ thị trường, ông Nguyễn Hữu Nhơn, chuyên gia nghiên cứu thị trường của DXS-FERI nhận định, trọng tâm trong những tháng cuối năm không chỉ là quy mô nguồn cung hay tốc độ mở bán, mà còn là khả năng điều chỉnh sản phẩm để phù hợp với sức mua thực tế.
Theo ông Nhơn, chủ đầu tư cần thích ứng về sản phẩm, giá bán và chính sách thanh toán; doanh nghiệp môi giới cần phân bổ nguồn lực theo khả năng hấp thụ, trong khi người mua phải cân đối kỳ vọng với giá trị sử dụng và năng lực tài chính.
Khi chi phí vốn vẫn là biến số quan trọng và sức cầu chưa phục hồi đồng đều, khả năng thích ứng với điều kiện thị trường thực tế sẽ quyết định phần nào sức cạnh tranh và khả năng tạo thanh khoản của từng dự án. Bởi vậy, nguồn cung tăng chưa đồng nghĩa cơ hội mua nhà được mở rộng, nếu giá bán và phương thức thanh toán vẫn vượt quá khả năng chi trả của phần lớn người có nhu cầu ở thực./.