Tiền gửi dân cư tăng mạnh: Tích lũy vẫn là ưu tiên
Theo số liệu được Bảo hiểm tiền gửi Việt Nam công bố, đến cuối tháng 7/2026, tiền gửi dân cư tại các tổ chức tín dụng đạt 11,22 triệu tỷ đồng, tăng 8,56% so với cuối năm 2025. Con số này cho thấy tiền gửi tiếp tục giữ vai trò quan trọng trong quản lý tài chính của người dân.
Tuy nhiên, để sử dụng tiền nhàn rỗi hiệu quả, mỗi người cần lựa chọn phương án phù hợp với mục tiêu, thời hạn và khả năng chấp nhận rủi ro của mình.
 |
| 4 cách tích lũy tài chính hiệu quả năm 2026. |
Theo các chuyên gia, có 4 cách sử dụng tiền nhàn rỗi hiệu quả hơn.
Một là ưu tiên quỹ dự phòng. Hãy dành một khoản tiền cho những tình huống bất ngờ như mất thu nhập, chi phí y tế hoặc sửa chữa tài sản. Khoản này nên dễ tiếp cận để không phải rút tiền từ các khoản đầu tư sai thời điểm.
Hai là, phân bổ tiền theo mục tiêu. Tiền cần dùng trong ngắn hạn nên ưu tiên tính thanh khoản. Với khoản tiền chưa cần sử dụng ngay, tích lũy có kỳ hạn có thể là lựa chọn đáng cân nhắc. Các khoản đầu tư dài hạn cần được lựa chọn dựa trên mục tiêu và mức độ chấp nhận rủi ro.
Ba là, duy trì thói quen tích lũy. Thay vì đợi cuối tháng mới tiết kiệm phần tiền còn lại, hãy xác định trước một khoản dành cho tương lai ngay khi nhận thu nhập. Duy trì đều đặn giúp hình thành kỷ luật tài chính và hạn chế chi tiêu thiếu kế hoạch.
Bốn là, đừng chỉ nhìn vào lãi suất. Trước khi lựa chọn sản phẩm, hãy tìm hiểu kỳ hạn, điều kiện áp dụng, khả năng rút tiền và các rủi ro liên quan. Mức lợi ích hấp dẫn chỉ thực sự phù hợp khi đi cùng nhu cầu và khả năng tài chính của người sử dụng.
3Gang - Hệ sinh thái hỗ trợ quản lý tài chính cá nhân
Theo ông Nguyễn Việt Hưng - nhà sáng lập và điều hành 3Gang (3gang.vn), quản lý tiền nhàn rỗi không đơn thuần là tìm kiếm lợi nhuận, mà còn cần một kế hoạch tài chính rõ ràng và khả năng duy trì kỷ luật trong dài hạn.
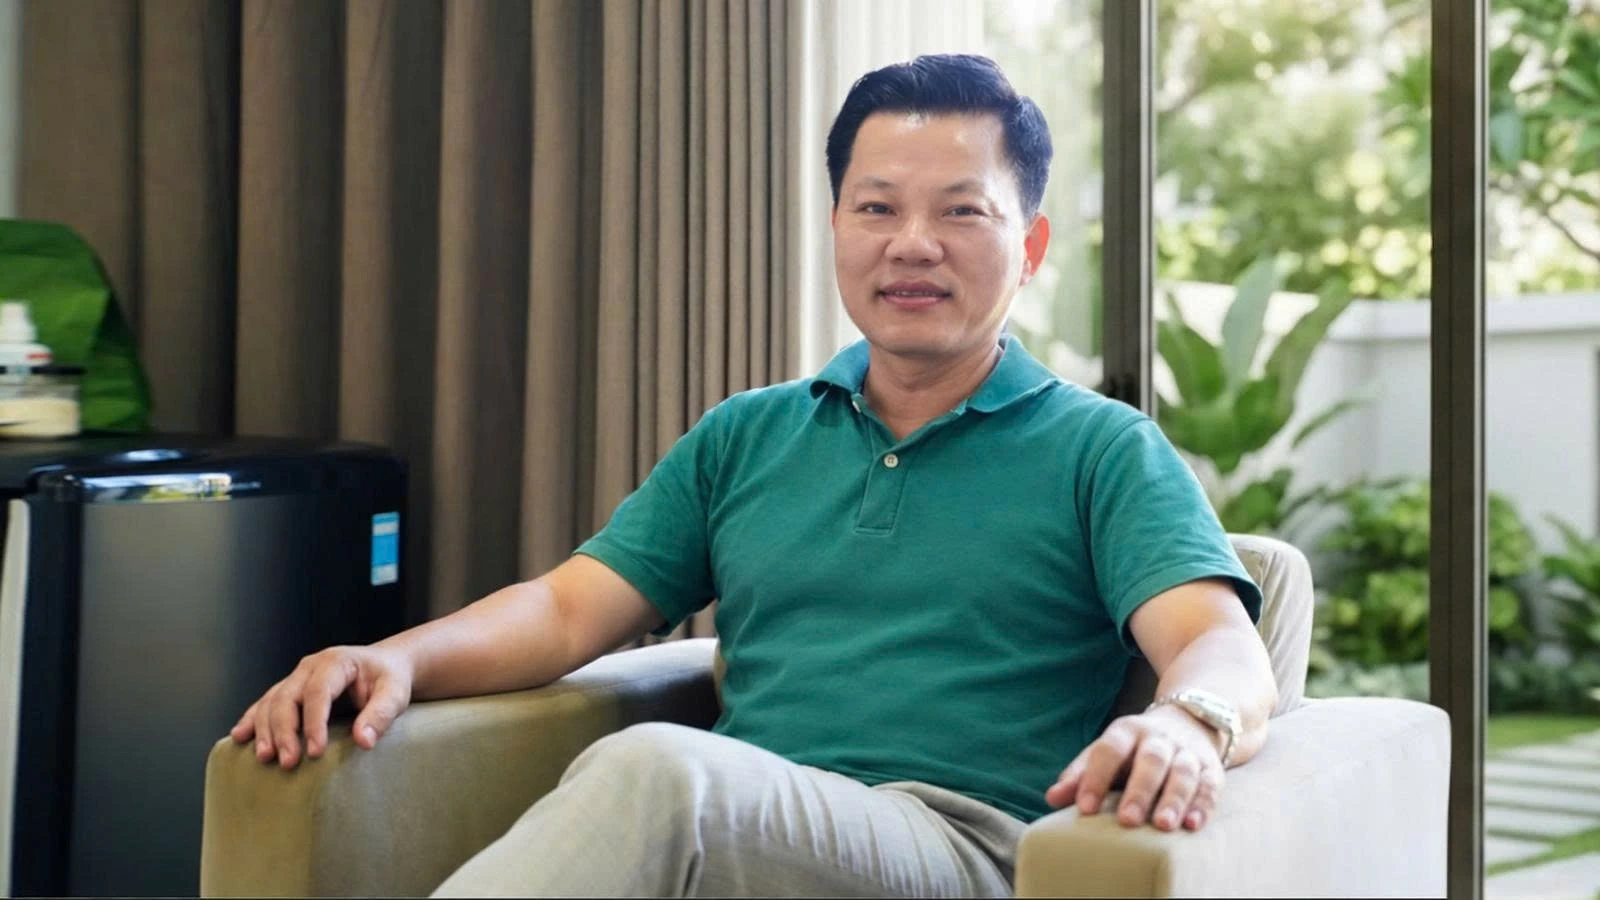 |
| Ông Nguyễn Việt Hưng - nhà sáng lập và điều hành 3 Gang. |
Mỗi khoản tiền nên có mục tiêu sử dụng cụ thể, từ dự phòng cho những tình huống bất ngờ đến tích lũy và đầu tư cho tương lai. Khi hiểu rõ nhu cầu của mình, người dùng sẽ dễ lựa chọn giải pháp phù hợp hơn thay vì chạy theo những lời mời gọi lợi nhuận ngắn hạn.
Trong xu hướng số hóa dịch vụ tài chính, các nền tảng công nghệ đang mở rộng cách người dùng tiếp cận và quản lý tài sản. 3Gang phát triển hệ sinh thái tài chính cá nhân với 4 nhóm giải pháp chính: tích lũy, xây dựng tài sản, đầu tư và bảo vệ.
 |
| 3Gang - hệ sinh thái hỗ trợ quản lý tài chính cá nhân. |
Trong đó, tích lũy hướng đến nhu cầu dành riêng một khoản tiền theo kỳ hạn; xây dựng tài sản hỗ trợ hình thành thói quen tích lũy định kỳ cho mục tiêu tài chính; đầu tư mở ra cơ hội tiếp cận các sản phẩm chứng chỉ quỹ thông qua Fmarket; còn bảo vệ giúp người dùng tìm hiểu các giải pháp bảo hiểm từ Bảo Việt. Hệ sinh thái của 3Gang có sự kết nối với các đối tác tài chính lớn tại Việt Nam như VPBank, VNPT, Fmarket, Bảo Việt, PSI và AASC.
Thay vì xem quản lý tài chính là một quyết định đơn lẻ, người dùng có thể bắt đầu từ việc xác định mục tiêu, lựa chọn giải pháp phù hợp và duy trì thói quen theo dõi dòng tiền. Đây cũng là nền tảng để từng bước xây dựng kế hoạch tài chính chủ động hơn.