89% người trên 15 tuổi có tài khoản thanh toán
Khác với thế hệ trước, trẻ em ngày nay tiếp xúc với tiền bạc chủ yếu thông qua các giao dịch số. Những thao tác quẹt thẻ, thanh toán điện tử hay nhấn nút “Mua ngay” khiến việc chi tiêu trở nên dễ dàng, nhưng cũng khiến trẻ khó cảm nhận trực tiếp giá trị đồng tiền. Vì vậy, giáo dục tài chính không chỉ là dạy con tiết kiệm, mà còn giúp trẻ biết phân biệt nhu cầu và mong muốn, quản lý chi tiêu và sử dụng tiền có trách nhiệm.
 |
| Vì sao giáo dục tài chính cần bắt đầu từ sớm? |
Xu hướng này càng đáng chú ý khi tài chính số ngày càng phổ biến. Theo Ngân hàng Nhà nước, đến hết năm 2025, gần 89% người Việt từ 15 tuổi trở lên có tài khoản thanh toán; giá trị thanh toán không dùng tiền mặt tương đương hơn 28 lần GDP. Nghiên cứu của Mastercard cho biết, 98% trẻ thuộc Gen Alpha tại Việt Nam đã tiếp cận một hình thức tài khoản tài chính. Điều này cho thấy, trẻ em đang làm quen với môi trường tài chính từ sớm và cần được trang bị kiến thức để sử dụng tiền một cách chủ động.
Trong hành trình đó, gia đình giữ vai trò quan trọng nhất. Theo khảo sát tại Việt Nam được Tạp chí Ngân hàng công bố, 97% người tham gia đánh giá gia đình là chủ thể quan trọng nhất trong giáo dục tài chính cho trẻ, cao hơn mức 84% dành cho nhà trường. Những bài học đầu tiên có thể bắt đầu từ việc quản lý tiền tiêu vặt, dành dụm cho mục tiêu cá nhân hay hiểu vì sao gia đình cần có quỹ dự phòng.
Xa hơn việc dạy con cách sử dụng tiền, cha mẹ còn góp phần xây dựng nền tảng tài chính cho cả gia đình thông qua việc tích lũy dài hạn, chuẩn bị chi phí học tập và bảo vệ tài sản trước những biến động. Đây cũng là cách tư duy quản lý tài chính và giá trị thịnh vượng được hình thành, tiếp nối qua nhiều thế hệ.
Từ quản lý tài chính gia đình đến hệ sinh thái phát triển tài sản
Khi các mục tiêu tài chính ngày càng đa dạng, một gia đình có thể cần nhiều giải pháp khác nhau: tích lũy định kỳ, đầu tư dài hạn, bảo vệ trước rủi ro và chuẩn bị nguồn lực cho những cột mốc quan trọng. Tuy nhiên, việc sử dụng nhiều dịch vụ riêng biệt đôi khi khiến quá trình theo dõi và quản lý tài chính trở nên phân tán.
 |
| Vì sao giáo dục tài chính cần bắt đầu từ sớm? |
Đây cũng là bối cảnh thúc đẩy các nền tảng WealthTech phát triển theo mô hình kết nối nhiều giải pháp trên cùng một hệ sinh thái. Tại Việt Nam, 3Gang đang theo đuổi định hướng này với 4 nhóm giải pháp: tích lũy, xây dựng tài sản theo mục tiêu, đầu tư và bảo vệ.
Nền tảng kết nối với các đối tác chuyên môn gồm VPBank trong vai trò ngân hàng thanh toán, VNPT về hạ tầng công nghệ và eKYC, Fmarket trong lĩnh vực chứng chỉ quỹ và Bảo Việt ở mảng bảo hiểm. Bên cạnh đó, AASC đảm nhiệm kiểm toán hoạt động của 3Gang, còn PSI là đối tác trong định hướng mở rộng hợp tác tài chính - công nghệ.
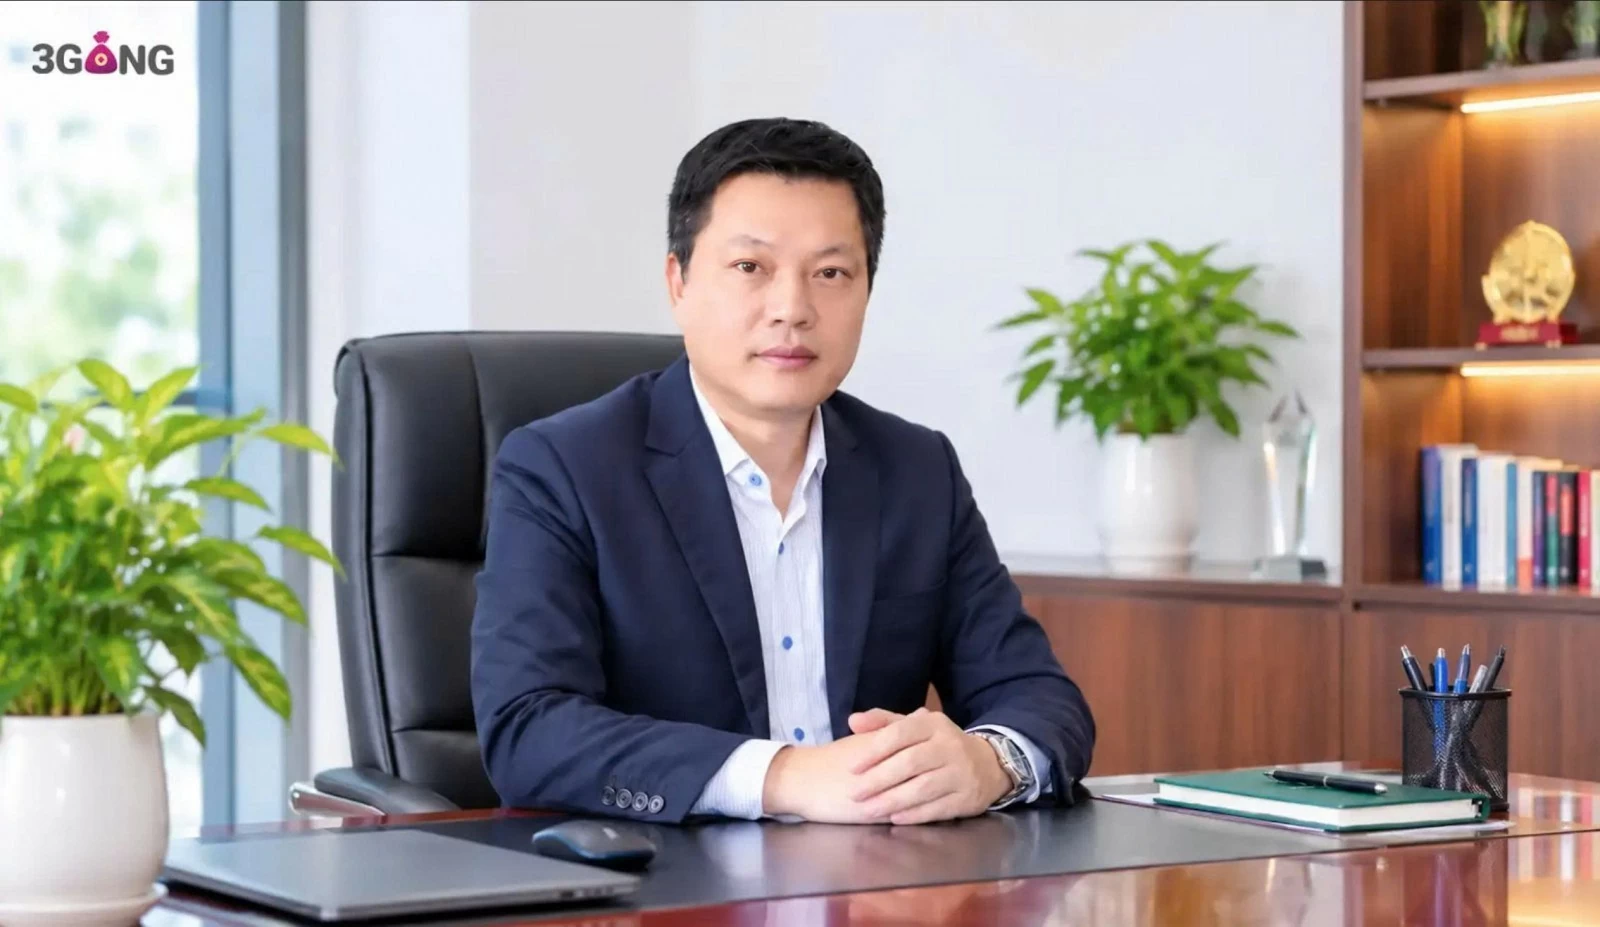 |
| Ông Nguyễn Việt Hưng, Nhà sáng lập và điều hành 3Gang. |
Chia sẻ về định hướng phát triển, ông Nguyễn Việt Hưng, Nhà sáng lập và điều hành 3Gang cho biết: “Chúng tôi tin rằng, xây dựng thịnh vượng là hành trình của cả gia đình. Một nền tảng tài chính toàn diện cần kết nối được nhiều giải pháp, từ tích lũy, đầu tư đến bảo vệ tài sản, đồng thời có sự đồng hành của các định chế tài chính chuyên môn. Trong thời gian tới, 3Gang sẽ tiếp tục mở rộng hệ sinh thái và đa dạng hóa các hướng phát triển tài sản, giúp mỗi gia đình có thêm lựa chọn để chủ động chuẩn bị cho tương lai của các thế hệ”.
Trong dài hạn, thịnh vượng không chỉ được tạo nên từ số tiền một gia đình sở hữu, mà còn từ cách các thành viên hiểu, sử dụng và xây dựng tài sản. Khi tư duy tài chính được hình thành từ sớm và được nuôi dưỡng qua từng thế hệ, những quyết định hôm nay có thể trở thành nền tảng cho tương lai vững vàng hơn./.









