PV: Thưa bà, Bộ Tài chính đã ban hành Thông tư số 138/2026/TT-BTC hướng dẫn về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ (Thông tư 138), có hiệu lực từ ngày 1/10/2026. Từ góc độ tổ chức tư vấn phát hành, bà đánh giá thế nào về tác động của các quy định mới đối với thị trường?
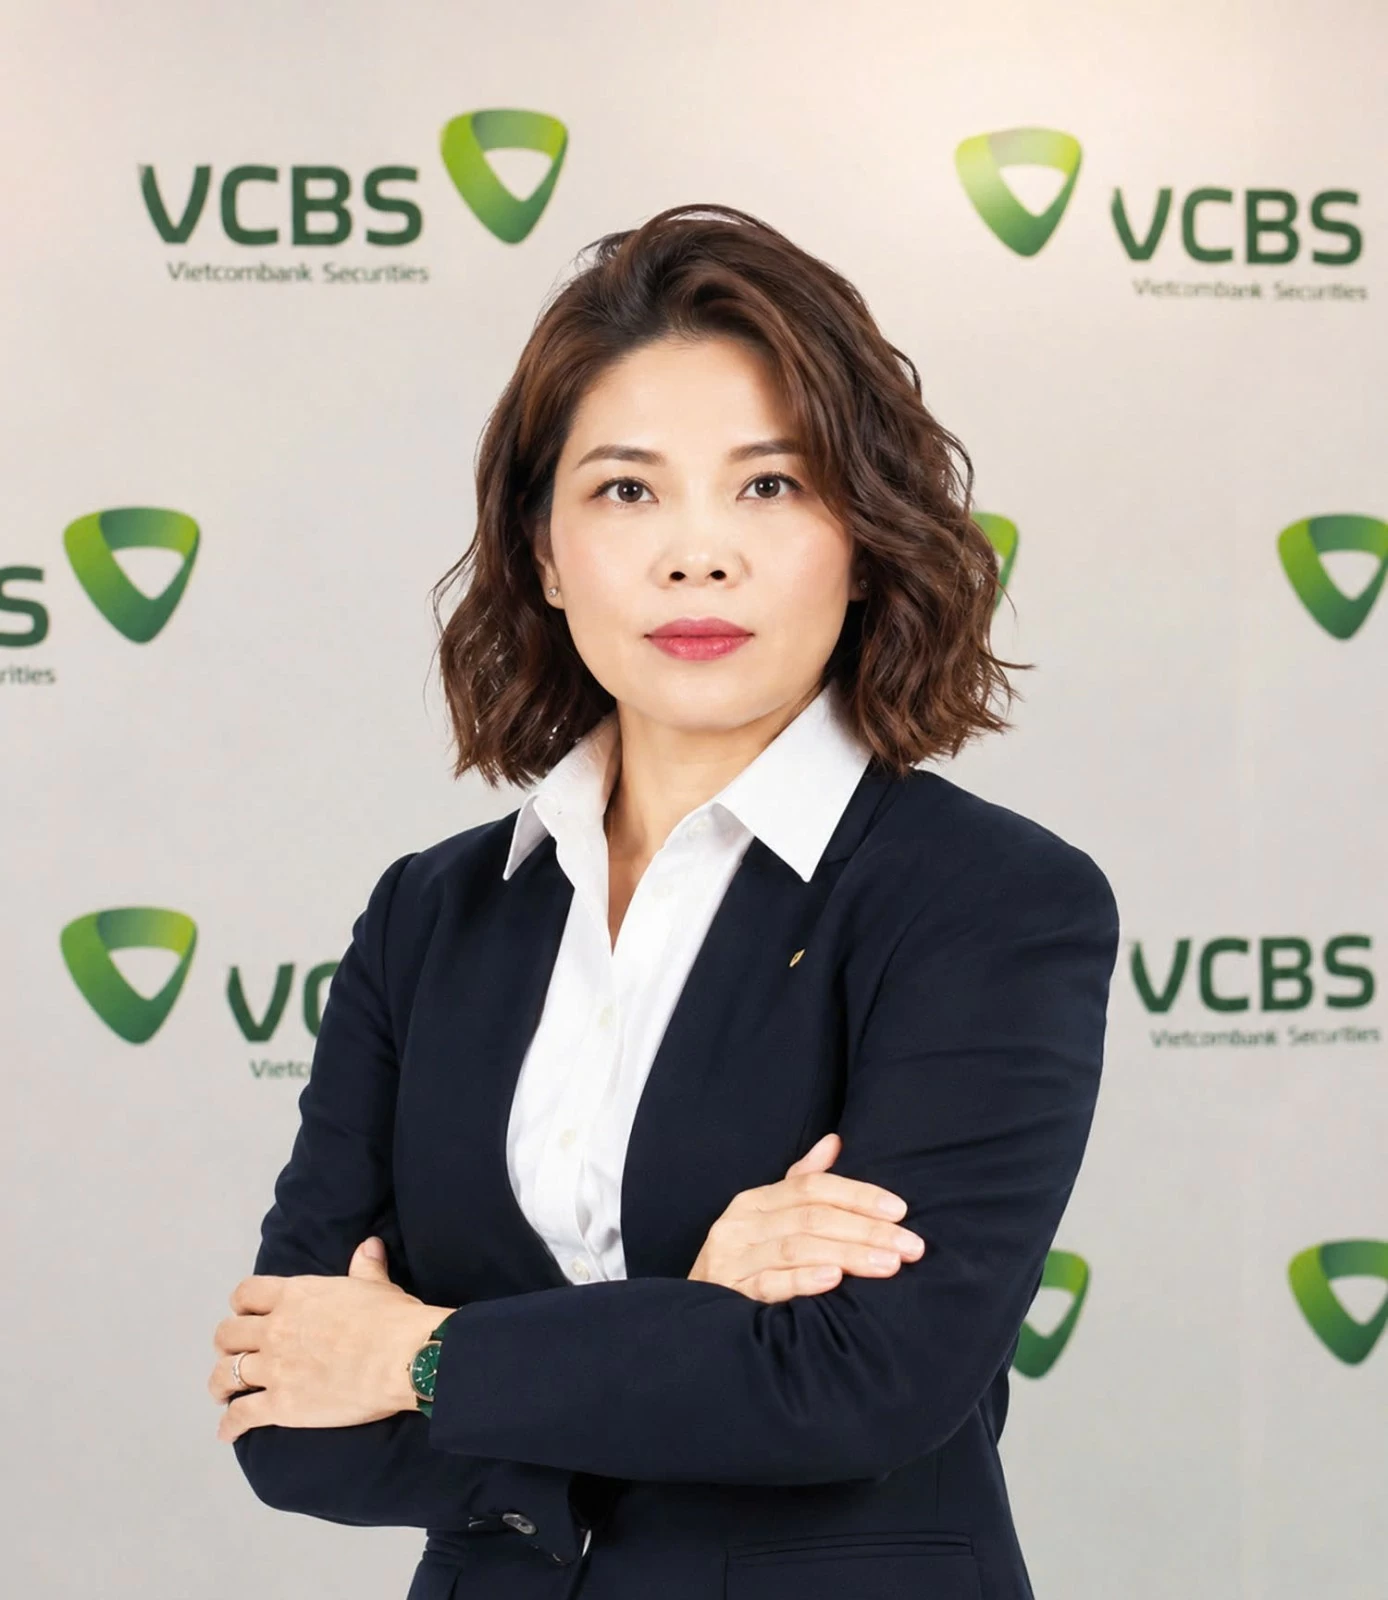 |
| Bà Lương Thuý Ngân |
Bà Lương Thuý Ngân: Ở góc độ tổ chức tư vấn, chúng tôi đã mong chờ Thông tư 138 ngay sau khi Nghị định số 200/2026/NĐ-CP quy định về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ tại thị trường trong nước và chào bán trái phiếu doanh nghiệp ra thị trường quốc tế (Nghị định 200) được ban hành. Thông tư không chỉ cập nhật các quy định phù hợp với Nghị định 200, thay thế Thông tư số 76/2024/TT-BTC mà còn hệ thống hóa nội dung của Thông tư số 30/2023/TT-BTC, giúp việc tra cứu và áp dụng thuận tiện hơn.
Trong giai đoạn chuẩn bị hồ sơ, các mẫu biểu tại Thông tư 138 quy định chi tiết hơn những nội dung cần trình bày, đồng thời có lựa chọn phù hợp với các tổ chức phát hành có tính chất đặc thù.
Chẳng hạn, nếu vốn trái phiếu được sử dụng cho dự án, doanh nghiệp phải trình bày kế hoạch sử dụng vốn đến từng hạng mục và thời gian giải ngân. Trường hợp vốn huy động không đủ, hồ sơ cần nêu thứ tự ưu tiên giữa các hạng mục và nguồn tài trợ khác. Thông tư cũng bổ sung bảng số liệu tài chính riêng đối với tổ chức phát hành là tổ chức tín dụng.
Đáng chú ý, doanh nghiệp phải trình bày dòng tiền dự kiến thanh toán gốc, lãi trái phiếu cùng dòng tiền dự phóng trong suốt kỳ hạn trái phiếu. Những nội dung này cần được doanh nghiệp phối hợp với đơn vị tư vấn chuẩn bị từ sớm, bảo đảm nhất quán với phương án phát hành và các tài liệu trong hồ sơ chào bán.
Sau phát hành, bên cạnh duy trì nghĩa vụ công bố thông tin định kỳ, Thông tư 138 cụ thể hóa thêm việc công bố lãi suất thực tế áp dụng cho kỳ tính lãi và việc tất toán dư nợ trái phiếu.
Các mốc thời hạn thay đổi thông tin đăng ký tại VSDC và HNX cũng được quy định rõ hơn. Đặc biệt, khi thay đổi điều kiện, điều khoản làm giảm số lượng trái phiếu đăng ký, doanh nghiệp phải điều chỉnh giảm số lượng đăng ký trước hoặc đồng thời với việc thay đổi thông tin tại VSDC.
Như vậy, Thông tư 138 góp phần làm rõ yêu cầu công bố thông tin, thời hạn thực hiện nghĩa vụ và trách nhiệm của các bên xuyên suốt quá trình chào bán, giao dịch trái phiếu. Đây là cơ sở quan trọng để tăng tính minh bạch và củng cố niềm tin của nhà đầu tư đối với thị trường trái phiếu doanh nghiệp riêng lẻ.
 |
| Thông tư 138 làm rõ trách nhiệm các bên, tăng tính minh bạch trong suốt vòng đời trái phiếu doanh nghiệp. Ảnh: Shutterstock |
PV: Bên cạnh yêu cầu minh bạch thông tin, Thông tư 138 cũng làm rõ trách nhiệm của các tổ chức tham gia giao dịch, lưu ký và thanh toán trái phiếu. Theo bà, quy định này có ý nghĩa thế nào trong việc hạn chế rủi ro phát sinh?
Bà Lương Thuý Ngân: Theo tôi, ý nghĩa lớn nhất là mỗi khâu trong giao dịch đều có đầu mối chịu trách nhiệm tương đối rõ ràng, từ doanh nghiệp phát hành, thành viên giao dịch, thành viên lưu ký đến HNX, VSDC và ngân hàng thanh toán. Nhờ đó, việc phối hợp và xử lý sai sót có cơ sở cụ thể hơn.
Đối với doanh nghiệp phát hành, trách nhiệm trước hết là bảo đảm thông tin đăng ký trung thực, chính xác, đầy đủ và kịp thời. Doanh nghiệp phải chủ động cập nhật khi có thay đổi, đồng thời chịu trách nhiệm đối với thiệt hại phát sinh nếu đề nghị thực hiện quyền gửi VSDC không kịp thời, đầy đủ hoặc chính xác.
Mở đường đa dạng hóa sản phẩm trái phiếu Theo bà Lương Thúy Ngân, trái phiếu riêng lẻ có cấu trúc đa dạng, tùy thuộc nhu cầu của doanh nghiệp và nhà đầu tư. Thông tư 138 đã cụ thể hóa yêu cầu theo dõi, công bố thông tin đối với trái phiếu xanh và trái phiếu có lãi suất thả nổi. Các quy định này góp phần giải tỏa những băn khoăn của nhà đầu tư về tính minh bạch, tạo cơ sở phát triển sản phẩm trái phiếu mới. |
Ở khâu giao dịch, thành viên giao dịch tiếp nhận, thực hiện lệnh và kiểm tra các điều kiện liên quan đến nhà đầu tư, tiền, trái phiếu cũng như tính hợp lệ của lệnh. HNX tổ chức vận hành hệ thống giao dịch và cung cấp kết quả cho VSDC phục vụ thanh toán.
Trong khi đó, VSDC kiểm tra, đối chiếu, xác định nghĩa vụ và xử lý những trường hợp không đủ điều kiện thanh toán. Thành viên lưu ký thực hiện các công việc liên quan đến tài khoản, xác nhận kết quả, phân bổ tiền và trái phiếu; ngân hàng thanh toán thực hiện thanh toán tiền theo nghĩa vụ do VSDC xác định.
Về quyền lợi nhà đầu tư, một điểm đáng chú ý là việc hủy đăng ký hoặc điều chỉnh giảm số lượng trái phiếu đăng ký không làm thay đổi quyền và lợi ích của người sở hữu. Doanh nghiệp phát hành vẫn phải thực hiện các nghĩa vụ liên quan theo quy định.
Tôi cho rằng việc phân định trách nhiệm không thể loại bỏ hoàn toàn rủi ro vận hành, nhưng giúp xác định rõ hơn đầu mối xử lý khi phát sinh vấn đề. Tuy nhiên, việc đăng ký, lưu ký hay đăng ký giao dịch không đồng nghĩa với xác nhận
tính hợp pháp của đợt phát hành hoặc bảo đảm khả năng thanh toán gốc, lãi. Trách nhiệm thực hiện nghĩa vụ cuối cùng vẫn thuộc về doanh nghiệp phát hành.
PV: Từ thực tế tư vấn phát hành, theo bà, các quy định mới sẽ hỗ trợ doanh nghiệp chuẩn bị và triển khai đợt chào bán ra sao? Đâu là những vấn đề doanh nghiệp cần đặc biệt lưu ý để bảo đảm tuân thủ?
Bà Lương Thuý Ngân: Theo tôi, giá trị của Thông tư 138 nằm ở việc cụ thể hóa các yêu cầu pháp lý thành hệ thống biểu mẫu, nội dung công bố và quy trình thực hiện thống nhất hơn. Qua đó, doanh nghiệp và đơn vị tư vấn có thể xác định rõ công việc cần chuẩn bị tại từng giai đoạn. Tuy nhiên, cần lưu ý các điều kiện và trình tự chào bán cơ bản được quy định tại Nghị định 200, còn Thông tư 138 tập trung hướng dẫn biểu mẫu và thủ tục liên quan.
Từ thực tế tư vấn, tôi cho rằng doanh nghiệp cần quan tâm bốn vấn đề chính.
Trước hết, phải phân biệt rõ phạm vi điều chỉnh của từng văn bản để tra cứu và áp dụng đúng quy định. Nghị định 200 quy định các điều kiện, hồ sơ và mốc thực hiện chính, trong khi Thông tư 138 hướng dẫn mẫu biểu, hình thức và các bước vận hành.
Tiếp đó, nghĩa vụ của doanh nghiệp không chỉ dừng ở thời điểm chào bán mà kéo dài trong suốt vòng đời trái phiếu. Vì vậy, doanh nghiệp nên xây dựng một “lịch” tính ngược từ ngày bắt đầu chào bán, và một “lịch nghĩa vụ” tính tiếp sau phát hành.
Cùng với đó, cần rà soát những thay đổi về mẫu biểu, thời hạn thực hiện nghĩa vụ tại Thông tư 138 so với Thông tư 76 và Thông tư 30, bảo đảm hồ sơ chào bán cũng như các tài liệu trong suốt vòng đời trái phiếu đáp ứng yêu cầu pháp luật.
Cuối cùng, doanh nghiệp có trái phiếu đang lưu hành phải đặc biệt lưu ý các điều khoản chuyển tiếp của Nghị định 200 và Thông tư 138. Theo đó, doanh nghiệp đã thay đổi điều kiện, điều khoản làm giảm số lượng trái phiếu đăng ký nhưng chưa điều chỉnh tại VSDC trước ngày Thông tư 138 có hiệu lực phải hoàn thành việc điều chỉnh trong vòng 30 ngày kể từ ngày 1/10/2026. Đây là thời hạn không dài nên doanh nghiệp cần chủ động rà soát và thực hiện.
PV: Xin cảm ơn bà!