Hội thảo được tổ chức theo hình thức trực tiếp kết hợp trực tuyến, do Cục trưởng Cục Quản lý, giám sát kế toán và kiểm toán Đặng Quyết Tiến và Phó Cục trưởng Trịnh Đức Vinh đồng chủ trì. Hội thảo có sự tham gia của đông đảo đại diện các bộ, ngành, địa phương, cộng đồng doanh nghiệp và các chuyên gia.
Yêu cầu cấp thiết từ thực tiễn
Phát biểu khai mạc hội thảo, ông Đặng Quyết Tiến nhấn mạnh, Thông tư số 45/2013/TT-BTC ngày 25/4/2013 của Bộ trưởng Bộ Tài chính là hành lang pháp lý rất quan trọng trong việc quản lý, sử dụng và trích khấu hao tài sản cố định (TSCĐ) của doanh nghiệp suốt hơn 10 năm qua.
Tuy nhiên, trước sự phát triển nhanh chóng của nền kinh tế, nhiều quy định hiện hành đã bộc lộ bất cập, không còn phù hợp với bối cảnh mới và xu hướng hội nhập quốc tế.
| Dự thảo Thông tư thay thế Thông tư số 45/2013/TT-BTC có nhiều quy định mới, trong đó đẩy mạnh phân cấp, phân quyền và thu hẹp khoảng cách giữa pháp luật kế toán và chính sách thuế. |
“Lãnh đạo Bộ Tài chính đã giao Cục Quản lý, giám sát kế toán và kiểm toán phối hợp với Cục Phát triển doanh nghiệp nhà nước, cơ quan Thuế và các đơn vị liên quan nghiên cứu ban hành Thông tư mới theo hướng tạo điều kiện thuận lợi nhất, tăng tính chủ động, phân cấp phân quyền triệt để cho doanh nghiệp trong việc quản lý, sử dụng và trích khấu hao tài sản cố định nhằm thu hồi vốn tối đa” — Cục trưởng Đặng Quyết Tiến phát biểu.
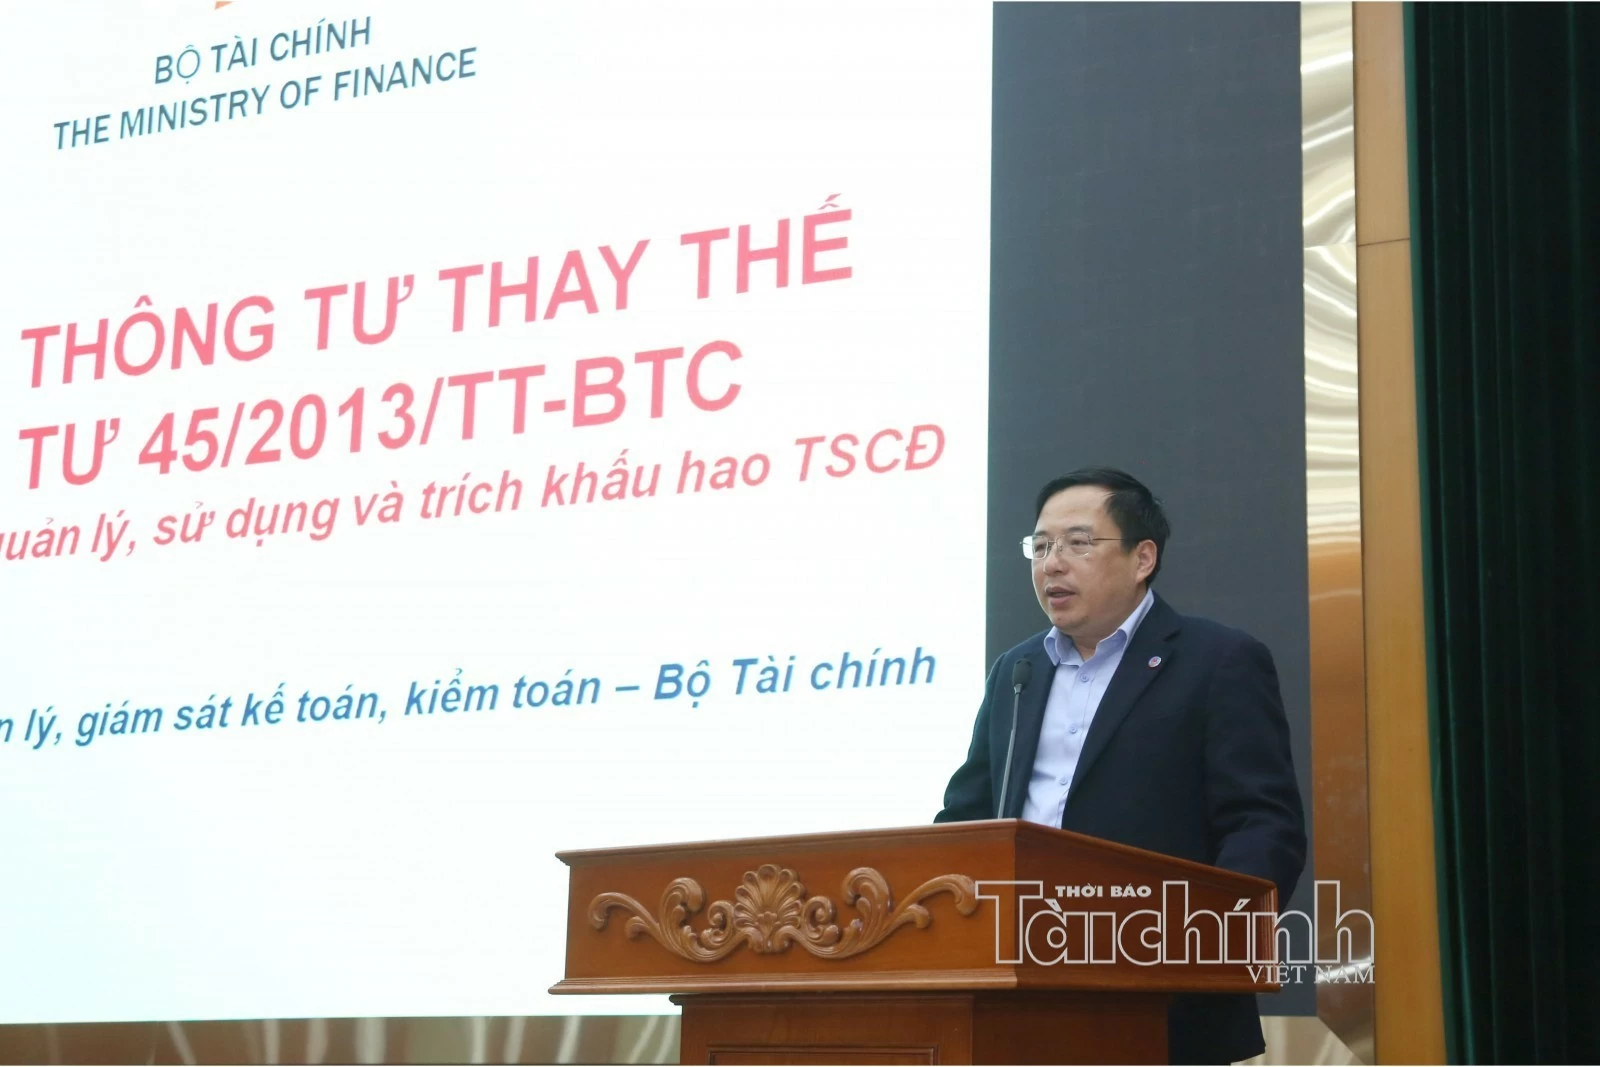 |
| Cục trưởng Cục Quản lý, giám sát kế toán và kiểm toán Đặng Quyết Tiến phát biểu khai mạc. Ảnh: Đức Minh |
Đáng chú ý, Lãnh đạo Bộ Tài chính đặt ra yêu cầu khắt khe về mặt thời gian: Thông tư mới phải chính thức có hiệu lực từ ngày 1/1/2027. Trước áp lực chỉ còn hơn 2 tháng để hoàn thiện, Cục Quản lý, giám sát kế toán và kiểm toán đã chủ động xây dựng bộ khung dự thảo Thông tư với tên gọi đầy đủ: “Thông tư hướng dẫn chế độ quản lý, sử dụng, kế toán và xác định thu nhập tính thuế đối với tài sản cố định (TSCĐ), tài sản hình thành theo phương thức đối tác công tư (PPP)”.
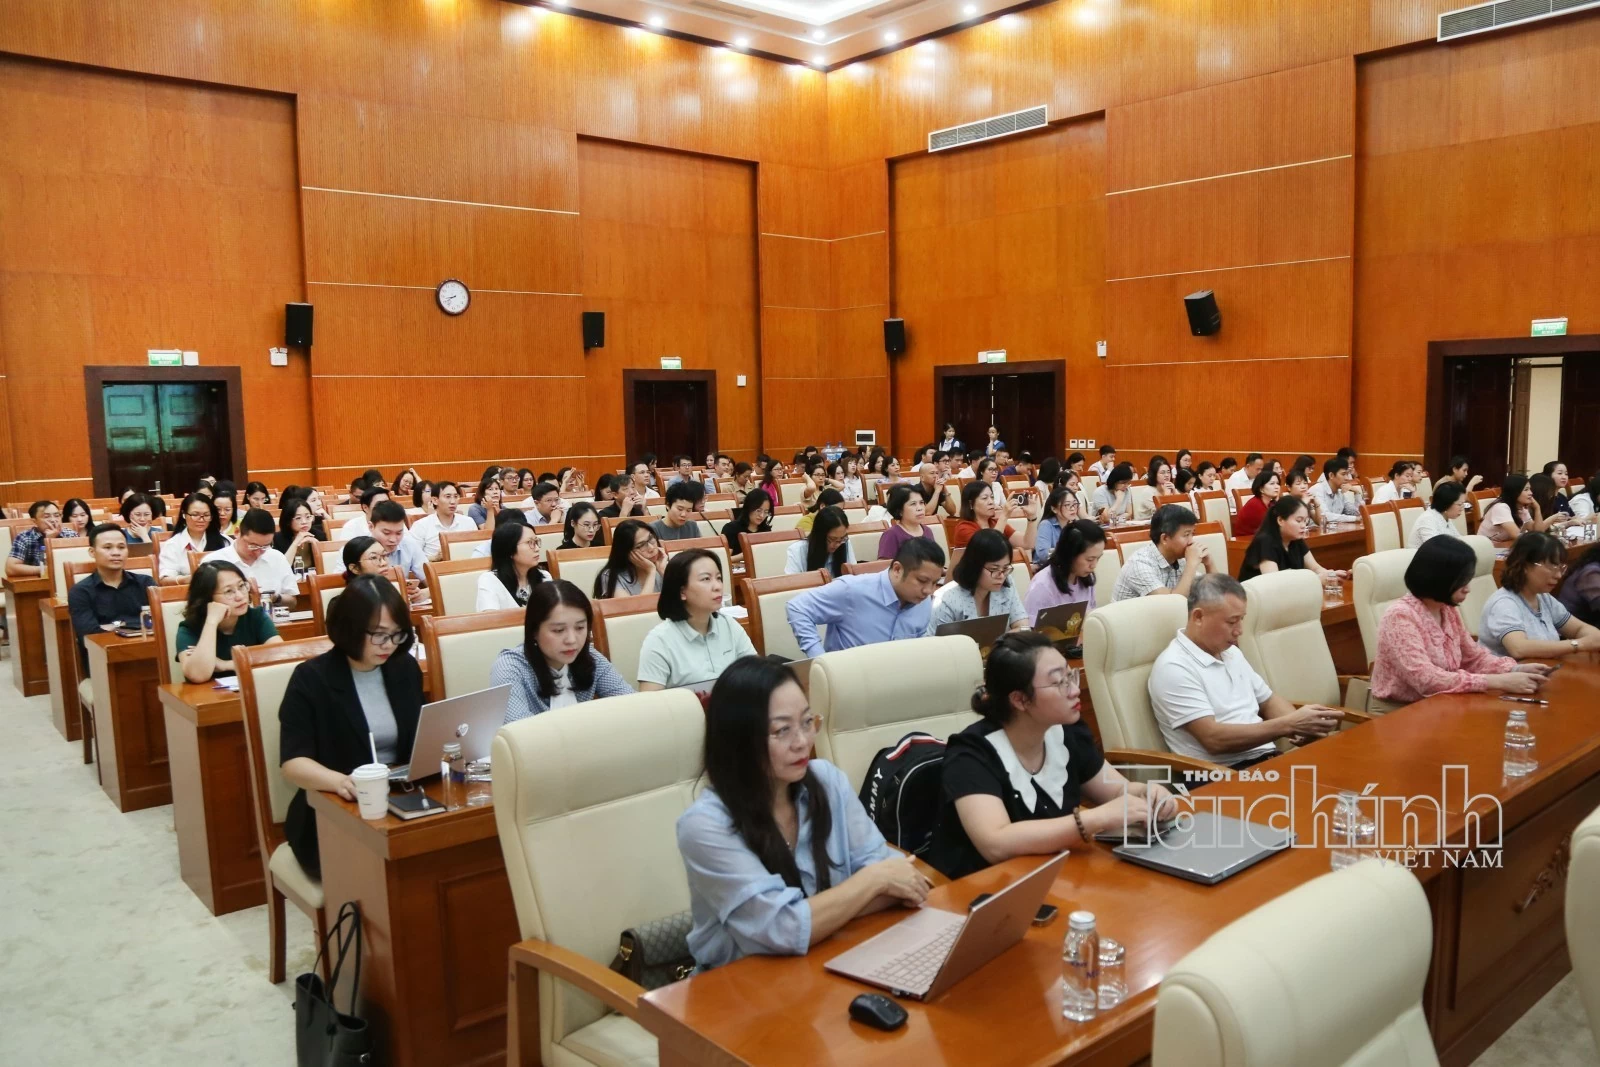 |
| Đông đảo đại diện các bộ, ngành, địa phương, cộng đồng doanh nghiệp và các chuyên gia tham dự hội nghị tại điểm cầu Bộ Tài chính. Ảnh: Đức Minh |
Sau hội thảo này, Ban soạn thảo sẽ tiếp tục lấy ý kiến tại khu vực phía Nam trước khi trình Lãnh đạo Bộ công bố rộng rãi. Cục trưởng Đặng Quyết Tiến bày tỏ mong muốn nhận được các góp ý thẳng thắn, thực chất để chính sách khi ban hành đạt tính khả thi cao, đồng hành cùng doanh nghiệp trong việc thu hồi vốn linh hoạt và minh bạch nghĩa vụ thuế.
Phạm vi áp dụng và đối tượng điều chỉnh lớn
Trình bày chi tiết tại hội thảo, Phó Cục trưởng Cục Quản lý, giám sát kế toán và kiểm toán Trịnh Đức Vinh cho biết, dự thảo Thông tư mới có phạm vi áp dụng và đối tượng điều chỉnh rất lớn, được thiết kế bao gồm 4 phần và 30 điều. Văn bản hướng tới mục tiêu kép: vừa quản lý, sử dụng, kế toán, vừa xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp (TNDN) đối với TSCĐ và tài sản PPP.
Ban soạn thảo bám sát các nguyên tắc chỉ đạo cốt lõi mang tính đột phá. Đó là:
Chuyển triệt để từ “tiền kiểm” sang “hậu kiểm”: Xóa bỏ hoàn toàn cơ chế “xin - cho”. Doanh nghiệp sẽ không còn phải thực hiện các thủ tục xin phép cơ quan tài chính khi thay đổi thời gian sử dụng hữu ích hoặc phương pháp khấu hao.
Minh bạch và tiệm cận thông lệ quốc tế: Đảm bảo phù hợp với thực tiễn kinh doanh, phản ánh đúng bản chất kinh tế và tiệm cận với Chuẩn mực báo cáo tài chính quốc tế (IFRS). Đây được xem là bước đệm chuẩn bị cho việc ban hành hệ thống Chuẩn mực Báo cáo tài chính Việt Nam (VFAS) trong tương lai.
Thu hẹp khoảng cách giữa kế toán và thuế: Áp dụng nguyên tắc những nội dung chính sách thuế không quy định cụ thể thì áp dụng theo pháp luật kế toán. Điều này giúp cắt giảm tối đa chi phí tuân thủ và thời gian cho doanh nghiệp.
Dự thảo áp dụng đối với tất cả doanh nghiệp và các đơn vị sự nghiệp công lập áp dụng cơ chế tài chính doanh nghiệp. Ngược lại, dự thảo không áp dụng đối với doanh nghiệp nhỏ, siêu nhỏ, hợp tác xã nộp thuế TNDN theo phương pháp tỷ lệ phần trăm trên doanh thu và các hộ kinh doanh (do đã có chế độ kế toán riêng).
Về loại tài sản, dự thảo điều chỉnh việc quản lý, kế toán và tính thuế đối với TSCĐ, tài sản có nguồn gốc từ TSCĐ (như tài sản không cần dùng chờ thanh lý), đồng thời hướng dẫn chi tiết chế độ kế toán tài sản hình thành từ các dự án PPP (chủ yếu là hai hình thức BT và BTO đang phát sinh phổ biến).
Dự thảo không điều chỉnh các tài sản đã được quy định trong chuẩn mực riêng như: tài sản đi thuê, tài sản sinh học, bất động sản đầu tư và quyền khai thác khoáng sản. Dù vậy, các tài sản này vẫn được trích khấu hao tương tự như TSCĐ cùng loại.
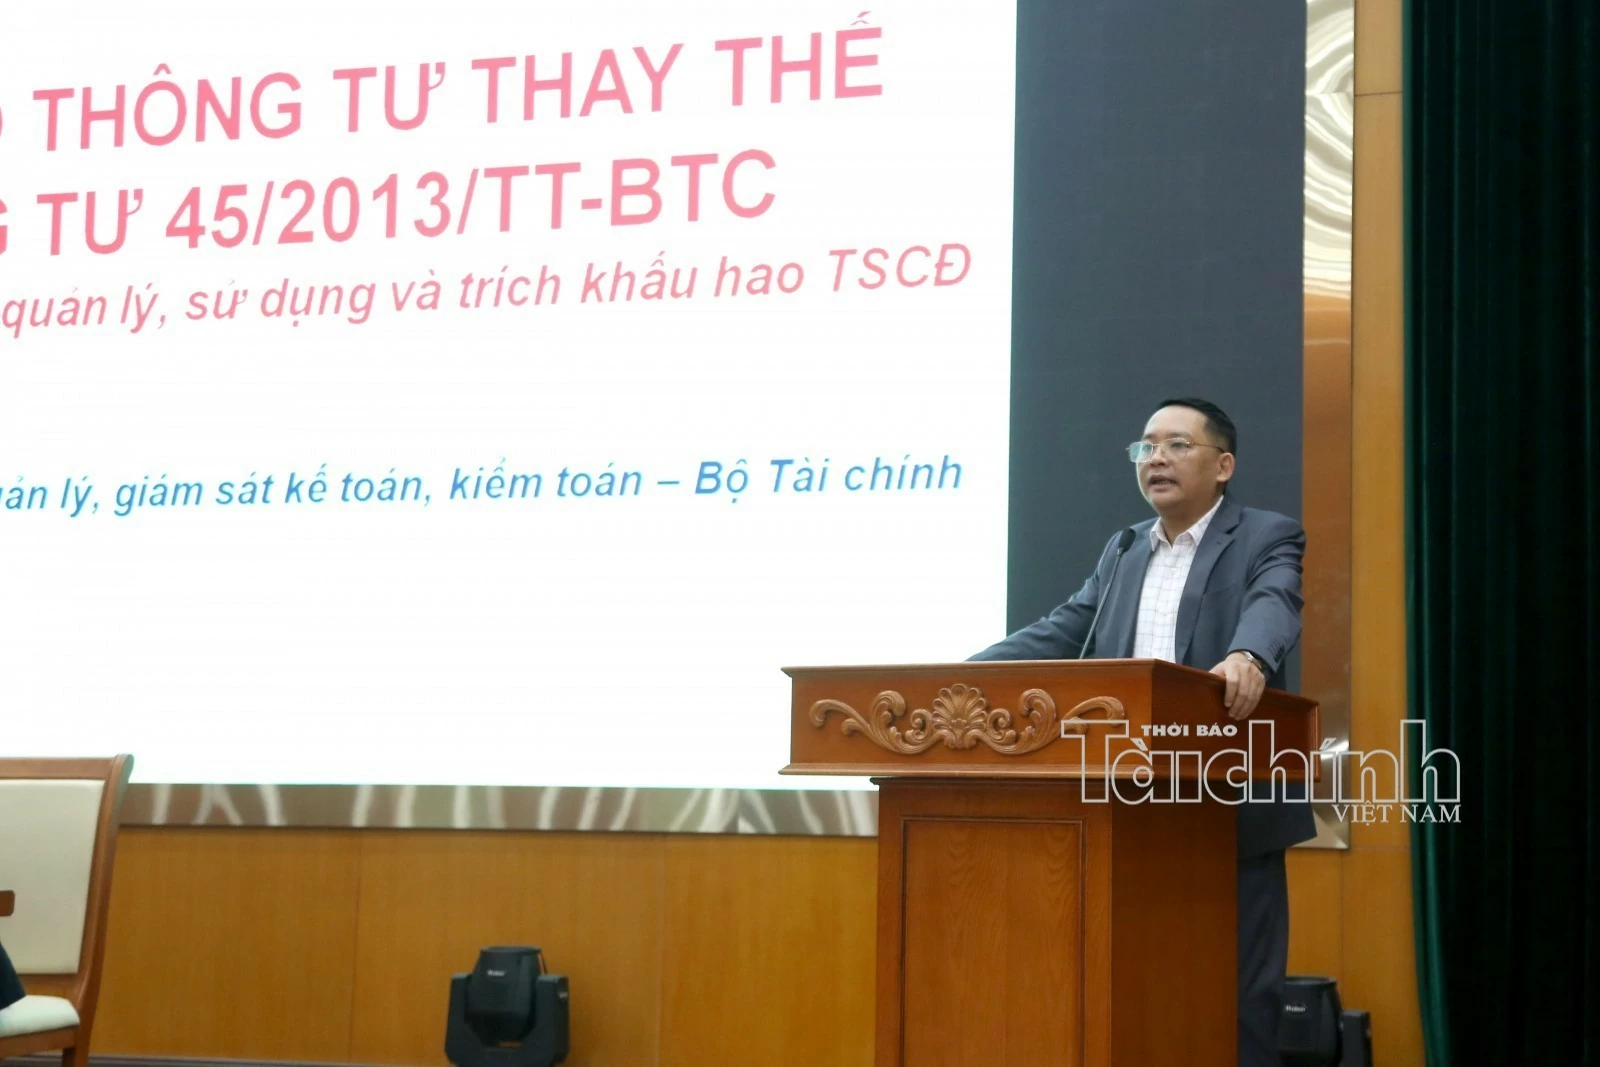 |
| Phó Cục trưởng Cục Quản lý, giám sát kế toán và kiểm toán Trịnh Đức Vinh trình bày chi tiết dự thảo thông tư thay thế Thông tư số 45/2013/TT-BTC. Ảnh: Đức Minh |
Đồng bộ hóa pháp luật và giải quyết bài toán thực tiễn
Về nguyên tắc áp dụng pháp luật, đại diện Ban soạn thảo làm rõ: Đối với doanh nghiệp nhà nước (chịu sự điều chỉnh của Luật 68) và doanh nghiệp cổ phần hóa, nếu pháp luật chuyên ngành có quy định khác biệt (như xử lý chi phí hủy bỏ dự án, thủ tục đấu thầu khi thanh lý hay thế chấp), doanh nghiệp ưu tiên tuân thủ pháp luật chuyên ngành. Trường hợp pháp luật về thuế chưa có quy định cụ thể, doanh nghiệp được quyền áp dụng quy định kế toán tại Thông tư này để xác định chi phí được trừ khi tính thuế TNDN.
Tại hội thảo, Phó Cục trưởng Trịnh Đức Vinh cũng đã đi sâu phân tích nhiều điểm mới mang tính kỹ thuật nhưng có tác động rất lớn đến quản trị doanh nghiệp, bao gồm: Định hướng quản lý các loại tài sản công nghệ mới và tài sản phục vụ chuyển đổi số; Xử lý lợi thế thương mại và chi phí thành lập; Cơ chế theo dõi chênh lệch giữa Kế toán và Thuế; Công thức xác định giá trị còn lại mới, xác định nguyên giá và đánh giá lại tài sản; Tái phân loại tài sản sang “Tài sản nắm giữ để bán” (theo tinh thần IFRS 5); Xác định nguyên giá công trình hoàn thành và sửa đổi khái niệm phương pháp khấu hao nhanh;…
Hiến kế thẳng thắn từ cộng đồng doanh nghiệp và giới chuyên gia
Nối tiếp phần trình bày của đại diện Cục Quản lý, giám sát kế toán và kiểm toán, hội thảo đã ghi nhận không khí thảo luận sôi nổi với nhiều ý kiến đóng góp tâm huyết, thẳng thắn từ các đại biểu trực tiếp và trực tuyến.
Các đại biểu tập trung mổ xẻ nhiều vướng mắc sát sườn với hoạt động vận hành doanh nghiệp, bao gồm:
Xem xét lại tiêu chuẩn nhận biết TSCĐ và khung thời gian khấu hao sao cho phù hợp với tốc độ lạc hậu nhanh chóng của công nghệ hiện đại; Quy định chi tiết về đánh giá suy giảm giá trị do hao mòn vô hình; Các phương án xử lý tài sản không cần dùng chờ thanh lý để tránh lãng phí nguồn lực; Các cơ chế ghi nhận và trích khấu hao tài sản hình thành từ hợp tác công tư (BT, BOT, BTO) đảm bảo tính hài hòa lợi ích giữa Nhà nước, nhà đầu tư và người sử dụng.
| Những ý kiến phản biện đa chiều tại hội thảo sẽ là cơ sở quan trọng để Bộ Tài chính hoàn thiện dự thảo Thông tư mới, hứa hẹn tạo nên bước ngoặt lớn trong quản trị tài chính doanh nghiệp, tháo gỡ điểm nghẽn và khơi thông nguồn lực đầu tư trong thời gian tới. |