Sự kiện thu hút sự tham gia trực tiếp của đông đảo đại diện cơ quan quản lý, hiệp hội, doanh nghiệp cùng hơn 3.000 đại biểu tham dự qua nền tảng trực tuyến.
Hội thảo được tổ chức nhằm đặt tính khả thi và đồng bộ của chính sách làm trọng tâm, lắng nghe các vướng mắc thực tiễn từ cộng đồng doanh nghiệp nhỏ và vừa (DNNVV) để hoàn thiện văn bản theo hướng rõ ràng, phù hợp với nền kinh tế số.
Khởi động kiến tạo khung pháp lý mới cho doanh nghiệp nhỏ và vừa
Phát biểu khai mạc, ông Đặng Quyết Tiến - Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) nhấn mạnh, việc sửa đổi chế độ kế toán lần này là “viên gạch đầu tiên” để triển khai Luật Phát triển doanh nghiệp nhỏ và vừa (dự kiến được Quốc hội thông qua vào tháng 10/2026).
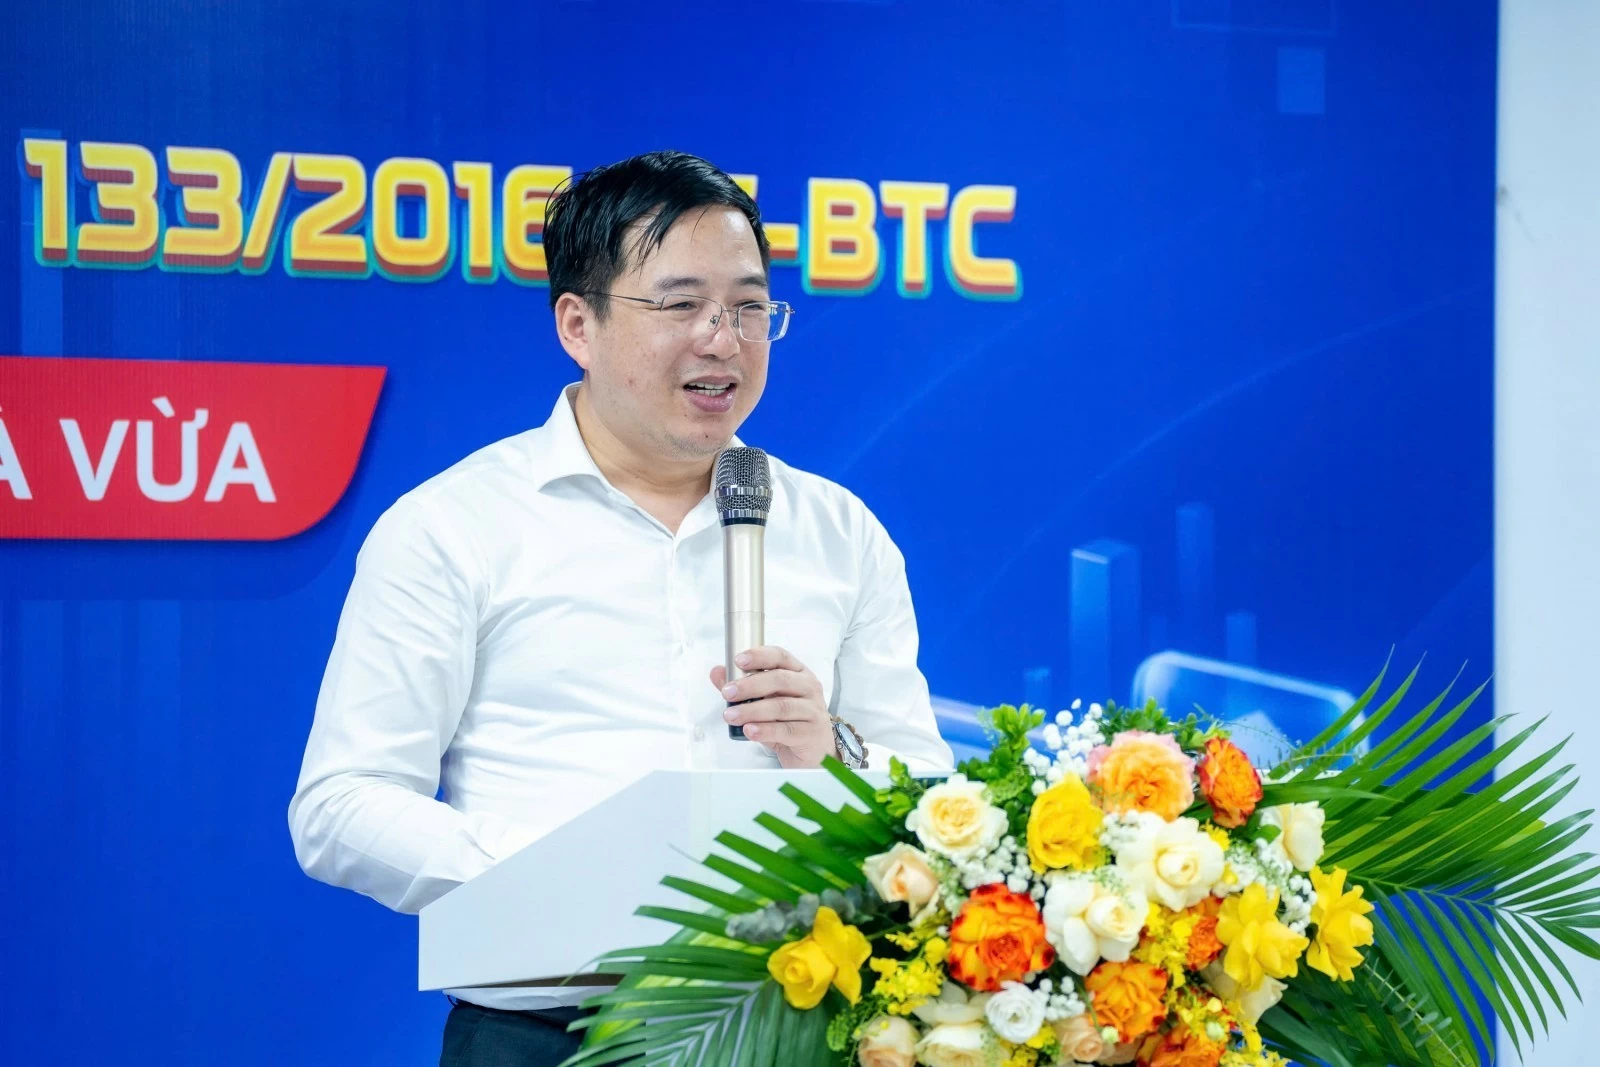 |
| Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) Đặng Quyết Tiến phát biểu. Ảnh: Ngô Hạnh |
Từ kinh nghiệm thực tiễn tại các quốc gia phát triển áp dụng công nghệ cao như Nhật Bản, Hàn Quốc và Trung Quốc, việc nuôi dưỡng khối DNNVV lớn mạnh sẽ tạo nguồn lực xã hội to lớn và sự tự chủ quốc gia. Do đó, yêu cầu trọng tâm đặt ra cho chế độ kế toán mới là:
Tinh gọn, dễ tiếp cận: Thiết kế hệ thống kế toán đơn giản, gọn nhẹ, phù hợp với kế toán máy và chuyển đổi số.
Thích ứng kinh tế dữ liệu: Giúp doanh nghiệp dễ dàng tiếp cận, hiểu và thực hiện ngay, đồng thời tạo cơ sở vững chắc để nâng cấp hệ thống mở khi doanh nghiệp phát triển lớn hơn.
Bộ Tài chính đang định hình hệ thống kế toán theo cơ chế thị trường thành 4 tầng rõ rệt: chế độ cho hộ kinh doanh và doanh nghiệp siêu nhỏ (Thông tư 152 và 58); chế độ cho DNNVV thay thế Thông tư 133; chế độ cho doanh nghiệp lớn (Thông tư 99 tiệm cận chuẩn mực quốc tế); và áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS) cho các doanh nghiệp toàn cầu.
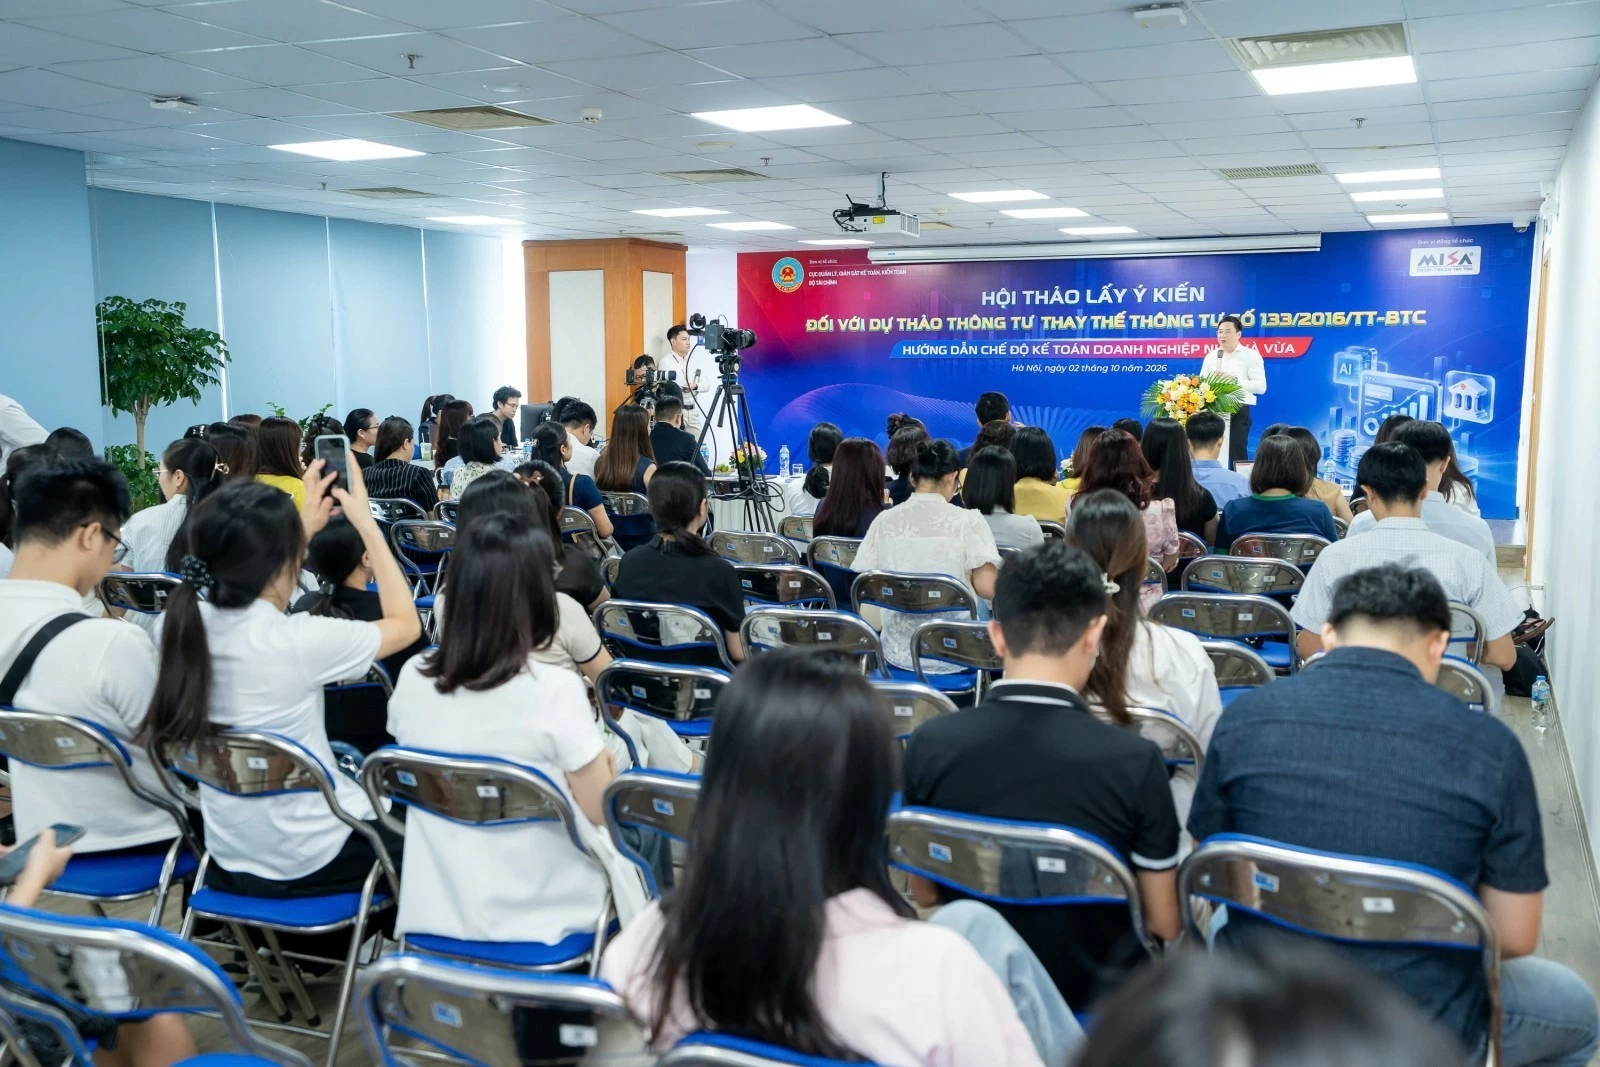 |
| Quang cảnh hội thảo. Ảnh: Ngô Hạnh |
Đáng chú ý, cơ quan quản lý đang phối hợp cùng MISA chuẩn hóa các phần mềm định hướng kết nối trực tiếp với cơ sở dữ liệu quốc gia và cơ quan thuế. Bộ Tài chính cam kết thẩm định và bảo đảm ba tiêu chí cho phần mềm định hướng: chất lượng chuẩn chỉ, chi phí tiếp cận thấp nhất và dịch vụ hậu mãi chu đáo, giúp giảm thiểu tối đa chi phí tuân thủ cho doanh nghiệp.
Những điểm đổi mới căn bản trong dự thảo Thông tư thay thế Thông tư 133
Trình bày tại hội thảo, ông Trịnh Đức Vinh - Phó Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán cho biết, dự kiến Thông tư mới sẽ được ban hành vào cuối năm nay và có hiệu lực từ ngày 1/1/2028, trao khoảng thời gian 1 năm để doanh nghiệp chuẩn bị chuyển đổi.
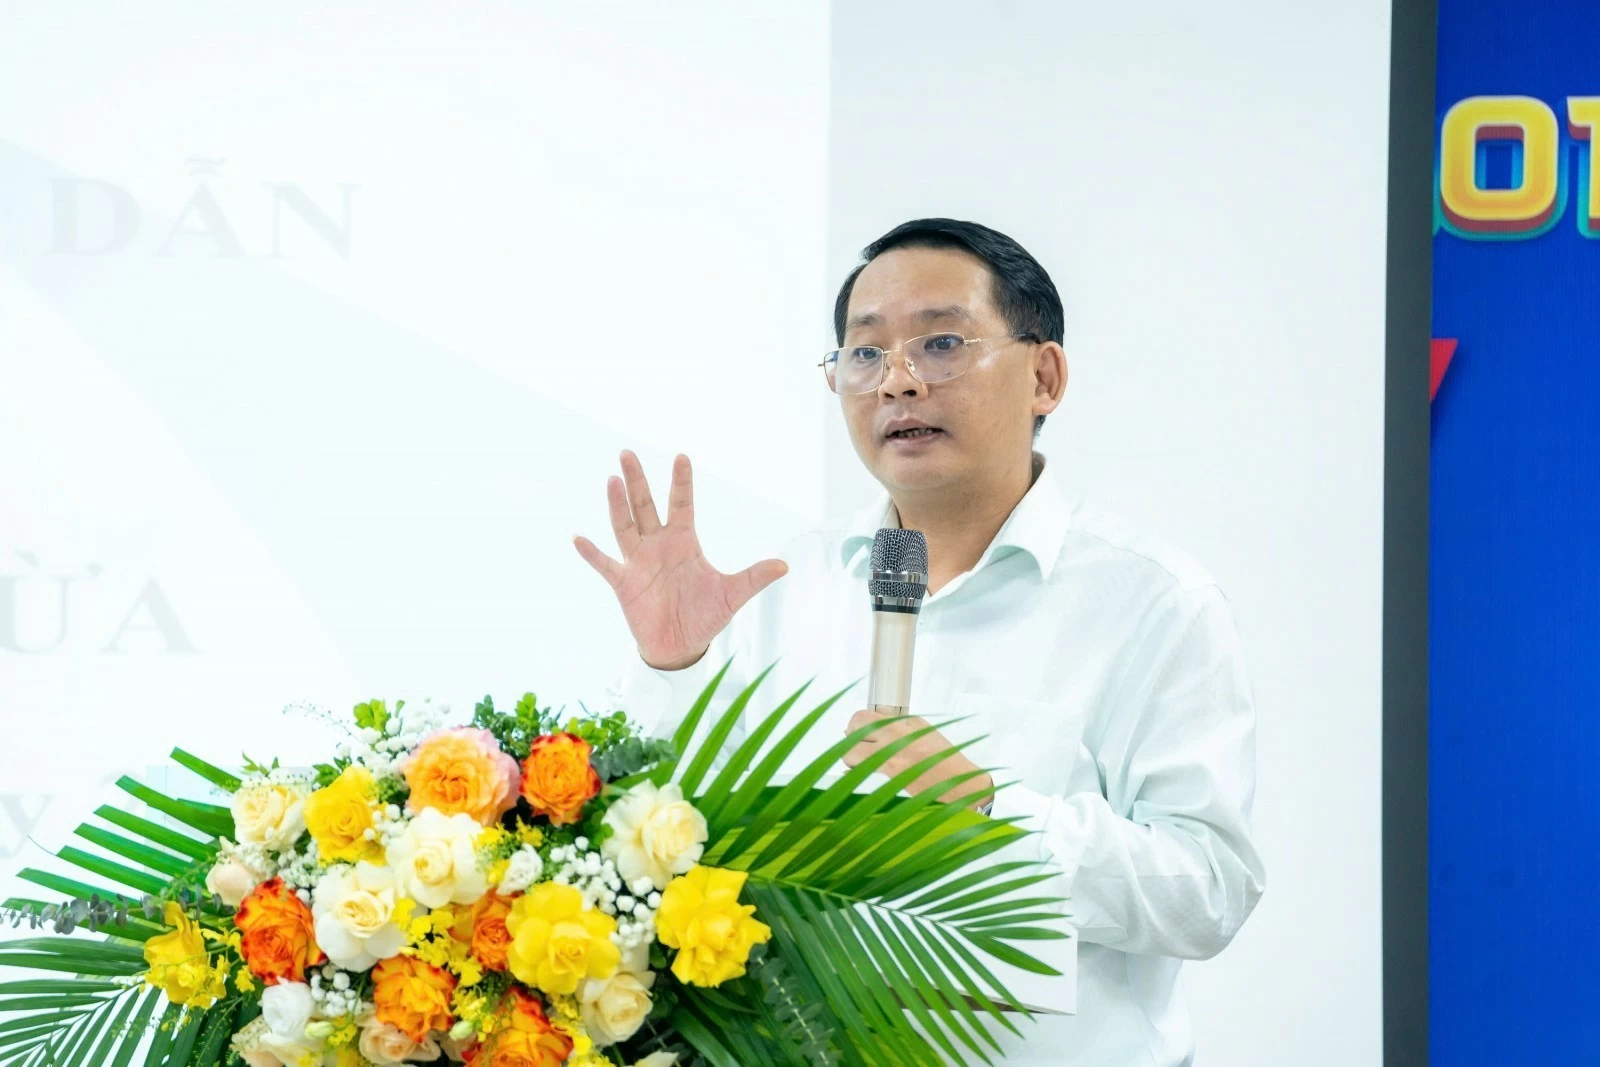 |
| Phó Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) Trịnh Đức Vinh trình bày các nội dung cơ bản sửa đổi trong dự thảo Thông tư thay thế Thông tư 133. Ảnh: Ngô Hạnh |
Dự thảo mang đến những cải cách tư duy quản lý và kỹ thuật kế toán đột phá, cụ thể:
Đổi mới kết cấu Báo cáo tài chính: Bỏ phân loại tài sản và nợ phải trả theo “ngắn hạn - dài hạn”. Báo cáo sẽ trình bày theo tính thanh khoản giảm dần (tài sản dễ chuyển đổi thành tiền xếp trên). Kế toán không cần thực hiện thao tác tái phân loại phức tạp khi thời gian còn lại dưới 12 tháng.
Cắt giảm triệt để hệ thống tài khoản: Thu gọn từ 49 tài khoản xuống còn 22 tài khoản cô đọng. Áp dụng nguyên tắc 1 tài khoản chạy lên 1 chỉ tiêu trên Báo cáo tài chính, triệt tiêu tình trạng chéo dữ liệu phức tạp trước đây.
Phân cấp, phân quyền mạnh mẽ: Doanh nghiệp có quyền tự chủ sửa đổi, bổ sung tài khoản cấp 1, cấp 2 phù hợp với đặc thù quản trị mà không phải xin phép cơ quan nhà nước. Người đại diện theo pháp luật sẽ phê duyệt và công bố phương án này (khuyến khích dưới dạng sổ tay/sách trắng nội bộ).
Thu hẹp khoảng cách Kế toán - Thuế: Giảm thiểu tối đa các khoản chênh lệch để tiết kiệm chi phí tuân thủ, đồng thời đơn giản hóa các nghiệp vụ phức tạp như ghi nhận thẳng doanh thu tài chính hoặc chi phí đối với giao dịch biếu tặng, khuyến mại.
Nâng tầm vai trò người làm kế toán: Khi công nghệ và AI đã hỗ trợ đắc lực khâu định khoản và nhập liệu tự động, nhân sự kế toán cần thoát khỏi tư duy ghi sổ thuần túy (“Nợ - Có”) để tập trung vào kỹ năng lập, phân tích Báo cáo tài chính và tham mưu chiến lược cho ban lãnh đạo.
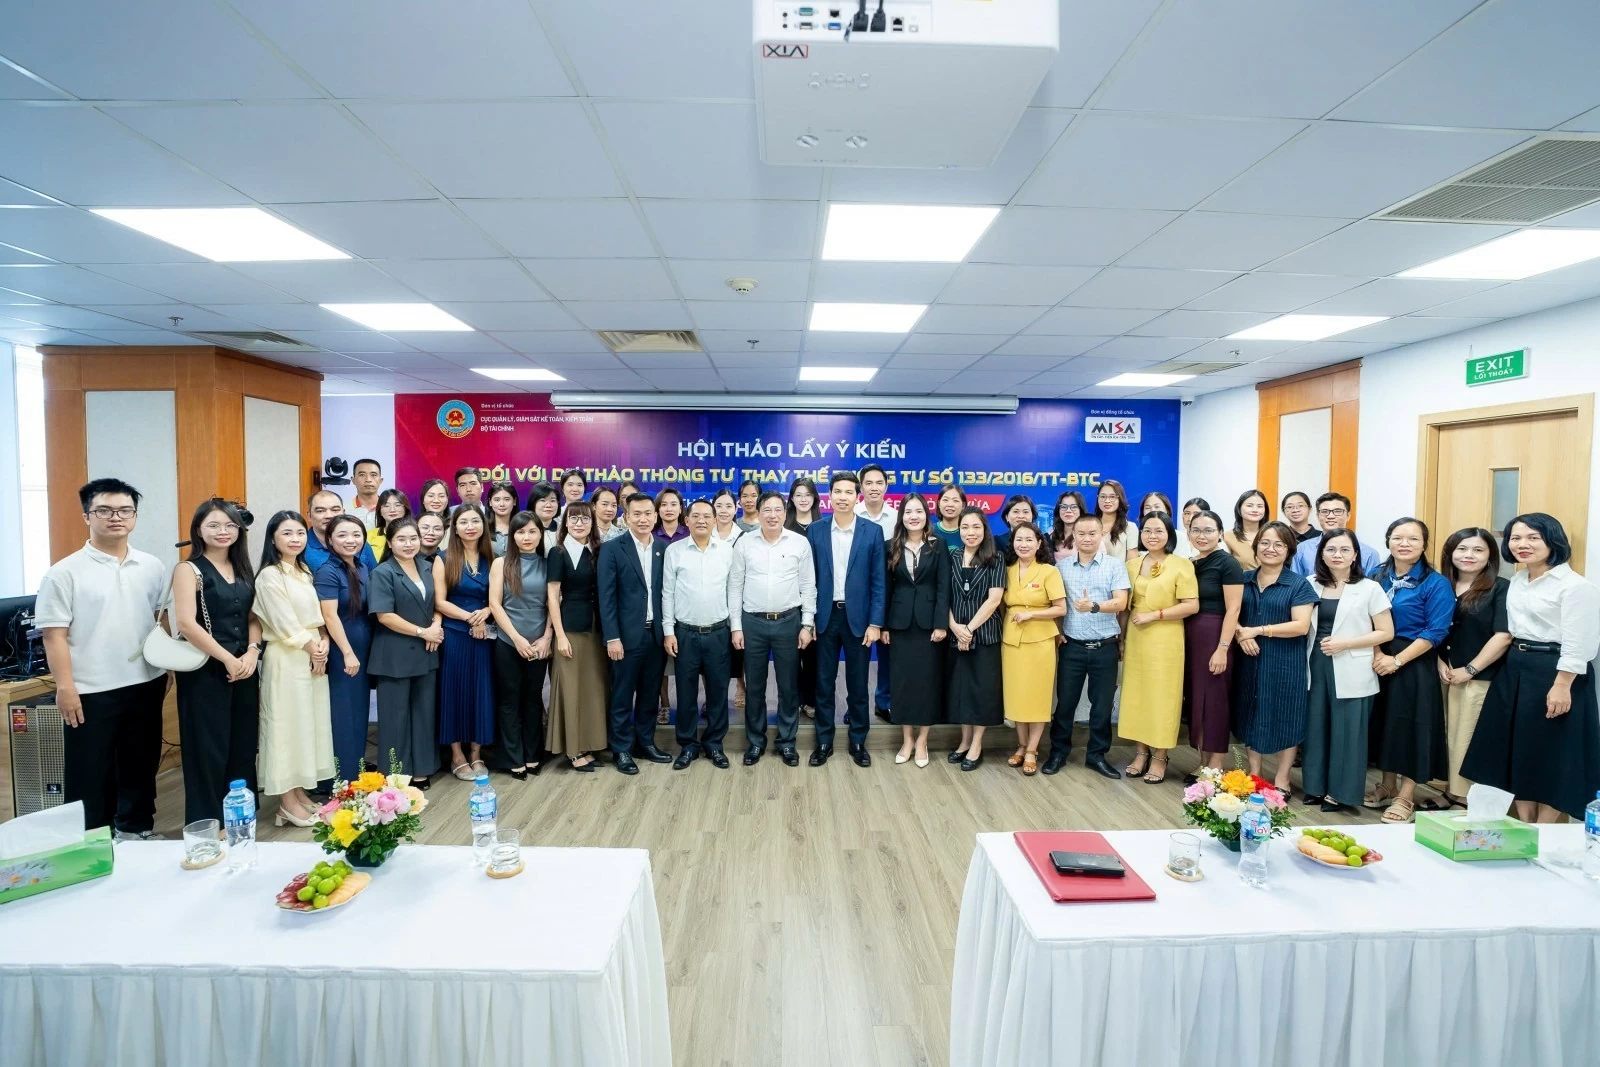 |
| Các đại biểu tham gia hội thảo chụp hình lưu niệm. Ảnh: Ngô Hạnh |
Sự kiện đã ghi nhận nhiều ý kiến đóng góp thẳng thắn từ cộng đồng doanh nghiệp và các chuyên gia phần mềm, tạo nền tảng quan trọng để Bộ Tài chính tiếp tục hoàn thiện dự thảo văn bản theo hướng rõ ràng, khả thi, phù hợp với hoạt động của doanh nghiệp nhỏ và vừa.