Đây là bước đi quan trọng để Việt Nam khẳng định áp dụng thuế tối thiểu toàn cầu và chính thức tham gia vào một "sân chơi" lớn của thế giới. Nghị quyết giao Chính phủ, các bộ, trong phạm vi nhiệm vụ chuẩn bị các điều kiện cần thiết tổ chức triển khai thực hiện.
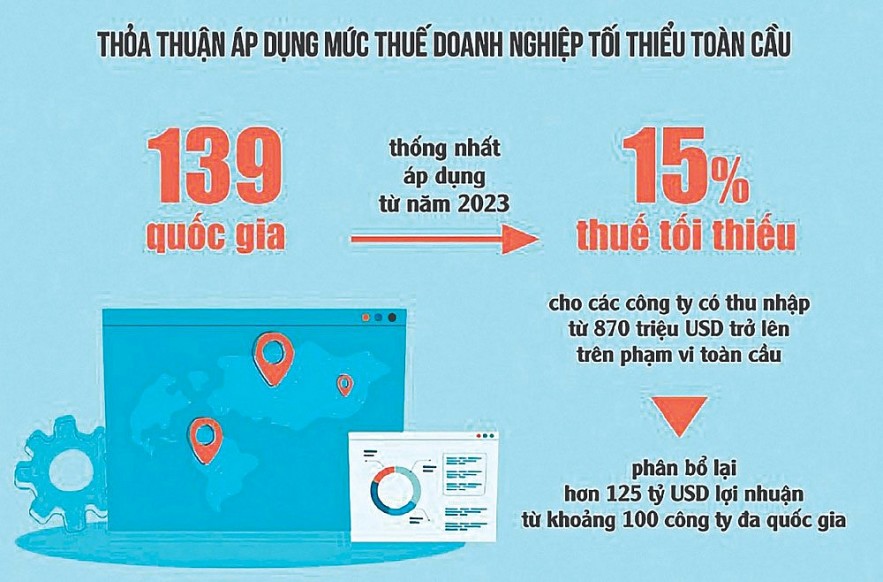 |
| Nguồn: OECD. Đồ họa: Hồng Vân |
Ước tăng thu 14.600 tỷ đồng khi áp dụng
Nghị quyết số 107/2023/QH15 (Nghị quyết 107) về việc áp dụng thuế thu nhập doanh nghiệp bổ sung, theo quy định chống xói mòn cơ sở thuế toàn cầu bao gồm 8 điều và 1 phụ lục. Một số điểm đáng lưu ý tại Nghị quyết 107 là người nộp thuế là đơn vị hợp thành của tập đoàn đa quốc gia có doanh thu trong báo cáo tài chính hợp nhất của công ty mẹ tối cao ít nhất 2 năm trong 4 năm liền kề trước năm tài chính tương đương 750 triệu euro (EUR) trở lên trừ một số trường hợp theo quy định.
| Cung cấp thông tin cụ thể cho doanh nghiệp Tổng cục Thuế đã có thư ngỏ khuyến khích các doanh nghiệp trao đổi, làm việc với cơ quan thuế quản lý trực tiếp, cung cấp thông tin cụ thể về: mô hình hoạt động và sở hữu của tập đoàn: đối với các công ty thuộc tập đoàn có công ty mẹ tối cao tại nước ngoài: thông tin về tên công ty mẹ tối cao, quốc gia công ty mẹ tối cao, các công ty thành viên khác cùng tập đoàn tại Việt Nam; thông tin về các quốc gia tập đoàn có hoạt động đầu tư, các công ty thành viên tại từng quốc gia, tỷ lệ vốn sở hữu tại từng công ty thành viên…, cần thiết để ước tính tác động của quy định thuế tối thiểu toàn cầu. |
Cùng với đó, Nghị quyết 107 quy định 2 nội dung về việc áp dụng thuế thu nhập doanh nghiệp bổ sung gồm: quy định bổ sung tối thiểu nội địa đạt chuẩn, áp dụng cho đơn vị hợp thành hoặc tập hợp các đơn vị hợp thành của tập đoàn đa quốc gia nêu trên, có hoạt động sản xuất kinh doanh tại Việt Nam trong năm tài chính; quy định tổng hợp thu nhập chịu thuế tối thiểu (IIR) áp dụng cho công ty mẹ tối cao, công ty mẹ bị sở hữu một phần, công ty mẹ trung gian tại Việt Nam là đơn vị hợp thành của tập đoàn đa quốc gia nêu trên, nắm giữ trực tiếp hoặc gián tiếp quyền sở hữu đơn vị hợp thành chịu thuế suất thấp tại nước ngoài theo quy định về thuế tối thiểu toàn cầu tại bất kỳ thời điểm nào trong năm tài chính.
Thuế suất tối thiểu được quy định là 15%. Người nộp thuế phải kê khai tờ khai thông tin theo quy định về thuế tối thiểu toàn cầu; tờ khai thuế thu nhập doanh nghiệp bổ sung kèm theo bản thuyết minh giải trình chênh lệch do khác biệt giữa các chuẩn mực kế toán tài chính.
Theo số liệu quyết toán thuế thu nhập doanh nghiệp năm 2022, Tổng cục Thuế tính toán sơ bộ có khoảng 122 tập đoàn nước ngoài đầu tư vào Việt Nam chịu ảnh hưởng của quy định bổ sung tối thiểu nội địa đạt chuẩn và số thuế bổ sung ước tính thu được khoảng 14.600 tỷ đồng.
Cũng theo tính toán sơ bộ dựa trên số liệu quyết toán thuế thu nhập doanh nghiệp năm 2022, nếu Việt Nam áp dụng quy định tổng hợp thu nhập chịu thuế tối thiểu (IIR), sẽ có 6 tập đoàn của Việt Nam thuộc đối tượng áp dụng và số thuế thu nhập doanh nghiệp bổ sung Việt Nam có thể thu được dự kiến khoảng gần 73 tỷ đồng (trong trường hợp các nước nhận đầu tư không áp dụng quy định bổ sung tối thiểu nội địa đạt chuẩn).
Khẩn trương chuẩn bị các điều kiện cần thiết
Đến nay, đã có hơn 140 nước trên thế giới sẽ áp dụng thuế tối thiểu toàn cầu từ năm 2024, để thu thêm phần chênh lệch từ mức thuế thực tế so với thuế tối thiểu toàn cầu (15%), trong đó có các nước có số vốn đầu tư lớn vào Việt Nam như: Hàn Quốc, Nhật Bản, Singapore... Các nước nhận vốn đầu tư từ nước ngoài, tương tự như Việt Nam đang nghiên cứu để đưa ra chính sách ứng phó thuế tối thiểu toàn cầu, trong đó có việc áp dụng quy định bổ sung tối thiểu nội địa đạt chuẩn để tránh việc nộp thuế bổ sung đối với phần thu nhập của công ty thành viên có thuế suất thực tế thấp hơn mức tối thiểu về các nước có công ty mẹ đóng trụ sở chính.
Thuế tối thiểu toàn cầu không phải là điều ước quốc tế, không phải là cam kết quốc tế, không bắt buộc các quốc gia phải áp dụng. Tuy nhiên, nếu Việt Nam không áp dụng thì vẫn phải chấp nhận việc các quốc gia khác áp dụng thuế tối thiểu toàn cầu, có quyền thu thuế bổ sung đối với các doanh nghiệp tại Việt Nam (nếu thuộc đối tượng áp dụng) mà được hưởng mức thuế suất thực tế tại Việt Nam thấp hơn mức tối thiểu toàn cầu 15%, đặc biệt là các doanh nghiệp có vốn đầu tư nước ngoài.
Theo hướng dẫn về quy định chống xói mòn cơ sở thuế toàn cầu, thuế tối thiểu toàn cầu có bản chất là thuế thu nhập doanh nghiệp bổ sung và các nước cần quy định trong hệ thống pháp luật của mình cho phù hợp.
Tại Nghị quyết 107, Quốc hội giao Chính phủ, các bộ, trong phạm vi nhiệm vụ, quyền hạn, chịu trách nhiệm tổ chức, triển khai thực hiện các nội dung, chính sách quy định tại nghị quyết; khẩn trương chuẩn bị các điều kiện cần thiết để bảo đảm cho việc thực hiện nghị quyết.
Cùng với đó, nghị quyết giao Chính phủ, các bộ chú trọng tổ chức thực hiện các hoạt động hợp tác đa phương về trao đổi thông tin tự động phục vụ việc thu thuế tối thiểu toàn cầu; xây dựng kế hoạch, lộ trình triển khai chính thức, phân công trách nhiệm, tổ chức bộ máy, nguồn lực để kịp thời đáp ứng năng lực thực hiện cho cơ quan thuế, có biện pháp nâng cao tuân thủ tự nguyện cho người nộp thuế.
Ông Lưu Đức Huy - Vụ trưởng Vụ Chính sách (Tổng cục Thuế), cho biết hiện nay, Bộ Tài chính (Tổng cục Thuế) đang khẩn trương triển khai xây dựng nghị định quy định chi tiết các nội dung được giao trong nghị quyết để bảo đảm đầy đủ các căn cứ pháp lý, đồng bộ, thống nhất với quy định tại Nghị quyết 107 để triển khai thực hiện.
| BÀ NGUYỄN THỊ CÚC - CHỦ TỊCH HỘI TƯ VẤN THUẾ VIỆT NAM: Cần thành lập quỹ hỗ trợ đầu tư từ nguồn thu tăng thêm Để cải thiện môi trường đầu tư thuận lợi, tạo điều kiện giữ chân các nhà đầu tư đang hoạt động sản xuất kinh doanh tại Việt Nam và tiếp tục thu hút đầu tư mới, Chính phủ cần xử lý đồng bộ nhiều vấn đề. Cụ thể, cần thành lập quỹ hỗ trợ đầu tư từ nguồn thu tăng thêm khi thực hiện thuế tối thiểu toàn cầu và các nguồn hợp pháp khác. Đồng thời, cơ quan chức năng thực hiện quản lý, sử dụng nguồn thu này một cách hợp lý, đúng mục đích nhằm ổn định môi trường đầu tư, khuyến khích thu hút các nhà đầu tư chiến lược, các tập đoàn đa quốc gia và hỗ trợ các doanh nghiệp trong nước trong một số lĩnh vực cần khuyến khích đầu tư. Cùng với việc thành lập, quản lý, sử dụng quỹ hỗ trợ đầu tư, phải rà soát tổng thể để hoàn thiện đồng bộ hệ thống chính sách, pháp luật về khuyến khích đầu tư đáp ứng yêu cầu phát triển hoạt động sản xuất kinh doanh của doanh nghiệp, góp phần tăng trưởng kinh tế. BÀ NGUYỄN MINH THẢO - VIỆN NGHIÊN CỨU QUẢN LÝ KINH TẾ TRUNG ƯƠNG: Coi trọng cải cách, cải thiện môi trường kinh doanh giữ chân nhà đầu tư Để giữ chân nhà đầu tư cơ quan quản lý cần tiếp tục coi trọng cải cách, cải thiện môi trường kinh doanh, coi đây là giải pháp trợ lực đưa doanh nghiệp vượt qua khủng hoảng. Hoạt động đối thoại, trao đổi với nhà đầu tư, doanh nghiệp cần đảm bảo thực chất, giải quyết ngay các khó khăn, vướng mắc cho nhà đầu tư. Kinh nghiệm quốc tế cũng như trong nước cho thấy cải cách mạnh mẽ, cải thiện môi trường kinh doanh là hỗ trợ thiết thực, hiệu quả và có giá trị nhất đối với doanh nghiệp trong thời kỳ sau khủng hoảng. Đây cũng là thời điểm để tạo đột phá về cải cách, qua đó, giúp địa phương và nền kinh tế phục hồi và phát triển. |