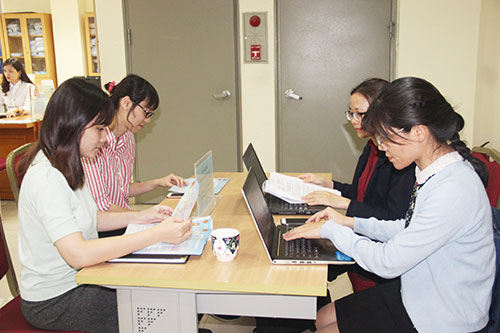
Nhân viên một đại lý thuế (bìa phải) đang tư vấn cho người nộp thuế hoàn thiện hồ sơ quyết toán thuế. Ảnh: Nhật Minh
TBTCVN có cuộc trao đổi với ông Nguyễn Đình Cư - Phó Chủ tịch Hội Tư vấn thuế Việt Nam, xung quanh vấn đề này.
PV: Vừa qua Bộ Tài chính đã ban hành Thông tư số 10/2021/TT-BTC hướng dẫn quản lý hành nghề dịch vụ làm thủ tục về thuế, có hiệu lực từ 12/3/2021. Xin ông cho biết những điểm mới cơ bản của thông tư này là gì?
Ông Nguyễn Đình Cư: Bộ Tài chính đã ban hành Thông tư số 10/2021/TT-BTC thay thế Thông tư số 117/2012/TT-BTC hướng dẫn thi hành một số điều của Luật Quản lý thuế số 38 về quản lý hành nghề dịch vụ làm thủ tục về thuế (gọi tắt là dịch vụ đại lý thuế). Các nội dung mới cơ bản của thông tư này liên quan đến quy định về cấp, xác nhận đủ điều kiện kinh doanh dịch vụ đại lý thuế, các dịch vụ đại lý thuế được cung cấp cho người nộp thuế, bao gồm cả dịch vụ kế toán cho doanh nghiệp siêu nhỏ và các tiêu chuẩn đối với người được cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế.
 |
| Ông Nguyễn Đình Cư |
Một nội dung mới quan trọng được đề cập tại thông tư, phù hợp với quy định tại Luật Quản lý thuế số 38 là hướng dẫn các điều kiện để đại lý thuế thực hiện cung cấp dịch vụ kế toán cho các doanh nghiệp siêu nhỏ. Theo đó, đại lý thuế có ít nhất một nhân viên đại lý thuế, có chứng chỉ kế toán viên làm việc toàn thời gian tại doanh nghiệp được đăng ký cung cấp dịch vụ kế toán cho doanh nghiệp siêu nhỏ (doanh nghiệp siêu nhỏ xác định theo các tiêu thức quy định tại Luật Hỗ trợ doanh nghiệp nhỏ và vừa).
PV: Một trong những nội dung được nhiều người quan tâm, đó là đại lý thuế và người đăng ký hành nghề làm thủ tục về thuế hàng năm phải cập nhật kiến thức về thuế. Xin ông cho biết quy định cụ thể về việc cập nhật kiến thức này theo thông tư là gì?
Ông Nguyễn Đình Cư: Thông tư số 10/2021/TT-BTC có một chương hướng dẫn về cập nhật kiến thức bắt buộc hàng năm đối với các cá nhân có chứng chỉ hành nghề. Kể từ ngày 1/1/2022 trở đi, nhân viên đại lý thuế hành nghề phải chứng minh đã dự đủ số giờ cập nhật kiến thức bắt buộc quy định thì mới được tiếp tục hành nghề. Như vậy, việc cập nhật kiến thức cho các nhân viên đại lý thuế có chứng chỉ hành nghề sẽ được triển khai ngay trong năm 2021. Hội Tư vấn thuế Việt Nam sẽ là một trong các tổ chức thực hiện việc đào tạo cập nhật kiến thức bắt buộc cho các cá nhân có chứng chỉ hành nghề đại lý thuế.
Nội dung cập nhật kiến thức gồm: Các quy định của pháp luật về thuế, phí, lệ phí và nội dung liên quan đến quản lý thuế. Các quy định của pháp luật về kế toán doanh nghiệp. Thời gian cập nhật kiến thức tối thiểu là 24 giờ trong một năm.
Quy định bắt buộc cập nhật kiến thức nhằm đảm bảo và nâng cao chất lượng hành nghề đại lý thuế, tăng cường hiệu quả quản lý nhà nước đối với hoạt động đại lý thuế, phát triển các dịch vụ hỗ trợ cộng đồng doanh nghiệp và người nộp thuế trong việc tuân thủ pháp luật thuế.
PV: Với việc ban hành Thông tư 10/2021/TT-BTC, đã tạo điện kiện thuận lợi như thế nào đối với các đại lý thuế trong quá trình hành nghề dịch vụ làm thủ tục về thuế, thưa ông?
Ông Nguyễn Đình Cư: Luật Quản lý thuế số 38 đã dành riêng một chương quy định về hoạt động kinh doanh làm thủ tục về thuế. Điều này cho thấy vai trò của các đại lý thuế đóng góp trong việc hỗ trợ cơ quan thuế, cộng đồng doanh nghiệp và người nộp thuế trong việc thực thi các chính sách, pháp luật thuế và quản lý thuế, nâng cao hiệu qủa quản lý thuế và tạo thuận lợi, giảm chi phí tuân thủ cho người nộp thuế.
Cũng với tinh thần cải cách thủ tục hành chính, tạo thuận lợi cho sự phát triển của doanh nghiệp, Thông tư số 10/2021/TT-BTC được thiết kế một cách logic, rõ ràng các nội dung liên quan đến quản lý hành nghề, các hướng dẫn cụ thể cho doanh nghiệp đại lý thuế, nhân viên đại lý thuế tuân thủ trong quá trình hành nghề, cung cấp dịch vụ kê khai, nộp thuế, quyết toán thuế, hỗ trợ người nộp thuế trong quá trình tuân thủ.
Với vai trò đại diện cho các doanh nghiệp và cá nhân hành nghề đại lý thuế, Hội Tư vấn thuế Việt Nam nhận thấy, các quy định mới của Luật Quản lý thuế số 38, Thông tư số 10/2021/TT-BTC đã tạo ra một hành lang pháp lý đầy đủ hơn, rõ ràng và minh bạch hơn cho việc phát triển dịch vụ đại lý thuế.
Thực tế các doanh nghiệp đang hoạt động, ngoài trừ các tập đoàn lớn, các doanh nghiệp có vốn đầu tư nước ngoài có quy mô lớn đều có đội ngũ chuyên gia pháp lý riêng, còn lại hầu hết các doanh nghiệp không đủ tiềm lực để tuyển dụng, đào tạo chuyên gia pháp chế trong việc giám sát, quản lý tuân thủ pháp luật nói chung và pháp luật thuế nói riêng. Hoạt động của các công ty tư vấn thuế, đại lý thuế là rất hữu ích, giúp doanh nghiệp, người nộp thuế hiểu biết và tuân thủ đầy đủ và chính xác các nghĩa vụ thuế đối với nhà nước.
PV: Xin cảm ơn ông!
| Hướng dẫn cụ thể quản lý hành nghề đại lý thuế
“Một trong các nội dung của Thông tư số 10/2021/TT-BTC được các đại lý thuế đánh gia cao, đó là nội dung hướng dẫn cụ thể về quản lý hành nghề đối với đại lý thuế và nhân viên đại lý thuế, theo đó xác định rõ phạm vi trách nhiệm của đại lý thuế trong việc thực hiện hợp đồng cung cấp dịch vụ với người nộp thuế, bao gồm cả việc cung cấp dịch vụ kế toán cho doanh nghiệp siêu nhỏ, trách nhiệm thay mặt người nộp thuế giải trình với cơ quan thuế. Hơn nữa, người nộp thuế sẽ không còn phải cung cấp cho cơ quan thuế hợp đồng dịch vụ làm thủ tục về thuế ký với đại lý thuế khi thực hiện trách nhiệm thông báo sử dụng dịch vụ đại lý thuế với cơ quan thuế”. - Ông Nguyễn Đình Cư |
Nhật Minh (thực hiện)












