 |
| Nguồn: Cục Thuế Quảng Nam. Đồ họa: Phương Anh |
PV: Xin ông cho biết quan hệ liên kết là những quan hệ nào? Doanh nghiệp (DN) có hoạt động giao dịch liên kết thực hiện quyết toán thuế thu nhập doanh nghiệp (TNDN) cần lưu ý gì khi kê khai xác định giá giao dịch liên kết, thưa ông?
Ông Võ Hùng: Về quan hệ liên kết, theo quy định tại Điều 5 Nghị định số 132/2020/NĐ-CP (Nghị định 132) của Chính phủ quy định, các bên có quan hệ liên kết là các bên có mối quan hệ thuộc một trong các trường hợp như: Một bên tham gia trực tiếp, hoặc gián tiếp vào việc điều hành, kiểm soát, góp vốn hoặc đầu tư vào bên kia; hoặc các bên trực tiếp hay gián tiếp cùng chịu sự điều hành, kiểm soát, góp vốn hoặc đầu tư của một bên khác.
Trong đó tại khoản 2 Điều 5 Nghị định quy định 11 trường hợp cụ thể về quan hệ liên kết, ví dụ như: Một DN nắm giữ trực tiếp, hoặc gián tiếp ít nhất 25% vốn góp của chủ sở hữu của DN kia; cả hai DN đều có ít nhất 25% vốn góp của chủ sở hữu do một bên thứ ba nắm giữ trực tiếp, hoặc gián tiếp; Một DN là cổ đông lớn nhất về vốn góp của chủ sở hữu và nắm giữ trực tiếp, hoặc gián tiếp ít nhất 10% tổng số cổ phần của DN kia…
Khi thực hiện quyết toán thuế, DN cần rà soát, nếu có phát sinh các giao dịch liên kết như: các giao dịch mua, bán, trao đổi, thuê, cho thuê, mượn, cho mượn, chuyển giao, chuyển nhượng hàng hóa, cung cấp dịch vụ; vay, cho vay, dịch vụ tài chính, đảm bảo tài chính và các công cụ tài chính khác.
Hoặc mua, bán, trao đổi, thuê, cho thuê, mượn, cho mượn, chuyển giao, chuyển nhượng tài sản hữu hình, tài sản vô hình và thỏa thuận mua, bán, sử dụng chung nguồn lực như tài sản, vốn, lao động, chia sẻ chi phí giữa các bên có quan hệ liên kết quy định tại Điều 5 Nghị định 132 thì NNT phải loại trừ các yếu tố làm giảm nghĩa vụ thuế do quan hệ liên kết chi phối, tác động để kê khai, xác định nghĩa vụ thuế đối với các giao dịch liên kết tương đương với các giao dịch độc lập có cùng điều kiện và thực hiện nộp các phụ lục giao dịch liên kết kèm theo quyết toán thuế TNDN năm.
Trừ các giao dịch kinh doanh đối với hàng hóa, dịch vụ thuộc phạm vi điều chỉnh giá của Nhà nước thực hiện theo quy định của pháp luật về giá và trừ các trường hợp được miễn kê khai được quy định tại Điều 19 Nghị định số 132.
Trong năm tài chính, DN không phát sinh giao dịch với bên có quan hệ liên kết thì không phải lập báo cáo các phụ lục giao dịch liên kết.
| Cần chủ động nộp hồ sơ quyết toán thuế sớm Theo Cục Thuế tỉnh Quảng Ngãi, toàn tỉnh hiện có gần 8.600 doanh nghiệp, tổ chức đang hoạt động. Cục Thuế tỉnh Quảng Ngãi khuyến nghị, NNT cũng nên chủ động nộp hồ sơ quyết toán thuế sớm, tránh nộp dồn những ngày cuối cùng của thời hạn nộp quyết toán, vì có thể bị nghẽn mạng và trễ hạn nộp. |
PV: Theo quy định thì có mấy phương pháp xác định giá giao dịch liên kết, thưa ông?
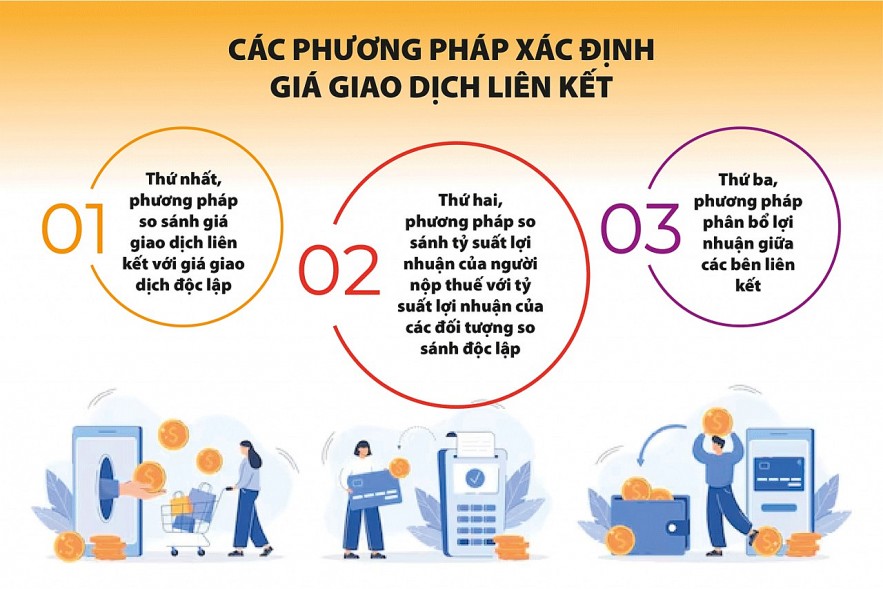
Ông Võ Hùng: Theo quy định tại Điều 13, Điều 14, Điều 15 Nghị định 132, có 3 phương pháp xác định giá xác định giá giao dịch liên kết. Thứ nhất, phương pháp so sánh giá giao dịch liên kết với giá giao dịch độc lập; thứ hai, phương pháp so sánh tỷ suất lợi nhuận của người nộp thuế (NNT) với tỷ suất lợi nhuận của các đối tượng so sánh độc lập; thứ ba, phương pháp phân bổ lợi nhuận giữa các bên liên kết.
PV: Các trường hợp NNT được miễn kê khai, miễn lập hồ sơ xác định giá giao dịch liên kết là những trường hợp nào, thưa ông?
Ông Võ Hùng: Điều 19 Nghị định 132 của Chính phủ quy định các trường hợp miễn kê khai gồm: NNT được miễn kê khai xác định giá giao dịch liên kết tại mục III, mục IV Phụ lục I, miễn lập hồ sơ xác định giá giao dịch liên kết trong trường hợp chỉ phát sinh giao dịch với các bên liên kết là đối tượng nộp thuế TNDN tại Việt Nam, áp dụng cùng mức thuế suất thuế TNDN với NNT và không bên nào được hưởng ưu đãi thuế TNDN trong kỳ tính thuế, nhưng phải kê khai căn cứ miễn trừ tại mục I, mục II tại Phụ lục I.
NNT có trách nhiệm kê khai xác định giá giao dịch liên kết theo Phụ lục I, nhưng được miễn lập hồ sơ xác định giá giao dịch liên kết trong các trường hợp sau: NNT có phát sinh giao dịch liên kết nhưng tổng doanh thu của kỳ tính thuế nhỏ hơn 50 tỷ đồng và tổng tất cả các giao dịch liên kết của kỳ tính thuế nhỏ hơn 30 tỷ đồng; NNT đã ký kết thỏa thuận trước về phương pháp xác định giá tính thuế thực hiện nộp báo cáo thường niên theo quy định pháp luật về thỏa thuận trước về phương pháp xác định giá tính thuế.
NNT thực hiện chức năng kinh doanh đơn giản, không phát sinh doanh thu, chi phí từ hoạt động khai thác và sử dụng tài sản vô hình có doanh thu nhỏ hơn 200 tỷ đồng, áp dụng tỷ suất lợi nhuận thuần trước lãi vay và thuế TNDN trên doanh thu, theo lĩnh vực: Phân phối: 5% trở lên; sản xuất: 10% trở lên; gia công: 15% trở lên.
PV: Xin ông cho biết, các khoản chi phí (đặc thù) không được trừ để tính thuế TNDN đối với DN có giao dịch liên kết là những khoản chi phí nào?
Ông Võ Hùng: Theo quy định tại Điều 16 Nghị định 132 quy định các khoản chi phí không được trừ khi xác định chi phí để tính thuế đối với DN có giao dịch liên kết bao gồm: Thứ nhất, chi phí của giao dịch liên kết không phù hợp bản chất giao dịch độc lập hoặc không góp phần tạo ra doanh thu, thu nhập cho hoạt động sản xuất kinh doanh của NNT không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN trong kỳ.
Thứ hai, chi phí dịch vụ giữa các bên liên kết như: Chi phí phát sinh từ các dịch vụ được cung cấp chỉ nhằm mục đích phục vụ lợi ích hoặc tạo giá trị cho các bên liên kết khác; dịch vụ phục vụ lợi ích cổ đông của bên liên kết; dịch vụ tính phí trùng lắp do nhiều bên liên kết cung cấp cho cùng một loại dịch vụ, không xác định được giá trị gia tăng cho NNT; dịch vụ về bản chất là các lợi ích NNT nhận được do là thành viên của một tập đoàn và chi phí mà bên liên kết cộng thêm đối với dịch vụ do bên thứ ba cung cấp thông qua trung gian bên liên kết không đóng góp thêm giá trị cho dịch vụ.
Thứ ba, chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ của NNT vượt quá 30% của tổng lợi nhuận thuần từ hoạt động kinh doanh trong kỳ cộng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ cộng chi phí khấu hao phát sinh trong kỳ của NNT.
PV: Xin cảm ơn ông!
| Trách nhiệm của người nộp thuế trong kê khai, xác định giá giao dịch liên kết Điều 18 Nghị định 132/2020/NĐ-CP của Chính phủ quy định, NNT có giao dịch liên kết có trách nhiệm kê khai, xác định giá giao dịch liên kết, không làm giảm nghĩa vụ thuế TNDN phải nộp tại Việt Nam theo quy định tại Nghị định này. NNT có giao dịch liên kết thuộc phạm vi điều chỉnh tại Nghị định này có trách nhiệm kê khai thông tin về quan hệ liên kết và giao dịch liên kết theo Phụ lục I, Phụ lục II, Phụ lục III ban hành kèm theo Nghị định 132/2020/NĐ-CP và nộp cùng tờ khai quyết toán thuế TNDN. NNT có trách nhiệm lưu giữ và cung cấp hồ sơ xác định giá giao dịch liên kết theo yêu cầu của cơ quan thuế trong quá trình tham vấn trước khi tiến hành thanh tra, kiểm tra và khi tiến hành thanh tra tại đơn vị. Công ty tư vấn, kiểm toán độc lập hoặc công ty kinh doanh làm thủ tục về thuế là đại diện cho NNT lập hồ sơ xác định giá giao dịch liên kết có trách nhiệm tuân thủ pháp luật quản lý thuế đối với DN có quan hệ liên kết quy định tại Nghị định 132/2020/NĐ-CP và chịu trách nhiệm trước pháp luật theo quy định. |