Đã xử lý được trên 36.500 tỷ đồng nợ thuế
Tổng cục Thuế cho biết, thực hiện Nghị quyết 94/2019/QH14 của Quốc hội về khoanh nợ tiền thuế, xóa nợ tiền phạt chậm nộp, tiền chậm nộp đối với người nộp thuế không còn khả năng nộp ngân sách nhà nước có hiệu lực 1/7/2020, lũy kế đến cuối tháng 2/2023 toàn ngành Thuế xử lý ước đạt 36.584 tỷ đồng. Trong đó: xử lý khoanh nợ tiền thuế là 28.983 tỷ đồng; xử lý xóa nợ tiền phạt chậm nộp, tiền chậm nộp là 7.601 tỷ đồng.
Đối với công tác quản lý nợ thuế, Tổng cục Thuế cho biết, lũy kế tính đến cuối tháng 2/2023, toàn ngành thu ước thu được 8.313 tỷ đồng nợ thuế. Trong đó: thu bằng biện pháp quản lý nợ được 7.628 tỷ đồng; thu bằng biện pháp cưỡng chế nợ được 685 tỷ đồng.
Ước tính đến thời điểm ngày 28/2/2023, tổng số tiền thuế nợ toàn ngành Thuế đang quản lý là 143.970 tỷ đồng, tăng 1,5% so với thời điểm ngày 31/1/2023, giảm 2,4% so với thời điểm ngày 31/12/2022. Theo Tổng cục Thuế, nếu không kể số tiền thuế nợ đang xử lý và tiền thuế nợ đang khiếu nại, khiếu kiện thì tổng số tiền thuế nợ ước tính đến thời điểm 28/2/2023 là 124.388 tỷ đồng, tăng 1,1% so với thời điểm ngày 31/1/2023, giảm 1,8% so với thời điểm ngày 31/12/2022.
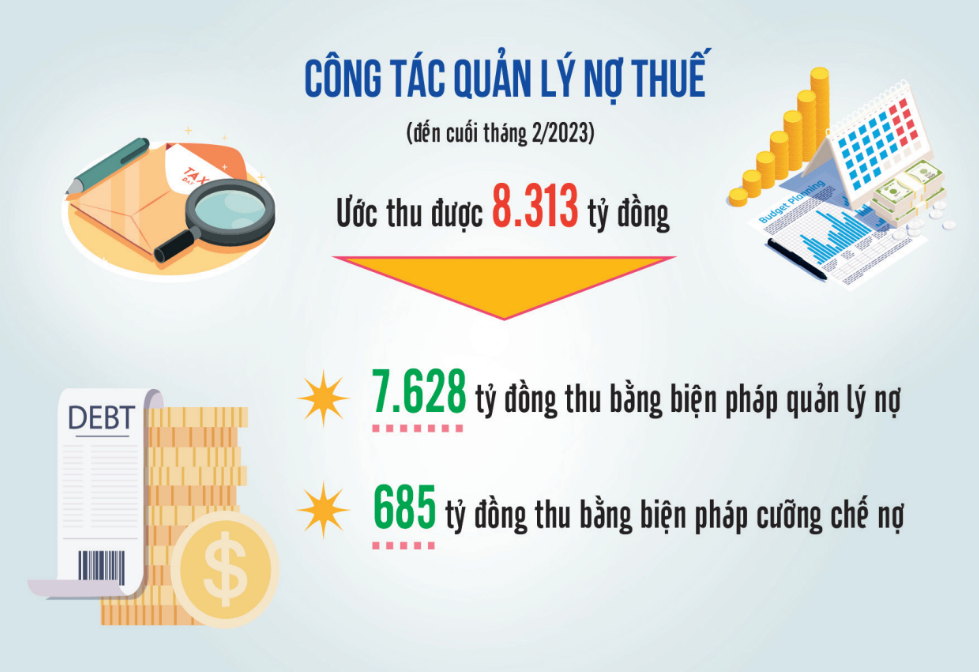 |
| Nguồn: Tổng cục Thuế. Đồ họa: Thế Dương |
Trong đó, nợ tiền thuế có khả năng thu ước tính là 77.582 tỷ đồng, tăng 1,1% so với thời điểm ngày 31/1/2023, tăng 0,3% so với thời điểm ngày 31/12/2022; tiền phạt và tiền chậm nộp của nợ có khả năng thu ước tính là 25.018 tỷ đồng, tăng 1,5% so với thời điểm ngày 31/1/2023, giảm 6,6% so với thời điểm ngày 31/12/2022. Đặc biệt, tiền thuế nợ không còn khả năng thu hồi (nợ của người nộp thuế đã chết, mất tích, mất năng lực hành vi dân sự, liên quan đến trách nhiệm hình sự, đã tự giải thể, phá sản, chấm dứt hoạt động sản xuất kinh doanh, không còn hoạt động tại địa chỉ đăng ký kinh doanh) ước tính là 21.788 tỷ đồng, tăng 0,4% so với thời điểm ngày 31/1/2023, giảm 3,3% so với thời điểm ngày 31/12/2022.
Đối với tiền thuế nợ không còn khả năng thu hồi nêu trên, không bao gồm tiền thuế nợ đã được xử lý khoanh nợ theo Nghị quyết số 94 và Luật Quản lý thuế số 38/2019/QH14, thì tiền thuế nợ đang xử lý ước tính là 8.278 tỷ đồng. Tiền thuế nợ đang khiếu nại, khiếu kiện ước tính là 11.254 tỷ đồng.
Sửa đổi quy trình phù hợp với thực tế
Để công tác quản lý nợ thuế hiệu quả, Tổng cục Thuế vừa tổ chức hội nghị tập huấn quy trình quản lý nợ, quy trình cưỡng chế tiền thuế và chia sẻ kinh nghiệm quốc tế. Phát biểu tại hội nghị này, Phó Tổng cục trưởng Tổng cục Thuế - Đặng Ngọc Minh cho rằng, quy trình quản lý nợ đã sửa đổi, bổ sung các nội dung về phân loại nợ thuế, về hồ sơ phân loại nợ thuế để phù hợp với quy định của pháp luật về thuế, pháp luật về đăng ký kinh doanh, luật phá sản…; phù hợp với thông lệ quốc tế và thực tế quản lý.
Quy trình cũng đã bổ sung nội dung, trình tự thực hiện tạm hoãn xuất cảnh, gia hạn tạm hoãn xuất cảnh, hủy bỏ tạm hoãn xuất cảnh. Đây là nội dung hoàn toàn mới được đưa vào hướng dẫn trong quy trình quản lý nợ. Đồng thời, quy trình cưỡng chế tiền thuế nợ đã hướng dẫn các nguyên tắc thực hiện cưỡng chế phù hợp với các quy định của luật và nghị định hướng dẫn. Quy trình được xây dựng trên cơ sở hệ thống công nghệ thông tin sẽ hỗ trợ tối đa trong các bước thực hiện cưỡng chế: từ hỗ trợ lập danh sách người nộp thuế (NNT) chuẩn bị cưỡng chế, lập danh sách NNT phải cưỡng chế, ban hành quyết định cưỡng chế, gửi và công khai quyết định cưỡng chế ở tất cả các biện pháp cưỡng chế.
| Rà soát các trường hợp đã được khoanh nợ, xóa nợ thuế “Tổng cục Thuế đã có Công văn số 681/TCT-QLN ngày 13/3/2023 hướng dẫn cụ thể một số nội dung để triển khai công tác xử lý nợ theo Nghị quyết 94. Theo đó, các cục thuế cần nghiên cứu thực hiện, đặc biệt là rà soát các trường hợp đã thực hiện khoanh nợ, xóa nợ, nếu cần thiết thì xem xét hủy khoanh, hủy xóa theo quy định” - Phó Tổng cục trưởng Tổng cục Thuế Đặng Ngọc Minh |
Lãnh đạo Tổng cục Thuế cho biết, thời gian xử lý nợ theo Nghị quyết 94 sẽ kết thúc vào ngày 30/6/2023. Do đó, các cục thuế địa phương cần tập trung triển khai, đẩy nhanh công tác xóa nợ tiền phạt chậm nộp, tiền chậm nộp; khẩn trương xác định đúng các đối tượng được xử lý nợ theo Nghị quyết 94, thu thập, bổ sung, hoàn thiện và lập đầy đủ hồ sơ xử lý nợ theo hướng dẫn tại Thông tư 69/2020/TT-BTC quy định hồ sơ và trình tự, thủ tục xử lý nợ theo Nghị quyết số 94/2019/QH14 của Quốc hội.
Các cục thuế địa phương đối chiếu, xác định chính xác số tiền thuế nợ được khoanh, số tiền phạt chậm nộp, tiền chậm nộp được xóa theo đúng quy định của Nghị quyết 94 và Thông tư 69/2020/TT-BTC; thực hiện xử lý khoanh nợ, xóa nợ đảm bảo đúng đối tượng, đúng thẩm quyền; hồ sơ, trình tự thủ tục chặt chẽ đúng quy định...
Ngoài ra, lãnh đạo Tổng cục Thuế cũng yêu cầu, cục trưởng cục thuế các tỉnh, thành phố trực thuộc trung ương phải nâng cao trách nhiệm, gắn trách nhiệm xử lý nợ đến từng cán bộ, công chức trên địa bàn, đồng thời chỉ đạo các bộ phận trong cơ quan thuế (pháp chế, kê khai, thanh tra - kiểm tra, quản lý hộ, quản lý đất…) phối hợp chặt chẽ với bộ phận quản lý nợ để thực hiện rà soát, hoàn thiện hồ sơ xóa nợ./.