(TBTCO) - Hỏi: Công ty chúng tôi cho thuê xe kèm theo lái xe, bên thuê sẽ phải chi trả chi phí phát sinh xăng xe, vé cấu đường và chi phí sửa chữa bảo dưỡng. Trường hợp này công ty có thể phải xuất hóa đơn cho từng loại không (ví dụ chi phí thuê xe, lương,..) hay có thể xuất chung vào dịch vụ vận chuyển?
aa
Sao chép liên kết
Trả lời: Căn cứ quy định tại khoản 1 Điều 4 Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định về hóa đơn, chứng từ. Trường hợp công ty cho thuê xe kèm theo lái xe, đồng thời bên thuê chi trả chi phí phát sinh xăng xe, vé cấu đường và chi phí sửa chữa bảo dưỡng, thì công ty lập hóa đơn cho hoạt động cho thuê xe kèm theo lái xe.
Hỏi:Công ty có bán hàng hoá cho bên A, tuy nhiên hóa đơn điện tử (HĐĐT) bị xuất sai đơn giá 1 mặt hàng (trong 3 mặt hàng). Hiện tại, công ty thực hiện thao tác lập biên bản thu hồi hóa đơn, sau đó vào phần mềm HĐĐT xóa bỏ (đính kèm biên bản thu hồi); sau đó công ty lập 1 hoá đơn mới đúng thông tin. Công ty làm như vậy có đúng không? Nếu sai bị xử phạt mức độ như thế nào?
Trả lời: Căn cứ Điều 19 Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định xử lý hóa đơn có sai sót.
Trường hợp công ty bán hàng hóa, đã lập HĐĐT và được cấp mã của cơ quan thuế, sau đó phát hiện HĐĐT đã lập có sai sót thì:
- Trường hợp HĐĐT chưa gửi cho người mua có sai sót thì công ty thực hiện thông báo với cơ quan thuế theo Mẫu số 04/SS-HĐĐT Phụ lục IA ban hành kèm theo Nghị định này về việc hủy HĐĐT có mã đã lập có sai sót và lập HĐĐT mới, ký số gửi cơ quan thuế để cấp mã hóa đơn mới thay thế hóa đơn đã lập để gửi cho người mua theo quy định tại khoản 1 Điều 19 Nghị định số 123/2020/NĐ-CP.
- Trường hợp HĐĐT đã gửi cho người mua có sai sót thì công ty lựa chọn lập HĐĐT thay thế hoặc điều chỉnh cho HĐĐT đã lập có sai sót theo quy định tại khoản 2 Điều 19 Nghị định số 123/2020/NĐ-CP./.
(TBTCO) - Quyết định 2686/QĐ-BTC của Bộ Tài chính quy định thống nhất phạm vi, nghiệp vụ, dịch vụ, chức năng, tính năng của nền tảng số Cổng thông tin một cửa quốc gia, giúp doanh nghiệp thực hiện, theo dõi và nhận kết quả thủ tục hành chính đối với hàng hóa xuất nhập khẩu, quá cảnh và phương tiện vận tải trên một nền tảng.
(TBTCO) - Bộ Tài chính vừa ban hành Quyết định về việc công bố Thông tư số 57/2022/TT-BTC hướng dẫn một số điều của Nghị định số 148/2021/NĐ-CP về quản lý, sử dụng nguồn thu từ chuyển đổi sở hữu doanh nghiệp, đơn vị sự nghiệp công lập, nguồn thu từ chuyển nhượng vốn nhà nước và chênh lệch vốn chủ sở hữu lớn hơn vốn điều lệ tại doanh nghiệp tiếp tục có hiệu lực.
(TBTCO) - Bộ Tài chính vừa ban hành Quyết định về việc đính chính Thông tư số 89/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định số 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
(TBTCO) - Bộ Tài chính vừa ban hành Thông tư số 136/2026/TT-BTC sửa đổi, bổ sung khoản 2 Điều 3 của Thông tư số 158/2025/TT-BTC và Nghị định số 360/2025/NĐ-CP của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế tiêu thụ đặc biệt. Theo đó, hàng hóa được ủy thác xuất khẩu nhưng không xuất khẩu, mà tiêu thụ trong nước, thì phải kê khai, nộp thuế tiêu thụ đặc biệt. Thông tư này có hiệu lực thi hành từ ngày 15/9/2026.
(TBTCO) - Bộ Tài chính vừa ban hành Thông tư số 135/2026/TT-BTC (Thông tư 135) sửa đổi, bổ sung một số điều của Thông tư số 152/2015/TT-BTC ngày 2/10/2015 của Bộ trưởng Bộ Tài chính hướng dẫn về thuế tài nguyên được sửa đổi, bổ sung bởi Thông tư số 41/2024/TT-BTC.
(TBTCO) - Bắt đầu áp dụng từ năm tài chính 2026, Thông tư số 99/2025/TT-BTC mở rộng quyền chủ động của doanh nghiệp trong tổ chức công tác kế toán. Đi cùng với đó là yêu cầu phân định trách nhiệm đến từng bộ phận, cá nhân nhằm nâng chất lượng dữ liệu đầu vào và báo cáo tài chính.
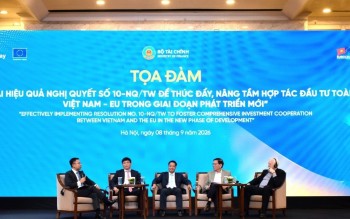
(TBTCO) - Cộng đồng doanh nghiệp FDI đề xuất Việt Nam tiếp tục hoàn thiện thể chế minh bạch, nhất quán; tăng cường đối thoại, hỗ trợ nhà đầu tư hiện hữu và thúc đẩy liên kết với doanh nghiệp trong nước để Nghị quyết số 10-NQ/TW của Bộ Chính trị về phát triển kinh tế có vốn đầu tư nước ngoài nhanh chóng đi vào thực tiễn.
(TBTCO) - Nghị quyết số 10-NQ/TW đặt trọng tâm vào chất lượng, hiệu quả và giá trị gia tăng của FDI, đồng thời tạo dư địa để doanh nghiệp châu Âu tham gia sâu hơn vào chuỗi giá trị và nâng cao năng lực nội tại của nền kinh tế Việt Nam.