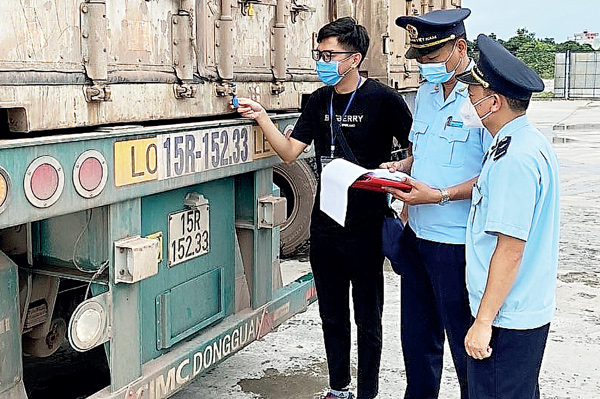
Công chức Chi cục Hải quan cửa khẩu Móng Cái (Cục Hải quan Quảng Ninh) kiểm tra, giám sát hàng hóa xuất nhập khẩu.
Trong đó, có nội dung cải cách mạnh mẽ thủ tục hành chính, “cởi mở” tạo thuận lợi cho doanh nghiệp xuất nhập khẩu thông qua ứng dụng công nghệ thông tin và điện tử hóa quản lý hải quan.
Doanh nghiệp hưởng lợi từ cắt giảm thủ tục hành chính
Tổng cục Hải quan cho biết, trong quá trình thực hiện Nghị định 08/2015/NĐ-CP (Nghị định 08), cơ quan hải quan đã nhận được một số kiến nghị của doanh nghiệp (DN) về những bất cập trong thủ tục hải quan, kiểm tra, giám sát hải quan đối với hàng hóa gia công, sản xuất xuất khẩu và chế xuất.
Theo quy định hiện hành về việc khai sửa đổi, bổ sung các thông tin về cơ sở sản xuất của DN gia công sản xuất xuất khẩu, tại Điều 37 Nghị định 08, khi có sự thay đổi trong hoạt động sản xuất DN có trách nhiệm thông báo cho cơ quan hải quan trước khi thực hiện. Tuy nhiên trên thực tế, các DN, đặc biệt là các DN có hoạt động gia công sản xuất xuất khẩu lớn, kim ngạch xuất nhập khẩu hàng chục tỷ USD/năm, thì các nội dung về máy móc, lao động thường xuyên có sự thay đổi, vì vậy phát sinh bất cập phải thực hiện liên tục thủ tục sửa đổi, bổ sung thông báo cơ sở sản xuất đến cơ quan hải quan. Quy định này làm phát sinh thủ tục hành chính cho DN.
| Điện tử hóa thủ tục hành chính về hải quan Dự thảo nghị định sửa đổi, bổ sung Nghị định 08 bổ sung các quy định theo hướng tất cả các thủ tục hành chính hải quan đều được điện tử hóa trên cơ sở ứng dụng hải quan thông minh. Khi đó hoạt động khai và nộp hồ sơ hải quan, toàn bộ sẽ được thực hiện trên hệ thống xử lý dữ liệu hải quan điện tử. Các dữ liệu do người khai hải quan gửi qua hệ thống sẽ được số hóa hoặc chuyển đổi sang dạng dữ liệu điện tử, các chứng từ đã được cấp trên hệ thống một cửa quốc gia sẽ không yêu cầu người khai phải nộp, hệ thống sẽ tự động kết nối lấy các thông tin từ hệ thống một cửa quốc gia để phục vụ việc khai của người khai hải quan cũng như việc kiểm tra của cơ quan hải quan. | | |
Để khắc phục bất cập nêu trên, theo ông Đào Duy Tám, Phó Cục trưởng Cục Giám sát quản lý về hải quan, Tổng cục Hải quan, dự thảo sửa đổi bổ sung Nghị định 08 đang được Tổng cục Hải quan xây dựng, hoàn hiện theo hướng đẩy mạnh ứng dụng công nghệ thông tin, điện tử hóa quản lý hải quan đối với hoạt động gia công sản xuất xuất khẩu.
Theo đó, toàn bộ thủ tục liên quan đến hoạt động gia công, sản xuất xuất khẩu sẽ được thực hiện trên môi trường điện tử. DN có thể kết nối và chia sẻ tình hình sử dụng nguyên liệu, vật tư trực tuyến với cơ quan hải quan. Hệ thống của cơ quan hải quan có chức năng tiếp nhận, tự động đánh giá, phân tích để đưa ra cảnh báo phục vụ cho công tác quản lý của ngành, không yêu cầu người khai hải quan phải nộp các chứng từ và cơ quan hải quan cũng không cần thiết phải xuống cơ sở của DN để kiểm tra. Quy định này tạo bước đột phá giải phóng thủ tục hành chính, mang lại lợi ích cho cả DN và cơ quan hải quan so với trước đây.
Thống nhất quy định về hải quan
Lãnh đạo Cục Giám sát quản lý về hải quan cho biết thêm, việc sửa đổi bổ sung Nghị định 08 vừa đáp ứng yêu cầu phát triển hải quan số, hải quan thông minh tạo thuận lợi cho DN, vừa đáp ứng sự tương thích với các văn bản quy phạm pháp luật liên quan đến lĩnh vực hải quan mới được Quốc hội, Chính phủ ban hành.
Cụ thể về hoạt động nhập khẩu hàng hóa bị trả lại, Nghị định 08/2015/NĐ-CP quy định thời hạn 275 ngày để phù hợp với thời gian ân hạn thuế của hàng hóa nhập khẩu sản xuất xuất khẩu theo Luật Thuế xuất khẩu, nhập khẩu số 45/2005/QH11. Đến nay, Luật Thuế 107/2016/QH13 đã thay đổi về chính sách thuế đối với hàng sản xuất xuất khẩu được miễn thuế. Đồng thời, chính sách quản lý đối tượng hàng hóa gia công, sản xuất xuất khẩu, chế xuất theo năm tài chính (12 tháng). Thực tế thực hiện có phát sinh vướng mắc, bất cập đối với một số mặt hàng đặc thù như đóng tàu… có thời hạn tái chế kéo dài nhưng hiện tại quy định cho phép 275 ngày.
Trước những yêu cầu đặt ra trong thực tiễn, dự thảo nghị định sửa đổi, bổ sung Nghị định 08 đề xuất bổ sung quy định tại khoản 4 Điều 36 về việc giao Bộ Tài chính hướng dẫn việc kết nối, chia sẻ thông tin dữ liệu trực tuyến với hệ thống xử lý dữ liệu điện tử hải quan hoặc báo cáo quyết toán nhập - xuất - tồn định kỳ. Đối với DN thực hiện kết nối, chia sẻ thông tin, dữ liệu trực tuyến về việc quản lý, sử dụng nguyên liệu, vật tư, máy móc cho cơ quan hải quan là cơ sở để cơ quan hải quan xem xét và chỉ kiểm tra, thanh tra khi có dấu hiệu vi phạm pháp luật.
Cụ thể, dự thảo nghị định sửa đổi, bổ sung Nghị định 08 quy định: “Đối với tổ chức, cá nhân đã kết nối, chia sẻ thông tin dữ liệu việc quản lý, sử dụng nguyên liệu, vật tư, máy móc, thiết bị nhập khẩu, hàng hóa xuất khẩu thì cơ quan hải quan chỉ kiểm tra báo cáo quyết toán nhập - xuất - tồn, kiểm tra tình hình sử dụng nguyên liệu, vật tư, máy móc, thiết bị nhập khẩu, hàng hóa xuất khẩu, kiểm tra sau thông quan, thanh tra chuyển ngành khi có dấu hiệu vi phạm pháp luật thông qua thu thập, phân tích, đánh giá thông tin”.
Bên cạnh đó, dự thảo nghị định sửa đổi, bổ sung Nghị định 08 đã bổ sung quy định về thời gian khai sửa đổi, bổ sung thông tin cơ sở sản xuất là trong thời hạn 60 ngày kể từ ngày phát sinh thay đổi, tổ chức cá nhân có trách nhiệm thông báo cho cơ quan hải quan. Trong đó, Điều 39 dự thảo nghị định đã sửa đổi, bổ sung về thời gian thực hiện kiểm tra cơ sở sản xuất là chậm nhất sau 5 ngày làm việc kể từ ngày tổ chức, cá nhân nhận được quyết định kiểm tra thì cơ quan hải quan phải thực hiện hoạt động kiểm tra cơ sở sản xuất và bổ sung thẩm quyền, nội dung kiểm tra cơ sở sản xuất.
| Tạo thuận lợi cho doanh nghiệp xuất nhập khẩu Theo Tổng cục Hải quan, dự thảo sửa đổi, bổ sung Nghị định 08/2015/NĐ-CP về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan có nhiều điểm cải cách tạo thuận lợi cho hoạt động xuất nhập khẩu, giải tỏa gánh nặng thủ tục hành chính cho doanh nghiệp (DN). Cụ thể, trong công tác giải phóng hàng, trước đây quy định đối với hàng hóa phải lấy mẫu phân tích phân loại (PTPL) thì người khai hải quan sẽ được giải phóng hàng. Tuy nhiên, những lần nhập khẩu tiếp theo có cùng tính năng, công dụng, xuất xứ, nhà sản xuất, tính chất lý hóa của các lô hàng đã được giải phóng trước đó thì khi chưa có kết qua PTPL thì vẫn phải lấy mẫu, gây khó khăn cho DN. Vì vậy, dự thảo nghị đinh mới đã sửa theo hướng các lô hàng trong thời gian chờ kết quả PTPL của các lô hàng nhập khẩu trước đó, nếu có cùng tính chất lý hóa, tính năng, công dụng, xuất xứ, nhà sản xuất, người nhập khẩu nếu người khai hải quan nộp đủ số tiền thuế theo khai báo hoặc được tổ chức tín dụng bảo lãnh số thuế sẽ được giải phóng hàng mà không yêu cầu lấy mẫu. Quy định như vậy góp phần giảm chi phí lưu kho lưu bãi, đảm bảo thông quan nhanh hàng hóa cho DN. Dự thảo nghị định mới cũng sửa đổi bổ sung quy định mở rộng các địa điểm làm thủ tục hải quan đối với hàng hóa tạm nhập tái xuất để phục vụ các hoạt động thi đấu thể thao, tham gia các sự kiện văn hóa; sửa đổi các quy định về chế độ ưu tiên đối với DN, tạo thuận lợi cho các DN vừa và nhỏ có thể tham gia chương trình DN ưu tiên; kéo dài thời gian hiệu lực của quyết định công nhận DN ưu tiên. |
Hải Linh










