Ngăn chặn “cuộc đua xuống đáy” về ưu đãi thuế giữa các quốc gia
TS. Cấn Văn Lực - chuyên gia kinh tế trưởng ngân hàng BIDV cho rằng, khi có hiệu lực, thuế tối thiểu toàn cầu sẽ có tác động cả tích cực và tiêu cực tới Việt Nam.
Cụ thể, việc tham gia triển khai thuế tối thiểu toàn cầu góp phần tăng cường hội nhập quốc tế của Việt Nam nói chung, cải cách hệ thống thuế theo hướng phù hợp với thông lệ và chuẩn mực quốc tế nói riêng. Việc tích cực tham gia, thực hiện các công cụ, khuôn khổ pháp lý của OECD sẽ góp phần cải thiện hình ảnh của Việt Nam trong mắt các đối tác, nhà đầu tư quốc tế.
Điều này sẽ góp phần hoàn thiện khung pháp lý về thuế của Việt Nam nói riêng và thúc đẩy sửa đổi chính sách thu hút đầu tư nước ngoài của Việt Nam theo hướng giảm ưu đãi về thuế và tăng cường cạnh tranh bằng môi trường đầu tư, cơ sở hạ tầng, nhân lực...
 |
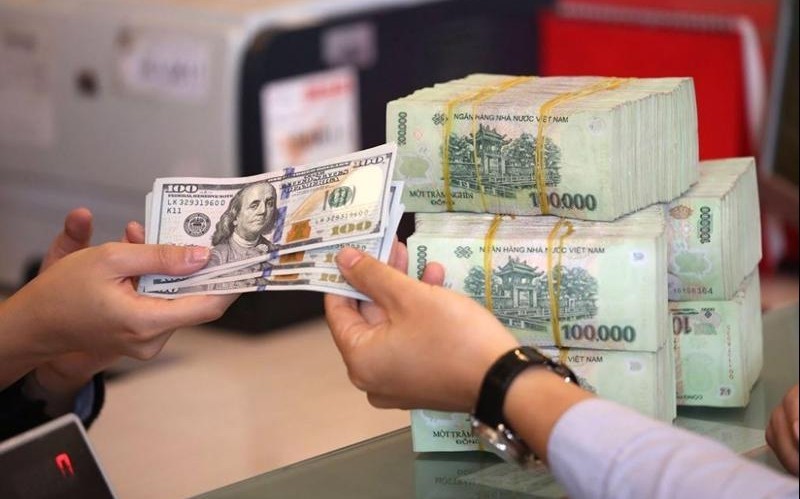
| Thuế tối thiểu toàn cầu góp phần tăng nguồn thu từ thuế, chống trốn thuế, chuyển giá. Ảnh TL minh họa. |
Đặc biệt, thuế tối thiểu toàn cầu góp phần tăng nguồn thu từ thuế, hạn chế các hiện tượng trốn, tránh thuế, chuyển giá…, của các tập đoàn đa quốc gia tại Việt Nam. Báo cáo tổng hợp, phân tích báo cáo tài chính năm 2020 của hơn 25.100 doanh nghiệp có vốn đầu tư nước ngoài (FDI) đến từ 30 quốc gia, vùng lãnh thổ đang đầu tư kinh doanh tại Việt Nam của Bộ Tài chính ghi nhận hơn 14.100 doanh nghiệp FDI khai báo lỗ, chiếm 56% tổng số doanh nghiệp. Tổng số lỗ của các doanh nghiệp lên tới 151.000 tỷ đồng.
Theo đó, qua rà soát sơ bộ, có khá nhiều doanh nghiệp FDI có doanh thu trên 800 triệu USD, nhưng số doanh nghiệp có lãi không nhiều. Vậy khi đó, khả năng thu thuế tối thiểu 15% này là hạn chế. Bên cạnh đó, thuế tối thiểu toàn cầu cũng khiến các doanh nghiệp phân bổ hoạt động của mình giữa các quốc gia trong đó nhằm đạt tối ưu về thuế (gia tăng phân bổ hoạt động tại các quốc gia nhằm hạn chế doanh thu thấp hơn 750 triệu EUR để không là đối tượng chịu thuế).
Theo TS Cấn Văn Lực, khi tham gia cơ chế thuế tối thiểu toàn cầu, sức cạnh tranh trong thu hút đầu tư của Việt Nam có thể bị ảnh hưởng trong ngắn hạn khi chính sách ưu đãi thuế thay đổi.
Hiện nay, theo các chuyên gia, mặc dù thuế thu nhập doanh nghiệp hiện nay ở mức 20%, song Việt Nam đang áp dụng cơ chế ưu đãi thuế dựa trên địa bàn, lĩnh vực được khuyến khích đầu tư và quy mô dự án với mức thuế suất ưu đãi (thay đổi giữa các lĩnh vực, hạng mục) và thời gian ưu đãi (thời gian miễn thuế và thời gian được giảm thuế suất) khiến thuế suất thực tế có thể thấp đến 5%.
Các ưu đãi bao gồm: ưu đãi thuế suất (10% lên đến 15 năm và 20% lên đến 10 năm); miễn, giảm thuế có thời hạn (tối đa đến 9 năm); cho phép chuyển lỗ (trong vòng 5 năm); miễn đánh thuế chuyển lợi nhuận ra nước ngoài; hoàn thuế cho lợi nhuận tái đầu tư; cho phép được khấu hao nhanh. Ở các khu kinh tế đặc biệt, cơ chế ưu đãi có thể còn nhiều hơn, dài hạn hơn.
| "Châu Á hiện nay là khu vực có mức thuế suất thấp nhất so với các khu vực trên thế giới và dự kiến có thể chịu tác động nhiều nhất khi các doanh nghiệp đa quốc gia phân bổ lại hoạt động, đầu tư của mình nhằm tối ưu về thuế" - TS Cấn Văn Lực. |
Các ưu đãi về thuế, giảm tiền thuê đất... đã góp phần giảm chi phí đầu vào, tăng năng suất sản xuất, xuất khẩu, nâng cao sức cạnh tranh của các nhà đầu tư, đồng thời thu hút mạnh mẽ vốn FDI vào Việt Nam. Do đó, khả năng cạnh tranh trong thu hút đầu tư nước ngoài của Việt Nam sẽ bị ảnh hưởng khi khung thuế ưu đãi thay đổi. Các công ty đa quốc gia lớn đầu tư vào Việt Nam có thể sẽ phải chịu một số hình thức thuế bổ sung tại quốc gia nơi đặt trụ sở chính nếu được hưởng mức thuế suất tại Việt Nam thấp hơn 15%.
Tuy nhiên, mức độ ảnh hưởng của thỏa thuận này đến Việt Nam còn phụ thuộc vào phạm vi và đối tượng mà thỏa thuận thuế toàn cầu điều chỉnh...
Phát huy thế mạnh, lợi thế trong thu hút đầu tư thay vì giảm thuế
Nêu giải pháp, khuyến nghị, TS Cấn Văn Lực cho rằng, Việt Nam cần nhanh chóng rà soát, đánh giá tác động cụ thể, đề xuất phương án phù hợp. Đối với cơ quan thuế, cần rà soát các chính sách pháp luật về thuế để trình sửa đổi các quy định, quy trình kê khai thuế phù hợp với tiêu chuẩn hành động của BEPS để ban hành sớm nhất, trước khi BEPS có hiệu lực; đồng thời có kế hoạch truyền thông về các chính sách này; tập huấn cho cán bộ và các doanh nghiệp nắm bắt, thực hiện đúng các điều chỉnh về quy định pháp lý.
Bên cạnh đó, cần xây dựng cẩm nang hướng dẫn thực hiện theo thỏa thuận quốc tế với những nội dung nếu Việt Nam cam kết như quy định về tránh hình thành cơ sở thường trú, định nghĩa về đối tượng có quan hệ liên kết, quy định về giải quyết tranh chấp liên quan đến thỏa thuận; cần nghiên cứu bổ sung cơ chế trọng tài để giải quyết tranh chấp; nâng cao năng lực chống chuyển giá, trốn thuế, tránh thuế...
Ngoài ra, Việt Nam cần thay đổi chính sách thu hút đầu tư theo hướng tập trung vào nâng cao năng lực cạnh tranh từ các yếu tố như môi trường kinh doanh, nguồn lao động, cơ sở hạ tầng..., vốn là các yếu tố cơ bản khi đưa ra các quyết định đầu tư kinh doanh; thay vì hướng tới ưu đãi về thuế.
| Hơn 150 tỷ USD lợi nhuận dự kiến sẽ được phân bổ lại cho các quốc gia mỗi năm OECD ước tính, khi cơ chế thuế tối thiểu toàn cầu được thực thi, hơn 150 tỷ USD lợi nhuận dự kiến sẽ được phân bổ lại cho các quốc gia mỗi năm và Việt nam có thể hưởng lợi 1 phần từ sự phân bổ này. Tuy vậy, quy mô lợi nhuận phân bổ có thể thấp hơn ước tính hoặc không đáng kể vì để thực hiện được cần có một hệ thống quản lý thuế hiệu quả và các nỗ lực phối hợp giữa các quốc gia. |