Chi tiết về hai chuẩn mực kiểm toán mới (VSQM1 và VSQM2)
Theo Thông tư số 137/2026/TT-BTC, hệ thống chuẩn mực mới bao gồm 2 văn bản quan trọng được quy định chi tiết tại các phụ lục đính kèm.
Chuẩn mực kiểm toán Việt Nam về quản lý chất lượng số 1 (VSQM1) được quy định tại Phụ lục I, áp dụng cho việc quản lý chất lượng tại doanh nghiệp kiểm toán khi thực hiện các dịch vụ kiểm toán, soát xét báo cáo tài chính, dịch vụ đảm bảo khác hoặc các dịch vụ liên quan.
Chuẩn mực kiểm toán Việt Nam về quản lý chất lượng số 2 - Soát xét chất lượng hợp đồng dịch vụ (VSQM2) được quy định tại Phụ lục II, quy định về công tác soát xét chất lượng hợp đồng dịch vụ.
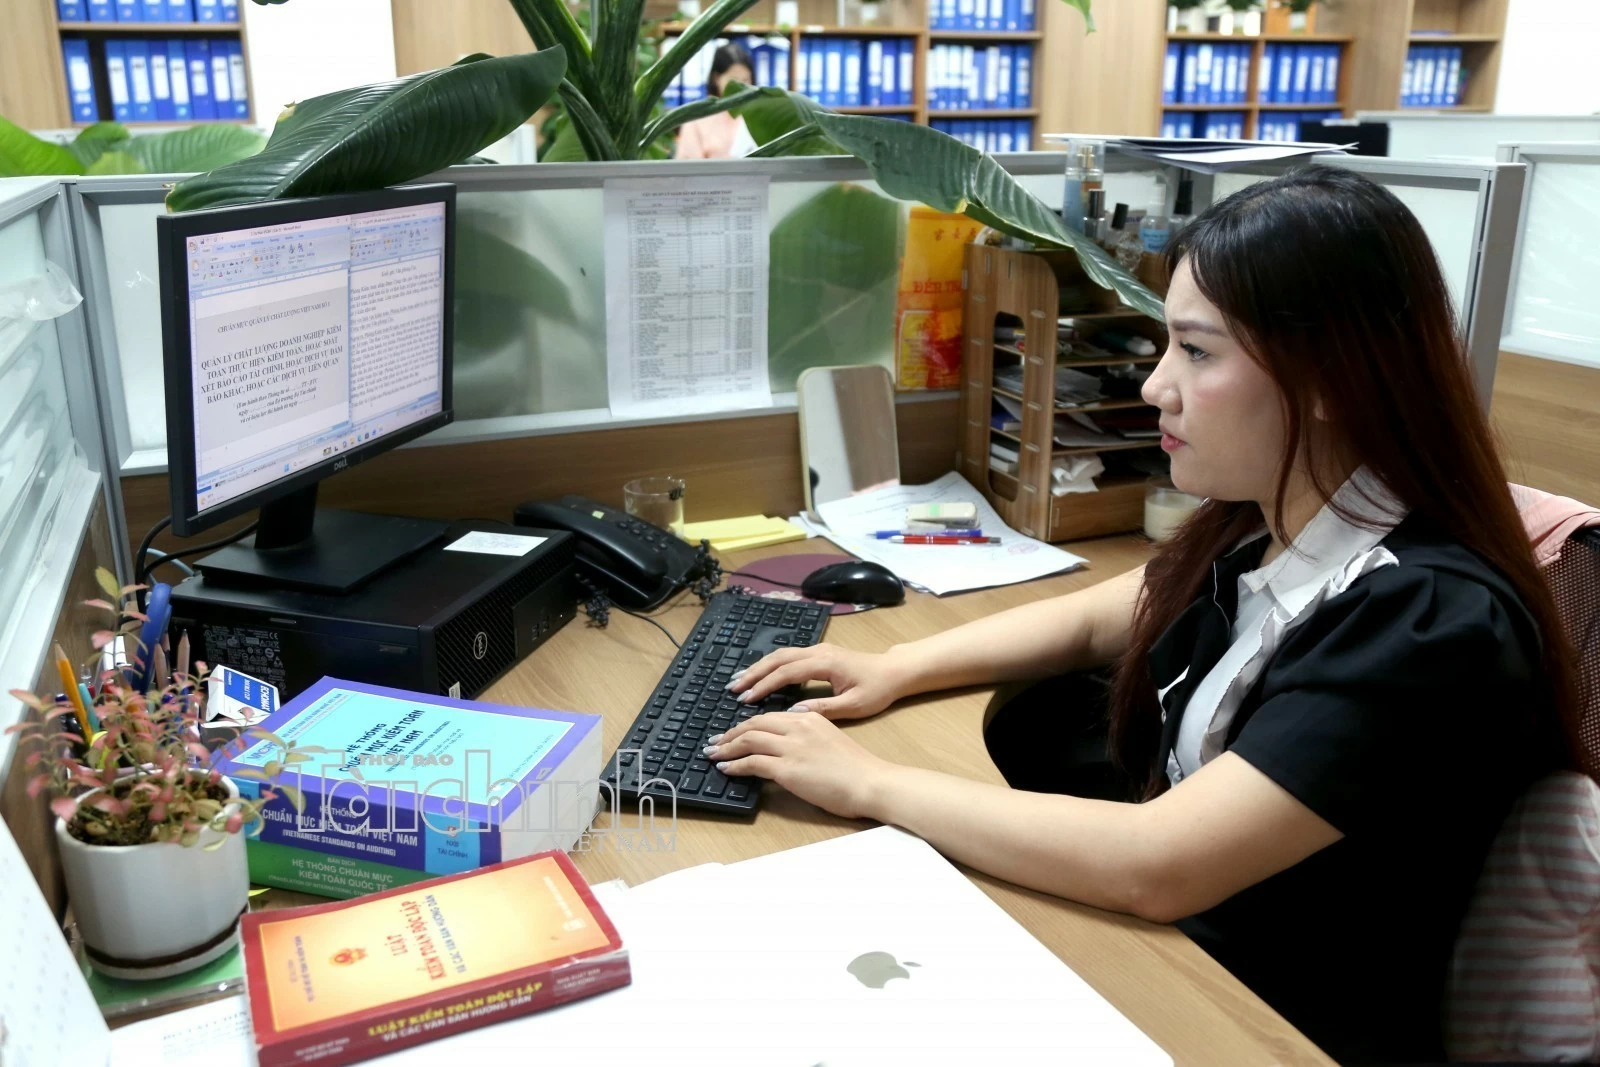 |
| Hai chuẩn mực kiểm toán Việt Nam về quản lý chất lượng có hiệu lực thi hành từ ngày 1/1/2029. Ảnh: Đức Minh |
Thông tư này có phạm vi áp dụng rộng rãi đối với toàn bộ các doanh nghiệp kiểm toán, các chi nhánh doanh nghiệp kiểm toán nước ngoài đang hoạt động tại Việt Nam, những người thực hiện công tác soát xét chất lượng hợp đồng dịch vụ cùng các tổ chức, cá nhân có liên quan khác.
Chuyển dịch từ kiểm soát truyền thống sang quản lý dựa trên rủi ro
Theo lãnh đạo Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính), trước đây, chuẩn mực kiểm soát chất lượng số 1 (VSQC1) được ban hành kèm theo Thông tư số 214/2012/TT-BTC đã đóng vai trò nền tảng quan trọng trong việc thiết lập hệ thống kiểm soát chất lượng tại các doanh nghiệp kiểm toán. VSQC1 được xây dựng trên cơ sở chuẩn mực quốc tế giai đoạn trước, áp dụng phương pháp chủ yếu dựa trên các yêu cầu và thủ tục kiểm soát cụ thể.
Tuy nhiên, trong bối cảnh hội nhập quốc tế không ngừng biến đổi, các chuẩn mực quốc tế về quản lý chất lượng đã có nhiều thay đổi mang tính bước ngoặt. Hội đồng Chuẩn mực kiểm toán và dịch vụ đảm bảo quốc tế (IAASB) đã ban hành các chuẩn mực quản lý chất lượng quốc tế mới (gồm ISQM 1 và ISQM 2), qua đó thay thế hoàn toàn phương pháp kiểm soát truyền thống bằng phương pháp quản lý chất lượng dựa trên rủi ro.
Với phương pháp mới này, các doanh nghiệp kiểm toán buộc phải chủ động nhận diện, đánh giá toàn diện các rủi ro có thể phát sinh, từ đó thiết kế và triển khai các biện pháp ứng phó linh hoạt, hiệu quả nhằm bảo đảm tối đa chất lượng của từng cuộc kiểm toán, dịch vụ đảm bảo và dịch vụ liên quan.
Lộ trình hiệu lực và quy định chuyển tiếp
Thông tư số 137/2026/TT-BTC chính thức có hiệu lực thi hành từ ngày 1/1/2029. Đồng thời, chuẩn mực VSQC1 ban hành kèm theo Thông tư số 214/2012/TT-BTC sẽ hết hiệu lực kể từ thời điểm này.
Để đảm bảo quá trình chuyển đổi diễn ra đồng bộ, Bộ Tài chính quy định rõ về lộ trình áp dụng đối với các hợp đồng dịch vụ.
Đối với chuẩn mực VSQM2: Áp dụng cho các hợp đồng kiểm toán và soát xét báo cáo tài chính cho các kỳ kế toán bắt đầu từ hoặc sau ngày 1/1/2029; đồng thời áp dụng cho các hợp đồng dịch vụ đảm bảo khác và dịch vụ liên quan bắt đầu từ hoặc sau ngày 1/1/2029.
Giao thời trước ngày 1/1/2029: Các hợp đồng kiểm toán báo cáo tài chính, soát xét báo cáo tài chính, hợp đồng dịch vụ đảm bảo và dịch vụ liên quan bắt đầu trước ngày 1/1/2029 vẫn tiếp tục áp dụng chuẩn mực VSQC1 theo Thông tư số 214.
Phân định trách nhiệm và kỳ vọng nâng cao tính minh bạch
Triển khai Thông tư số 137/2026/TT-BTC, nhiệm vụ cụ thể được giao cho từng cấp đơn vị nhằm đảm bảo tính nghiêm minh và hiệu quả thực tiễn:
Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán, Thủ trưởng các đơn vị liên quan thuộc Bộ Tài chính, các doanh nghiệp kiểm toán, chi nhánh nước ngoài và người soát xét chất lượng hợp đồng chịu trách nhiệm toàn diện thi hành Thông tư này.
Hội Kiểm toán viên hành nghề Việt Nam (VACPA) giữ vai trò chủ chốt trong việc chịu trách nhiệm phổ biến, triển khai và hướng dẫn chi tiết cách thức thực hiện hai chuẩn mực kiểm toán mới này đến toàn thể hội viên và cộng đồng nghề nghiệp.
Thông qua việc ban hành Thông tư số 137/2026/TT-BTC, Bộ Tài chính kỳ vọng sẽ tiếp tục hoàn thiện khung pháp lý về kiểm toán độc lập, vừa tiệm cận các thông lệ tốt của quốc tế, vừa phù hợp với điều kiện thực tiễn tại Việt Nam. Đây sẽ là công cụ sắc bén giúp các đơn vị kiểm toán nâng cao năng lực quản lý chất lượng nội bộ, tạo cơ sở vững chắc cho các cơ quan quản lý nhà nước trong công tác giám sát, góp phần thúc đẩy phát triển kinh tế - xã hội của đất nước, nâng cao tính minh bạch cũng như trách nhiệm giải trình của các doanh nghiệp kiểm toán và đội ngũ kiểm toán viên trong thời kỳ mới./.