Điều làm nên sự khác biệt lớn nhất trong thời gian gần đây không chỉ nằm ở những con số tiền thuế được hoàn trả, mà nằm ở một tư duy quản lý hoàn toàn mới - một làn gió cải cách nhẹ nhàng nhưng sâu sắc từ cơ quan thuế, nơi mà sự thấu hiểu, sẻ chia và tạo điều kiện tối đa cho doanh nghiệp được đặt lên vị trí hàng đầu.
Khi “cảnh báo” không còn là “rào cản”
Trước đây, trong suy nghĩ của công chức thuế và nhiều doanh nghiệp, hai từ “rủi ro” hay “cảnh báo hệ thống” từng là một nỗi e ngại lớn. Chỉ cần một nhà cung cấp ở tầng thứ hai (F2) hay thứ ba (F3)…, trong chuỗi cung ứng gặp trục trặc, cả một hồ sơ hoàn thuế lớn có thể bị dừng lại để chờ đợi xác minh. Sự chờ đợi ấy đã làm dòng vốn của doanh nghiệp bị ứ đọng và khi đó cơ hội kinh doanh có thể bị trôi qua trong tiếc nuối.
Thấu cảm sâu sắc điều đó, Cục Thuế đã mang đến một bước ngoặt trong công tác quản lý rủi ro và phân loại hồ sơ hoàn thuế. Tinh thần cốt lõi của sự cải cách này được gói gọn trong một nguyên tắc rất nhân văn: Cảnh báo rủi ro không đồng nghĩa với kết luận vi phạm.
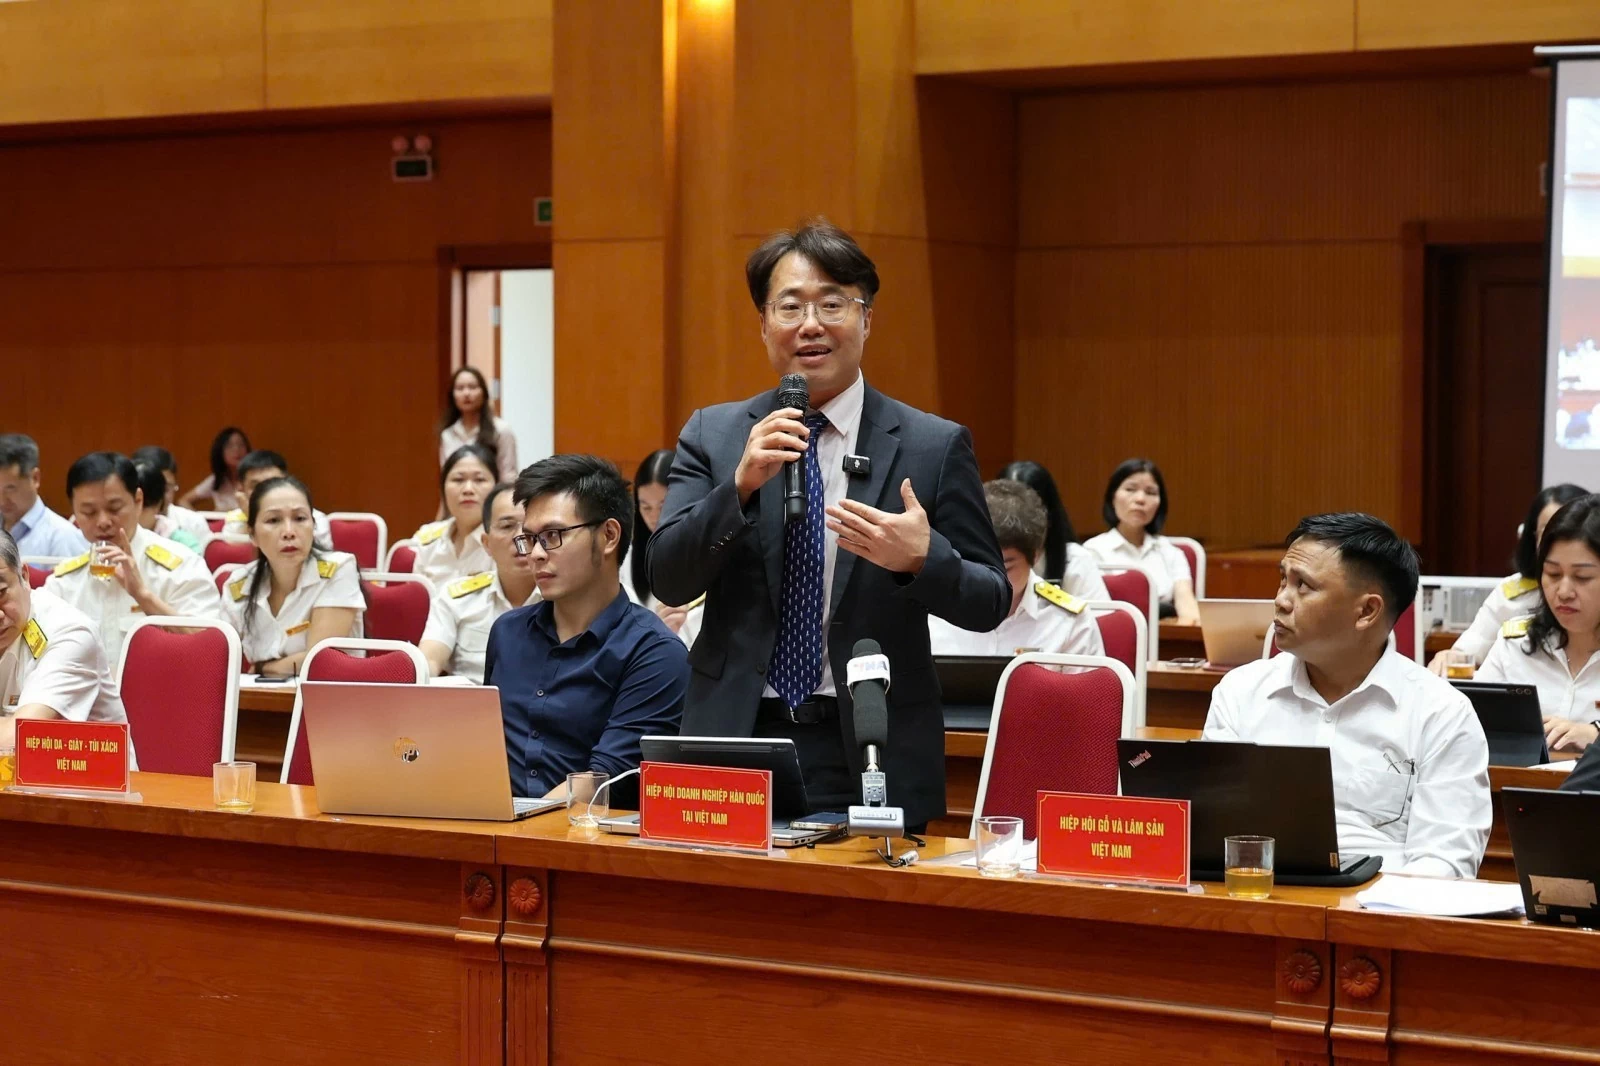 |
| Đại diện Hiệp hội doanh nghiệp Hàn Quốc trao đổi tháo gỡ khó khăn vướng mắc cho công tác hoàn thuế. Ảnh: Phương Thảo |
Giờ đây cơ quan thuế nhìn nhận rằng, trong một nền kinh tế phẳng và đan xen, việc một đối tác, một người bán hay một mắt xích nào đó trong chuỗi cung ứng phát sinh cảnh báo rủi ro như ngừng hoạt động, bỏ địa chỉ kinh doanh, đang làm thủ tục giải thể..., chỉ là dữ liệu đầu vào để cơ quan quản lý, phân tích, lưu ý, rà soát. Nó tuyệt đối không phải là thước đo để quy chụp rằng giao dịch của doanh nghiệp đề nghị hoàn thuế giá trị gia tăng là không có thật, hay hóa đơn đầu vào là bất hợp pháp.
Sự thay đổi mang tính bản chất này đã trả lại sự công bằng cho những doanh nghiệp làm ăn chân chính. Doanh nghiệp mua hàng thật, có hóa đơn thật, thanh toán thật thì quyền lợi của doanh nghiệp phải được bảo vệ. Cơ quan thuế không tự suy diễn từ những tín hiệu cảnh báo để làm khó doanh nghiệp. Đó chính là sự tôn trọng, là cái nhìn khách quan và niềm tin ban đầu mà cơ quan quản lý dành cho doanh nghiệp có hồ sơ hoàn thuế giá trị gia tăng và cộng đồng kinh doanh.
Giải pháp khơi thông dòng vốn, cởi trói từng phần
Một trong những điểm sáng nhân văn và đột phá nhất trong hướng dẫn giải quyết hoàn thuế giá trị gia tăng hiện nay chính là nguyên tắc: Rủi ro đến đâu, xử lý đến đó - tuyệt đối không để phần rủi ro kéo lùi phần an toàn.
Hãy hình dung hồ sơ đề nghị hoàn thuế của doanh nghiệp giống như một chuyến xe chở hàng hóa. Nếu trước đây, chỉ cần phát hiện một kiện hàng có dấu hiệu nghi vấn, cả chuyến xe sẽ phải dừng lại, nằm chờ ở bến kiểm tra cho đến khi mọi thứ sáng tỏ. Thì nay, với quy trình xử lý hồ sơ theo kết quả phân loại rủi ro mới, tư duy quản lý đã thay đổi hoàn toàn:
Tách bạch để khơi thông: Đối với những hồ sơ thuộc diện “hoàn thuế trước - kiểm tra sau”, nếu hệ thống quản lý thuế xác định chỉ có một phần số tiền đề nghị hoàn có rủi ro, cơ quan thuế sẽ chỉ bóc tách riêng phần số tiền đó chuyển sang diện kiểm tra trước.
Tiếp sức kịp thời: Phần số tiền còn lại - phần an toàn và đủ điều kiện - sẽ được giải quyết hoàn thuế cho doanh nghiệp theo quy định. Cơ quan thuế không chờ đợi kết quả xác minh phần có rủi ro xong mới giải quyết phần còn lại.
Sự cải cách này mang ý nghĩa cực kỳ lớn đối với dòng tiền của doanh nghiệp. Nguồn vốn được bơm trả kịp thời theo từng phần, giúp doanh nghiệp có thêm nguồn lực để xoay vòng vốn lưu động, thay vì phải đứng ngồi không yên nhìn toàn bộ số tiền của mình bị “đóng băng” vô thời hạn.
Đặc biệt hơn nữa, từ ngày 1/1/2026, một “nút thắt” lớn đã chính thức được cởi bỏ khi Luật số 149/2025/QH15 có hiệu lực. Quy định cũ buộc “người bán phải kê khai, nộp thuế giá trị gia tăng đầy đủ thì bên mua mới được hoàn thuế” đã bị bãi bỏ. Giờ đây, việc người bán đối tác chưa hoàn thành nghĩa vụ thuế không còn là rào cản ngăn doanh nghiệp nhận lại số tiền hoàn thuế chính đáng của mình. Sự cởi trói pháp lý này phản ánh một cái nhìn rất thực tế: Doanh nghiệp mua hàng không thể và không có thẩm quyền đi quản lý hay chịu trách nhiệm thay cho nghĩa vụ thuế của doanh nghiệp bán hàng.
Cùng dựa vào chữ “tín” để đi xa
Một mối quan hệ bền vững luôn cần sự vun đắp từ cả hai phía. Khi ngành Thuế đã trao đi niềm tin, mở rộng cánh cửa cải cách và tạo mọi điều kiện tốt nhất, thì sự thấu hiểu và tính tự giác tuân thủ từ phía doanh nghiệp chính là mảnh ghép còn lại để tạo nên một môi trường kinh doanh minh bạch, lành mạnh.
Để hành trình hoàn thuế diễn ra đúng quy định, như một dòng sông chảy êm đềm không vướng vật cản đường, các doanh nghiệp cần đặc biệt lưu ý và thực hiện tốt những nguyên tắc “vàng” sau đây:
Hãy kinh doanh với những giao dịch đích thực: Cải cách là tạo điều kiện, nhưng tuyệt đối không phải là kẽ hở cho sự gian lận.
| Khi doanh nghiệp tựa vào chữ “tín”, kinh doanh bằng sự trung thực và chuẩn bị chu đáo; khi cơ quan thuế đặt sự thấu hiểu và tạo điều kiện lên hàng đầu, hành trình hoàn thuế giá trị gia tăng sẽ không còn là một chặng đường gian nan. Đó sẽ là một dòng chảy thông suốt, đưa nguồn vốn quý báu trở lại phục vụ sản xuất kinh doanh, tiếp sức cho doanh nghiệp phát triển nhanh và bền vững. |
Cơ quan thuế vẫn duy trì thông điệp rất mạnh mẽ: đẩy mạnh tuyên truyền và kiên quyết đấu tranh với các hành vi mua bán hóa đơn để hợp thức hóa hàng hóa lậu, kê khống chi phí hay trục lợi tiền hoàn thuế từ ngân sách nhà nước. Do đó, cốt lõi của việc hoàn thuế an toàn chính là sự trung thực. Doanh nghiệp cần đảm bảo mọi giao dịch mua bán, cung cấp dịch vụ của mình đều phát sinh dựa trên nhu cầu thực tế và tuân thủ đúng quy định pháp luật.
Chủ động tự bảo vệ mình trước những làn sóng rủi ro: dù quy định mới không quy kết trách nhiệm của người bán cho người mua, nhưng trong quản lý nội bộ, doanh nghiệp hãy là những người tiêu dùng thông thái. Hãy chủ động tra cứu, rà soát thông tin hoạt động của các nhà cung cấp trước khi ký kết hợp đồng. Việc lựa chọn những đối tác uy tín, có lịch sử tuân thủ thuế tốt chính là chiếc lá chắn tự nhiên bảo vệ hồ sơ hoàn thuế của doanh nghệp luôn nằm trong vùng “xanh” an toàn.
Lưu trữ đầy đủ hồ sơ - minh chứng của sự minh bạch: khi cơ quan thuế thực hiện kiểm tra rà soát theo đúng phạm vi rủi ro, sự phối hợp kịp thời của doanh nghiệp là yếu tố quyết định tốc độ giải quyết. Doanh nghiệp cần chuẩn bị và lưu giữ thật khoa học, đầy đủ các chứng từ chứng minh tính hợp pháp và có thật của giao dịch. Từ hợp đồng kinh tế, hóa đơn, chứng từ thanh toán không dùng tiền mặt, cho đến các biên bản giao nhận, chứng từ vận chuyển, kho bãi, hồ sơ hải quan… Tất cả đều là những “nhân chứng biết nói” giúp doanh nghiệp giải trình một cách tự tin, nhất quán.
Thời hạn vàng để doanh nghiệp bổ sung tài liệu giải trình là 10 ngày làm việc kể từ ngày cơ quan thuế ban hành thông báo. Quá trình giải trình với sự đối thoại thẳng thắn, cởi mở giữa người nộp thuế và công chức thuế sẽ xóa nhòa những khoảng cách, giúp mọi nút thắt được tháo gỡ một cách nhanh chóng nhất đối với hồ sơ đề nghị hoàn thuế giá trị gia tăng và các vướng mắc trong quá trình thực hiện pháp luật thuế.
Cải cách thuế không phải là một khẩu hiệu xa vời, mà hiện hữu từ các văn bản hướng dẫn chuyên ngành, ngay trong từng thông báo bóc tách số tiền rủi ro, trong cái bắt tay đồng hành không để tồn đọng hồ sơ, và trong việc bãi bỏ những quy định không còn phù hợp. Sự chuyển dịch từ tư duy “quản lý, giám sát” sang “chia sẻ, hỗ trợ, đồng hành” của ngành Thuế đang gieo những hạt mầm niềm tin vào cộng đồng doanh nghiệp./.