PV: ADB đánh giá như thế nào về diễn biến và triển vọng tăng trưởng kinh tế Việt Nam sau 8 tháng năm 2026? Theo ông, đâu là yếu tố tạo ra sự bứt phá trong 8 tháng qua?
 |
| Ông Bùi Minh Giáp |
Ông Bùi Minh Giáp: Kinh tế Việt Nam sau 8 tháng năm 2026 tiếp tục duy trì đà tăng trưởng tích cực. Trong Cập nhật Triển vọng Phát triển châu Á (ADO) tháng 9/2026, ADB đã điều chỉnh tăng dự báo tăng trưởng của Việt Nam lên 7,8% trong năm 2026 và 7,6% trong năm 2027, phản ánh kết quả nửa đầu năm 2026 mạnh hơn kỳ vọng và động lực tăng trưởng vẫn khá rộng.
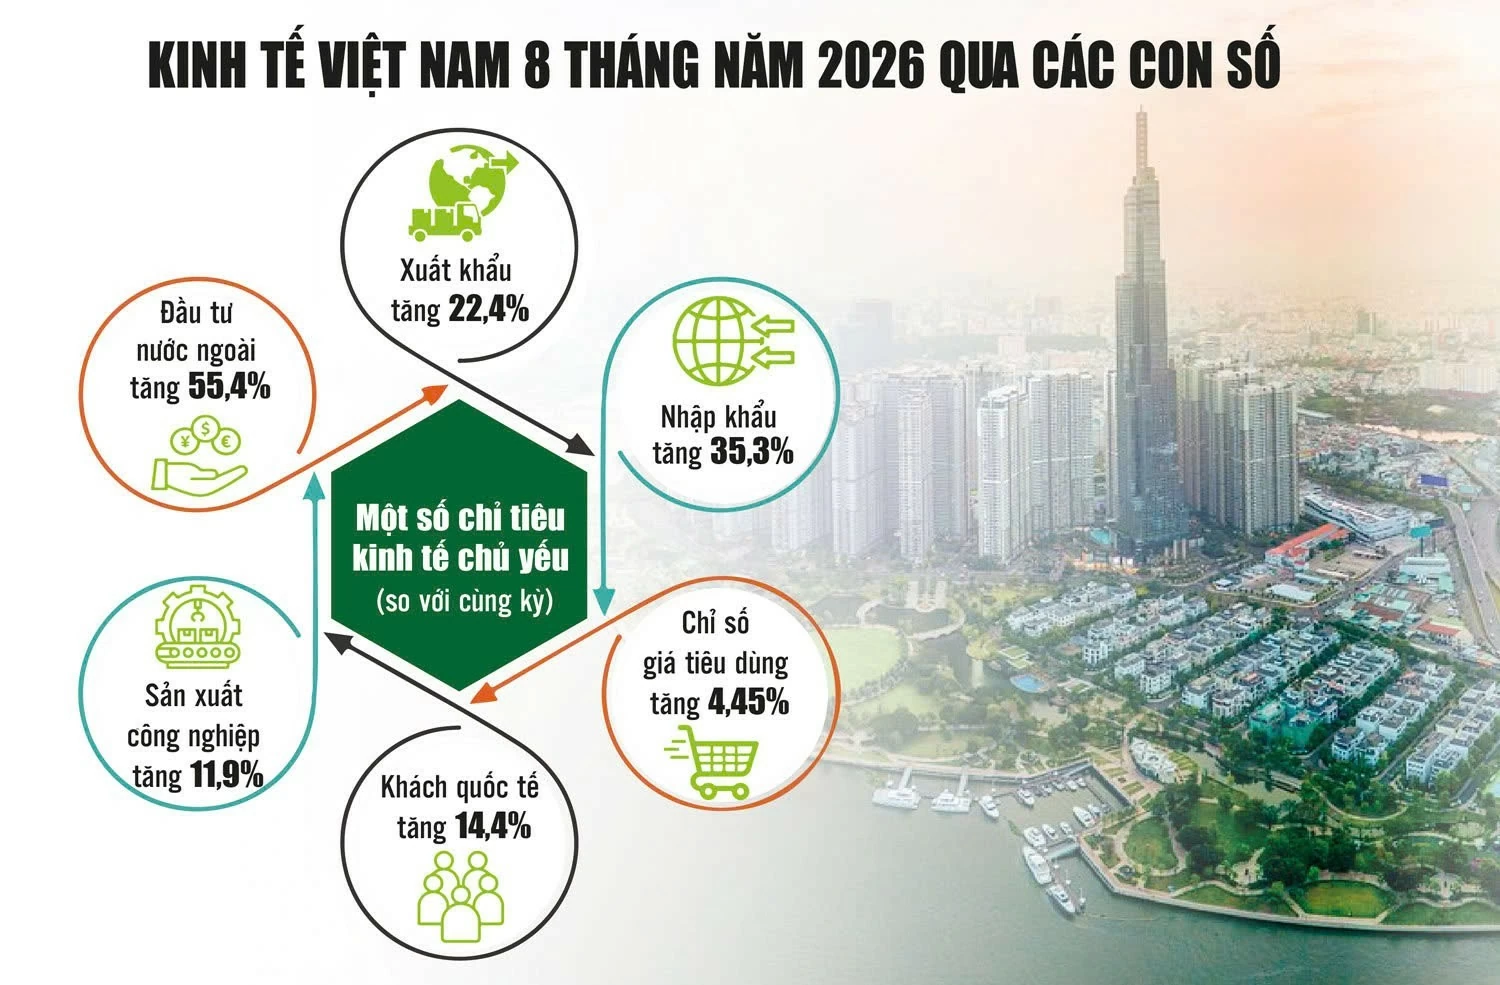
Yếu tố tạo lên sự bứt phá trong 8 tháng qua đến từ nhiều phía. Sản xuất công nghiệp tiếp tục là động lực nổi bật; theo số liệu của Cục Thống kê, chỉ số sản xuất công nghiệp 8 tháng tăng 11,9% so với cùng kỳ, là mức tăng cao nhất của cùng kỳ trong nhiều năm. FDI cũng duy trì rất tích cực, với tổng vốn đăng ký đến cuối tháng 8 đạt 40,63 tỷ USD, tăng 55,4% so với cùng kỳ.
Bên cạnh đó, đầu tư công tiếp tục được thúc đẩy mạnh. Giải ngân vốn đầu tư công lũy kế đến hết tháng 8 ước đạt khoảng 509,6 nghìn tỷ đồng, tương đương 49,8% kế hoạch Thủ tướng Chính phủ giao và cao hơn đáng kể so với cùng kỳ năm trước. Thương mại hàng hóa cũng mở rộng mạnh, với tổng kim ngạch xuất nhập khẩu 8 tháng đạt 770,14 tỷ USD, tăng 28,7%.
Tuy nhiên, chất lượng tăng trưởng vẫn cần được theo dõi chặt chẽ. Nhập khẩu tăng nhanh hơn xuất khẩu, tín dụng tăng mạnh, và áp lực lạm phát còn hiện hữu. Vì vậy, cần nhấn mạnh rằng tăng trưởng đang rất tích cực, nhưng nhiệm vụ quan trọng hơn là duy trì đà tăng trưởng này trên nền tảng ổn định vĩ mô, năng suất cao hơn và chất lượng tín dụng tốt hơn.
PV: Ông đánh giá thế nào về khả năng Việt Nam hoàn thành mục tiêu tăng trưởng năm nay? Nhìn về những tháng cuối năm, liệu các động lực đã hỗ trợ tăng trưởng trong 8 tháng qua có tiếp tục duy trì thuận lợi, hay nền kinh tế sẽ phải đối mặt với những yếu tố cản trở mới?
Ông Bùi Minh Giáp: Các dữ liệu cập nhật cho thấy Việt Nam có nền tảng thuận lợi để đạt mức tăng trưởng cao trong năm 2026. Đà sản xuất công nghiệp mạnh, FDI tích cực, đầu tư công tăng tốc, thương mại hàng hóa mở rộng và tiêu dùng trong nước tiếp tục duy trì mức tăng khá là những yếu tố hỗ trợ quan trọng.
Khả năng duy trì tăng trưởng cao trong những tháng cuối năm phụ thuộc vào việc các động lực hiện nay có tiếp tục chuyển hóa thành năng lực sản xuất thực chất hay không. Đầu tư công cần tiếp tục được giải ngân nhanh, nhưng phải đi cùng chất lượng dự án và tác động lan tỏa. FDI không chỉ cần tăng về đăng ký, mà cần tiếp tục giải ngân và tạo liên kết tốt hơn với doanh nghiệp trong nước. Nhập khẩu máy móc, thiết bị và đầu vào sản xuất chỉ thực sự tích cực nếu giúp tăng công suất, năng suất và xuất khẩu trong các quý tới.
Các yếu tố cản trở mới cũng cần được theo dõi. Bên ngoài là những bất định về thương mại, thuế quan, nhu cầu tại các thị trường xuất khẩu lớn, giá năng lượng, tỷ giá và dòng vốn quốc tế. Bên trong là áp lực lạm phát, chất lượng tín dụng, nhập siêu, sự phụ thuộc nhiều vào tín dụng ngân hàng và năng lực hấp thụ vốn của doanh nghiệp. Vì vậy, không nên nhìn mục tiêu tăng trưởng chỉ như bài toán kích cầu ngắn hạn. Điều quan trọng là duy trì tăng trưởng cao nhưng không làm suy giảm ổn định kinh tế vĩ mô và ổn định tài chính.
 |
| Nguồn: Cục Thống kê. Đồ họa: Phương Anh |
PV: ADB dự báo lạm phát của Việt Nam trong năm 2026 và thời gian tới sẽ diễn biến như thế nào? Những yếu tố nào có thể tạo sức ép lớn nhất lên mặt bằng giá từ nay đến cuối năm, thưa ông?
Ông Bùi Minh Giáp: ADB dự báo lạm phát của Việt Nam ở mức 4,3% trong năm 2026 và 4% trong năm 2027. Việc điều chỉnh tăng dự báo lạm phát so với cập nhật trước phản ánh áp lực giá rõ hơn trong năm 2026, khi tăng trưởng cao, đầu tư công tăng tốc, tín dụng mở rộng và nhu cầu trong nước phục hồi. ADB cũng lưu ý rằng lạm phát bình quân 7 tháng đầu năm ở mức cao hơn so với cùng kỳ, trong khi các sức ép từ cầu trong nước, chi phí năng lượng và hàng nhập khẩu vẫn cần được theo dõi.
Số liệu 8 tháng cũng cho thấy áp lực giá chưa giảm hẳn. Bình quân 8 tháng năm 2026, CPI tăng 4,45% so với cùng kỳ, còn lạm phát cơ bản tăng 4,24%. Đây là mức cần được theo dõi chặt chẽ, vì lạm phát cơ bản phản ánh phần nào áp lực giá có tính dai dẳng hơn, không chỉ đến từ các cú sốc tạm thời về năng lượng hay thực phẩm.
| Việt Nam là điểm sáng về tăng trưởng và có mức điều chỉnh tăng lớn nhất trên bảng xếp hạng dự báo khu vực châu Á - Thái Bình Dương tháng 9/2026 của ADB. Điều này nhờ đà tăng trưởng mạnh hơn, đầu tư mở rộng hơn và có sự hỗ trợ mạnh mẽ từ chính sách tài khóa. Ông Bùi Minh Giáp |
Từ nay đến cuối năm, các yếu tố có thể tạo sức ép lớn nhất gồm giá xăng dầu và năng lượng thế giới, chi phí vận tải và logistics, giá nguyên liệu nhập khẩu, biến động tỷ giá, điều chỉnh giá dịch vụ do Nhà nước quản lý và tác động trễ của tăng tín dụng, đầu tư công và nhu cầu tiêu dùng. Nếu nhập khẩu đầu vào tiếp tục tăng nhanh, tỷ giá và giá hàng nhập khẩu cũng có thể ảnh hưởng tới chi phí sản xuất trong nước.
Vì vậy, chính sách cần cân bằng. Tiền tệ nên linh hoạt nhưng thận trọng, bảo đảm thanh khoản hợp lý nhưng tránh nới lỏng đại trà. Tài khóa nên hỗ trợ tăng trưởng thông qua đầu tư công hiệu quả và các biện pháp nâng năng lực cung. Cách tiếp cận phù hợp là kiểm soát lạm phát mà không làm suy yếu các động lực tăng trưởng thực.
PV: Trong bối cảnh kinh tế thế giới còn nhiều bất định, đặc biệt là những thay đổi về chính sách thương mại, tỷ giá và dòng vốn quốc tế, ADB khuyến nghị Việt Nam cần ưu tiên những chính sách nào trong những tháng cuối năm 2026 và năm 2027 để vừa duy trì tăng trưởng cao, vừa bảo đảm ổn định kinh tế vĩ mô?
Ông Bùi Minh Giáp: Trong bối cảnh kinh tế thế giới còn nhiều bất định, ADB cho rằng ưu tiên chính sách lớn nhất của Việt Nam là duy trì tăng trưởng cao trên nền tảng ổn định vĩ mô và tài chính. ADB trong ấn phẩm tháng 9/2026 nhấn mạnh các rủi ro nghiêng về phía giảm: nhu cầu toàn cầu yếu hơn và bất định chính sách thương mại có thể ảnh hưởng tới xuất khẩu và đầu tư; căng thẳng địa chính trị và giá năng lượng cao hơn có thể tạo áp lực lên lạm phát và tỷ giá; trong nước, mở rộng tín dụng nhanh gắn với tăng trưởng dựa nhiều vào đầu tư có thể làm tăng rủi ro tài chính.
Vì vậy, chính sách tiền tệ cần tiếp tục linh hoạt nhưng thận trọng. Trọng tâm không chỉ là tăng trưởng tín dụng bao nhiêu, mà là tín dụng đi vào đâu và chất lượng tín dụng thế nào. Dòng vốn nên được hướng nhiều hơn tới sản xuất, xuất khẩu, doanh nghiệp nhỏ và vừa, công nghiệp hỗ trợ, đổi mới công nghệ, chuyển đổi xanh và các lĩnh vực tạo năng suất; đồng thời cần kiểm soát chặt hơn các lĩnh vực rủi ro cao.
Chính sách tài khóa nên đóng vai trò chủ động hơn, nhưng theo hướng nâng cao năng lực cung của nền kinh tế. Đầu tư công cần được đẩy nhanh ở các lĩnh vực có tác động lan tỏa lớn như giao thông, logistics, năng lượng, lưới điện, hạ tầng số, đô thị bền vững, thích ứng khí hậu, giáo dục kỹ năng và y tế. Điều quan trọng không chỉ là giải ngân nhanh, mà là tạo nền tảng để khu vực tư nhân đầu tư nhiều hơn với chi phí và rủi ro thấp hơn.
Cuối cùng, Việt Nam cần tiếp tục cải cách thể chế, phát triển thị trường vốn, nâng năng suất, tăng liên kết FDI - doanh nghiệp trong nước và cải thiện phân bổ nguồn lực. Đây là nền tảng để tăng trưởng cao không chỉ duy trì trong năm 2026, mà còn bền vững hơn trong năm 2027 và các năm tiếp theo.
PV: Xin cảm ơn ông!