Vốn vào bất động sản tăng, nhưng chưa chảy đều
Tại Phiên họp thứ nhất của Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản, Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh cho biết, đến ngày 31/8/2026, dư nợ tín dụng bất động sản đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025 và chiếm 25,39% tổng dư nợ tín dụng toàn nền kinh tế.
Báo cáo kết quả thực hiện chính sách về nhà ở và thị trường bất động sản 9 tháng đầu năm 2026 của Bộ Xây dựng cũng chỉ ra, ở kênh trái phiếu, ghi nhận hoạt động phát hành của doanh nghiệp bất động sản có xu hướng phục hồi trong quý III/2026, với khoảng 5.000 tỷ đồng trong tháng 7 và 20.000 tỷ đồng trong tháng 8. Tuy nhiên, khả năng huy động vốn vẫn tập trung chủ yếu ở một số doanh nghiệp quy mô lớn.
Theo ông Phạm Nguyễn Toan - Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, vấn đề của thị trường không chỉ là bổ sung nguồn vốn mà còn là bảo đảm dòng tiền lưu chuyển xuyên suốt vòng đời dự án. Trong khi đầu vào vướng pháp lý, chi phí vốn cao, thì đầu ra lại chịu sức ép từ sức mua và niềm tin thị trường suy giảm.
Thực tế, một dự án bất động sản thường mất 3 - 5 năm triển khai, với chi phí lãi vay, tiền sử dụng đất, bồi thường, giải phóng mặt bằng, vật liệu và nhân công ngày càng tăng. Theo ông Toan, thị trường không chỉ dư cung mà còn thiếu dự án đủ điều kiện pháp lý và sản phẩm phù hợp nhu cầu thực. Do đó, kỳ vọng giá nhà đô thị giảm sâu 30 - 50% chưa có cơ sở thực tiễn rõ ràng. Tâm lý chờ giá giảm mạnh cũng có thể khiến người mua trì hoãn quyết định, ảnh hưởng đến sức mua và thanh khoản thị trường.
Ở đầu vào, nhiều dự án vẫn vướng thủ tục giao đất, quy hoạch chi tiết, điều chỉnh quy hoạch hoặc xác định nghĩa vụ tài chính về đất đai. Khi chưa hoàn thiện pháp lý, dự án khó đáp ứng yêu cầu về tài sản bảo đảm của tổ chức tín dụng, đồng thời hạn chế khả năng huy động vốn qua trái phiếu và thu hút đầu tư nước ngoài.
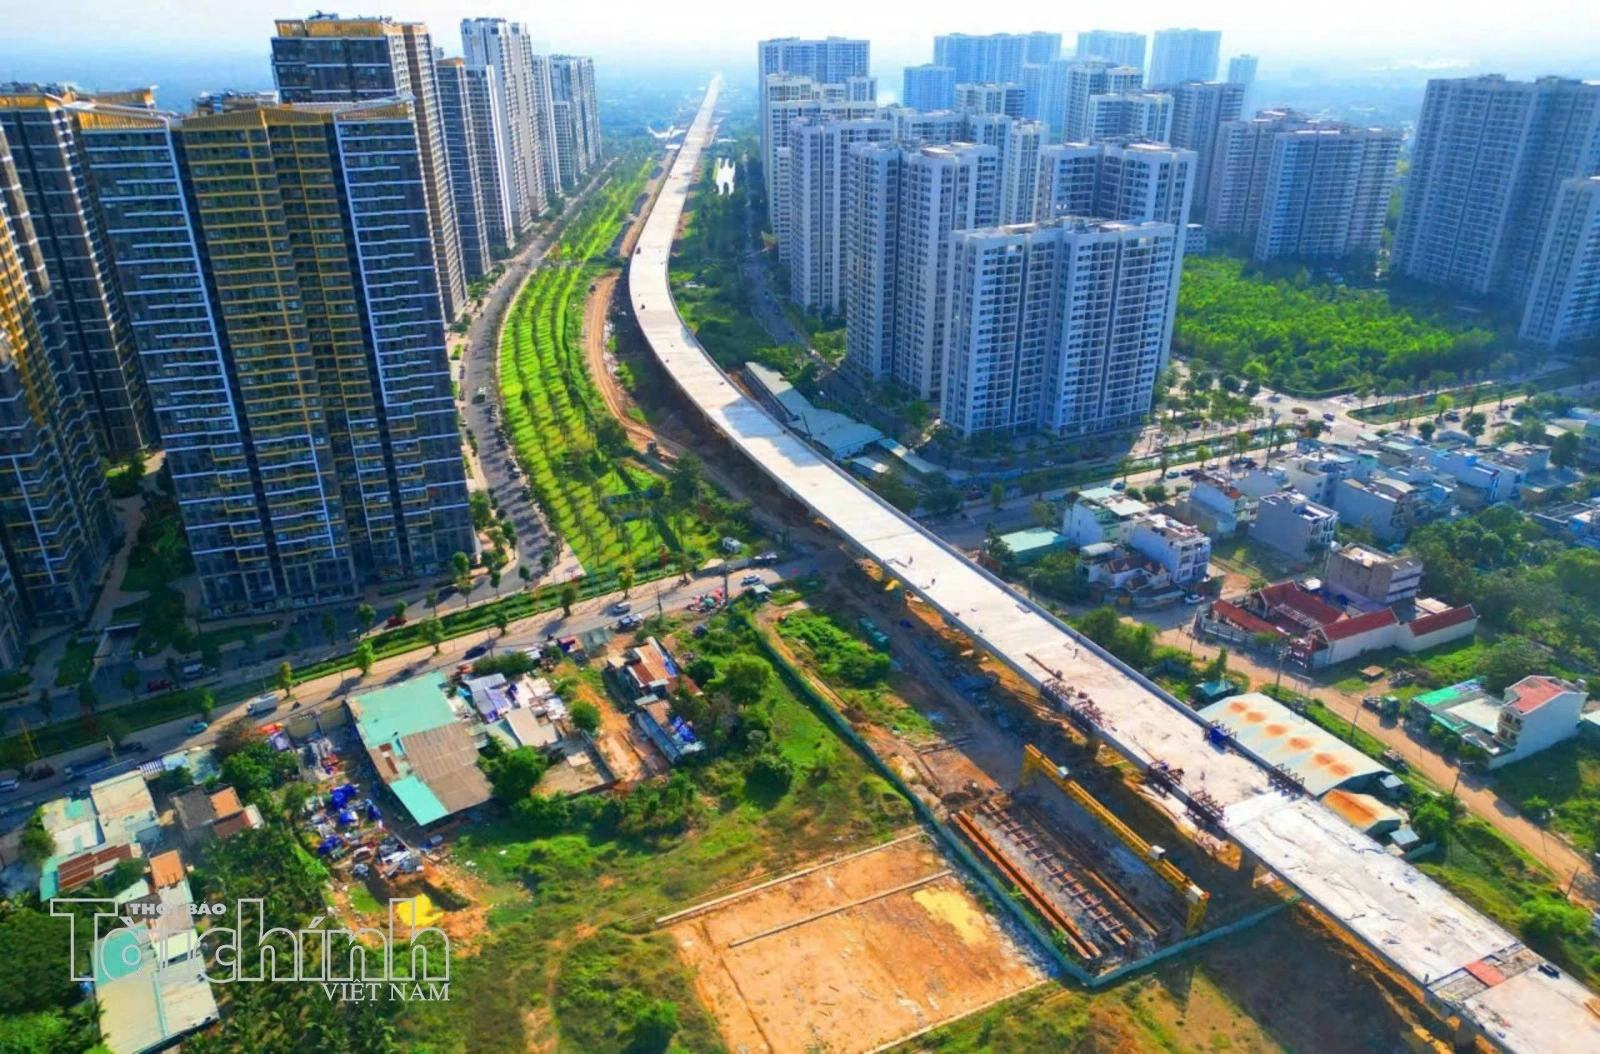 |
| Quý III/2026, thị trường có 92.004 giao dịch bất động sản thành công, giảm 8% so với quý II, khiến hàng tồn kho tăng, gây áp lực lên dòng tiền và thanh khoản doanh nghiệp. Ảnh: Lê Toàn |
Ở góc độ pháp lý, luật sư Phạm Thanh Tuấn - Đoàn Luật sư thành phố Hà Nội cho biết, Nghị quyết số 29/2026/QH16 của Quốc hội và Nghị quyết số 16/2026/NQ-CP của Chính phủ đã đặt ra cơ chế tháo gỡ khó khăn cho các dự án tồn đọng trên nguyên tắc không hợp thức hóa sai phạm. Tuy nhiên, quá trình thực hiện vẫn cần tiếp tục rà soát những vấn đề như quản lý, bàn giao đất, xác định giá đất và phối hợp giữa các bên để địa phương có đủ cơ sở pháp lý xử lý từng dự án.
Gỡ pháp lý chưa đủ, phải khơi thông cả sức mua
Không chỉ ở phía doanh nghiệp, dòng vốn còn gặp trở ngại khi đến với người mua nhà. Theo ông Toan, một bộ phận người có tiền vẫn chọn gửi tiết kiệm hoặc mua vàng, chờ giá bất động sản giảm sâu mới xuống tiền. Trong khi đó, một số nhà đầu tư sử dụng đòn bẩy tài chính lớn phải bán tài sản để giảm áp lực trả nợ.
Đáng chú ý, nguồn cung vẫn chưa phù hợp với khả năng chi trả của phần đông người dân. Sản phẩm cao cấp chiếm tỷ trọng lớn, trong khi nhà ở thương mại vừa túi tiền và nhà ở xã hội còn hạn chế, khiến nhu cầu thực khó chuyển thành giao dịch.
Báo cáo về cấp tín dụng đối với lĩnh vực bất động sản, Chương trình cho vay nhà ở xã hội và người trẻ dưới 35 tuổi mua nhà ở xã hội của Ngân hàng Nhà nước cũng cho biết, đến ngày 31/8/2026, các ngân hàng thương mại đã cam kết cho vay khoảng 50.300 tỷ đồng, nhưng giải ngân mới đạt khoảng 17.500 tỷ đồng, tương đương 11,44% quy mô gói tín dụng hơn 153.000 tỷ đồng. Trong đó, khoảng 15.000 tỷ đồng được giải ngân cho chủ đầu tư và 2.500 tỷ đồng cho người mua nhà; riêng người trẻ dưới 35 tuổi được giải ngân khoảng 577 tỷ đồng để vay mua nhà ở xã hội.
Khoảng cách giữa vốn cam kết và vốn giải ngân cho thấy nguồn tín dụng chưa tự động chuyển thành dòng tiền thực tế. Khả năng tiếp cận vốn còn phụ thuộc vào pháp lý dự án, tiến độ triển khai và điều kiện vay của người mua.
Để tháo gỡ các điểm nghẽn, ông Toan đề xuất hoàn thiện thể chế, đẩy nhanh xử lý dự án tồn đọng, rút ngắn thời gian thẩm định, cấp phép và xác định nghĩa vụ tài chính về đất đai. Việc cấp tín dụng cũng cần dựa trên mức độ rủi ro của từng dự án, đồng thời phân biệt vốn phát triển dự án với vốn cho người mua nhà. Các gói vay ưu đãi hoặc lãi suất cố định dài hạn cần được nghiên cứu cho nhà ở xã hội và nhà ở thương mại vừa túi tiền. Về dài hạn, phát triển thị trường trái phiếu có tài sản bảo đảm và đa dạng hóa nguồn vốn để giảm phụ thuộc vào ngân hàng.
Với các dự án tồn đọng, luật sư Phạm Thanh Tuấn nhấn mạnh yêu cầu xác định đúng nguyên nhân, phân loại chính xác từng nhóm vướng mắc để lựa chọn cơ chế xử lý phù hợp, theo nguyên tắc “ba đúng”: phân loại đúng vướng mắc, ban hành chính sách đúng và triển khai đúng, quyết liệt.
Ông Tuấn đề xuất nghiên cứu mở rộng thẩm quyền của UBND cấp tỉnh đối với các dự án có nhiều nhóm vướng mắc, đồng thời xử lý trách nhiệm cá nhân song song với quá trình tháo gỡ, thay vì để việc xem xét trách nhiệm trở thành điều kiện khiến dự án tiếp tục đình trệ.
Theo luật sư Tuấn, khả năng tiếp cận vốn của doanh nghiệp không chỉ phụ thuộc vào phía ngân hàng, mà còn gắn với tiến độ giải quyết các vướng mắc pháp lý của dự án. Doanh nghiệp khó tự tháo gỡ những vấn đề vượt thẩm quyền, vì vậy chính quyền địa phương giữ vai trò quan trọng trong việc xác định nguyên nhân và tổ chức xử lý./.