Lãi suất cho vay dâng cao, áp lực trả nợ đè nặng
Thời gian gần đây, mặt bằng lãi suất cho vay ở mức cao với một bộ phận khách hàng, đặc biệt là các khoản vay áp dụng lãi suất thả nổi sau thời gian ưu đãi. Hầu hết khoản vay có lãi suất vượt 10%/năm, thậm chí có trường hợp lên sát 20%/năm, gây áp lực lớn lên chi phí tài chính và khả năng trả nợ của người vay. Đáng chú ý, với các khoản vay tín chấp, do không có tài sản bảo đảm, lãi suất lên tới 40 - 50%/năm.
Theo báo cáo tài chính hợp nhất quý III/2026, tổng dư nợ vay của Kinh Bắc (KBC) đến ngày 30/9 vượt 33.800 tỷ đồng, tăng 18% (khoảng 5.200 tỷ đồng) so với cuối năm 2025, chủ yếu là nợ dài hạn. Trong đó, vay ngân hàng chiếm tới 96%, với nhiều khoản có lãi suất trên 10%/năm, làm gia tăng áp lực chi phí vốn khi doanh nghiệp tiếp tục triển khai các dự án.
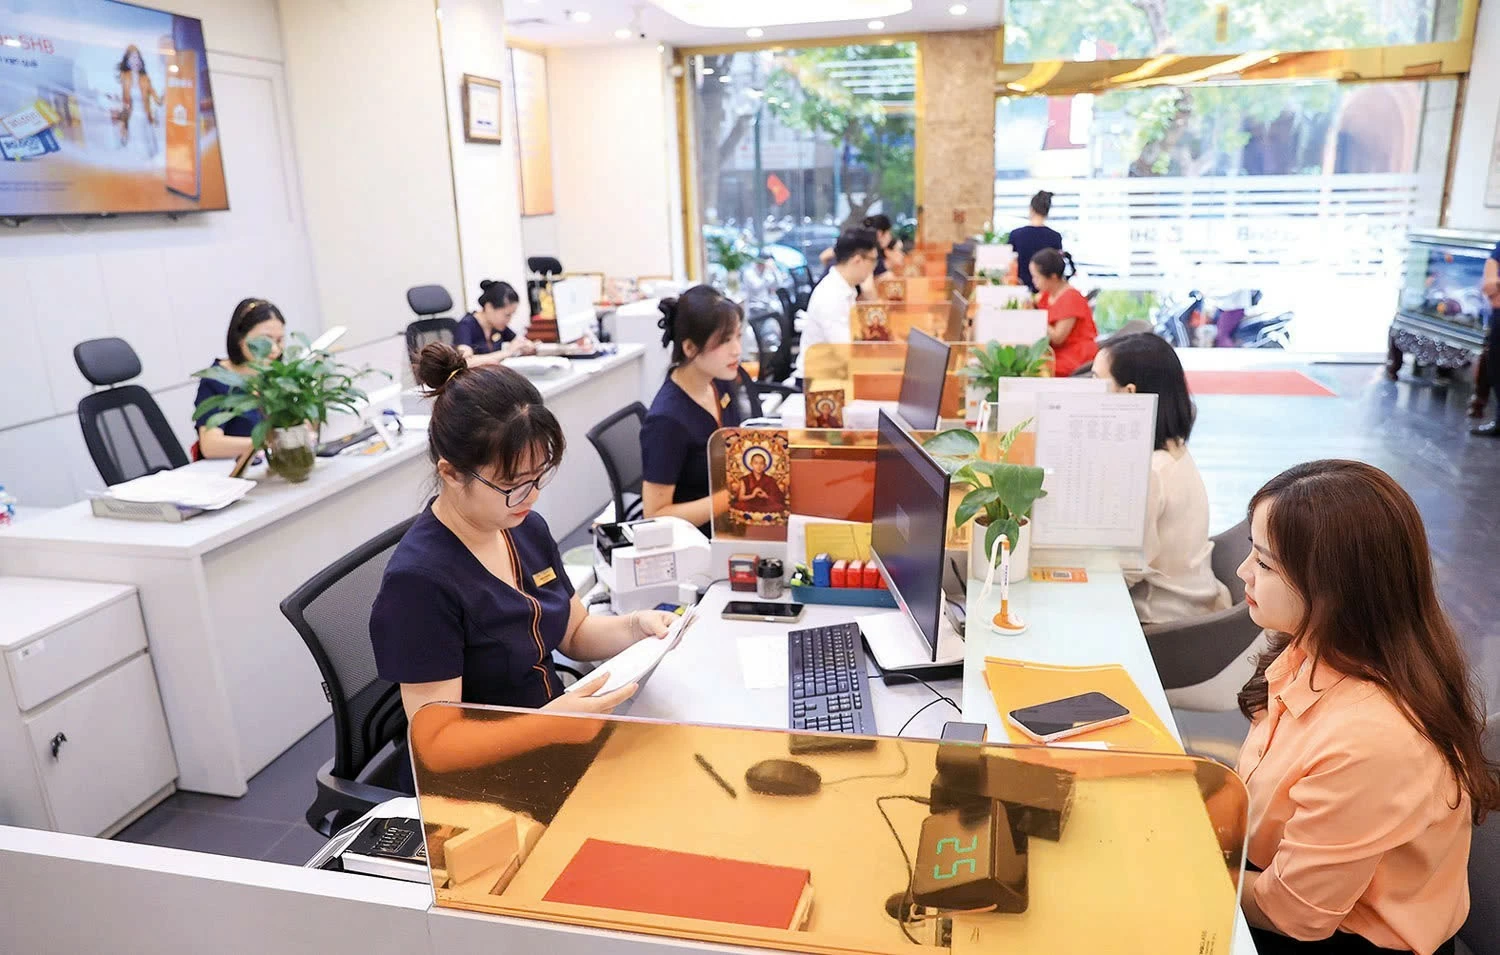 |
| Hàng loạt ngân hàng đồng loạt công bố chương trình giảm lãi suất. Ảnh: Đức Thanh |
Trong đó, Kinh Bắc vay hơn 13.053 tỷ đồng tại VPBank - Hội sở Hà Nội, với lãi suất 12,6%/năm, được bảo đảm bằng quyền tài sản phát sinh từ dự án Khu đô thị và Dịch vụ Tràng Cát, cùng phần vốn góp tại công ty con. Bên cạnh đó, tổng công ty còn ghi nhận khoản vay 578,9 tỷ đồng tại VPBank với lãi suất lên tới 15,5%/năm, mức cao nhất trong các khoản vay ngân hàng được công bố...
Tại BIDV, doanh nghiệp cũng có nhiều khoản vay; trong đó, khoảng 1.587 tỷ đồng với lãi suất 9,5%/năm; khoản vay 933 tỷ đồng chịu lãi suất 11%/năm... Kinh Bắc còn ghi nhận khoản vay hợp vốn 5.360 tỷ đồng tại nhóm ngân hàng: Vietcombank, Agribank và SeABank, với lãi suất 10%/năm.
Quy mô vay nợ của Kinh Bắc tăng gần 13,6 lần, từ khoảng 2.500 tỷ đồng cuối năm 2018 lên hơn 33.800 tỷ đồng cuối quý III/2026, chủ yếu là vay ngân hàng. Theo đó, chi phí lãi vay 9 tháng đầu năm 2026 lên tới khoảng 920 tỷ đồng, cao hơn 35% so với cả năm 2025, chưa kể phần lãi vay được vốn hóa, cho thấy áp lực chi phí vốn ngày càng lớn.
Không chỉ doanh nghiệp, nhiều khách hàng cá nhân cũng đang chịu áp lực từ lãi suất vay cao. Chị N. (TP. Hồ Chí Minh) cho biết từng vay tín chấp 100 triệu đồng tại VPBank để phục vụ hoạt động kinh doanh, thời hạn 3 năm, với lãi suất lên tới 40%/năm.
Trong khi đó, một khách hàng vay mua ô tô kỳ hạn 7 năm ghi nhận lãi suất tăng từ 8% lên 18%/năm, chu kỳ điều chỉnh rút từ 12 tháng xuống 3 tháng làm gia tăng áp lực trả nợ.
Giảm lãi suất trong thế cân đối nhiều “biến số”
Theo PGS. TS Nguyễn Thường Lạng, Đại học Kinh tế Quốc dân, khi lãi suất tăng lên, thậm chí tới 18%, dòng tiền trong lưu thông được hút về hệ thống ngân hàng, qua đó góp phần kéo giá cả xuống, kiểm soát lạm phát. Tuy nhiên, cái giá phải trả cho việc chống lạm phát là chi phí của nền kinh tế quá cao, doanh nghiệp, người vay tiền gặp nhiều khó khăn.
“Vấn đề lãi suất cũng phải được nhìn trong mục tiêu tăng trưởng dài hạn. Nếu kéo dài tình trạng lãi suất cao, doanh nghiệp không thể bứt lên, khả năng cạnh tranh suy giảm và mục tiêu tăng trưởng hai con số sẽ trở nên khó khăn. Bởi khi chính sách tiền tệ thắt chặt thì tăng trưởng khó có thể tăng mạnh. Vì vậy, cần nới nhẹ lãi suất, đồng thời đẩy mạnh chính sách tài khóa để thúc đẩy tăng trưởng GDP”, ông Lạng nhấn mạnh.
Cùng chung quan điểm, theo PGS. TS. Nguyễn Hữu Huân, Khoa Ngân hàng, Đại học Kinh tế TP. Hồ Chí Minh, cuộc đua lãi suất huy động có thể tạo ra một vòng xoáy mới đối với nền kinh tế. Khi lãi suất huy động tăng, chi phí vốn đầu vào của ngân hàng tăng theo, từ đó gây áp lực lên lãi suất cho vay. Điều này có thể làm giảm hiệu quả của chính sách hỗ trợ tăng trưởng, đặc biệt trong bối cảnh doanh nghiệp vẫn còn nhiều khó khăn về dòng tiền và sức cầu thị trường chưa phục hồi hoàn toàn.
Trong bối cảnh chi phí vay vốn vẫn là gánh nặng đối với không ít doanh nghiệp và người dân, những ngày gần đây, Chính phủ và Ngân hàng Nhà nước liên tiếp đề nghị quyết liệt giảm mặt bằng lãi suất cho vay, nhất là trong giai đoạn nước rút cuối năm.
Tại cuộc họp với các tổ chức tín dụng đầu tuần, lãnh đạo Ngân hàng Nhà nước nhấn mạnh việc giảm lãi suất phải đi vào thực chất. Bên cạnh điều chỉnh chi phí huy động vốn, các ngân hàng cần chủ động tiết giảm chi phí hoạt động, chia sẻ lợi nhuận với khách hàng để tạo dư địa giảm lãi suất cho vay.
Thống đốc Phạm Đức Ấn cũng lưu ý, giảm lãi suất không thực hiện cào bằng, mà cần lựa chọn đúng đối tượng.
Tuy nhiên, việc giảm lãi suất cho vay để hỗ trợ tăng trưởng GDP đang đặt ra bài toán cân đối giữa nhiều “biến số”, từ áp lực lạm phát khi CPI đã vượt 4,5%, biến động tỷ giá và chính sách tiền tệ của các ngân hàng trung ương lớn, đến yêu cầu bảo đảm thanh khoản ngân hàng, chi phí vốn và lợi ích của người gửi tiền...
Tìm điểm cân bằng khi giảm lãi suất đầu vào Theo ông Nguyễn Thanh Tùng, Chủ tịch Hội đồng Quản trị Vietcombank, nếu thực hiện giảm lãi suất không hợp lý cũng có thể tác động đến hành vi của người gửi tiền. Đấy là bài toán ngành ngân hàng, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ phối hợp với nhau chặt chẽ, để tìm ra một điểm phù hợp về lãi suất đầu vào hợp lý, từ đó, sẽ có lãi suất đầu ra hợp lý cho nền kinh tế. |
Theo ông Nguyễn Thanh Tùng, Chủ tịch Hội đồng Quản trị Vietcombank, ngân hàng sẽ phải quyết tâm thực hiện hai mục tiêu, đó là phân bổ đủ nguồn vốn cho các lĩnh vực ưu tiên; giảm chi phí, đặc biệt giảm lãi suất cho vay với các doanh nghiệp sản xuất, kinh doanh.
“Khó khăn lớn nhất hiện nay trong giảm lãi suất đó là làm thế nào để chúng ta giảm được lãi suất đầu vào. Bởi huy động lãi suất tiền gửi đầu vào cũng phải đảm bảo ở mức độ phù hợp, để đảm bảo lợi ích của người gửi tiền”, ông Tùng chia sẻ.
Theo PGS. TS. Nguyễn Hữu Huân, mục tiêu không phải là kéo lãi suất xuống bằng mọi giá, mà là duy trì một mặt bằng lãi suất đủ cao để ổn định, nhưng đủ thấp để tăng trưởng.
Điều này lý giải vì sao chính sách tiền tệ thời gian gần đây có trọng tâm, phân tầng lãi suất và tín dụng, không nới lỏng diện rộng như trước.
PGS. TS Nguyễn Thường Lạng cũng cho rằng, cần hạ lãi suất từng bước để tránh ảnh hưởng đến thanh khoản ngân hàng, tránh trường hợp người dân có thể rút tiền tiết kiệm để chuyển sang các kênh khác. Cùng với đó, việc giảm lãi suất cho vay có chọn lọc, phân bổ lại nguồn vốn trong nền kinh tế.
Ngoài ra, cần kết hợp các công cụ khác góp phần làm dịu mặt bằng lãi suất, giảm bớt yếu tố tâm lý và đưa nền kinh tế đến một điểm cân bằng hơn.
Ngân hàng đồng loạt giảm lãi suất, ưu đãi có chọn lọc Khi “cờ lệnh” giảm lãi suất được phất lên, hàng loạt ngân hàng đồng loạt công bố chương trình giảm lãi suất. Đơn cử, Đơn cử, Agribank giảm lãi suất cho vay tới 2%/năm, dành khoảng 2.000 tỷ đồng nguồn lực tài chính để triển khai. BIDV áp dụng lãi suất ưu đãi từ 6%/năm, thấp hơn tối đa 2%/năm so với thông thường, với quy mô hỗ trợ khoảng 100.000 tỷ đồng cho các khoản vay kỳ hạn đến 6 tháng. Ngân hàng dự kiến giảm khoảng 500 tỷ đồng thu nhập để thực hiện chương trình. Vietcombank cam kết giảm tối thiểu 2% lãi suất cho vay đến cuối năm. MB giảm 1,5%/năm cho 5 lĩnh vực ưu tiên, đưa lãi suất xuống từ 7,9%/năm, một số trường hợp giảm tới 2%/năm. ACB giảm 1,5 - 2%/năm cho doanh nghiệp, sau chương trình giảm 1% đã giải ngân khoảng 5.000 tỷ đồng. SACOMBANK triển khai gói 40.000 tỷ đồng, giảm 2%/năm, với lãi suất từ 8,5%/năm. Đáng chú ý, “làn sóng” giảm lãi suất cho vay cho thấy không diễn ra đại trà, không “cào bằng” như chỉ đạo, mà chủ yếu tập trung vào các lĩnh vực ưu tiên, phục vụ sản xuất, kinh doanh, nhằm hỗ trợ tăng trưởng và cân đối chi phí vốn. |