Tiếp tục chương trình làm việc, sáng 29/10, Quốc hội đã nghe và thảo luận về dự án Luật Thuế giá trị gia tăng (GTGT) (sửa đổi).
Doanh thu từ 200 triệu đồng trở xuống không chịu thuế giá trị gia tăng
Theo báo cáo giải trình, tiếp thu của Ủy ban Thường vụ Quốc hội (UBTVQH), trong quá trình góp ý, có ý kiến đề nghị quy định trong Luật mức ngưỡng doanh thu không chịu thuế GTGT. Có ý kiến đề nghị quy định mức ngưỡng doanh thu trong Luật và giao UBTVQH thẩm quyền điều chỉnh hoặc giao Chính phủ quy định cụ thể, có ý kiến đề nghị giữ như dự thảo Luật đã trình tại Kỳ họp thứ 7 (giao Chính phủ quy định mức ngưỡng doanh thu không chịu thuế) để bảo đảm tính linh hoạt, chủ động.
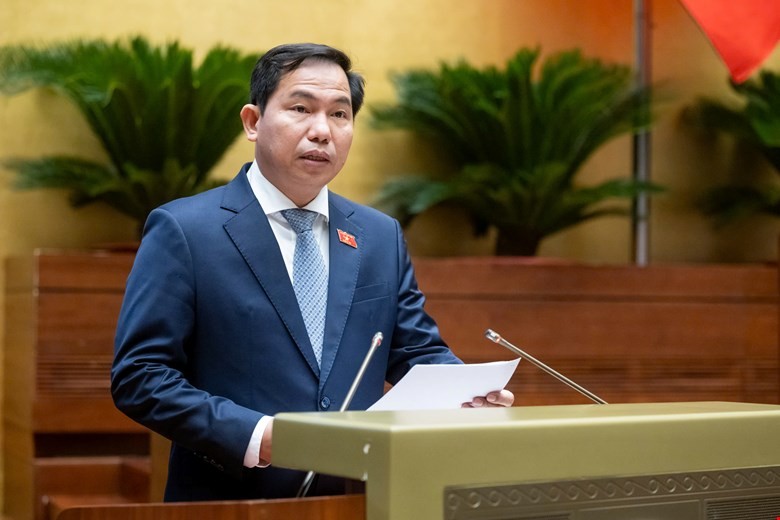 |
| Chủ nhiệm Ủy ban Tài chính, Ngân sách Lê Quang Mạnh trình bày báo cáo giải trình. |
UBTVQH cho rằng, việc sửa đổi, điều chỉnh quy định về ngưỡng doanh thu hàng năm thuộc diện không chịu thuế GTGT là cần thiết và cần được quy định trong Luật nhằm xác lập căn cứ pháp lý rõ ràng, bảo đảm tuân thủ quy định của Hiến pháp là "các khoản thu, chi ngân sách nhà nước phải được dự toán và do luật định".
Vì vậy, tiếp thu ý kiến đại biểu, UBTVQH đề nghị chỉnh lý và quy định tại khoản 25 Điều 5 dự thảo Luật nội dung: Hàng hóa, dịch vụ của hộ, cá nhân kinh doanh có mức doanh thu hàng năm từ 200 triệu đồng trở xuống. Trường hợp chỉ số giá tiêu dùng (CPI) biến động trên 20% so với thời điểm Luật này có hiệu lực thi hành hoặc thời điểm điều chỉnh gần nhất thì Chính phủ trình UBTVQH điều chỉnh mức doanh thu tại khoản này phù hợp với tình hình phát triển kinh tế - xã hội từng thời kỳ.
Về thuế suất 0%, có ý kiến đề nghị quy định rõ trong Luật về nhóm hàng hoá cung cấp cho khách hàng nước ngoài khác, được áp dụng thuế suất 0% (không giao Chính phủ quy định) và đề nghị không áp dụng thuế suất 0% đối với "các trường hợp giao hàng tại Việt Nam giữa các doanh nghiệp trong nước theo chỉ định của thương nhân nước ngoài".
Có ý kiến khác đề nghị cho phép áp dụng thuế suất 0% đối với các trường hợp giao hàng tại Việt Nam theo chỉ định của thương nhân nước ngoài vì các trường hợp này “được coi là xuất khẩu” theo quy định của pháp luật về ngoại thương.
| UBTVQH tiếp thu ý kiến đại biểu, quy định rõ trong dự thảo Luật về các trường hợp cung cấp hàng hoá cho các khách hàng nước ngoài được áp dụng thuế suất 0% nhất thiết phải được tiêu dùng ở ngoài Việt Nam, không bao gồm trường hợp hàng hoá được giao dịch giữa các đối tác trong nước theo chỉ định của thương nhân nước ngoài và thực chất được tiêu dùng trong nước, để tránh lợi dụng, gây thất thu ngân sách. |
Giải trình, UBTVQH cho hay, theo thông lệ chung, thuế GTGT được đánh theo nguyên tắc điểm đến, tức là hành vi tiêu dùng ở đâu thì chịu thuế ở đó. Như vậy, thuế suất 0% chỉ được áp dụng đối với các trường hợp hàng hoá thực tế được xuất khẩu, không tiêu dùng tại Việt Nam.
Ngược lại, bất kể hàng hoá, dịch vụ nào được tiêu dùng tại Việt Nam đều phải chịu thuế GTGT cho dù người mua hàng hoá, dịch vụ đó ở trong hay ngoài Việt Nam. Nguyên tắc này cần được tuân thủ để bảo đảm tính khách quan, công bằng và tránh làm thất thu ngân sách.
Vì vậy, UBTVQH tiếp thu ý kiến đại biểu, quy định rõ trong dự thảo Luật về các trường hợp cung cấp hàng hoá cho các khách hàng nước ngoài được áp dụng thuế suất 0% nhất thiết phải được tiêu dùng ở ngoài Việt Nam, không bao gồm trường hợp hàng hoá được giao dịch giữa các đối tác trong nước theo chỉ định của thương nhân nước ngoài và thực chất được tiêu dùng trong nước, để tránh lợi dụng, gây thất thu ngân sách.
Không cho phép hoàn thuế với hàng nhập khẩu để xuất khẩu
Liên quan đến hoàn thuế, có ý kiến đề nghị cân nhắc thấu đáo sự cần thiết của việc bổ sung quy định cho phép hoàn thuế GTGT đối với các trường hợp hàng hoá nhập khẩu sau đó làm thủ tục xuất khẩu sang nước khác. Ý kiến khác đề nghị cho phép hoàn thuế đối với các trường hợp này.
 |
| Các đại biểu tham dự phiên họp |
UBTVQH giải trình cho hay, đúng như ý kiến đại biểu, đối với trường hợp “hàng hoá đã nhập khẩu sau đó làm thủ tục xuất khẩu sang nước khác”, một số cơ quan quản lý thuế cũng lo ngại khả năng xảy ra gian lận hoàn thuế ở khâu thương mại khó có thể kiểm soát.
Trên thực tế đã có các trường hợp lợi dụng quy định này, nhập khẩu hàng hoá về, thay nhãn mác Việt Nam và xuất khẩu đi nước khác (gian lận về xuất xứ) đã được Cơ quan hải quan phát hiện.
Thời gian qua, một số quốc gia như Mỹ, EU, Thổ Nhĩ Kỳ, Brazil,... đã điều tra chống bán phá giá đối với một số mặt hàng thép, nhôm, cao su, sản phẩm gỗ, pin năng lượng mặt trời,... xuất khẩu từ Việt Nam. Các quốc gia trên lập luận rằng nhiều quốc gia thuộc diện chịu thuế cao có thể dịch chuyển sản xuất sang Việt Nam nhưng chỉ thực hiện một số công đoạn sản xuất cuối cùng có hàm lượng giá trị gia tăng không đáng kể tại Việt Nam nhằm được hưởng mức thuế nhập khẩu thấp. Những hoạt động như vậy có nguy cơ cao dẫn đến các hành vi gian lận xuất xứ để thu lợi từ mức chênh lệch thuế nhập khẩu.
Vì vậy, tiếp thu ý kiến đại biểu, dự thảo Luật được chỉnh lý lại để loại trừ, không cho phép hoàn thuế đối với các trường hợp này tại khoản 1 Điều 15.
Tại báo cáo này, UBTVQH cũng giải trình về thuế suất 0% với sản phẩm có nội dung thông tin số xuất khẩu.
UBTVQH cho hay, Luật hiện hành cho phép các sản phẩm chứa nội dung số khi xuất khẩu được áp dụng thuế suất 0%. Đây là những lĩnh vực mà trong nước có lợi thế và tiềm năng xuất khẩu cần được khuyến khích và đã được rất nhiều doanh nghiệp trong nước kiến nghị khi tham gia ý kiến với dự thảo Luật.
Việc không cho áp dụng thuế suất 0% đối với hoạt động xuất khẩu các sản phẩm có nội dung thông tin số thuộc nhóm giải trí nói riêng cũng như đối với các sản phẩm có nội dung thông tin số nói chung sẽ làm giảm sức cạnh tranh của Việt Nam trong lĩnh vực này, đi ngược lại những nỗ lực khuyến khích, thúc đẩy sự phát triển của ngành dịch vụ kỹ thuật số tại Việt Nam.
Những lo ngại về việc dịch vụ kỹ thuật số có thực sự được tiêu dùng tại nước ngoài hay không để thoả mãn điều kiện “xuất khẩu” là có cơ sở. Tuy nhiên, vấn đề này có thể được giải quyết thông qua việc quy định yêu cầu doanh nghiệp xuất khẩu các sản phẩm có nội dung thông tin số trong nước phải cung cấp các tài liệu, bằng chứng về việc các sản phẩm này đã được tiêu thụ tại nước ngoài trong văn bản hướng dẫn thực hiện Luật.
Vì vậy, UBTVQH đề nghị tiếp tục áp dụng thuế suất 0% khi xuất khẩu như quy định hiện hành.
| Trong bối cảnh này, theo UBTVQH, chính sách cho phép hoàn thuế đối với hàng hoá nhập khẩu vào Việt Nam rồi làm thủ tục xuất khẩu luôn sang nước thứ ba có nguy cơ làm gia tăng tranh chấp thương mại với các đối tác lớn và dễ bị các đối tượng lợi dụng, gian lận về xuất xứ, làm ảnh hưởng đến uy tín của hàng hoá Việt Nam như một số trường hợp đã bị cơ quan hải quan phát hiện. |