Tự tin, nhưng bắt đầu muộn
Khảo sát do SOA Research Institute trên 750 người trưởng thành Việt Nam, chia đều theo 3 nhóm tuổi từ người đi làm (25 - 45 tuổi), người sắp nghỉ hưu (46 - 59 tuổi) đến người đã nghỉ hưu (60 - 75 tuổi) cho thấy, 71% người tham gia tin rằng khoản tiết kiệm hiện tại đủ để trang trải cho tuổi hưu. Đây là con số khá lạc quan.
Nhưng ngay sau đó, một chi tiết làm lung lay sự lạc quan ấy: 39% trong số họ thừa nhận đã bắt đầu tích lũy muộn hơn so với dự định ban đầu. Đáng chú ý, nhóm thừa nhận điều này nhiều nhất lại chính là những người trẻ tuổi nhất - 44% người trong độ tuổi lao động chính (Prime Age Workers) nói rằng họ bắt đầu tiết kiệm trễ, cao hơn cả nhóm đã nghỉ hưu (36%).
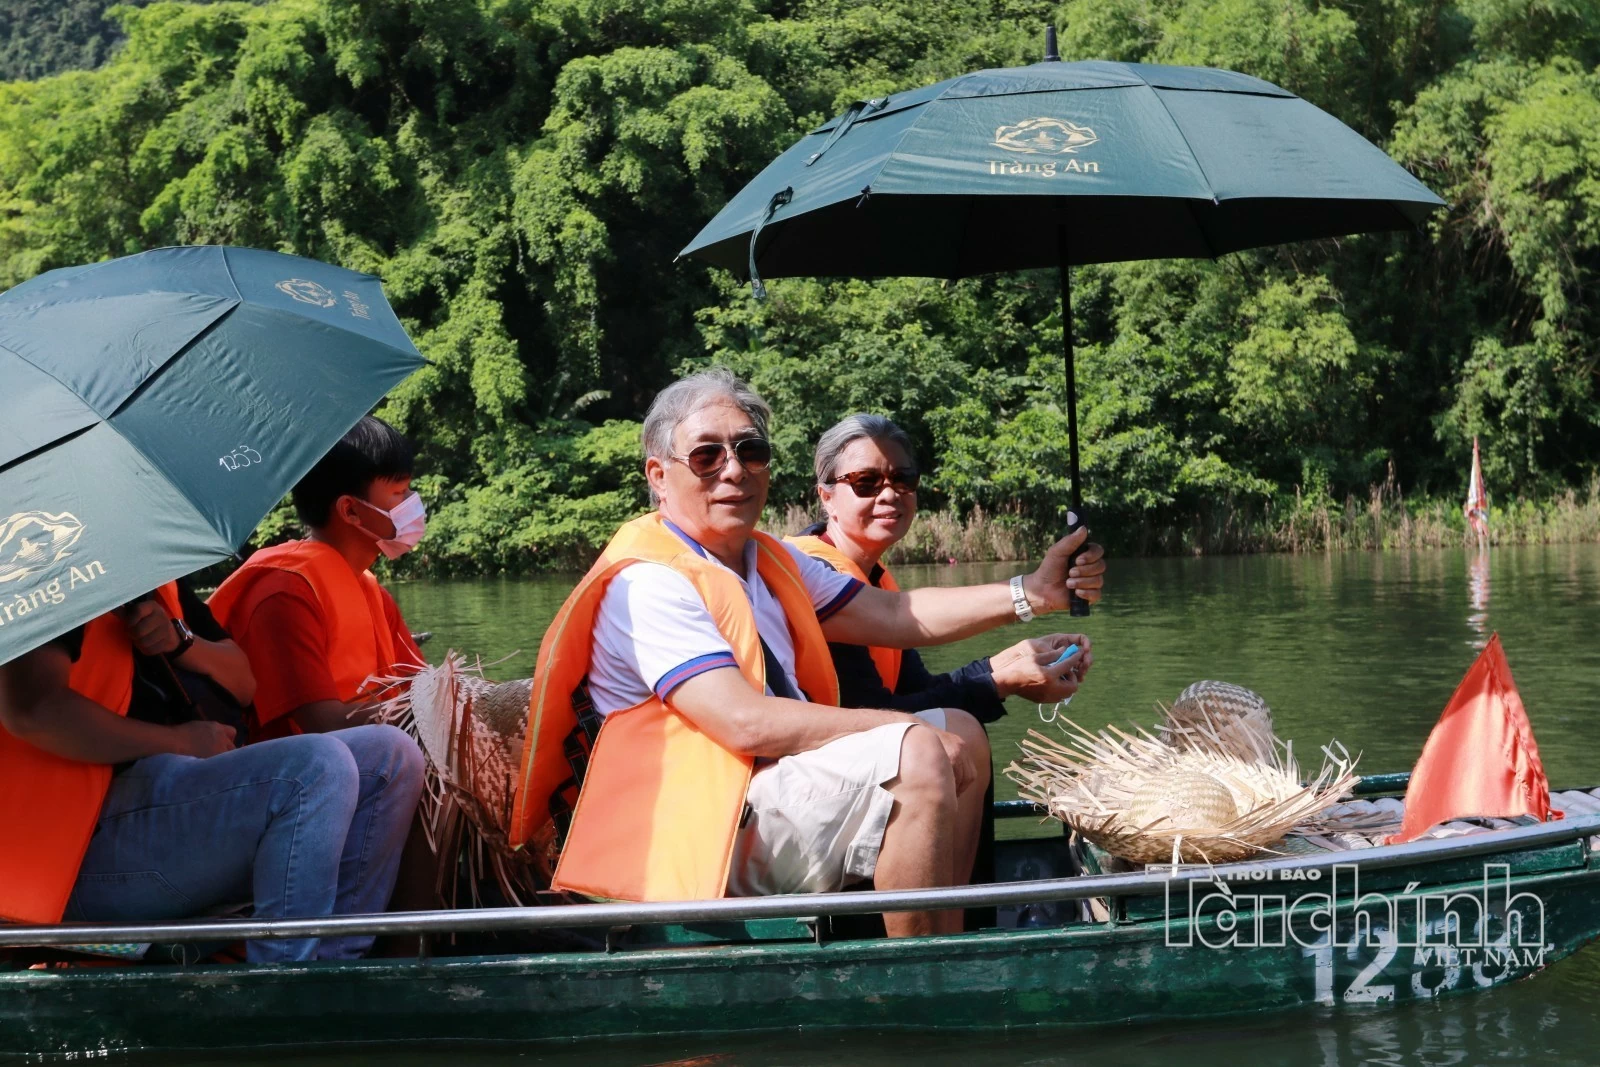 |
| Việt Nam hiện có khoảng 14,4 triệu người trong độ tuổi nghỉ hưu, nhưng chỉ có khoảng 38% đang thực sự nhận lương hưu hoặc trợ cấp bảo hiểm xã hội hằng tháng. Ảnh: Lê Toàn |
Mức tiết kiệm trung bình mà người được khảo sát tự báo cáo chỉ tương đương khoảng 1,2 tỷ đồng (xấp xỉ một năm thu nhập hộ gia đình) và không bao gồm bất động sản. Con số này phần nào lý giải vì sao niềm tin và thực tế tài chính chưa hoàn toàn khớp nhau: nhiều người có thể đang đặt cược vào giá trị tài sản cố định, như nhà đất, để bù đắp cho phần tiết kiệm còn khiêm tốn.
Khi được hỏi về những rủi ro dài hạn đáng lo ngại nhất, người Việt Nam xếp hạng theo thứ tự: bệnh mãn tính có nguy cơ bào mòn tiền tiết kiệm (37% coi là mối lo lớn), tiếp đến là khả năng bị cắt giảm phúc lợi y tế (32%), tiết kiệm không theo kịp lạm phát …
Về sức khỏe, gần một nửa (46%) người tham gia khảo sát bày tỏ lo ngại sâu sắc về nguy cơ mắc bệnh nặng khi về già, cao hơn hẳn so với các mối lo về suy giảm nhận thức (35%) hay mất khả năng tự chủ sinh hoạt (34%).
Giữa những lo ngại đó, khảo sát cũng hé lộ một nhu cầu thị trường rõ rệt: 75% người được hỏi sẵn sàng cân nhắc các sản phẩm niên kim bảo đảm thu nhập trọn đời (lifetime-guaranteed annuities) và 74% bày tỏ sẵn sàng mua bảo hiểm bệnh hiểm nghèo. Mức chi trả trung bình mà người Việt sẵn sàng bỏ ra cho bảo hiểm nhân thọ và sức khỏe vào khoảng 2,6 triệu đồng mỗi tháng.
Một điểm quan trọng mà báo cáo của SOA lưu ý: nhóm lao động phi chính thức - chiếm tỷ trọng lớn trong lực lượng lao động Việt Nam - vẫn là khoảng trống lớn nhất về độ phủ bảo hiểm hưu trí. Nhiều người trong nhóm này chưa được tiếp cận cả bảo hiểm xã hội lẫn các sản phẩm tiết kiệm hưu trí tư nhân.
Điều đáng nói là báo cáo của SOA không đưa ra một bức tranh bi quan. Ngược lại, các tác giả nhấn mạnh rằng, Việt Nam “đã có nhiều nền tảng đúng đắn” - người dân chủ động tham gia lập kế hoạch tài chính, hệ thống lương hưu xã hội và chương trình phúc lợi doanh nghiệp đã có vai trò nhất định, nhu cầu về các giải pháp thu nhập bảo đảm đang tăng rõ rệt.
Vấn đề, theo các chuyên gia, không nằm ở việc người Việt thiếu ý thức tiết kiệm, mà ở khoảng cách giữa nhận thức và hành động - giữa niềm tin rằng “mình đã chuẩn bị đủ” và thực tế rằng nhiều người vẫn đang chạy đua để bù đắp cho những năm bắt đầu muộn. Thu hẹp khoảng cách này, thông qua giáo dục tài chính, mở rộng độ phủ bảo hiểm cho khu vực phi chính thức và phát triển các sản phẩm thu nhập trọn đời, được xem là chìa khóa để Việt Nam bước vào giai đoạn dân số già một cách vững vàng hơn.
Già hóa dân số - trọng tâm không thể né tránh
Nếu hỏi 10 người Việt Nam trưởng thành rằng họ có đủ tiền để nghỉ hưu hay không, gần 7 người sẽ gật đầu (theo khảo sát của SOA Research Institute: 71% tin rằng tiết kiệm hiện tại đủ cho hưu trí). Nhưng nếu hỏi tiếp một câu duy nhất: “Bạn có bắt đầu tiết kiệm đúng lúc không?”, gần 4 trong số họ sẽ ngập ngừng thừa nhận: “Không, tôi bắt đầu muộn hơn dự định”.
Không phải ngẫu nhiên mà vấn đề già hóa dân số và an sinh xã hội được nhắc tới nhiều trong thời gian gần đây. Tại cuộc tọa đàm “Quyết định tài chính trong kỷ nguyên quản trị rủi ro tại Việt Nam” do SOA vừa tổ chức tại TP. Hồ Chí MInh, bà Jessie Li, FSA - Giám đốc Khu vực Đông và Đông Nam Á của SOA cho rằng, Việt Nam đang bước vào giai đoạn các quyết định tài chính phải tính đến nhiều rủi ro hơn. Già hóa dân số, chi phí y tế gia tăng, lạm phát và những thay đổi về pháp lý đang tạo ra các bài toán khó dự báo. Dù dữ liệu và AI ngày càng phát triển, công nghệ vẫn không thể thay thế vai trò của con người trong việc đánh giá các kịch bản và tác động tài chính có thể xảy ra.
Trước cuộc tọa đàm của SOA, Hội thảo “Chiến lược hưu trí tự nguyện, tối ưu thuế và nâng tầm doanh nghiệp” cũng đã được tổ chức. Phát biểu tại hội thảo này, ông Hoàng Quang Phòng - Phó Chủ tịch Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cho rằng, Việt Nam đang đứng trước hai yêu cầu lớn: duy trì tốc độ tăng trưởng kinh tế cao và ứng phó với áp lực già hóa dân số, chi phí an sinh xã hội gia tăng cùng sự thay đổi trong kỳ vọng của người lao động về phúc lợi dài hạn.
Con số mà ông Đào Quốc Bảo - Phó Tổng Giám đốc khách hàng doanh nghiệp Sun Life Việt Nam đưa ra tại hội thảo đó cũng đáng phải suy ngẫm: Việt Nam hiện có khoảng 14,4 triệu người trong độ tuổi nghỉ hưu, nhưng chỉ khoảng 5,1 triệu người (tương đương 38%) đang thực sự nhận lương hưu hoặc trợ cấp bảo hiểm xã hội hằng tháng.
Phần lớn người cao tuổi còn lại vẫn phải dựa vào tiết kiệm cá nhân, sự hỗ trợ từ gia đình, hoặc tiếp tục lao động để trang trải cuộc sống. Trong khi đó, tổng tài sản quản lý của các chương trình hưu trí tự nguyện tại Việt Nam mới đạt hơn 10.200 tỷ đồng với chưa đầy 80.000 người tham gia - một con số khiêm tốn so với quy mô lực lượng lao động cả nước.
Ông Bảo nhận định, trong bối cảnh áp lực chi phí sinh hoạt ngày càng gia tăng khiến nhiều người trì hoãn kế hoạch tích lũy dài hạn, hệ thống hưu trí đa tầng, trong đó có bảo hiểm hưu trí tự nguyện, sẽ đóng vai trò quan trọng trong việc bổ sung nguồn thu nhập khi nghỉ hưu, đồng thời góp phần huy động nguồn vốn trung và dài hạn cho nền kinh tế.
Hai sự kiện diễn ra cách nhau chưa đầy một tuần, cùng thành phố, cùng xoáy vào một câu hỏi, không phải là sự trùng hợp. Giới hoạch định chính sách, doanh nghiệp bảo hiểm và cộng đồng chuyên gia tài chính đều nhấn mạnh một khoảng trống đang ngày càng lộ rõ: người Việt Nam có thực sự chuẩn bị đủ cho tuổi già hay không?
Tốc độ già hóa nhanh tại Việt Nam đang gia tăng áp lực lên 3 nhu cầu cốt lõi: chuẩn bị tài chính cho tuổi nghỉ hưu, trang trải chi phí y tế và bảo đảm nguồn thu nhập ổn định khi không còn khả năng lao động.
Các chuyên gia cho rằng, Việt Nam đang bước vào giai đoạn mà các quyết định tài chính - dù ở cấp độ doanh nghiệp hay cá nhân - đòi hỏi một tư duy quản trị hoàn toàn mới về rủi ro. Sự cộng hưởng giữa ba lực đẩy lớn: biến động nhân khẩu học, chi phí y tế leo thang và sự bùng nổ của công nghệ AI, đang buộc các nhà quản trị phải nhìn xa hơn những con số thống kê ngắn hạn để xây dựng chiến lược bền vững./.