Tiền gửi thanh toán giảm gần 10%, số tài khoản vẫn tăng mạnh
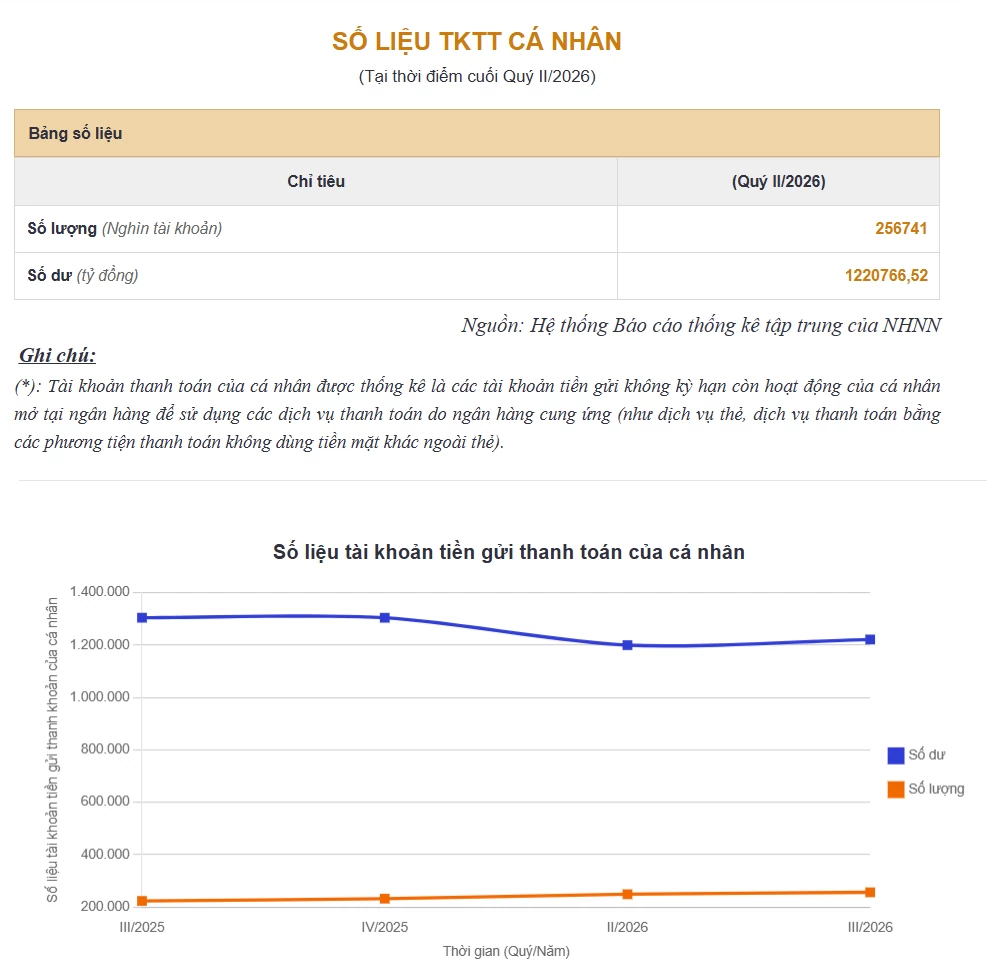
Theo số liệu mới nhất của Ngân hàng Nhà nước, đến cuối quý II/2026, tổng tiền gửi thanh toán của khách hàng cá nhân tại hệ thống ngân hàng đạt khoảng 1,22 triệu tỷ đồng.
So với cùng kỳ năm 2025, quy mô tiền gửi này giảm khoảng 130.000 tỷ đồng (từ mức gần 1,35 triệu tỷ đồng), tương đương giảm gần 10%.
 |
| Nguồn: Ngân hàng Nhà nước. |
Theo cách phân loại của Ngân hàng Nhà nước, tiền gửi thanh toán là các khoản tiền gửi không kỳ hạn của cá nhân tại ngân hàng và vẫn đang hoạt động, chủ yếu được sử dụng cho các giao dịch thanh toán qua thẻ, chuyển khoản và những phương thức thanh toán không dùng tiền mặt khác.
Đáng chú ý, số dư tiền gửi thanh toán giảm trong khi lượng tài khoản thanh toán vẫn tăng mạnh. Đến cuối tháng 6/2026, số tài khoản thanh toán cá nhân trong hệ thống ngân hàng đã lên gần 256,7 triệu tài khoản, mức cao nhất từ trước đến nay.
Khi lấy tổng số dư tiền gửi thanh toán khoảng 1,22 triệu tỷ đồng chia cho số lượng tài khoản nói trên, bình quân mỗi tài khoản tương ứng khoảng 4,75 triệu đồng.
Tuy nhiên, con số này chỉ có ý nghĩa tham khảo, bởi một cá nhân có thể mở và sử dụng nhiều tài khoản tại các ngân hàng khác nhau. Bên cạnh đó, số dư giữa các tài khoản cũng có sự phân hóa lớn, nên mức bình quân không phản ánh chính xác lượng tiền thực tế mà mỗi khách hàng đang duy trì trong tài khoản thanh toán.
Ngân hàng đua trả lợi suất cao để giữ CASA
Khác với tiền gửi có kỳ hạn, tiền trong tài khoản thanh toán chủ yếu được khách hàng sử dụng cho chi tiêu, thanh toán và các giao dịch thường ngày. Theo quy định hiện hành, lãi suất tiền gửi không kỳ hạn tối đa là 0,5%/năm.
Tuy nhiên, để thu hút và giữ CASA, các ngân hàng đang tung ra nhiều sản phẩm cho phép khách hàng nhận mức lãi suất hoặc lợi suất cao hơn đáng kể so với mức lãi suất không kỳ hạn thông thường, thông qua các tài khoản kết hợp tính năng thanh toán, tiết kiệm và đầu tư. Tiêu biểu có “Siêu lợi suất” của VIB, “Super sinh lời premier” của VPBank, “Sinh lời tự động” của Techcombank, “Tài khoản đầu tư tự động” của BIDV.
 |
| Nguồn: TCBS. |
Đơn cử, “Super Sinh Lời Premier” của VPBank là sản phẩm theo hợp đồng hợp tác kinh doanh, được giới thiệu với tính năng tự động sinh lời trên số dư tài khoản thanh toán. Sản phẩm mang lại lợi ích kép, vừa giúp khách hàng linh hoạt giao dịch hằng ngày, vừa tận dụng tiền nhàn rỗi để tạo lợi nhuận, với lợi suất có thể lên tới 6,25%/năm.
Sản phẩm được triển khai trên cơ sở hợp tác giữa tính năng chi hộ tự động của VPBank và Công ty TNHH Wealth Hub được thành lập vào tháng 3/2026. Theo đó, khách hàng tham gia hợp tác kinh doanh cùng Wealth Hub, với sự đồng hành của công ty quản lý quỹ chuyên nghiệp trong dịch vụ ủy thác đầu tư.
Với “Sinh lời tự động - phiên bản 2.0” của Techcombank, khách hàng ủy quyền cho Công ty cổ phần Wealthcraft thực hiện đầu tư và phân bổ tài sản đối với phần tiền nhàn rỗi trong thời gian ngắn trên tài khoản thanh toán tại Techcombank, với lợi suất lên tới 5,5%/năm.
Tương tự, “Tài khoản siêu lãi ngày” được triển khai theo hình thức ủy thác đầu tư qua MB Capital, với nguồn tiền được đầu tư vào chứng chỉ tiền gửi do MB phát hành. Hạn mức đầu tư lên tới 5 tỷ đồng, với lợi suất tối đa 2,5%/năm.
| “CASA toàn ngành sẽ phục hồi chậm chừng nào lãi suất kỳ hạn còn cao, nên lợi thế chi phí vốn của Techcombank, MB, Vietcombank - mỗi đồng tiền gửi có khoảng một phần ba không phải trả lãi - tiếp tục là nguồn gốc của phân hóa NIM trong nửa cuối năm” - nhóm phân tích của TCBS nhận định. |
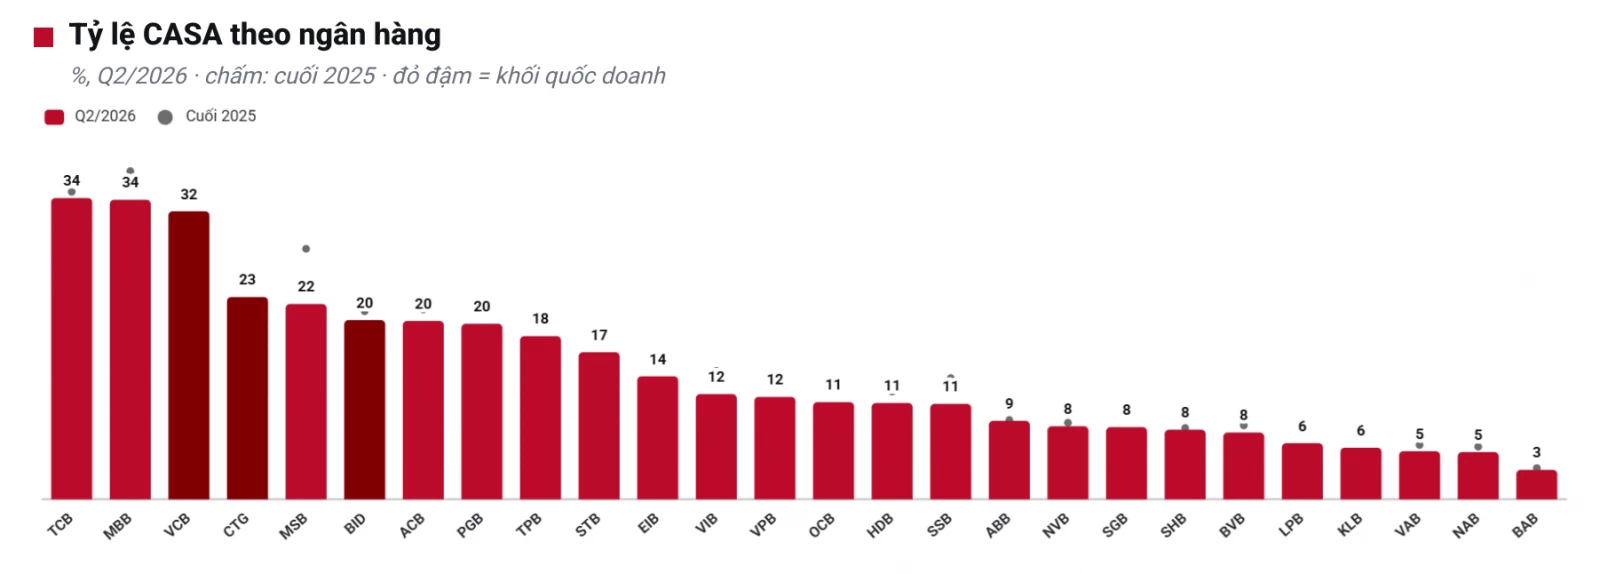
Báo cáo của Công ty cổ phần Chứng khoán Kỹ Thương (TCBS) cho thấy, tỷ lệ CASA toàn ngành lùi từ 21,7% cuối 2025 về 20,1% trong quý I/2026 và gần như đi ngang ở 20,2% trong quý II/2026, thấp hơn mức 21,5% cùng kỳ.
Theo TCBS, số dư CASA tăng thêm 131,6 nghìn tỷ đồng trong quý II/2026, nhưng vẫn thấp hơn 2% so với cuối năm 2025, trong khi tổng tiền gửi tăng 5,5%, do khi lãi suất kỳ hạn neo cao, tiền nhàn rỗi của cả dân cư lẫn doanh nghiệp tiếp tục chuyển sang gửi có kỳ hạn.
CASA giảm ở 22/26 ngân hàng và khoảng cách giữa nhóm dẫn đầu với phần còn lại ngày càng có giá trị. Theo đó, Techcombank dẫn đầu với 33,8%; MB là 33,6% và Vietcombank với 32,3%, vẫn bỏ xa mặt bằng, dù cả ba đều giảm so với cuối năm 2025, riêng MB giảm 3,2 điểm phần trăm.
Ở nhóm tiếp theo, VietinBank đạt 22,7%; MSB 21,9%; BIDV 20,1% và ACB 20%; trong đó, MSB ghi nhận mức giảm mạnh nhất toàn ngành, tới 6,2 điểm phần trăm.
Ở đáy bảng, BacABank chỉ đạt 3,3%, trong khi Nam A Bank, VietABank và KienlongBank dao động khoảng 5 - 6%, gần như không có nguồn vốn không kỳ hạn, nên chi phí vốn của nhóm này bám sát lãi suất tiền gửi kỳ hạn.
Cũng theo TCBS, từ đầu năm, chỉ 4 ngân hàng ghi nhận CASA cải thiện, gồm PGBank tăng 1,8 điểm phần trăm; SACOMBANK tăng 1,6 điểm phần trăm; OCB tăng 1 điểm phần trăm và Eximbank tăng 0,7 điểm phần trăm. Tuy nhiên, các mức tăng này đều xuất phát từ nền CASA tương đối thấp./.