Áp lực trả nợ đẩy người mua vào thế khó
Chia sẻ trên một diễn đàn về bất động sản, một người phụ nữ cho biết, năm 2025, vợ chồng chị mua căn hộ với giá 5,2 tỷ đồng, trong đó, vay ngân hàng hơn 2 tỷ đồng, kỳ vọng giá nhà tiếp tục tăng.
Tuy nhiên, theo môi giới, căn hộ tương tự hiện chỉ còn khoảng 4,6 tỷ đồng. Trong khi khoản vay sắp hết ưu đãi lãi suất vào cuối năm 2027, lo ngại áp lực trả nợ và giá nhà tiếp tục giảm, người chồng muốn bán sớm, còn người vợ tiếc khoản lỗ, phân vân chờ thị trường phục hồi.
Một khách vay mua nhà (Hà Nội) cũng chia sẻ, sau hơn 15 năm tích góp, vợ chồng chị vay thêm 2 tỷ đồng để mua chung cư hơn 60 m2. Gia đình ban đầu trả ngân hàng khoảng 16,7 triệu đồng. Tuy nhiên, khi hết ưu đãi, lãi suất tăng lên 14%/năm, đẩy khoản trả nợ hằng tháng lên gần 25 triệu đồng. Áp lực càng lớn khi thu nhập người chồng sụt giảm, buộc gia đình phải thắt chặt chi tiêu.
 |
| Đồ họa: tư liệu |
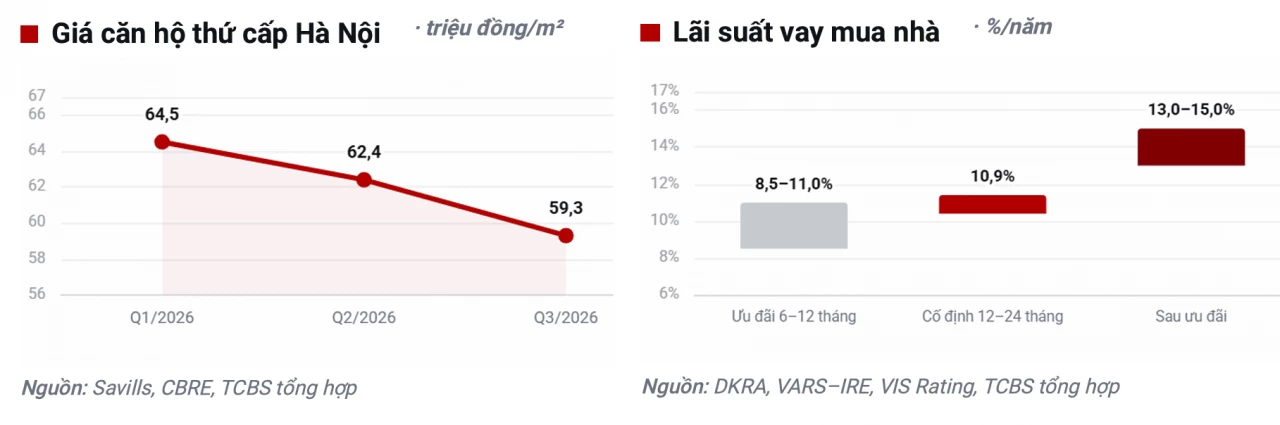
Báo cáo từ Công ty Cổ phần Chứng khoán Kỹ Thương (TCBS) cho thấy, quý III/2026 là một quý khó của thị trường nhà ở, khi lãi suất vay mua nhà vượt 10%/năm, lượng căn hộ bán được tại Hà Nội giảm 66% so với cùng kỳ, thấp nhất kể từ quý I/2024. Trong khi đó, giá căn hộ thứ cấp tại Hà Nội giảm 8% so với cùng kỳ, đánh dấu lần giảm đầu tiên trong hai năm.
Lãi suất vay mua nhà vẫn là rào cản lớn nhất. Theo khảo sát từ DKRA Group, lãi suất cố định trong 12 - 24 tháng tại 11 ngân hàng thương mại bình quân ở mức 10,9%/năm.
Khảo sát quý II của Viện Nghiên cứu và Đánh giá Thị trường Bất động sản Việt Nam (VARS-IRE) tại 10 ngân hàng cho thấy lãi suất ưu đãi dao động 8,5 - 11%/năm, nhưng thời gian ưu đãi chỉ kéo dài 6 - 12 tháng, sau đó tăng lên 13 - 15%/năm.
Công ty cổ phần Xếp hạng Tín nhiệm Đầu tư Việt Nam (VIS Rating) cũng ước tính mặt bằng lãi suất bình quân năm 2026 cao hơn năm 2025 khoảng 3 - 4 điểm phần trăm.
Ưu đãi lãi suất dần hết hạn, tín dụng mua nhà tăng chậm
Thông tin từ hội nghị nhà đầu tư mới đây, đại diện BIDV cho biết, tính đến cuối tháng 9/2026, khoảng 35% danh mục cho vay nhà ở của ngân hàng áp dụng lãi suất thả nổi, đồng nghĩa 65% vẫn trong thời gian hưởng lãi suất cố định ưu đãi. Tổng dư nợ cho vay nhà ở ước tính khoảng 300,41 nghìn tỷ đồng, với lãi suất cho vay bình quân 7,28%/năm.
Trong quý III, giải ngân cho vay nhà ở mới của BIDV đạt khoảng 14 nghìn tỷ đồng, trong khi tổng số tiền trả nợ khoảng 18 nghìn tỷ đồng, gồm cả trả trước hạn. Điều này khiến dư nợ cho vay nhà ở giảm khoảng 4 nghìn tỷ đồng trong quý.
Giá nhà hạ nhiệt vì sức ép lãi vay Theo nhóm phân tích TCBS, mặt bằng giá bắt đầu điều chỉnh nguyên nhân đến từ chi phí vay, không phải dư cung. Khi các khoản vay giải ngân 2024 - 2025 lần lượt hết thời gian ưu đãi và chuyển sang lãi suất thả nổi 13 - 15%/năm, buộc nhà đầu tư dùng đòn bẩy phải cắt lỗ hoặc hạ giá để thoát hàng. |
Tại Techcombank, dư nợ cho vay mua nhà cá nhân trong phân khúc khách hàng cá nhân và doanh nghiệp nhỏ và vừa đạt trên 270 nghìn tỷ đồng, chiếm 65% và đi ngang so với quý trước.
Thực tế, số liệu từ Ngân hàng Nhà nước cho thấy, tín dụng phục vụ nhu cầu tiêu dùng, tự sử dụng bất động sản tăng chậm, chỉ 1,02% tính đến cuối tháng 8/2026, trong khi dư nợ cho hoạt động kinh doanh bất động sản tăng tới 19,59%, đạt 2,59 triệu tỷ đồng. Tính chung tổng dư nợ tín dụng bất động sản đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025.
Ông Nguyễn Anh Tuấn, Phó Tổng Giám đốc Techcombank cho rằng, trong ngắn hạn, thị trường bất động sản, đặc biệt là tăng trưởng cho vay mua nhà, vẫn đối mặt với những thách thức, khó khăn.
“Với mặt bằng lãi suất ở ngưỡng cao, khách hàng ra quyết định chậm hơn”, ông Tuấn nêu rõ. Dù vậy, nhu cầu mua nhà để ở vẫn hiện hữu, do đó, Techcombank tiếp tục duy trì kế hoạch tăng trưởng dư nợ cho vay mua nhà.
Từ giữa tháng 10, chính sách lãi suất bắt đầu có tín hiệu đảo chiều khi nhà điều hành đẩy mạnh chỉ đạo giảm lãi suất, định hướng giảm 0,5 điểm phần trăm đối với lãi suất huy động và 1,5 - 2 điểm phần trăm đối với lãi suất cho vay. Tuy nhiên, định hướng này chủ yếu tập trung vào lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Theo TCBS, việc giảm lãi suất có thể hỗ trợ thị trường bất động sản nhà ở qua hai kênh. Một mặt, giảm chi phí trả nợ hằng tháng của người mua, qua đó cải thiện khả năng chi trả - “nút thắt” trực tiếp của thanh khoản thị trường. Mặt khác, giảm chi phí vốn của chủ đầu tư, hiện phổ biến trên 11%/năm ngay cả với doanh nghiệp đầu ngành.
“Độ trễ truyền dẫn sang lãi suất vay mua nhà thực tế thường từ một đến hai quý, nên tác động sẽ thể hiện rõ hơn vào kết quả quý I - II/2027 thay vì quý IV/2026”, TCBS đánh giá.
Đại diện BIDV cũng cho rằng, việc Ngân hàng Nhà nước chỉ đạo các ngân hàng giảm lãi suất, cùng với các dự án cơ sở hạ tầng đang được Chính phủ triển khai, sẽ là những yếu tố góp phần thúc đẩy thị trường bất động sản phục hồi và phát triển trong dài hạn. Khi thị trường bất động sản phục hồi, khả năng trả nợ của khách hàng đối với các khoản vay thế chấp sẽ được cải thiện.
Lãnh đạo Techcombank cũng kỳ vọng mặt bằng lãi suất huy động hạ nhiệt để có dư địa giảm lãi suất cho vay mua nhà.Việc giảm lãi suất không chỉ nhằm thúc đẩy tăng trưởng tín dụng, mà còn giúp ngân hàng thu hút, duy trì quan hệ lâu dài với khách hàng, qua đó mở rộng nguồn thu và nâng cao hiệu quả quản trị rủi ro.
Lãi suất ưu đãi là khởi đầu, khả năng trả nợ quyết định đường dài Trước áp lực lãi suất vay mua nhà gia tăng, ông Trần Chí Trung, Trưởng bộ phận Khách hàng cá nhân tại một phòng giao dịch thuộc ngân hàng ACB lưu ý, một khoản vay mua nhà thường kéo dài từ 10 năm, thậm chí đến 30 năm, trong khi quyết định vay đôi khi lại được đưa ra chỉ vì mức lãi suất ưu đãi trong vài tháng đầu nghe rất hấp dẫn. Vì vậy, ông Trung cho rằng, điều đầu tiên người vay cần quan tâm là lãi suất sau khi thời gian ưu đãi kết thúc. “Một khoản vay mua nhà không được quyết định bằng vài tháng đầu, mà bằng khả năng trả nợ trong cả một hành trình sau khi hết thời gian ưu đãi”, ông Trung nêu rõ. Bên cạnh đó, người vay cần kiểm tra khả năng chịu đựng áp lực tài chính đối với khoản vay, thay vì chỉ tính toán theo mức lãi suất hiện tại, cần giả định các kịch bản lãi suất tăng lên 10%, 12% hoặc 15%/năm. Chẳng hạn, với khoản vay có dư nợ 4 tỷ đồng, ở mức lãi suất 7%/năm, tiền lãi hằng tháng ban đầu ước tính khoảng 23 triệu đồng. Ở mức 15%/năm, khoản tiền này lên tới 50 triệu đồng/tháng, chưa bao gồm phần nợ gốc phải trả. Số tiền phải trả hằng tháng còn phụ thuộc vào phương thức trả nợ. Do đó, người vay cần tự đặt câu hỏi liệu khi lãi suất tăng mạnh, gia đình có còn đủ khả năng thanh toán khoản vay hằng tháng, hay phải đảo lộn sinh hoạt để đáp ứng nghĩa vụ trả nợ. Ngoài ra, người vay cần giả định tình huống thu nhập giảm 30%, bởi công việc có thể thay đổi, hoạt động kinh doanh có thể chậm lại hoặc gia đình phát sinh thêm nhiều khoản chi phí. Ông Nguyễn Quang Huy, Giám đốc điều hành (CEO) Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi cũng cho rằng, đối với các khoản vay áp dụng lãi suất thả nổi, ngân hàng cần công khai, minh bạch lãi suất tham chiếu, biên độ cộng thêm và kỳ điều chỉnh lãi suất, qua đó giúp khách hàng chủ động dự toán nghĩa vụ trả nợ, đánh giá khả năng tài chính. Tú Anh |