Lãi suất vay mua nhà "neo" hai con số, kỳ vọng hạ nhiệt không dễ

Ánh Tuyết
(TBTCO) - Lãi suất vay mua nhà lên hai con số ngay giai đoạn ưu đãi, trong khi nhiều khoản vay bước vào giai đoạn lãi suất thả nổi, khiến áp lực trả nợ gia tăng và sức cầu bất động sản suy yếu. Dù người mua nhà mong ngóng "hạ nhiệt", kịch bản giảm lãi suất vẫn khó xảy ra, ít nhất trong năm 2026.
aa

Áp lực giai đoạn lãi suất thả nổi, cùng điều khoản “cài sẵn”

Mặt bằng lãi suất vay mua nhà đang duy trì ở mức cao. Ngay cả giai đoạn được coi là ưu đãi, nhiều ngân hàng đều áp dụng lãi suất từ 10%/năm trở lên, song nỗi lo lớn hơn nằm ở giai đoạn lãi suất thả nổi.

Trao đổi với phóng viên, một chuyên viên khách hàng cá nhân của Ngân hàng MB cho biết, lãi suất vay mua nhà ưu đãi 10,9%/năm nếu cố định 12 tháng, hoặc 11,5 - 11,7%/năm nếu cố định 24 - 36 tháng.

Hết thời gian ưu đãi, khoản vay mua bất động sản trên 10 năm áp dụng lãi suất tham chiếu 9,3%/năm, cộng biên độ từ 3 - 7% tùy theo xếp hạng tín dụng của khách hàng. Theo nhân viên này, lãi suất sau thời gian ưu đãi của một số khách hàng đang quản lý đã lên tới 14 - 15%/năm.
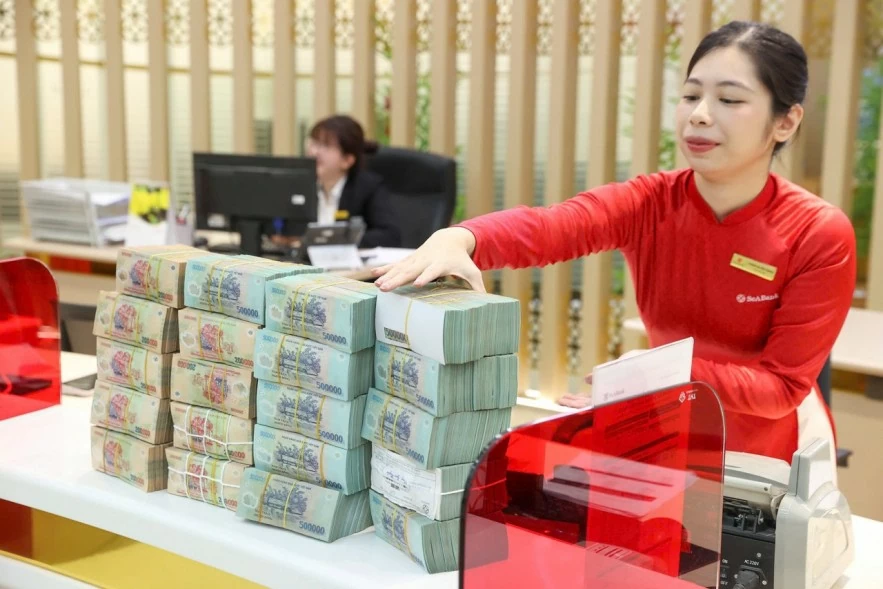
Lãi suất vay mua nhà
Mặt bằng lãi suất vay mua nhà đang duy trì ở mức cao. Ảnh: An Thư

Tại VIB, một giám đốc phòng kinh doanh cho biết, gói vay mua nhà đang áp dụng lãi suất cố định 12%/năm trong 24 tháng, sau đó lãi suất thả nổi, được tính theo lãi suất cơ sở (lãi suất tiền gửi kỳ hạn 13 tháng do VIB công bố) cộng biên độ khoảng 3%. Khách hàng tham gia bảo hiểm khoản vay với mức phí khoảng 1% giá trị khoản vay trong năm đầu, sẽ trình giảm lãi suất ưu đãi xuống còn 11,5%/năm.

Đối với khách hàng cũ đang hưởng lãi suất ưu đãi, nhiều phản ánh cũng cho thấy, nhiều ngân hàng không thực hiện đúng cam kết. Một khách hàng vay hơn 3 tỷ đồng, ký hợp đồng lãi suất cố định 7,9%/năm trong 2 năm và mua bảo hiểm theo tư vấn để được hưởng mức lãi suất này, song sau 7 tháng lãi suất tăng lên 9%/năm, mà ngân hàng không thông báo.

Thực tế cho thấy, nhiều ngân hàng “cài” thêm điều khoản cho phép điều chỉnh lãi suất cho vay, nếu lãi suất huy động tăng quá 10%, kể cả trong thời gian áp dụng lãi suất ưu đãi cố định. Khách hàng cần đặc biệt lưu ý điều khoản này trước khi ký hợp đồng.

Thống kê của Trung tâm Phân tích và Tư vấn đầu tư SSI (SSI Research) thuộc Công ty cổ phần Chứng khoán SSI cho thấy bức tranh rõ nét hơn. Lãi suất ưu đãi cố định 12 tháng tăng lên 8,5 - 10%, từ mức 6,5 - 8,2% trước đó, trong khi lãi suất vay mua nhà thả nổi tăng lên 11 - 15%, từ mức 9 - 11%.

Thị trường bất động sản chững lại do lãi suất cao và tăng trưởng tín dụng bất động sản bị khống chế. Cùng với đó, việc chương trình ân hạn gốc vay mua nhà hết hiệu lực, với “điểm rơi rủi ro” trong quý III/2026, tiếp tục tạo sức ép lên người mua nhà, thị trường bất động sản và hệ thống ngân hàng trong các quý tới.

“Các khoản vay được giải ngân trong giai đoạn 2023 - 2024 với mức lãi suất trong thời gian ân hạn 2 - 3 năm sẽ chuyển sang giai đoạn thả nổi với lãi suất cao. Nếu lãi suất tiền gửi duy trì ở mức cao lâu hơn dự kiến, tốc độ hình thành nợ xấu trong phân khúc này có thể tăng nhanh trong quý III - IV/2026” - chuyên gia SSI nhận định.

Lãi suất hợp lý, cố định trong dài hạn để “kích” nhu cầu

Chia sẻ gần đây, ông Nguyễn Quốc Anh - Phó Tổng Giám đốc kiêm Giám đốc Kinh doanh Batdongsan.com.vn cho rằng, người mua nhà mong muốn khoản trả góp hằng tháng, bao gồm cả gốc và lãi, chiếm khoảng 20 - 40% thu nhập. Theo khảo sát của đơn vị, 81% người được hỏi sẵn sàng vay mua nhà nếu lãi suất ở mức dưới 9%. Đây là một ngưỡng rất rõ ràng để thúc đẩy nhu cầu trên thị trường. Khi lãi suất ở trên 10%, nhu cầu mua nhà vẫn tồn tại, nhưng người dân sẽ thận trọng hơn nhiều.

Trước tâm lý lo ngại của nhiều khách hàng về việc lãi suất vay thường chỉ được cố định trong một thời gian, sau đó chuyển sang thả nổi với mức phải trả khó dự đoán, bà Vũ Thị Thu Hà - Giám đốc Sản phẩm tín dụng, Khối Khách hàng cá nhân ABBank chia sẻ, chỉ cần nghe đến cụm từ “lãi suất thả nổi”, nhiều khách hàng đã cảm thấy lo lắng. Tuy nhiên, để khách hàng yên tâm hơn, ngân hàng hoàn toàn có thể minh bạch và giải thích rõ cơ chế tính lãi suất.

Kỳ vọng đưa lãi suất vay mua nhà về mức phù hợp

“Với các khoản vay mua nhà phục vụ nhu cầu ở thực, mức lãi suất 14 - 16%/năm là khá cao so với khả năng chi trả của đa số người dân. Kỳ vọng với sự phối hợp của Chính phủ, Ngân hàng Nhà nước và các ngân hàng thương mại, lãi suất cho vay mua nhà thời gian tới có thể được điều chỉnh về khoảng 11 - 14%/năm, tùy từng phân khúc và mức độ tín nhiệm của khách hàng”.

Ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi

Chẳng hạn, với khoản vay thời hạn 35 năm, trong 2 hoặc 3 năm đầu lãi suất được cố định ở một mức nhất định; sau thời gian ưu đãi sẽ chuyển sang lãi suất thả nổi. Dù ngân hàng không thể cam kết một mức lãi suất cụ thể cho giai đoạn sau, nhưng hoàn toàn có thể cung cấp công thức tính để khách hàng chủ động kiểm tra, hình dung mức lãi suất theo điều kiện thị trường tại từng thời điểm.

“Điều này giúp khách hàng sẽ yên tâm về mức độ minh bạch, công khai của ngân hàng để có thể tiếp cận vốn” - bà Hà bày tỏ.

Trao đổi với phóng viên, ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi cho rằng, các ngân hàng nên thiết kế những gói vay có lãi suất cố định trong 2 năm, 3 năm, 5 năm, thậm chí 10 năm trước khi chuyển sang thả nổi, qua đó, giúp người trẻ mua nhà yên tâm hơn trong việc lập kế hoạch tài chính.

Bên cạnh đó, Ngân hàng Nhà nước và các ngân hàng thương mại cũng cần nghiên cứu các sản phẩm tín dụng phù hợp cho người có nhu cầu thuê mua nhà, với thời hạn 5 - 15 năm và mức lãi suất nằm giữa lãi suất nhà ở xã hội và nhà ở thương mại, tạo điều kiện để người thuê tích lũy tài chính trước khi sở hữu nhà.

Về mặt bằng lãi suất, ông Huy nhận định trong vài năm tới, việc duy trì mức hiện nay hoặc giảm thêm khoảng 1 - 2 điểm phần trăm đã là nỗ lực rất lớn của hệ thống ngân hàng.

Dư địa giảm lãi suất không còn nhiều khi Cục Dự trữ Liên bang Mỹ (Fed) được dự báo tiếp tục tăng lãi suất, trong khi nhu cầu vốn trung và dài hạn của nền kinh tế vẫn rất lớn do các dự án đầu tư công và đầu tư tư nhân quy mô lớn. Vì vậy, kỳ vọng giảm mạnh lãi suất thông qua kênh tín dụng rất khó.

Lãi suất chưa dễ giảm, chờ “gió thuận”

Dự báo về mặt bằng lãi suất cuối năm 2026, nhóm phân tích SSI Research cho rằng, sự cải thiện đáng kể về thanh khoản hệ thống ngân hàng khó có khả năng xảy ra, và lãi suất được kỳ vọng sẽ duy trì ở mức cao trong thời gian dài hơn.

Việc hạ lãi suất trên diện rộng vẫn khó xảy ra, mức độ nới lỏng tiếp theo của chính sách tiền tệ sẽ tùy thuộc vào sự kết hợp của nhiều yếu tố: lạm phát hạ nhiệt, huy động tiền gửi cải thiện, áp lực tỷ giá được kiềm chế và dự trữ ổn định.

Còn cho vay mua nhà nhiều khả năng chỉ phục hồi rõ hơn khi mặt bằng lãi suất hạ nhiệt. Theo quan điểm của SSI Research, đây có thể là câu chuyện của năm 2027 hơn là của năm nay.

Ông Đào Văn Hà - Phó Vụ trưởng Vụ Dự báo, thống kê (Ngân hàng Nhà nước) cũng cho rằng, khi lạm phát, tỷ giá được kiểm soát tốt thì biên độ dao động lãi suất thả nổi sẽ giảm thiểu, tạo ra môi trường tiền tệ có độ dự báo cao. Đây cũng là cơ sở rất quan trọng để doanh nghiệp có thể tính toán dòng tiền đầu tư và người mua nhà có thể chủ động được nghĩa vụ trả nợ dài hạn, mà không lo ngại áp lực tài chính đột biến.

“Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng minh bạch với khách hàng, công khai lãi suất cho vay, các nguyên tắc điều chỉnh lãi suất sau thời gian ưu đãi, để người vay có thể so sánh và lựa chọn trước khi quyết định đưa ra quyết định của mình” - ông Hà nhấn mạnh

Ánh Tuyết

Đọc thêm

Tỷ giá USD hôm nay 2/11: Giá bán USD tại ngân hàng dưới 26.000 đồng, DXY biến động nhẹ trước bầu cử giữa kỳ Mỹ

Tỷ giá USD hôm nay 2/11: Giá bán USD tại ngân hàng dưới 26.000 đồng, DXY biến động nhẹ trước bầu cử giữa kỳ Mỹ

(TBTCO) - Sáng 2/11, tỷ giá trung tâm giảm 6 đồng, xuống 25.631 đồng; giá bán USD tại nhiều ngân hàng cùng dưới ngưỡng 26.000 VND/USD. Chỉ số DXY nhích 0,04%, lên 101,93 điểm. Thị trường thận trọng trước cuộc bầu cử giữa kỳ Mỹ ngày 3/11, cùng tín hiệu tích cực từ nỗ lực ngoại giao tại Trung Đông phần nào làm suy yếu nhu cầu nắm giữ USD.
Vạn dặm gắn kết: Khi yêu thương được gửi trao bằng hành động thiết thực

Vạn dặm gắn kết: Khi yêu thương được gửi trao bằng hành động thiết thực

(TBTCO) - Trên hành trình đồng hành cùng cộng đồng, những giá trị bền vững thường được tạo nên từ sự thấu hiểu nhu cầu địa phương và những hành động thiết thực.
Đầu tư tài chính giữ nhịp lợi nhuận MVI Life trước khi đổi chủ, “khoác áo” Asahi Life

Đầu tư tài chính giữ nhịp lợi nhuận MVI Life trước khi đổi chủ, “khoác áo” Asahi Life

Asahi Mutual Life (Nhật Bản) vừa hoàn tất mua lại 100% vốn MVI Life, đồng thời đổi tên doanh nghiệp thành Asahi Life. Thương vụ đánh dấu bước ngoặt mới trong hành trình nhiều lần thay đổi chủ sở hữu và thương hiệu của doanh nghiệp bảo hiểm nhân thọ này. Nửa đầu năm 2026, doanh nghiệp lãi trước thuế 191,2 tỷ đồng, với danh mục đầu tư hơn 16.300 tỷ đồng.
Dư nợ cho vay BIDV tăng gần 8% sau 9 tháng, tổng tài sản tiến sát 3,5 triệu tỷ đồng

Dư nợ cho vay BIDV tăng gần 8% sau 9 tháng, tổng tài sản tiến sát 3,5 triệu tỷ đồng

(TBTCO) - Lũy kế 9 tháng 2026, BIDV lãi trước thuế 29.483,5 tỷ đồng, tăng 24,8% cùng kỳ, nhờ tăng trưởng thu nhập lãi thuần và đẩy mạnh thu hồi nợ đã xử lý rủi ro. Trong bối cảnh tổng tài sản đạt 3,49 triệu tỷ đồng; dư nợ cho vay đạt 2,56 triệu tỷ đồng, tăng gần 8%, ngân hàng tiếp tục chú trọng kiểm soát chất lượng tài sản.
Vietnam Airlines lãi gần 4.700 tỷ đồng, trên nền doanh thu trăm nghìn tỷ và nhân đôi danh mục đầu tư

Vietnam Airlines lãi gần 4.700 tỷ đồng, trên nền doanh thu trăm nghìn tỷ và nhân đôi danh mục đầu tư

(TBTCO) - Lũy kế 9 tháng năm 2026, Vietnam Airlines đạt doanh thu thuần 114.264,6 tỷ đồng, tăng 28,5% so với cùng kỳ, hướng tới năm thứ ba liên tiếp vượt mốc 100.000 tỷ đồng. Lợi nhuận trước thuế hợp nhất của Hãng đạt 4.652,4 tỷ đồng, được hỗ trợ bởi nguồn thu tài chính với danh mục đầu tư tăng hơn gấp đôi lên 16.853 tỷ đồng.
Tín dụng MB tăng gần 19% vượt 1,3 triệu tỷ đồng, thu nhập lãi thuần dẫn dắt tăng trưởng

Tín dụng MB tăng gần 19% vượt 1,3 triệu tỷ đồng, thu nhập lãi thuần dẫn dắt tăng trưởng

(TBTCO) - Lũy kế 9 tháng năm 2026, ngân hàng MB báo lãi trước thuế đạt 30.518,4 tỷ đồng, tăng 31,9% cùng kỳ, với động lực từ thu nhập lãi thuần. Đáng chú ý, thu nhập lãi và các khoản tương tự lần đầu vượt 100.000 tỷ đồng, cao hơn cả năm 2025, trong bối cảnh tổng tín dụng đạt hơn 1,31 triệu tỷ đồng, tăng 18,9% so với đầu năm.
ABBank kết nối hệ sinh thái, gia tăng giải pháp tài chính cho khách hàng

ABBank kết nối hệ sinh thái, gia tăng giải pháp tài chính cho khách hàng

(TBTCO) - Liên tiếp ký kết hợp tác với 4 đối tác trong lĩnh vực bảo hiểm, tư vấn tài chính, công nghệ và Đại học Kinh tế Quốc dân, ABBank mở rộng liên kết nguồn lực, phát triển hệ sinh thái dịch vụ tài chính đa dạng, đồng thời đầu tư đào tạo, nghiên cứu và tạo cơ hội nghề nghiệp cho nguồn nhân lực trẻ.
Doanh nghiệp muốn vay vốn phải minh bạch, không có chuyện hai bảng cân đối kế toán

Doanh nghiệp muốn vay vốn phải minh bạch, không có chuyện hai bảng cân đối kế toán

(TBTCO) - Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn cho biết doanh nghiệp phải minh bạch tài chính, chứng minh khả năng trả nợ để ngân hàng có cơ sở cấp tín dụng. Không thể có tình trạng doanh nghiệp dùng một bảng cân đối kế toán để nộp thuế, một bảng để vay ngân hàng.
Xem thêm
PNJ Giá mua Giá bán
TPHCM - PNJ 134,000 ▲400K 138,000 ▲400K
Hà Nội - PNJ 134,000 ▲400K 138,000 ▲400K
Đà Nẵng - PNJ 134,000 ▲400K 138,000 ▲400K
Miền Tây - PNJ 134,000 ▲400K 138,000 ▲400K
Tây Nguyên - PNJ 134,000 ▲400K 138,000 ▲400K
Đông Nam Bộ - PNJ 134,000 ▲400K 138,000 ▲400K
AJC Giá mua Giá bán
Miếng SJC Hà Nội 13,700 ▲100K 14,000 ▲100K
Miếng SJC Nghệ An 13,700 ▲100K 14,000 ▲100K
Miếng SJC Thái Bình 13,700 ▲100K 14,000 ▲100K
N.Tròn, 3A, Đ.Vàng H.Nội 13,500 ▲100K 13,900 ▲100K
N.Tròn, 3A, Đ.Vàng N.An 13,500 ▲100K 13,900 ▲100K
N.Tròn, 3A, Đ.Vàng T.Bình 13,500 ▲100K 13,900 ▲100K
Trang sức 99.9 13,180 ▲100K 13,780 ▲100K
Trang sức 99.99 13,190 ▲100K 13,790 ▲100K
Vàng 99.9 12,650 ▲100K
Vàng 99.99 12,800 ▲100K
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 137 ▲1K 140 ▲1K
Hồ Chí Minh - Vàng SJC 5 chỉ 137 ▲1K 14,002 ▲100K
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 137 ▲1K 14,003 ▲100K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 1,328 ▲10K 1,368 ▲10K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 1,328 ▲10K 1,369 ▲10K
Hồ Chí Minh - Nữ trang 99,99% 1,308 ▲10K 1,358 ▲10K
Hồ Chí Minh - Nữ trang 99% 127,455 ▲990K 134,455 ▲990K
Hồ Chí Minh - Nữ trang 75% 9,221 ▲75K 10,201 ▲75K
Hồ Chí Minh - Nữ trang 68% 82,703 ▲680K 92,503 ▲680K
Hồ Chí Minh - Nữ trang 61% 73,196 ▲610K 82,996 ▲610K
Hồ Chí Minh - Nữ trang 58,3% 69,529 ▲583K 79,329 ▲583K
Hồ Chí Minh - Nữ trang 41,7% 46,984 ▲417K 56,784 ▲417K
Miền Bắc - Vàng SJC 1L, 10L, 1KG 137 ▲1K 140 ▲1K
Hạ Long - Vàng SJC 1L, 10L, 1KG 137 ▲1K 140 ▲1K
Hải Phòng - Vàng SJC 1L, 10L, 1KG 137 ▲1K 140 ▲1K
Miền Trung - Vàng SJC 1L, 10L, 1KG 137 ▲1K 140 ▲1K
Huế - Vàng SJC 1L, 10L, 1KG 137 ▲1K 140 ▲1K
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 137 ▲1K 140 ▲1K
Nha Trang - Vàng SJC 1L, 10L, 1KG 137 ▲1K 140 ▲1K
Biên Hòa - Vàng SJC 1L, 10L, 1KG 137 ▲1K 140 ▲1K
Miền Tây - Vàng SJC 1L, 10L, 1KG 137 ▲1K 140 ▲1K
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 137 ▲1K 140 ▲1K
Cà Mau - Vàng SJC 1L, 10L, 1KG 137 ▲1K 140 ▲1K
Cập nhật: 02/11/2026 16:30
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17572 17844 18419
CAD 17925 18200 18813
CHF 30755 31132 31767
CNY 0 3837 3932
EUR 28262 28478 29554
GBP 33807 34196 35121
HKD 0 3155 3357
JPY 156 160 167
KRW 0 18 20
NZD 0 14203 14787
SGD 19626 19907 20474
THB 678 742 795
USD (1,2) 25521 0 0
USD (5,10,20) 25559 0 0
USD (50,100) 25586 25600 25964
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,605 25,605 25,985
USD(1-2-5) 24,581 - -
USD(10-20) 24,581 - -
EUR 28,276 28,299 29,643
JPY 158.92 159.21 168.85
GBP 33,933 34,025 35,220
AUD 17,760 17,824 18,499
CAD 18,098 18,156 18,829
CHF 30,935 31,031 31,945
SGD 19,747 19,808 20,593
CNY - 3,805 3,952
HKD 3,220 3,230 3,366
KRW 17.69 18.45 20.08
THB 727.78 736.77 788.72
NZD 14,164 14,296 14,719
SEK - 2,586 2,678
DKK - 3,793 3,927
NOK - 2,751 2,849
LAK - 0.87 1.21
MYR 5,920.63 - 6,686.79
TWD 713.93 - 865.04
SAR - 6,754.63 7,116.3
KWD - 81,450 86,680
AED - 6,768 7,294
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,580 25,610 25,990
EUR 28,221 28,363 29,591
GBP 33,895 34,065 35,100
HKD 3,215 3,234 3,352
CHF 30,727 30,881 31,829
JPY 158.68 160.28 168.26
AUD 17,756 17,881 18,479
SGD 19,728 19,907 20,504
THB 732 747 784
CAD 18,082 18,209 18,807
NZD 14,263 14,818
KRW 18.60 20.58
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25570 25600 25970
AUD 17757 17857 18779
CAD 18089 18189 19201
CHF 30840 30870 32451
CNY 3813.8 3838.8 3974.3
CZK 0 1130 0
DKK 0 3845 0
EUR 28330 28360 30086
GBP 33989 34039 35801
HKD 0 3300 0
JPY 159.72 160.22 170.74
KHR 0 6.097 0
KRW 0 19 0
LAK 0 1.0945 0
MYR 0 6450 0
NOK 0 2778 0
NZD 0 14259 0
PHP 0 373 0
SEK 0 2605 0
SGD 19765 19895 20617
THB 0 708.2 0
TWD 0 785 0
SJC 9999 13800000 13800000 14100000
SBJ 12500000 12500000 14100000
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng OCB
USD100 25,500 25,620 25,920
USD20 25,470 25,620 25,920
USD1 25,450 25,620 25,920
AUD 17,715 17,865 18,697
EUR 28,152 28,252 29,924
CAD 18,054 18,154 19,466
SGD 19,866 20,016 20,900
JPY 160.41 161.91 167.53
GBP 33,928 34,078 35,461
XAU 13,698,000 0 14,002,000
CNY 0 3,795 0
THB 0 744 0
CHF 0 0 0
KRW 0 0 0
Cập nhật: 02/11/2026 16:30
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30