Loạt ngân hàng trung ương phát tín hiệu tăng lãi suất
Thị trường tài chính toàn cầu vừa trải qua một tuần quan trọng khi 5 ngân hàng trung ương lớn gồm: Cục Dự trữ Liên bang Mỹ (Fed), Ngân hàng Trung ương Canada (BoC), Ngân hàng Dự trữ New Zealand (RBNZ), Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng Trung ương Nhật Bản (BoJ), đồng loạt công bố quyết định về lãi suất và chính sách tiền tệ, trong bối cảnh giá năng lượng neo cao tiếp tục gây áp lực lên lạm phát.
Tại Mỹ, Fed giữ nguyên lãi suất ở mức 3,75% - 4% trong cuộc họp tháng 10. Chủ tịch Fed Kevin Warsh không đưa ra định hướng cụ thể về lộ trình lãi suất, dù lạm phát vẫn dai dẳng.
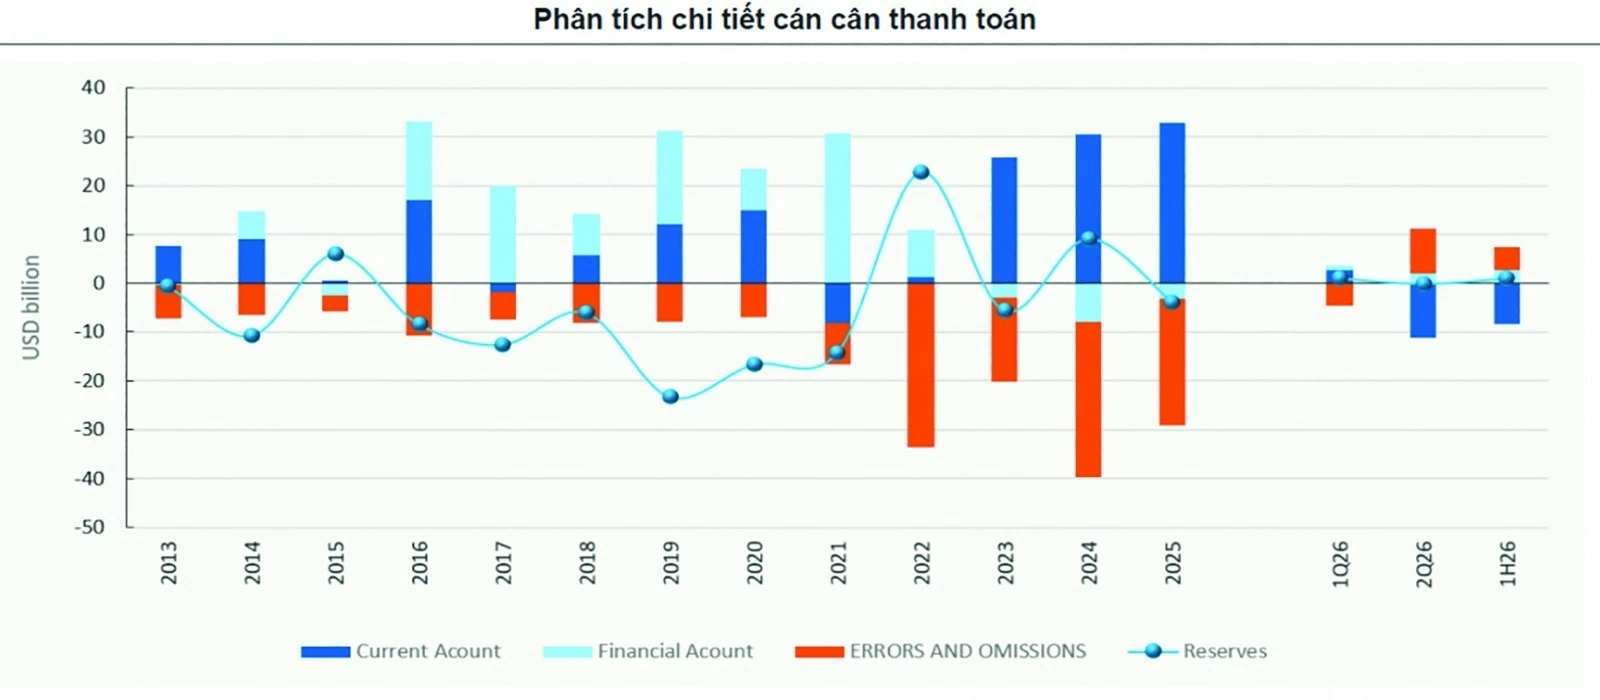 |
| Nguồn: NHNN, Yuanta Việt Nam. Đồ họa tư liệu |
Theo Cục Phân tích Kinh tế Mỹ (BEA), chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) tăng từ 3,4% trong tháng 8 lên 3,6% trong tháng 9. Công cụ CME FedWatch cho thấy xác suất Fed tăng lãi suất tại cuộc họp ngày 9/12 lên gần 83%. Lãi suất có thể đạt 4,5% - 4,75% vào tháng 6/2027, cao hơn hiện tại 0,75 điểm phần trăm.
Dù vậy, sau khi tăng hơn 3% kể từ đợt nâng lãi suất của Fed vào tháng 9, chỉ số DXY - thước đo sức mạnh đồng USD so với rổ 6 đồng tiền chủ chốt vẫn chưa vượt 102,5 điểm ngày 14/10, do thị trường đã phản ánh phần lớn kỳ vọng Fed tiếp tục tăng lãi suất, trong khi các ngân hàng trung ương khác cũng phát tín hiệu thắt chặt tiền tệ.
Cụ thể, ECB giữ nguyên lãi suất 2,5%, nhưng kỳ vọng tăng vào tháng 12. RBNZ bất ngờ giữ nguyên lãi suất điều hành ở 2,75%, nhưng phát tín hiệu có thể tăng hai lần vào tháng 12 và quý I/2027.
Trong khi đó, BoC vừa tăng lãi suất lên 2,5% và để ngỏ tiếp tục thắt chặt. BoJ cũng được dự báo 75% khả năng tăng lãi suất tháng 12.
Ngoài ra, dự báo Ngân hàng Trung ương Anh (BoE) nâng lãi suất từ mức 3,75% tại cuộc họp ngày 5/11, với bốn đợt tăng trong vòng một năm tới.
Trong bối cảnh định hướng chính sách tiền tệ giữa các ngân hàng trung ương ngày càng phân hóa và khó dự đoán, rủi ro biến động tỷ giá gia tăng, đặt ra bài toán điều hành chính sách tiền tệ càng phức tạp cho các nền kinh tế, trong đó có Việt Nam, khi phải cân đối giữa ổn định tỷ giá, kiểm soát lạm phát và hỗ trợ tăng trưởng.
Giữ chân dòng vốn ngoại để gia tăng dự trữ ngoại hối Ông Phạm Xuân Hòe, nguyên Phó Viện trưởng Viện Chiến lược Ngân hàng cho rằng, nếu hoạt động kinh doanh chênh lệch lãi suất (carry trade) vẫn tốt, nhà đầu tư phòng ngừa được rủi ro tỷ giá thì dòng vốn ngoại vẫn tiếp tục chảy vào. Nếu Ngân hàng Nhà nước điều hành chính sách tiền tệ “chắc tay”, dòng vốn vào sẽ góp phần gia tăng dự trữ ngoại hối. Cân thương mại chuyển sang xuất siêu từ tháng 9 cũng là cơ sở tăng cường dự trữ ngoại hối. |
Phân tích tác động của biến động tỷ giá đến dòng vốn quốc tế, ông Phạm Xuân Hòe - nguyên Phó Viện trưởng Viện Chiến lược ngân hàng cho rằng, tỷ giá là yếu tố quan trọng và tác động nhanh nhất đến thị trường tài chính các nền kinh tế mới nổi. Do dòng vốn ngoại chủ yếu bằng USD, nhà đầu tư phải phòng ngừa rủi ro tỷ giá để hạn chế tổn thất khi đồng nội tệ biến động.
“Nếu một nền kinh tế mới nổi lại thâm hụt mạnh cán cân vãng lai, bao gồm các khoản thu và chi từ xuất khẩu hàng hóa, dịch vụ và thu nhập, thì áp lực sẽ càng lớn. Cộng thêm dự trữ quốc tế, bao gồm dự trữ bằng USD, vàng, JPY hay GBP ở mức mỏng thì gây sức ép điều hành lãi suất của ngân hàng trung ương” - ông Hòe bày tỏ.
Hay nói cách khác, dư địa chính sách tiền tệ sẽ bị thu hẹp đáng kể. Nhiều ngân hàng trung ương tại các nước mới nổi có thể phải tăng lãi suất để ổn định tỷ giá, hạn chế dòng vốn chảy ra nước ngoài.
Đằng sau khoản thặng dư của cán cân thanh toán
Trong bối cảnh đó, cán cân thanh toán quốc tế (BOP) trở thành một chỉ dấu quan trọng để đánh giá sức ép tỷ giá, khả năng cân đối dòng ngoại tệ và dư địa điều hành chính sách tiền tệ của Việt Nam.
Số liệu mới nhất từ Ngân hàng Nhà nước cho thấy, BOP ghi nhận sự cải thiện trong quý II/2026, khi ghi nhận thặng dư 81 triệu USD, đảo chiều so với mức thâm hụt 1,078 tỷ USD của quý trước. Tuy nhiên, mức thặng dư này vẫn khá khiêm tốn, khi nhiều cấu phần vẫn chịu áp lực.
Đáng chú ý, cán cân vãng lai chuyển từ thặng dư 2,2 tỷ USD trong quý I sang thâm hụt 11,1 tỷ USD quý II/2026. Nguyên nhân chủ yếu đến từ cán cân hàng hóa đảo chiều mạnh, từ thặng dư 2,4 tỷ USD sang thâm hụt 5,5 tỷ USD, tương ứng suy giảm gần 8 tỷ USD chỉ sau một quý. Đây cũng là lần hiếm hoi cán cân hàng hóa ghi nhận thâm hụt.
Bên cạnh đó, cán cân dịch vụ thâm hụt 3,6 tỷ USD, thu nhập đầu tư ròng âm 5,7 tỷ USD, gây sức ép lên cán cân vãng lai. Ngược lại, cán cân tài chính thặng dư 1,9 tỷ USD nhờ đầu tư trực tiếp ròng đạt 5,9 tỷ USD, dù các dòng vốn khác vẫn âm.
Đáng chú ý, khoản mục lỗi và sai sót chuyển từ âm 4,049 tỷ USD trong quý I sang dương 9,283 tỷ USD trong quý II/2026, mức cao nhất trong chuỗi thống kê. Khoản mục này góp phần lớn vào việc cân đối BOP, song chưa phản ánh rõ nguồn gốc các dòng tiền, khiến khó đánh giá mức độ cải thiện thực chất của cán cân thanh toán.
Theo đánh giá của Công ty Chứng khoán Yuanta Việt Nam (Chứng khoán Yuanta), mô hình mở rộng dựa vào đầu tư của Việt Nam phụ thuộc rất lớn vào nhập khẩu và việc cán cân vãng lai đảo chiều sang mức thâm hụt 8,4 tỷ USD trong nửa đầu năm 2026 ảnh hưởng đến “đệm” đối ngoại, vốn là điểm tựa giữ vững giá trị đồng VND từ trước đến nay.
“Dòng vốn FDI ròng khoảng 5 - 6 tỷ USD mỗi quý có thể bù đắp một phần khoảng trống này, nhưng không thể tài trợ cho một mức thâm hụt lớn như trong quý II/2026, nếu lỗi và sai sót quay trở lại trạng thái âm như thường lệ” - nhóm phân tích Chứng khoán Yuanta đánh giá.
Dù vậy, hoạt động xuất nhập khẩu đang ghi nhận tín hiệu tích cực, góp phần hỗ trợ BOP. Theo số liệu của Bộ Công thương, trong tháng 10, Việt Nam ước xuất siêu 6,8 tỷ USD, đánh dấu tháng thứ hai liên tiếp xuất siêu, qua đó thu hẹp mức nhập siêu lũy kế từ 20,5 tỷ USD xuống khoảng 12,7 tỷ USD.
Tuy nhiên, đằng sau những con số này, chuyển dịch cơ cấu thương mại giữa khu vực FDI và khu vực trong nước, cùng khả năng tạo nguồn cung USD bền vững vẫn là những yếu tố cần theo dõi để đánh giá áp lực tỷ giá thời gian tới.