Trái phiếu chính phủ tăng sức dẫn vốn
Sau hơn một thập kỷ phát triển, trái phiếu chính phủ (TPCP) không còn đơn thuần là công cụ huy động vốn cho ngân sách nhà nước mà ngày càng giữ vai trò quan trọng trong cấu trúc thị trường vốn. TPCP hiện đồng thời đảm nhiệm nhiều chức năng, từ cung cấp nguồn vốn dài hạn cho Nhà nước, tạo tài sản có mức độ an toàn cao cho hệ thống tài chính đến hình thành đường cong lợi suất tham chiếu để định giá các công cụ tài chính khác.
Quy mô huy động qua kênh TPCP những năm gần đây cho thấy rõ vai trò này. Riêng năm 2026, kế hoạch phát hành TPCP ở mức 500.000 tỷ đồng trên cơ sở dự toán ngân sách nhà nước và kế hoạch vay, trả nợ công. Lũy kế đến ngày 5/8/2026, khối lượng huy động đạt khoảng 208.265 tỷ đồng, tương đương 41,7% kế hoạch năm, trong đó kỳ hạn 10 năm chiếm phần lớn với 164.750 tỷ đồng.
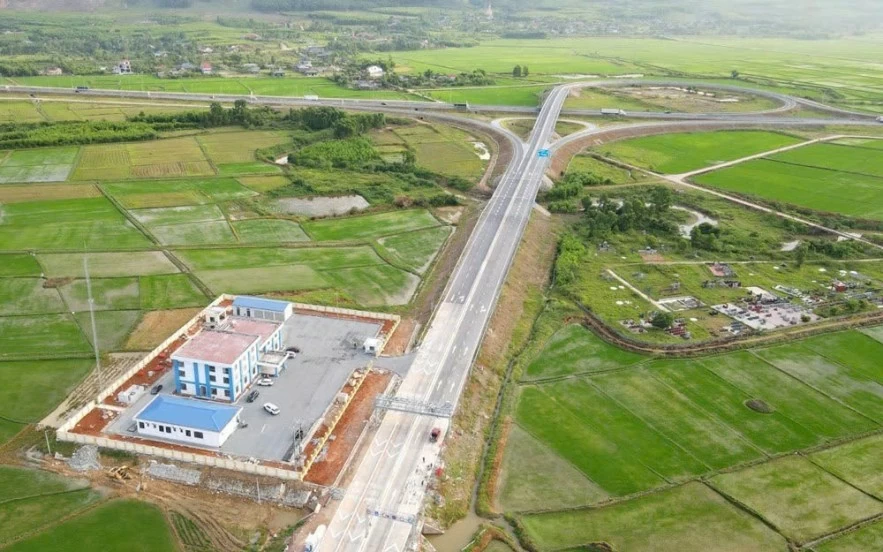 |
| Địa phương có thể huy động thêm nguồn lực cho các dự án đầu tư phát triển giao thông (Trong ảnh: Đường cao tốc Hàm Nghi - Vũng Áng - Hà Tĩnh). Ảnh: Đức Thanh |
Cùng với thị trường sơ cấp, hoạt động giao dịch trên thị trường thứ cấp cũng gia tăng. Theo Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA), trong tháng 7 vừa qua, giá trị giao dịch thông thường (Outright) đạt 263.324 tỷ đồng, giảm 13,7% so với tháng trước, trong khi giao dịch mua bán lại (Repo) đạt 120.456 tỷ đồng, tăng 46,5%. Thanh khoản bình quân mỗi ngày của giao dịch Outright đạt 11.449 tỷ đồng, giảm 13,7% so với tháng trước; giao dịch Repo đạt bình quân 5.237 tỷ đồng/ngày, tăng 46,5%.
Trên thị trường thứ cấp, trái phiếu kỳ hạn 10 năm và 30 năm cùng chiếm 37% tổng giá trị giao dịch Outright, trong khi kỳ hạn 15 năm chiếm 15%. Tổng giá trị giao dịch Outright trong kỳ đạt 263.324 tỷ đồng.
Cùng với diễn biến giao dịch, lợi suất TPCP trong tháng 7/2026 tăng tại tất cả các kỳ hạn, song mức tăng thu hẹp dần ở các kỳ hạn dài. Cụ thể, lợi suất kỳ hạn 10 năm tăng 4 điểm cơ bản, kết thúc tháng ở mức 4,403%/năm. Trong khi đó, lợi suất các kỳ hạn ngắn từ 1 đến 3 năm tăng 5 - 7 điểm cơ bản. Mặt bằng lợi suất này diễn biến trong bối cảnh thanh khoản hệ thống ngân hàng, lãi suất, tỷ giá và nhu cầu vốn của nền kinh tế có nhiều biến động, cho thấy mối liên hệ ngày càng rõ giữa thị trường TPCP với các cấu phần khác của hệ thống tài chính.
Dư địa lớn cho trái phiếu địa phương
Vai trò của thị trường trái phiếu công ngày một trở nên quan trọng hơn khi nhu cầu vốn đầu tư phát triển của nền kinh tế ở mức lớn. Việt Nam đang đẩy mạnh đầu tư vào hạ tầng giao thông, đô thị, môi trường và chuyển đổi xanh, trong khi nguồn lực ngân sách có giới hạn. Nếu nhu cầu vốn dài hạn chủ yếu dựa vào ngân sách trung ương hoặc tín dụng ngân hàng, khả năng huy động và phân bổ vốn dài hạn thông qua thị trường vốn sẽ chưa được khai thác đầy đủ. Điều này đặt ra dư địa để trái phiếu chính quyền địa phương (TPCQĐP) từng bước đảm nhận vai trò lớn hơn như một cấu phần bổ sung của thị trường trái phiếu công.
Xây nền cho trái phiếu địa phương Với Việt Nam, trái phiếu chính quyền địa phương có thể được định giá trên nền đường cong lợi suất trái phiếu chính phủ, cộng phần bù rủi ro tín dụng và thanh khoản của từng địa phương. Để phát triển bền vững, cần minh bạch thông tin tài khóa, xây dựng cơ chế xếp hạng tín nhiệm, hình thành mức chênh lệch lãi suất tham chiếu và ưu tiên dự án hiệu quả. Về lộ trình, có thể thí điểm tại một số địa phương có quy mô kinh tế, năng lực tài chính lớn. |
TPCQĐP do Ủy ban nhân dân cấp tỉnh phát hành nhằm huy động vốn cho các nhiệm vụ chi đầu tư phát triển thuộc ngân sách địa phương hoặc các dự án có khả năng hoàn vốn. Khuôn khổ pháp lý hiện đã quy định về xây dựng đề án phát hành, phương án trả nợ, giới hạn dư nợ và các phương thức phát hành thông qua đấu thầu tại Sở Giao dịch Chứng khoán Hà Nội, bảo lãnh hoặc đại lý phát hành. Qua đó, địa phương có thể huy động thêm nguồn lực cho các dự án đầu tư phát triển như giao thông đô thị, cấp nước, xử lý chất thải, trường học hay bệnh viện theo quy định.
Tuy nhiên, quy mô TPCQĐP hiện vẫn rất nhỏ so với TPCP. Theo VBMA, trong cả giai đoạn 2019 - 2025, tổng giá trị phát hành TPCQĐP chỉ đạt 2.969 tỷ đồng, bình quân khoảng 424 tỷ đồng mỗi năm. Riêng năm 2025 không có địa phương nào tổ chức đấu thầu. Quy mô này khá khiêm tốn nếu đặt cạnh kế hoạch phát hành 500.000 tỷ đồng của TPCP chỉ trong năm 2026.
Thực tế trên xuất phát từ nhiều yếu tố. Nguồn vốn đầu tư tại địa phương lâu nay chủ yếu dựa vào ngân sách, nguồn chuyển giao và các hình thức vay truyền thống nên huy động trực tiếp qua thị trường trái phiếu chưa phổ biến. Đồng thời, quy mô mỗi đợt phát hành nhỏ khiến lượng trái phiếu lưu hành hạn chế, thanh khoản trên thị trường thứ cấp thấp và khó thu hút nhà đầu tư tổ chức.
Một điểm đáng chú ý khác là thị trường chưa hình thành đường cong lợi suất hoặc mức tham chiếu riêng cho từng địa phương. Trong khi đó, khả năng tài chính, quy mô ngân sách, nghĩa vụ nợ và nguồn thu giữa các tỉnh, thành phố có sự khác biệt. Khi thông tin tài khóa và các chỉ tiêu liên quan chưa đủ để nhà đầu tư đánh giá, so sánh rủi ro giữa các chủ thể phát hành, việc định giá TPCQĐP cũng gặp khó khăn. Vì vậy, mức độ minh bạch tài khóa và khả năng đánh giá tín nhiệm của từng chủ thể phát hành là những yếu tố quan trọng đối với sự phát triển của thị trường.
Từ kinh nghiệm quốc tế đến Việt Nam
Kinh nghiệm quốc tế cho thấy việc phân biệt và định giá rủi ro giữa các chủ thể phát hành là một trong những nền tảng của thị trường trái phiếu địa phương. Tại Mỹ, thị trường trái phiếu đô thị (municipal bonds) có quy mô dư nợ khoảng 4.500 tỷ USD với hơn 50.000 tổ chức phát hành và là kênh tài trợ quan trọng cho đầu tư xây dựng công của các bang, địa phương. Riêng năm 2025, lượng phát hành mới đạt khoảng 565 tỷ USD. Các khoản vay được định giá dựa trên nhiều yếu tố, trong đó có năng lực tài khóa và xếp hạng tín nhiệm của chính quyền phát hành, thay vì áp dụng một mặt bằng lãi suất đồng nhất.
Trung Quốc cũng cung cấp một trường hợp đáng chú ý. Năm 2025, hạn mức phát hành trái phiếu chuyên dụng của chính quyền địa phương đạt 4.400 tỷ nhân dân tệ, phục vụ các lĩnh vực và dự án thuộc phạm vi cho phép. Trước năm 2014, khi địa phương bị hạn chế khả năng vay trực tiếp, nhu cầu vốn từng được đáp ứng thông qua các công cụ tài chính chính quyền địa phương (LGFV), từ đó phát sinh những nghĩa vụ tài chính cần tiếp tục xử lý. Trường hợp này cho thấy vai trò của một kênh huy động chính thức đi cùng yêu cầu minh bạch và quản lý rủi ro.
Đối với Việt Nam, sự phát triển của thị trường TPCP đã tạo nền tảng về cơ chế phát hành, giao dịch, hệ thống nhà đầu tư và đường cong lợi suất. Trên cơ sở đó, TPCQĐP có thể bổ sung thêm một kênh huy động vốn dài hạn cho đầu tư phát triển tại các tỉnh, thành phố. Tuy nhiên, để phân khúc này mở rộng thực chất, yêu cầu không chỉ nằm ở tăng khối lượng phát hành mà còn ở minh bạch thông tin tài khóa, khả năng đánh giá năng lực trả nợ, phân biệt rủi ro giữa các chủ thể phát hành và quy mô đủ lớn để cải thiện thanh khoản thứ cấp.
Theo hướng này, TPCP tiếp tục giữ vai trò nòng cốt của thị trường trái phiếu công, trong khi TPCQĐP có thể trở thành cấu phần bổ sung khi các điều kiện cần thiết được hoàn thiện. Sự phát triển của hai phân khúc sẽ góp phần đa dạng hóa các kênh huy động vốn trung và dài hạn, qua đó tăng vai trò của thị trường vốn trong đáp ứng nhu cầu đầu tư phát triển của nền kinh tế.