Từ tuân thủ tối thiểu đến áp dụng thông lệ tốt
Chất lượng báo cáo tài chính gắn liền với năng lực quản trị và trách nhiệm minh bạch của doanh nghiệp. Khi lựa chọn cơ hội đầu tư, nhà đầu tư ngày càng xem xét đầy đủ hơn cách doanh nghiệp tổ chức hoạt động, giám sát điều hành và bảo đảm quyền lợi cổ đông. Vì vậy, nâng chuẩn báo cáo tài chính cần được đặt trong yêu cầu nâng chất lượng quản trị công ty, nhất là khi thị trường chứng khoán Việt Nam đã được nâng hạng.
Ông Nguyễn Hoàng Dương - Phó Chủ tịch Ủy ban Chứng khoán Nhà nước cho biết, nhà đầu tư hiện nay không chỉ quan tâm đến tình hình tài chính. Họ còn xem xét quản trị công ty, mối quan hệ giữa hội đồng quản trị và ban điều hành, phát triển bền vững, cách đối xử với cổ đông, công bố báo cáo tài chính, các cơ chế, quy chế hoạt động và tính minh bạch để đưa ra quyết định đầu tư.
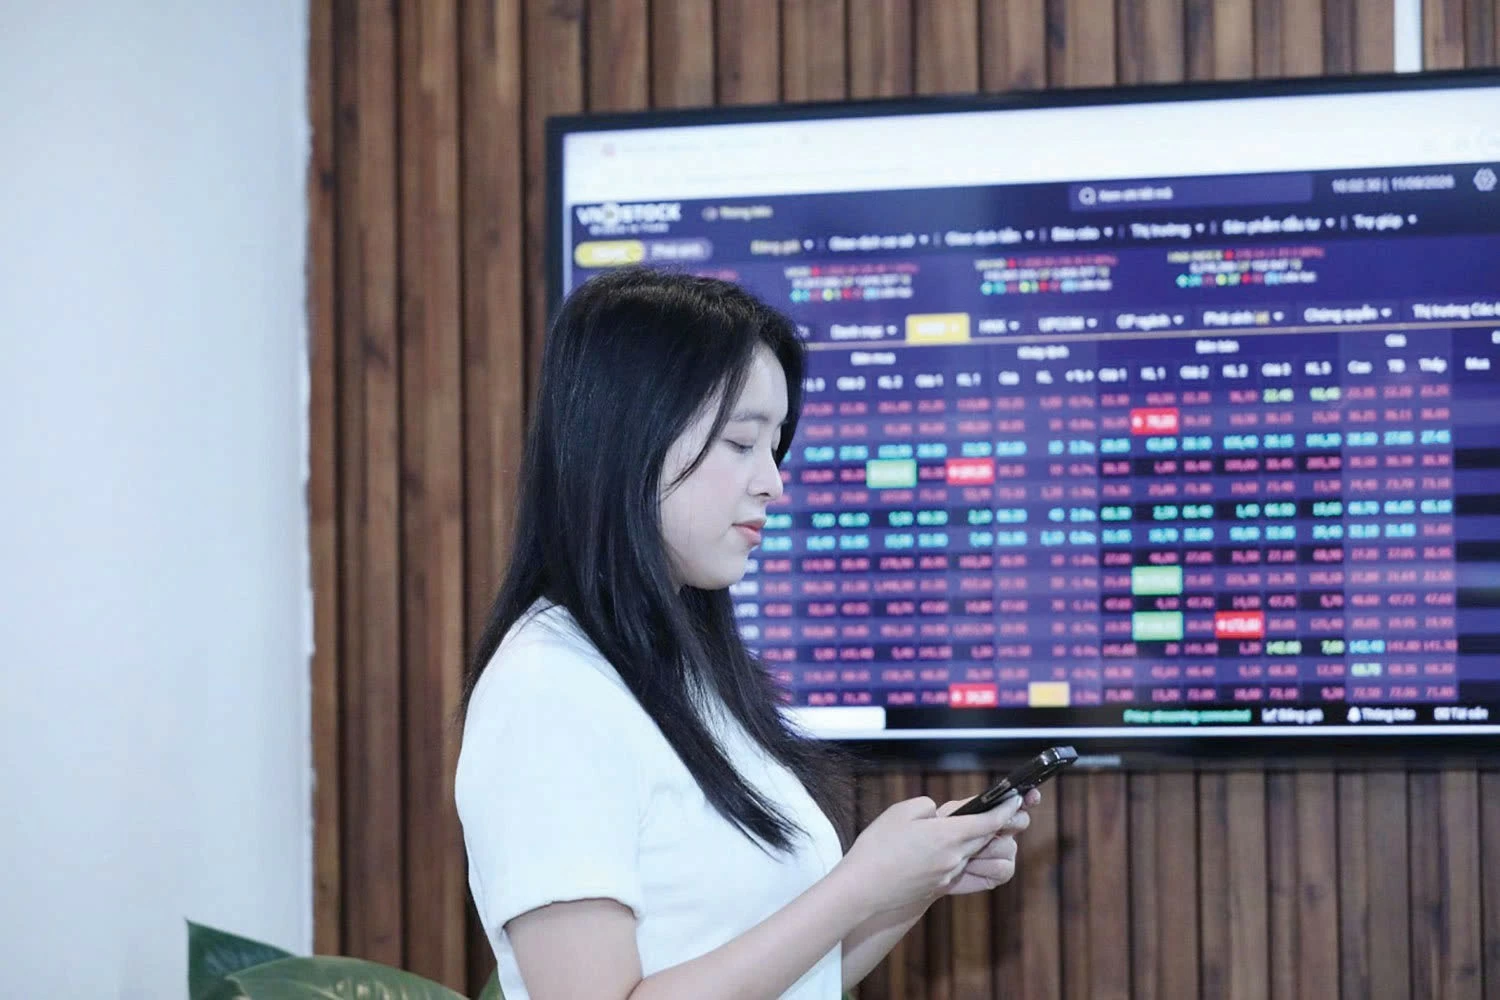 |
| Nâng chất lượng quản trị và báo cáo tài chính góp phần củng cố niềm tin nhà đầu tư, tăng sức hấp dẫn của thị trường chứng khoán. Ảnh: Đức Thanh |
Theo ông Dương, doanh nghiệp quản trị tốt, minh bạch thông tin, thực hiện đúng điều lệ và các quy trình, quy chế quản trị sẽ có sức hấp dẫn đối với nhà đầu tư. “Giữa hai doanh nghiệp có tình hình tài chính tương đương, tôi tin rằng nhà đầu tư sẽ lựa chọn doanh nghiệp có chất lượng quản trị tốt hơn” - ông Nguyễn Hoàng Dương nhấn mạnh.
Trong bối cảnh thị trường đã được nâng hạng, yêu cầu này càng trở nên rõ nét. Khi lựa chọn cổ phiếu Việt Nam, nhà đầu tư nước ngoài sẽ so sánh với cổ phiếu của các doanh nghiệp trong khu vực và trên thế giới. Doanh nghiệp Việt Nam vì thế cần tiếp tục nâng trình độ quản trị để thu hút sự quan tâm của dòng vốn quốc tế và đáp ứng yêu cầu của quá trình nâng hạng.
Tuy nhiên, theo Phó Chủ tịch Ủy ban Chứng khoán Nhà nước, dù quản trị công ty của doanh nghiệp Việt Nam đã có những bước phát triển ban đầu, song vẫn còn khoảng cách so với khu vực, thế giới và các thông lệ tốt.
Về cơ bản, doanh nghiệp mới lựa chọn tuân thủ ở mức tối thiểu, trong khi việc tự nguyện áp dụng thông lệ tốt còn hạn chế. Đây là vấn đề cần cải thiện để tăng sức hấp dẫn của doanh nghiệp và thị trường.
Hoàn thiện quy định, tạo động lực nâng chất lượng
Trước thực tế đó, ông Nguyễn Hoàng Dương cho rằng, cần rà soát, điều chỉnh khuôn khổ pháp luật liên quan, từ doanh nghiệp, chứng khoán đến kế toán, kiểm toán, để bổ sung các tiêu chuẩn, từng bước thu hẹp khoảng cách về quản trị giữa doanh nghiệp Việt Nam và doanh nghiệp nước ngoài.
Đối với những giải pháp cần lộ trình dài hơn và phải cân nhắc kỹ, cơ quan quản lý sẽ nghiên cứu cơ chế khuyến khích, ưu đãi dành cho doanh nghiệp áp dụng và đạt các chuẩn mực, thông lệ quản trị tốt. Cách tiếp cận này hướng đến tạo thêm động lực để doanh nghiệp nâng chất lượng quản trị bên cạnh việc thực hiện những nghĩa vụ bắt buộc.
Nghiên cứu tiêu chí quản trị khi lựa chọn rổ chỉ số Ông Nguyễn Hoàng Dương cho biết, khi xem xét phân bảng giao dịch, có thể căn cứ vào mức độ đáp ứng yêu cầu quản trị công ty để đánh giá doanh nghiệp vào các bảng có tiêu chuẩn cao hơn. Đối với việc lựa chọn doanh nghiệp vào các rổ chỉ số như VN100, VN30, việc tính đến tiêu chí tuân thủ quản trị công ty tốt cũng sẽ được nghiên cứu. |
Ủy ban Chứng khoán Nhà nước sẽ tiếp tục phối hợp với các hiệp hội để đào tạo, tuyên truyền, phổ biến kiến thức về thông lệ quản trị tốt, giúp doanh nghiệp cân nhắc áp dụng.
Bổ sung góc nhìn về chất lượng thông tin tài chính, bà Vũ Thị Mai - Chủ tịch Hội Kiểm toán viên hành nghề Việt Nam (VACPA) cho rằng, giải pháp cần tập trung vào cả thể chế pháp luật và năng lực thực thi. VACPA kiến nghị đẩy nhanh quá trình soạn thảo, ban hành các chuẩn mực về chất lượng, đạo đức nghề nghiệp và kiểm toán, qua đó nâng chất lượng hoạt động kiểm toán và báo cáo tài chính.
Trong đó, các chuẩn mực về quản lý chất lượng giúp chuyển từ kiểm soát thụ động sang quản lý chất lượng chủ động. Hoàn thiện hệ thống chuẩn mực sẽ giúp nhà đầu tư và các bên liên quan tiếp cận thông tin đáng tin cậy hơn, đồng thời hỗ trợ giám sát doanh nghiệp niêm yết.
Bà Mai cũng kiến nghị xem xét áp dụng Chuẩn mực Báo cáo tài chính quốc tế (IFRS) phù hợp với điều kiện Việt Nam. Việc áp dụng cần có lộ trình, trước hết đối với doanh nghiệp niêm yết và công ty đại chúng lớn, sau đó từng bước mở rộng.
Theo Chủ tịch VACPA, áp dụng IFRS sẽ góp phần thu hút vốn đầu tư gián tiếp nước ngoài, tạo thuận lợi cho thu hút vốn đầu tư trực tiếp nước ngoài và cải thiện các tiêu chí đánh giá thị trường. Cùng với đó, cần rà soát quy định xử phạt trong lĩnh vực kế toán, kiểm toán, bảo đảm mức xử phạt phù hợp, tương đồng và đủ sức răn đe.
Ở cấp doanh nghiệp, bà Mai khuyến nghị doanh nghiệp niêm yết và công ty đại chúng đầu tư cho bộ máy kế toán và kiểm toán, đào tạo nhân sự, nâng năng lực giám sát của hội đồng quản trị…
Những giải pháp từ hoàn thiện pháp luật, tạo động lực nâng chuẩn đến tăng năng lực thực thi có sự gắn kết chặt chẽ, từ đó kỳ vọng quá trình này sẽ giúp doanh nghiệp Việt Nam thu hẹp khoảng cách quản trị với khu vực, nâng chất lượng thị trường và đánh giá của nhà đầu tư nước ngoài, phù hợp với vị thế mới và hướng tới các thứ hạng cao hơn.