Các chiêu trò chuyển giá
Nếu như trước đây, việc chuyển giá được các DN có vốn đầu tư nước ngoài (FDI) sử dụng, thì hiện nay hiện tượng chuyển giá cũng đã xuất hiện ở một số DN trong nước, gây thất thu thuế cho Nhà nước, làm méo mó thị trường và gia tăng sự cạnh tranh không lành mạnh - TS Nguyễn Tiến Hùng, Trưởng khoa Kinh tế - Viện Đại học mở Hà Nội cho biết.
Cũng theo TS. Nguyễn Tiến Hùng, DN trong nước đang áp dụng rất nhiều hình thức khác nhau nhằm tối đa hóa lợi nhuận.
Cách chuyển giá điển hình nhất hiện nay, đó là thành lập nhiều công ty cùng một lúc để điều tiết doanh thu, phí và lợi nhuận. Việc thành lập nhiều cty không chỉ giúp cty có thể vay tiền ngân hàng, “làm đẹp” kết quả kinh doanh để kéo giá cổ phiếu lên cao, mà còn giúp công ty dễ dàng thay đổi giá trị hàng hóa dịch vụ được trao đổi giữa các công ty.
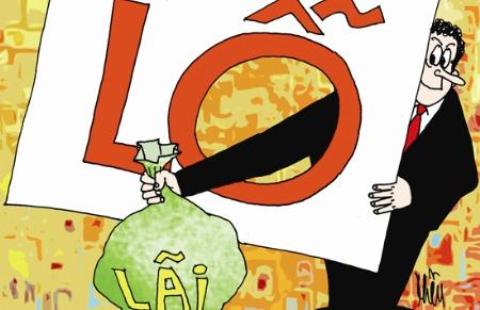 |
| Lỗ giả nhưng lãi thật là một trong những chiêu trò mà các DN sử dụng để không phải chịu thuế. Ảnh minh họa |
Thực tế tại một số DN Việt Nam hiện nay, việc kê khai doanh thu của các đơn vị đều do ông chủ điều hành, từ đó họ có thể điều tiết để doanh thu công ty này thấp xuống hoặc công ty khác cao lên nhằm điều chỉnh lãi, lỗ của các công ty thành viên để giảm hoặc không phải chịu thuế thu nhập. Thông thường, DN có thể thực hiện bằng cách “tập trung” doanh thu, lợi nhuận vào DN thành lập sau đang hưởng ưu đãi thuế, DN đang bị lỗ nên không phải nộp thuế, DN hoạt động tại những địa bàn và lĩnh vực kinh doanh được ưu đãi về thuế.
Cách thứ hai, DN “đội” chi phí lên để không phát sinh thu nhập chịu thuế. Thông thường, DN chịu thuế suất thuế thu nhập doanh nghiệp (TNDN) cao sẽ mua vào các nguyên vật liệu, bán thành phẩm hay thành phẩm với giá cao hơn giá thông thường. DN có thể đội chi phí lên bằng cách nâng khống giá trị góp vốn (bằng máy móc, thiết bị, bản quyền…), giá trị mua bán nguyên vật liệu đầu vào, bán thành phẩm; chi phí dịch vụ quản lý, trả lương, đào tạo, quảng cáo…
Ngoài ra, DN còn hạch toán chi phí trước nhưng chưa chi, chi phí không có hóa đơn, chứng từ, vượt định mức, hạch toán chi phí không phục vụ sản xuất kinh doanh, chi phí tiền lương, khấu hao, trích lập dự phòng và hạch toán chi phí lãi vay không đúng quy định của Bộ Tài chính, thậm chí chi khống dịch vụ hay… quên hạch toán. Tất cả những thủ thuật này đều khiến chi phí sản xuất, kinh doanh tăng lên, DN ở trong tình trạng lỗ giả, lãi thật và không phải nộp thuế TNDN.
Thứ ba, DN chủ động hạ thấp doanh thu để không phát sinh thu nhập chịu thuế. Thông thường, DN chịu thuế suất thuế TNDN cao sẽ bán hàng hóa, cung cấp dịch vụ cho các công ty thành viên với giá thấp hơn rất nhiều so với hàng hóa, dịch vụ có cùng chức năng trên thị trường, nhằm tối thiểu hóa thuế TNDN.
Làm gì để chống chuyển giá?
Để kiểm soát được việc chuyển giá của DN trong nước, trước hết cần phải thu hẹp những ưu đãi về thuế dễ gây lạm dụng, nhất là chênh lệch mức thuế giữa các địa phương. Thay vì thực hiện biệp pháp ưu đãi về thuế để thu hút đầu tư, nên sử dụng những ưu đãi khác như: hỗ trợ phát triển kết cấu hạ tầng, hỗ trợ đào tạo và phát triển nguồn nhân lực…,Ths. Nguyễn Thị Thu Hương, Viện Đại học mở Hà Nội khuyến cáo .
Chuyển giá là hành vi do các chủ thể kinh doanh thực hiện bằng cách thay đổi giá trị trao đổi hàng hóa, dịch vụ trong quan hệ với các bên liên kết nhằm dấu chi phí, doanh thu và lãi thực để giảm thu nhập chịu thuế và nghĩa vụ nộp thuế.
Xây dựng và hoàn thiện hành lang pháp lý về chống chuyển giá trong DN Việt Nam. Cụ thể là bổ sung những quy phạm pháp luật về quyền xác định, thương thảo giá trước, quyền ấn định thuế đối với các DN hoạt động giao dịch liên kết chuyển giá.
Nên ban hành Luật Chống chuyển giá làm cơ sở pháp lý cho hoạt động chống chuyển giá, cũng như quản lý thuế TNDN, quản lý thuế GTGT, thuế tiêu thụ đặc biệt, thuế tài nguyên… Xử phạt thật nặng khi phát hiện DN chuyển giá để ngăn chặn và răn đe các DN khác không vi phạm. “Chúng ta có thể tham khảo chế tài xử phạt của một số nước như Úc, họ phạt 50% số thuế tránh được nếu phát hiện DN chuyển giá; Ấn Độ phạt đến 300%; Philippines 25-50% số thuế tránh được và phải chịu lãi suất 20%/ năm”, bà Hương nói.
Bên cạnh đó, cơ quan chức năng cần tăng cường thanh tra đối với những DN có dấu hiệu chuyển giá, như: lỗ liên tục và lỗ lớn nhưng vẫn đầu tư mở rộng sản xuất, có số nợ lớn nhưng nhiều năm chưa được thanh tra. Tập trung thanh tra, kiểm tra những DN trong lĩnh vực nhạy cảm như tài chính, ngân hàng, DN bất động sản, khai thác khoáng sản, dược phẩm, điện lực, dầu khí…
Nhà nước cần có những quy định pháp lý cụ thể về các khoản chi từ NSNN cho các hoạt động kiểm tra và điều tra chống chuyển giá cho cơ quan Thuế. Có như vậy mới đảm bảo việc thanh, kiểm tra liên tục, kịp thời, rộng khắp và hiệu quả, bà Hương đề nghị./.
Hạnh Chi













