Thị trường chứng khoán tháng 2: Kỳ vọng tăng trưởng vững vàng hơn nhờ nội lực

Tấn Minh
(TBTCO) - Trong báo cáo chiến lược về thị trường chứng khoán tháng 2, các chuyên gia cho rằng, thị trường đang đứng trước nhiều tác động vĩ mô quan trọng trong khi Việt Nam duy trì nội lực với FDI tăng mạnh. Ngoài ra, định giá P/E ước tính 1 năm của VN-Index đang ở mức 10,3 lần, thấp hơn 20% so với 13 lần của bình quân 5 năm và đang ở mức hấp dẫn cho đầu tư dài hạn.
aa

Chứng khoán vẫn chịu nhiều yếu tố tác động

Trong báo cáo chiến lược về thị trường chứng khoán tháng 2, bộ phận phân tích của Công ty Chứng khoán An Bình (ABS Research) đánh giá, kinh tế Mỹ đang phát đi những tín hiệu tích cực khi sản xuất phục hồi lần đầu tiên sau 7 tháng, trong khi thị trường lao động vẫn duy trì sự vững chắc dù có dấu hiệu chậm lại.

Tiền lương tiếp tục tăng, tỷ lệ thất nghiệp giảm, cùng với lạm phát nhích lên trở lại. Những yếu tố này ủng hộ quyết định giữ nguyên lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) trong kỳ họp tháng 1/2025.

Về chính sách tiền tệ, Ngân hàng Trung ương châu Âu (ECB) tiếp tục kiên định với lộ trình giảm lãi suất khi cắt giảm 25 điểm cơ bản trong tháng 1/2025 và để ngỏ khả năng tiếp tục cắt giảm trong thời gian tới. Trong khi đó, Bộ Tài chính Mỹ đang triển khai chiến lược mới nhằm giảm lợi suất trái phiếu Kho bạc kỳ hạn 10 năm, tác động trực tiếp đến lãi suất vay thế chấp, thẻ tín dụng và các khoản vay tiêu dùng khác.
Thị trường chứng khoán tháng 2: Kỳ vọng tăng trưởng vững vàng hơn nhờ nội lực
Thị trường chứng khoán tháng 2: Kỳ vọng tăng trưởng vững vàng hơn nhờ nội lực. Ảnh: T.L
Theo các chuyên gia, nhóm ngành đang có xu hướng tăng mạnh như đầu tư công, bất động sản khu công nghiệp, cảng biển, công nghệ, dược phẩm... Nhóm ngành có kết quả kinh doanh 2024 tích cực và triển vọng lợi nhuận cao trong năm 2025 như hóa chất - phân bón, cao su, dịch vụ cảng biển, bất động sản thương mại phía Nam, bán lẻ... Ngoài ra, nhà đầu tư quan sát điểm mua đối với nhóm thực phẩm, vật liệu xây dựng, dầu khí hay điện…

Tại Việt Nam, dù sản xuất có sự thu hẹp do yếu tố mùa vụ trong dịp Tết, nhưng tình hình kinh tế vĩ mô tháng 1/2025 vẫn ghi nhận nhiều điểm sáng. Cụ thể, xuất siêu đạt 3,03 tỷ USD, vốn FDI đăng ký mới tăng mạnh 48,6% so với cùng kỳ năm trước, trong khi lượng du khách quốc tế tăng 36,9%.

Chính phủ đặt mục tiêu tăng trưởng GDP 8% cho năm 2025, đồng thời đặt chỉ tiêu tăng trưởng tín dụng cao ở mức 16%. Ngoài ra, hàng loạt chính sách cải cách thể chế và thúc đẩy đầu tư công đã được triển khai ngay từ đầu năm.

“Về tác động từ cuộc chiến thương mại Mỹ - Trung, căng thẳng đang gia tăng khi chính quyền Trump chuẩn bị công bố thêm các mức thuế mới đối với nhiều quốc gia theo nguyên tắc "có đi có lại". Tuy nhiên, trong ngắn hạn, Việt Nam chưa chịu tác động tiêu cực từ diễn biến này, thậm chí có thể hưởng lợi từ sự dịch chuyển chuỗi cung ứng toàn cầu” - các chuyên gia ABS Research phân tích.

VN-Index có thể được định giá lại trong thời gian tới

Với kết quả kinh doanh quý IV/2024 được công bố, ABS Research cho rằng, mặc dù VN-Index đã hồi phục trong tháng 1, nhưng hệ số P/E của VN-Index cho 4 quý gần nhất giảm từ 12,97 lần (ngày 9/1/2025) xuống 12,59 lần (ngày 6/2/2025), thấp hơn -1 độ lệch chuẩn so với trung bình một năm qua.

Xét theo từng nhóm cổ phiếu, P/E của nhóm vốn hóa lớn trong VN30 đang ở mức 11,10 lần, thấp hơn nhiều so với nhóm vốn hóa trung bình trong VNMID (16,41 lần) và nhóm vốn hóa nhỏ VNSML (15,36 lần). Đây là tín hiệu cho thấy dư địa tăng trưởng của nhóm cổ phiếu blue-chip vẫn khá rộng mở.

Với những luận điểm trên, ABS Research đưa ra hai kịch bản cho diễn biến thị trường trong tháng 2. Ở kịch bản thứ nhất (xác suất cao), sau khi điều chỉnh về vùng hỗ trợ quan trọng trong tháng 1, thị trường đã có dấu hiệu tạo đáy và xác nhận xu hướng hồi phục.

Nếu VN-Index vượt mốc kháng cự 1.284 - 1.310 điểm với thanh khoản cao, xu hướng tăng trung hạn sẽ được xác nhận. Nhà đầu tư có thể gia tăng tỷ trọng cổ phiếu, tập trung vào các mã có xu hướng tăng đồng pha trên biểu đồ ngày, tuần, tháng. Mốc hỗ trợ quan trọng trong ngắn hạn nằm trong vùng 1.237-1.340 điểm.
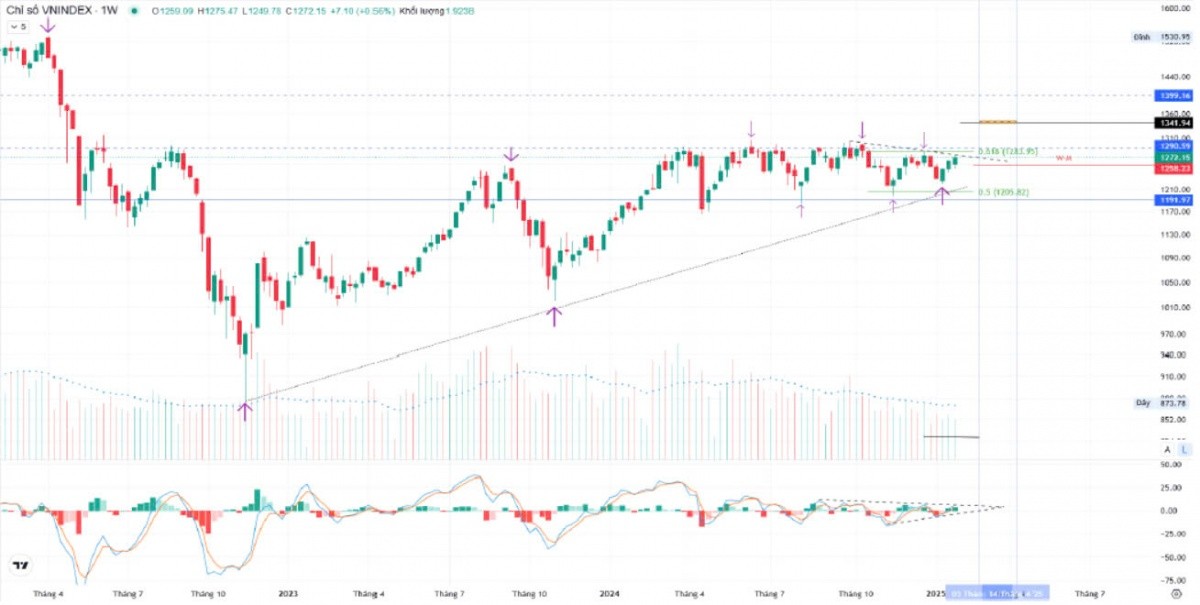
Thị trường chứng khoán tháng 2: Kỳ vọng tăng trưởng vững vàng hơn nhờ nội lực
Mặc dù VN-Index đã hồi phục trong tháng 1, nhưng hệ số P/E của VN-Index cho 4 quý gần nhất giảm từ 12,97 lần (ngày 9/1/2025) xuống 12,59 lần (ngày 6/2/2025)

Ở kịch bản thứ hai (xác suất thấp), VN-Index chưa thể bứt phá vùng kháng cự 1.284 - 1.310 điểm và tiếp tục dao động trong biên độ trung bình. Khi đó, nhà đầu tư cần theo dõi vùng hỗ trợ để tối ưu danh mục giao dịch, tập trung vào các nhịp hồi ngắn hạn.

Cũng đưa ra dự báo về thị trường tháng 2, SSI Reseach đưa ra 3 kịch bản cho Vn-Index. Kịch bản tích lũy đi ngang, vùng dao động chủ đạo 1.260 - 1.275; kịch bản tích cực hướng lên vùng 1.285 - 1.300; kịch bản thận trọng hơn khu vực 1.250 kỳ vọng là vùng cân bằng kế tiếp.

Về tín hiệu kỹ thuật, xu hướng trung hạn của VN-Index vẫn trong giai đoạn tích lũy trong kênh giá 1.180 - 1.300. Dù vậy, dòng tiền tiếp tục suy yếu trong các nhịp kiểm định kênh giá nên kỳ vọng bứt biên trên của VN-Index chưa cao.

VN-Index hiện tại đang vận động trong xu hướng đi ngang với biên độ 1.200 - 1.300. Với nỗ lực hồi phục trong những phiên cuối tháng, nhiều khả năng VN-Index sẽ có xu hương tăng ngắn hạn lên vùng 1.275 - 1.280 điểm.

Về tăng trưởng lợi nhuận và định giá, tăng trưởng tổng lợi nhuận sau thuế các doanh nghiệp niêm yết trên HOSE trong quý IV/2024 tăng trưởng 29,3% so với cùng kỳ, mở rộng xu hướng hồi phục từ đáy ở quý IV/2022.

Định giá P/E ước tính 1 năm của VN-Index đang ở mức 10,3 lần, thấp hơn 20% so với 13 lần của bình quân 5 năm và đang ở mức hấp dẫn cho đầu tư dài hạn. Lợi suất trên kênh thị trường chứng khoán đang ở mức 9,7%, chênh lệch với lãi suất huy động có xu hướng mở rộng trong tuần đầu tháng 2, ủng hộ cho sự hồi phục của thị trường chứng khoán.

Nhìn chung, theo SSI Research, các cải cách mạnh mẽ dần được thực thi, nền kinh tế và lợi nhuận thị trường tiếp tục mở rộng tăng trưởng, tỷ giá ổn định lại từ nửa cuối năm và kỳ vọng nâng hạng lên thị trường mới nổi. Theo đó, SSIResearch kỳ vọng thị trường chứng khoán Việt Nam sẽ có cơ hội được định giá lại và duy trì hồi phục dần trong tháng tới.
Tấn Minh

Đọc thêm

Đưa quỹ đầu tư đến gần hơn với nhà đầu tư cá nhân

Đưa quỹ đầu tư đến gần hơn với nhà đầu tư cá nhân

(TBTCO) - Nhà đầu tư cá nhân vẫn chiếm phần lớn giá trị giao dịch trên thị trường chứng khoán Việt Nam, trong khi nguồn vốn từ các định chế đầu tư dài hạn còn hạn chế. Mở rộng kênh phân phối chứng chỉ quỹ, đa dạng hóa sản phẩm và phát triển quỹ hưu trí có thể giúp người dân có thêm lựa chọn tích lũy, đồng thời tạo thêm nguồn vốn ổn định cho thị trường.
Các ngân hàng tạo gần 630 nghìn tỷ đồng thu nhập hoạt động, nguồn thu phí tăng đột biến nhiều nơi

Các ngân hàng tạo gần 630 nghìn tỷ đồng thu nhập hoạt động, nguồn thu phí tăng đột biến nhiều nơi

(TBTCO) - Theo S&I Ratings, tổng thu nhập hoạt động 9 tháng năm 2026 của nhóm ngân hàng niêm yết đạt 629,4 nghìn tỷ đồng, tăng 19,1% so với cùng kỳ, với đà tăng vững chắc qua từng quý. Đáng chú ý, thu nhập ngoài lãi tăng mạnh, chủ yếu nhờ nguồn thu phí tăng đột biến tại một số ngân hàng.
Nợ xấu hình thành ròng tăng gấp 2,6 lần, lợi nhuận ngân hàng trước "phép thử'' chi phí dự phòng

Nợ xấu hình thành ròng tăng gấp 2,6 lần, lợi nhuận ngân hàng trước "phép thử'' chi phí dự phòng

(TBTCO) - Lợi nhuận quý III/2026 của 26 ngân hàng niêm yết tăng 20,8% so với cùng kỳ nhưng giảm 4,8% so với quý trước, khi chi phí dự phòng tăng tới 42,4%. Đáng chú ý, nợ xấu mới phát sinh gấp 2,6 lần cùng kỳ, tỷ lệ bao phủ giảm còn 75%, khiến chi phí dự phòng trở thành biến số lớn nhất đối với lợi nhuận ngân hàng.
Dòng vốn rút ròng gia tăng tại các quỹ đầu tư

Dòng vốn rút ròng gia tăng tại các quỹ đầu tư

(TBTCO) - Tháng 10/2026, các quỹ đầu tư ghi nhận dòng vốn rút ròng khoảng 3,7 nghìn tỷ đồng, tập trung chủ yếu ở nhóm quỹ cổ phiếu. Quy mô tài sản ròng toàn thị trường tiếp tục thu hẹp.
Dòng tiền thanh toán trái phiếu doanh nghiệp dự kiến đạt đỉnh vào tháng 12

Dòng tiền thanh toán trái phiếu doanh nghiệp dự kiến đạt đỉnh vào tháng 12

(TBTCO) - Nghĩa vụ thanh toán gốc và lãi trái phiếu doanh nghiệp dự kiến tăng mạnh trong tháng cuối năm, đạt 55,8 nghìn tỷ đồng, cao nhất trong năm 2026.
Chứng khoán ngày 18/11: VN-Index tiếp tục giảm điểm, lùi về vùng 1.700 điểm

Chứng khoán ngày 18/11: VN-Index tiếp tục giảm điểm, lùi về vùng 1.700 điểm

Thị trường chứng khoán ngày 18/11 hồi nhẹ đầu phiên rồi suy yếu, với đà giảm rõ hơn trong phiên chiều. Thanh khoản tăng so với phiên trước trong khi khối ngoại tiếp tục bán ròng. Việc VN-Index đóng cửa gần mức thấp nhất phiên cho thấy lực cầu còn yếu khi chỉ số lùi về vùng hỗ trợ.
Khối ngoại bán ròng hơn 1.150 tỷ đồng, FPT tiếp tục chịu áp lực lớn

Khối ngoại bán ròng hơn 1.150 tỷ đồng, FPT tiếp tục chịu áp lực lớn

(TBTCO) - Áp lực bán của nhà đầu tư nước ngoài gia tăng mạnh trong phiên 18/11, với giá trị bán ròng 1.152,75 tỷ đồng. FPT tiếp tục dẫn đầu danh sách bị bán ròng, trong khi dòng vốn ngoại rút khỏi nhiều cổ phiếu vốn hóa lớn thuộc nhóm ngân hàng và Vingroup.
Chứng khoán phái sinh ngày 18/11: VN30-Index giảm sâu trước phiên đáo hạn

Chứng khoán phái sinh ngày 18/11: VN30-Index giảm sâu trước phiên đáo hạn

(TBTCO) - VN30-Index có thời điểm mất hơn 50 điểm trước khi thu hẹp đà giảm sau 14h30, trong bối cảnh áp lực bán lan rộng ở nhóm cổ phiếu vốn hóa lớn. Tuy vậy, điểm tích cực là cả 8 hợp đồng tương lai trên thị trường phái sinh đều đóng cửa cao hơn chỉ số cơ sở.
Xem thêm

Mới nhất Đọc nhiều

Chứng khoán

Chứng khoán quốc tế

GSPC +54.83
19/11 | +54.83 (7,378.46 +54.83 (+0.75%))
DJI +0.64
19/11 | +0.64 (50,198.81 +0.64 (+0.00%))
IXIC +363.16
19/11 | +363.16 (24,793.05 +363.16 (+1.49%))
NYA -12.43
19/11 | -12.43 (23,547.18 -12.43 (-0.05%))
XAX +15.43
19/11 | +15.43 (7,677.03 +15.43 (+0.20%))
BUK100P -15.45
19/11 | -15.45 (1,045.78 -15.45 (-1.46%))
RUT +0.45
19/11 | +0.45 (2,714.75 +0.45 (+0.02%))
VIX -2.00
19/11 | -2.00 (22.56 -2.00 (-8.14%))
FTSE -35.74
19/11 | -35.74 (10,515.43 -35.74 (-0.34%))
GDAXI -43.13
19/11 | -43.13 (25,693.11 -43.13 (-0.17%))
FCHI -21.38
19/11 | -21.38 (8,125.45 -21.38 (-0.26%))
STOXX50E +10.35
19/11 | +10.35 (6,164.74 +10.35 (+0.17%))
N100 +3.49
19/11 | +3.49 (1,862.87 +3.49 (+0.19%))
BFX -58.82
19/11 | -58.82 (5,893.69 -58.82 (-0.99%))
MOEX.ME -0.11
19/11 | -0.11 (85.20 -0.11 (-0.13%))
HSI -453.13
19/11 | -453.13 (22,841.62 -453.13 (-1.95%))
STI +24.60
19/11 | +24.60 (5,079.49 +24.60 (+0.49%))
AXJO -91.40
19/11 | -91.40 (8,730.40 -91.40 (-1.04%))
AORD -95.80
19/11 | -95.80 (8,836.60 -95.80 (-1.07%))
BSESN +989.94
19/11 | +989.94 (83,021.75 +989.94 (+1.21%))
JKSE -53.74
19/11 | -53.74 (5,194.14 -53.74 (-1.02%))
KLSE -0.57
19/11 | -0.57 (1,566.16 -0.57 (-0.04%))
NZ50 -17.04
19/11 | -17.04 (14,247.25 -17.04 (-0.12%))
KS11 +70.45
19/11 | +70.45 (5,137.89 +70.45 (+1.39%))
TWII -1,768.02
19/11 | -1,768.02 (38,426.89 -1,768.02 (-4.40%))
GSPTSE -98.60
19/11 | -98.60 (34,479.45 -98.60 (-0.29%))
BVSP +694.95
19/11 | +694.95 (168,232.91 +694.95 (+0.41%))
MXX -111.52
19/11 | -111.52 (69,042.65 -111.52 (-0.16%))
MERV 0.00
19/11 | 0.00 (2,848,945.25 0.00 (0.00%))
TA125.TA -27.66
19/11 | -27.66 (3,818.96 -27.66 (-0.72%))
CASE30 -86.80
19/11 | -86.80 (51,458.00 -86.80 (-0.17%))
JN0U.JO -37.51
19/11 | -37.51 (6,119.95 -37.51 (-0.61%))
FPACEPE-USD-TR.FGI -0.79
19/11 | -0.79 (9,980.73 -0.79 (-0.01%))
DX-Y.NYB -0.13
19/11 | -0.13 (103.74 -0.13 (-0.12%))
FPACEBOUS-USD-TR.FGI -1.21
19/11 | -1.21 (10,772.31 -1.21 (-0.01%))
125904-USD-STRD +1.59
19/11 | +1.59 (2,692.65 +1.59 (+0.06%))
XDB -0.10
19/11 | -0.10 (131.40 -0.10 (-0.07%))
XDE +0.18
19/11 | +0.18 (109.94 +0.18 (+0.17%))
FPCPEXVE-USD-TR.FGI -121.17
19/11 | -121.17 (10,326.43 -121.17 (-1.16%))
000001.SS -10.21
19/11 | -10.21 (3,577.62 -10.21 (-0.28%))
N225 +419.93
19/11 | +419.93 (59,444.21 +419.93 (+0.71%))
XDN -0.21
19/11 | -0.21 (62.55 -0.21 (-0.34%))
XDA -0.11
19/11 | -0.11 (67.05 -0.11 (-0.17%))
FPCPEXVA-USD-TR.FGI -9.08
19/11 | -9.08 (6,696.03 -9.08 (-0.14%))



