Nâng hạng chưa đảo chiều dòng vốn ngoại
Sau khi FTSE Russell chính thức nâng hạng thị trường chứng khoán Việt Nam lên thị trường mới nổi thứ cấp từ ngày 21/9/2026, khối ngoại vẫn bán ròng. Theo thống kê trên 3 sàn, giá trị bán ròng đến ngày 13/11 đã vượt 121.000 tỷ đồng.
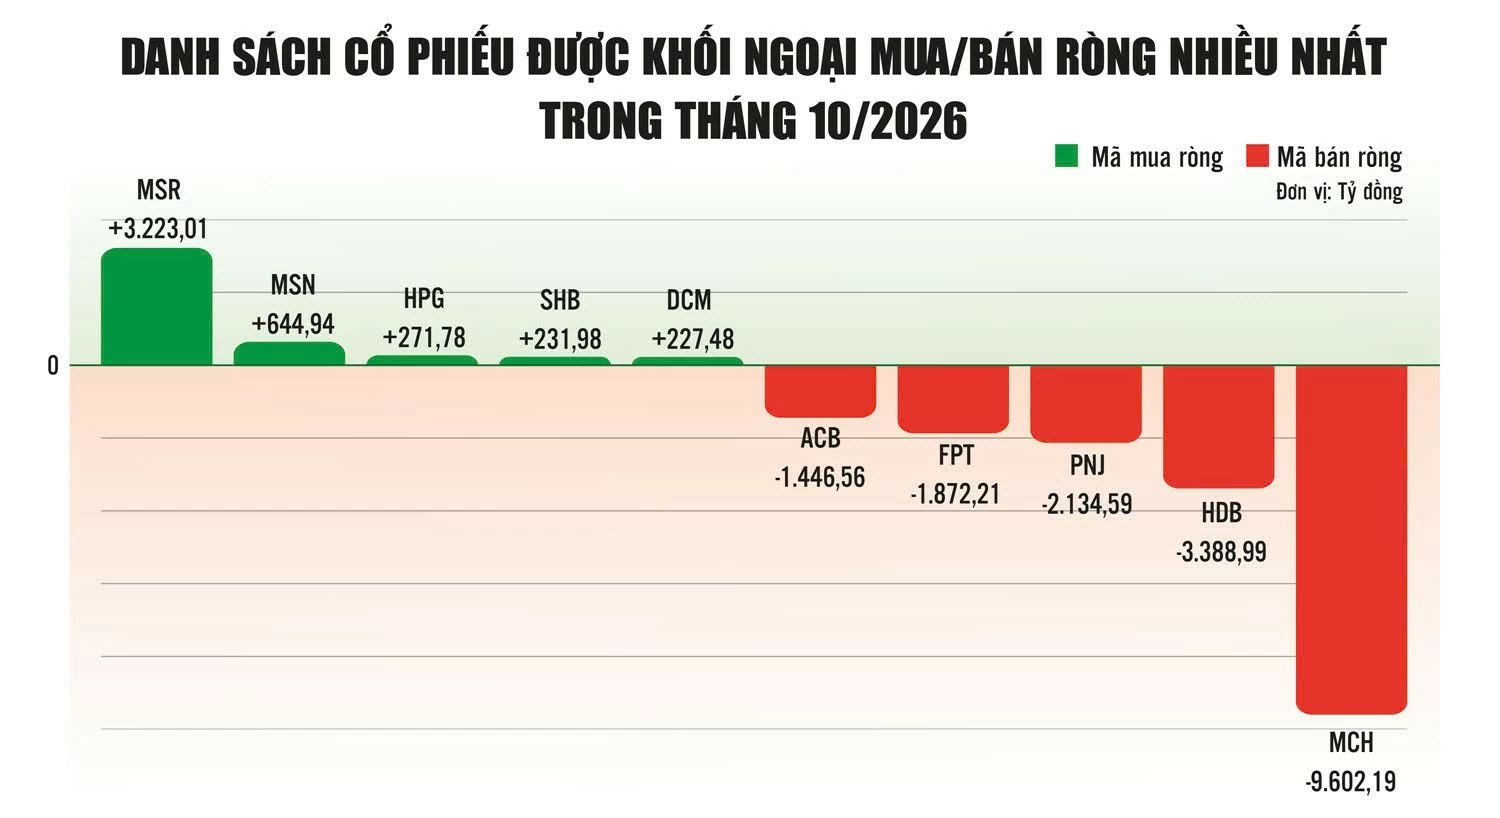
Riêng tháng 10, khối ngoại bán ròng 24.024 tỷ đồng, gấp gần 5 lần tháng trước. Trong đó, giao dịch thỏa thuận chiếm gần 60% giá trị bán ròng cả tháng, tương đương 14.203 tỷ đồng, với giao dịch lớn tại cổ phiếu MCH của Công ty cổ phần Hàng tiêu dùng Masan.
Theo PGS.TS. Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan điều hành Trung tâm tài chính quốc tế Việt Nam tại TP. Hồ Chí Minh, sau nâng hạng, thị trường chứng khoán thường có thể đi ngang hoặc giảm trong 6 - 9 tháng. Nguyên nhân bởi kỳ vọng đã phần nào phản ánh vào giá, kéo theo hoạt động chốt lời. Đồng thời, một số quỹ cận biên chịu ràng buộc danh mục phải giảm tỷ trọng, trong khi các quỹ mới nổi cần thời gian đánh giá thanh khoản và rủi ro trước khi giải ngân.
 |
| Nguồn: Tổng hợp của TBTCVN. Đồ họa: Phương Anh |
FTSE Russell đưa cổ phiếu Việt Nam vào các chỉ số theo từng đợt đến tháng 9/2027. Quỹ thụ động giải ngân theo lộ trình này. Trong khi đó, quyết định giải ngân của quỹ chủ động dựa theo triển vọng lợi nhuận, định giá và khả năng giao dịch.
Chia sẻ tại Diễn đàn Đầu tư Việt Nam 2027 tổ chức mới đây, ông Đào Phúc Tường, chuyên gia tài chính, cũng là người từng có nhiều năm tham gia quản lý quỹ đầu tư cho rằng, Việt Nam không còn xa lạ với các định chế quốc tế, vấn đề là cơ hội nào đủ hấp dẫn để các nhà đầu tư này mua và nắm giữ.
“Với kinh nghiệm làm quỹ, tôi thấy, người quản lý danh mục luôn phải tìm kiếm cơ hội, quan sát các thị trường trong khu vực và những thị trường cạnh tranh. Định giá thấp chưa bảo đảm dòng tiền quay lại, bởi cổ phiếu có thể tiếp tục rẻ trong thời gian dài, còn người quản lý quỹ chịu áp lực hiệu suất”, ông Tường phân tích. Vị chuyên gia này nhấn mạnh, thị trường cần những động lực tăng trưởng có sức lan tỏa để thu hút dòng vốn chủ động.
Sức hút từ chất lượng thị trường và nội lực dòng vốn
Cũng theo ông Đào Phúc Tường, cơ cấu cổ phiếu niêm yết của thị trường chứng khoán Việt Nam hiện vẫn tập trung vào ngành ngân hàng, bất động sản, chứng khoán, thiếu cơ hội đầu tư thuộc ngành nghề mới. Ngoài ra, lượng cổ phiếu tự do chuyển nhượng tại nhiều doanh nghiệp còn thấp, khiến các quỹ khó giải ngân quy mô lớn.
Đối với các nhà đầu tư quốc tế, sự thận trọng còn đến từ yếu tố thanh khoản, an toàn thanh toán và cơ chế phòng vệ rủi ro tỷ giá, nhất là khi biến động tỷ giá khi thoái vốn có thể bào mòn lợi nhuận cổ phiếu.
Ở góc độ chính sách, bà Phạm Thị Thùy Linh, Trưởng ban Phát triển thị trường chứng khoán, Ủy ban Chứng khoán Nhà nước (UBCKNN) cho biết, cơ quan quản lý vẫn đang duy trì tổ công tác trao đổi hằng tháng với các tổ chức xếp hạng và nhà đầu tư tổ chức lớn. Các tổ chức quốc tế không chỉ quan tâm quy định đã ban hành, mà còn theo dõi kết quả triển khai thực tế.
Cổ phiếu AI hạ nhiệt, cơ hội cho dòng vốn tìm đến Việt Nam? Theo ông Nguyễn Duy Anh, Giám đốc Quản lý danh mục đầu tư VCBF, Việt Nam chưa hưởng lợi trực tiếp đáng kể từ làn sóng trí tuệ nhân tạo (AI), mà chủ yếu hưởng lợi gián tiếp thông qua xuất khẩu điện tử. Trong khi đó, giá chip, RAM và các linh kiện tăng cao đã gây áp lực lên chi phí sản xuất. Ông Duy Anh nhận định, nếu làn sóng AI hạ nhiệt, giá linh kiện có thể giảm, hỗ trợ hoạt động xuất khẩu của Việt Nam. Cùng đó, dòng vốn toàn cầu giảm tập trung vào các doanh nghiệp AI và giúp những thị trường có định giá hấp dẫn như Việt Nam có thể được quan tâm trở lại. Ở góc độ giải ngân, ông Duy Anh cho biết, VCBF vừa tiếp nhận thêm vốn và lựa chọn giải ngân ngay, thay vì chờ xác định đáy thị trường. Dù thường không thể xác định chính xác thời điểm thị trường đảo chiều, cơ sở đưa ra là nhiều doanh nghiệp vẫn tăng trưởng lợi nhuận, trong khi định giá cổ phiếu đã về vùng thấp nhất trong khoảng 5 năm. |
Các vướng mắc về cơ chế không yêu cầu ký quỹ trước toàn bộ bằng tiền đối với nhà đầu tư tổ chức nước ngoài (Non-Prefunding), giao dịch qua công ty môi giới toàn cầu và mở tài khoản đầu tư gián tiếp đã được tháo gỡ.
Về mô hình đối tác bù trừ trung tâm (CCP) trên thị trường cổ phiếu, bà Linh cho biết, hệ thống công nghệ và quy định pháp lý đã được chuẩn bị. UBCKNN đang xem xét hồ sơ cấp giấy chứng nhận hoạt động bù trừ cho công ty chứng khoán, ngân hàng lưu ký, hướng tới triển khai năm 2027.
Cơ quan quản lý đồng thời nghiên cứu tài khoản tổng (Omnibus Account) và đề xuất sửa đổi Nghị định số 155/2020/NĐ-CP theo hướng mở rộng khả năng tham gia của nhà đầu tư nước ngoài.
Cùng với việc cải thiện khả năng tiếp cận, UBCKNN thúc đẩy IPO gắn với niêm yết, nghiên cứu hợp đồng quyền chọn chỉ số và thị trường dành cho doanh nghiệp khởi nghiệp sáng tạo. Theo bà Linh, cơ quan quản lý kỳ vọng những sản phẩm và mảng thị trường mới sẽ mang đến nhiều lựa chọn đầu tư hơn, đồng thời tạo thêm kênh để doanh nghiệp huy động vốn, niêm yết, giao dịch và tiếp cận nguồn vốn rộng lớn hơn từ công chúng đầu tư.
Bên cạnh việc cần có thêm hàng hóa chất lượng, niềm tin của nhà đầu tư nội cũng là động lực quan trọng. Bà Linh nhấn mạnh, phát triển nhà đầu tư tổ chức trong nước là một trọng tâm thời gian tới. Dòng vốn nước ngoài sẽ bị ảnh hưởng rất nhiều bởi các yếu tố về tình hình tài chính toàn cầu. Do đó, việc phát triển nhà đầu tư tổ chức nội được UBCKNN xác định là hướng đi quan trọng nhằm tăng khả năng đầu tư dài hạn và ổn định của thị trường. Nâng hạng mở thêm cánh cửa cho vốn ngoại, nhưng chất lượng doanh nghiệp, hiệu quả cải cách và nguồn vốn tổ chức trong nước mới tạo nền tảng thu hút, giữ chân dòng tiền dài hạn.