Bộ Tài chính vừa hoàn thiện dự thảo nghị định sửa đổi, bổ sung một số điều của Nghị định số 119/2022/NĐ-CP của Chính phủ ban hành Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định Thương mại hàng hóa ASEAN – Hàn Quốc giai đoạn 2022-2027.
Sửa đổi nghị định cho phù hợp thực tiễn
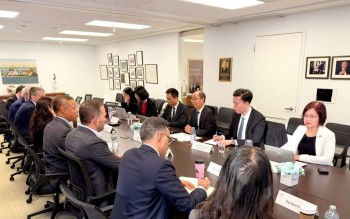
Hiệp định Thương mại hàng hóa thuộc Hiệp định khung về Hợp tác Kinh tế toàn diện ASEAN - Hàn Quốc (Hiệp định AKFTA) được ký giữa các nước ASEAN và Hàn Quốc ngày 24/8/2006 tại Cộng hòa Philippines và được Chính phủ Việt Nam phê duyệt.
 | | Hiệp định AKFTA được ký giữa các nước ASEAN và Hàn Quốc ngày 24/8/2006. | |
Để thực hiện cam kết của Việt Nam về thuế nhập khẩu trong Hiệp định AKFTA, Việt Nam đã ban hành các văn bản quy phạm pháp luật để thực hiện cam kết. Gần đây nhất, Chính phủ đã ban hành Nghị định số 119/2022/NĐ-CP ngày 30/12/2022 ban hành Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định AKFTA giai đoạn 2022- 2027, có hiệu lực thi hành từ ngày 30/12/2022.
Việc ban hành Nghị định số 119/2022/NĐ-CP đã thực hiện theo đúng lộ trình cam kết cắt giảm thuế nhập khẩu ưu đãi đặc biệt của Việt Nam theo quy định của Hiệp định AKFTA và theo Danh mục hàng hoá xuất nhập khẩu của Việt Nam, góp phần hỗ trợ công tác thống kê hải quan về xuất nhập khẩu, đảm bảo tính đồng bộ, thống nhất, tạo môi trường kinh doanh minh bạch về thuế suất, tạo điều kiện thuận lợi cho doanh nghiệp và cơ quan hải quan trong triển khai thực hiện. Quá trình thực hiện Nghị định 119/2022/NĐ-CP không nảy sinh các vấn đề, bất cập.
Tuy nhiên, theo thông lệ của Tổ chức Hải quan thế giới (WCO), Danh mục hài hòa mô tả và mã hóa hàng hóa (Danh mục HS) được sửa đổi 5 năm một lần để cập nhật theo xu hướng phát triển của thương mại. Danh mục Biểu thuế hài hòa ASEAN phiên bản 2022 (AHTN 2022) được xây dựng trên nền Danh mục HS 2022 và áp dụng chung cho các nước ASEAN.
Biểu thuế ưu đãi đặc biệt kèm Nghị định thư thứ 3 (sửa đổi Hiệp định Thương mại hàng hóa 3 ASEAN – Hàn Quốc được các nước ASEAN và Hàn Quốc ký kết vào ngày 22/11/2015) được ký dựa trên phiên bản AHTN 2012. Để thực hiện cam kết thuế nhập khẩu trong Nghị định thư thứ 3 và tuân thủ các cam kết quốc tế, Việt Nam cần ban hành nghị định sửa đổi, bổ sung, thống nhất với Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam theo AHTN 2022.
Theo Bộ Tài chính, việc xây dựng và ban hành nghị định sửa đổi, bổ sung một số điều của Nghị định số 119/2022/NĐ-CP ngày 30/12/2022 là cần thiết để thực thi cam kết quốc tế, đảm bảo tính đồng bộ của hệ thống pháp luật và phù hợp với Luật Thuế xuất khẩu, thuế nhập khẩu năm 2016.
Được xử lý tiền thuế nộp thừa nếu đáp ứng đủ điều kiện
Mục đích ban hành nghị định nhằm thực hiện đúng cam kết của Hiệp định AKFTA và đảm bảo tính tương thích của nghị định với điều ước quốc tế mà Việt Nam đã ký kết; bao gồm việc tuân thủ cam kết tại Hiệp định hải quan ASEAN (Điều 19 Hiệp định hải quan ASEAN) về việc áp dụng Danh mục AHTN 2022 của ASEAN và Danh mục HS phiên bản 2022 của WCO khi xây dựng Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định AKFTA.
 |
| Ảnh: Minh họa. |
Theo dự thảo nghị định, sửa đổi, bổ sung khoản 1 Nghị định số 119/2022/NĐ-CP như sau: “1. Ban hành kèm theo nghị định này Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam (thuế suất thuế nhập khẩu ưu đãi đặc biệt áp dụng sau đây gọi là thuế suất AKFTA) để thực hiện Hiệp định AKFTA giai đoạn 2023 - 2027".
Ngoài ra, sửa đổi, bổ sung khoản 7 như sau: “7. Đối với hàng hóa nhập khẩu áp dụng hạn ngạch thuế quan gồm một số mặt hàng thuộc các nhóm hàng 04.07, 17.01, 24.01, 25.01, thuế suất AKFTA trong hạn ngạch là mức thuế suất quy định tại Biểu thuế nhập khẩu ưu đãi đặc biệt ban hành kèm theo Nghị định này, thuế suất AKFTA ngoài hạn ngạch là mức thuế suất quy định tại Danh mục hàng hóa áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt ngoài hạn ngạch ban hành kèm theo nghị định này.
Thuế suất thuế nhập khẩu ngoài hạn ngạch đối với hàng hóa không thuộc danh mục nêu trên thì áp dụng theo quy định tại Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan của Chính phủ tại thời điểm nhập khẩu. Danh mục và lượng hạn ngạch thuế quan nhập khẩu hàng năm theo quy định của Bộ Công thương”.
Điều khoản quy định đối với hàng hóa được nhập khẩu và đăng ký tờ khai hải quan nhập khẩu từ ngày 28/11/2023 đến trước ngày nghị định này có hiệu lực thi hành, nếu đáp ứng đủ các điều kiện để được hưởng thuế suất AKFTA theo quy định tại Nghị định số 119/2022/NĐ-CP của Chính phủ và được áp dụng theo thuế suất quy định tại nghị định này và nếu đã nộp thuế theo mức thuế cao hơn thì được cơ quan hải quan xử lý tiền thuế nộp thừa theo quy định của pháp luật về quản lý thuế.
Về tổng thể, biểu thuế Nghị định thư thứ 3 theo AHTN 2022 giai đoạn từ 2023 gồm 11.443 dòng thuế (bao gồm 264 dòng thuế CKD), trong đó gồm 11.392 dòng thuế theo cấp độ 8 số và 51 dòng thuế được chi tiết theo cấp độ 10 số.
Cam kết cắt giảm thuế của Việt Nam tại Nghị định thư thứ 3 hoàn thành vào năm 2021, do vậy, thuế quan trong Biểu thuế ban hành không có sự thay đổi từ năm 2022 trở về sau.
Nhìn chung, về cơ bản phương án chuyển đổi Biểu thuế ban hành kèm theo nghị định kế thừa theo các phương án đã được báo cáo Chính phủ trong quá trình xây dựng các nghị định biểu thuế các FTA của giai đoạn trước đây 2018- 2022, 2022-2027.
Biểu thuế AKFTA ban hành kèm theo nghị định này có khoảng hơn 2.000 dòng thuế có ưu đãi thay đổi (cao hơn hoặc thấp hơn) so với mức ưu đãi hiện hành tại Biểu thuế AKFTA ban hành kèm theo Nghị định số 119/2022/NĐ-CP ngày 30/12/2022. Trong đó, bao gồm thay đổi về mức thuế suất và ưu đãi áp dụng theo nguyên tắc có đi có lại, trong đó hầu hết là thay đổi theo nguyên tắc có đi có lại.
Về quy định áp dụng thuế đối với các dòng hàng này, trong trường hợp mức thuế quy định tại Nghị định sửa đổi bổ sung thấp hơn mức thuế quy định tại Nghị định 119/2022/NĐ-CP thì hàng hóa được xử lý tiền thuế nộp thừa theo điều khoản hiệu lực trở về trước quy định tại Nghị định sửa đổi bổ sung.
Tỷ lệ xóa bỏ thuế quan trong Nghị định thư thứ 3 giai đoạn 2023 – 2027 vào khoảng 81,6% số dòng thuế của biểu thuế (tương ứng 9.318 dòng thuế)./.
Được cơ quan hải quan xử lý tiền thuế nộp thừa nếu đáp ứng đủ điều kiện Điều khoản quy định đối với hàng hóa được nhập khẩu và đăng ký tờ khai hải quan nhập khẩu từ ngày 28/11/2023 đến trước ngày nghị định này có hiệu lực thi hành, nếu đáp ứng đủ các điều kiện để được hưởng thuế suất AKFTA theo quy định tại Nghị định số 119/2022/NĐ-CP của Chính phủ, được áp dụng theo thuế suất quy định tại nghị định này và nếu đã nộp thuế theo mức thuế cao hơn thì được cơ quan hải quan xử lý tiền thuế nộp thừa theo quy định của pháp luật về quản lý thuế. |