Phấn đấu tỷ trọng thu nội địa đến năm 2030 khoảng 87 - 88%
Mục tiêu của kế hoạch là tiếp tục hoàn thiện đồng bộ hệ thống chính sách thuế của Việt Nam phù hợp với các tiêu chuẩn của hệ thống thuế tốt theo thông lệ quốc tế.
Đồng thời, đáp ứng yêu cầu về nguồn lực để thực hiện Chiến lược phát triển kinh tế xã hội 10 năm 2021 - 2030, bao gồm các sắc thuế, phí, lệ phí chủ yếu như: Thuế giá trị gia tăng; thuế tiêu thụ đặc biệt; thuế xuất khẩu, thuế nhập khẩu; thuế thu nhập doanh nghiệp; thuế thu nhập cá nhân; thuế tài nguyên; thuế sử dụng đất nông nghiệp; thuế sử dụng đất phi nông nghiệp; thuế bảo vệ môi trường; các khoản phí, lệ phí và thu khác thuộc ngân sách nhà nước.
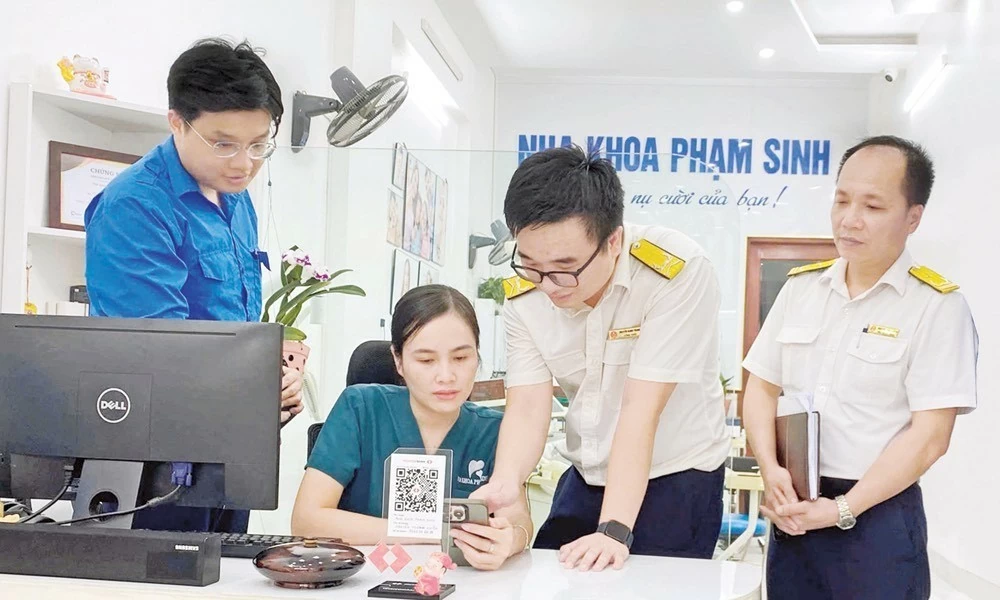 |
| Công chức Thuế tỉnh Bắc Ninh hỗ trợ người nộp thuế thực hiện thủ tục thuế trên ứng dụng eTax Mobile. Ảnh: TN |
Ngoài ra, mục tiêu còn hướng đến năm 2030: tỷ lệ huy động vào ngân sách nhà nước đạt tối thiểu 18% GDP và phấn đấu đạt 20% GDP, trong đó, tỷ lệ huy động từ thuế, phí đạt khoảng 14 - 15% GDP; tỷ trọng thu nội địa trong tổng thu ngân sách nhà nước phấn đấu đến năm 2030 khoảng 87 - 88%.
Đồng bộ giữa cải cách chính sách thuế với thể chế quản lý thuế và chuyển đổi số
Để đạt được mục tiêu đề ra, ngành Thuế sẽ phải tập trung thực hiện đồng bộ các giải pháp như: Tiếp tục hoàn thiện hệ thống chính sách thuế gắn với cơ cấu lại thu ngân sách nhà nước theo hướng bao quát đầy đủ các nguồn thu, mở rộng cơ sở thu, nhất là các nguồn thu mới phát sinh từ kinh tế số, thương mại điện tử, giao dịch xuyên biên giới, tài sản số và các mô hình kinh doanh mới; bảo đảm cơ cấu thu bền vững, tăng tỷ trọng thu nội địa và duy trì tỷ trọng hợp lý giữa thuế gián thu và thuế trực thu.
Đồng thời, khai thác hiệu quả các khoản thu từ tài sản, tài nguyên, bảo vệ môi trường; hạn chế lồng ghép chính sách xã hội trong pháp luật thuế và thu hẹp các chính sách miễn, giảm thuế không còn phù hợp nhằm bảo đảm tính trung lập, hiệu quả, minh bạch và công bằng của hệ thống thuế. Qua đó, góp phần huy động hợp lý nguồn lực cho ngân sách nhà nước, tạo môi trường đầu tư kinh doanh thuận lợi, khuyến khích đổi mới sáng tạo, thúc đẩy cạnh tranh và phù hợp với yêu cầu hội nhập kinh tế quốc tế.
Tiếp tục theo dõi, tổng kết, đánh giá việc thực hiện Luật Thuế giá trị gia tăng, đề xuất giải pháp cải cách chính sách thuế giá trị gia tăng nhằm đơn giản hóa, nâng cao hiệu quả và tính minh bạch, tạo thuận lợi cho người nộp thuế và doanh nghiệp, phù hợp với thông lệ quốc tế; đồng thời tiếp tục theo dõi, tổng kết, đánh giá việc thực hiện Luật Thuế thu nhập doanh nghiệp, Luật Thuế tiêu thụ đặc biệt và Luật Thuế thu nhập cá nhân.
Tiếp tục hướng dẫn, tổ chức triển khai đầy đủ, kịp thời và hiệu quả các chính sách hỗ trợ về thuế, phí, lệ phí đã được cấp có thẩm quyền ban hành. Đồng thời theo dõi sát diễn biến kinh tế trong nước và quốc tế để đánh giá tác động, tổng kết việc thực hiện các chính sách hỗ trợ đã áp dụng thời gian qua, làm cơ sở tham mưu cấp có thẩm quyền điều chỉnh hoặc ban hành các giải pháp phù hợp khi cần thiết nhằm hỗ trợ phục hồi và phát triển sản xuất kinh doanh.
Triển khai đồng bộ các nhiệm vụ cải cách chính sách thuế theo Chiến lược cải cách hệ thống thuế đến năm 2030; xây dựng lộ trình sửa đổi, bổ sung các luật thuế trọng tâm như: Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp, Luật Thuế tiêu thụ đặc biệt, Luật Thuế thu nhập cá nhân, Luật Thuế bảo vệ môi trường, Luật Thuế tài nguyên, Luật Thuế xuất khẩu, thuế nhập khẩu và các chính sách thuế liên quan đến đất theo hướng phù hợp với thực tiễn phát triển kinh tế - xã hội và yêu cầu cơ cấu lại ngân sách nhà nước.
Tiếp tục hoàn thiện chính sách ưu đãi thuế theo hướng có chọn lọc, tập trung vào các ngành, lĩnh vực, địa bàn ưu tiên và các động lực tăng trưởng mới như khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số, kinh tế xanh và phát triển bền vững; đồng thời rà soát, thu hẹp các ưu đãi dàn trải, kém hiệu quả để bảo đảm hiệu quả sử dụng nguồn lực và phù hợp với các cam kết quốc tế về thuế.
Kế thừa và phát huy các quy định đã phát huy hiệu quả trong thực tiễn; đồng thời sửa đổi, bổ sung kịp thời các quy định còn bất cập, chồng chéo hoặc không còn phù hợp nhằm tháo gỡ khó khăn cho hoạt động sản xuất kinh doanh, bảo đảm tính thống nhất, đồng bộ của hệ thống pháp luật và nâng cao tính ổn định, minh bạch của chính sách thuế.
Bảo đảm sự đồng bộ giữa cải cách chính sách thuế với cải cách thể chế quản lý thuế và chuyển đổi số trong quản lý thuế; tạo điều kiện thuận lợi để người nộp thuế tuân thủ tự nguyện, đồng thời nâng cao năng lực quản lý, giám sát và quản trị rủi ro của cơ quan thuế.
Theo kế hoạch, việc xây dựng và hoàn thiện chính sách thuế trong giai đoạn tới cần bảo đảm các nguyên tắc:
Bảo đảm hiệu quả cao nhất với chi phí thấp nhất; chính sách thuế phải góp phần tích cực vào tăng thu ngân sách nhà nước, đồng thời giảm chi phí hành thu của cơ quan thuế và chi phí tuân thủ của người nộp thuế.
Bảo đảm tính trung lập, thống nhất, công bằng, minh bạch; không tạo rào cản hoặc bất bình đẳng giữa các nhóm người nộp thuế và các thành phần kinh tế.
Chính sách thuế phải rõ ràng, dễ hiểu, dễ thực hiện, dễ kiểm tra, giám sát; phù hợp với tinh thần Nghị quyết số 66-NQ/TW ngày 30/4/2025 của Bộ Chính trị về đổi mới công tác xây dựng và thi hành pháp luật, theo đó luật chỉ quy định các nội dung mang tính nguyên tắc, ổn định lâu dài, còn các nội dung kỹ thuật, chi tiết được quy định tại văn bản dưới luật để bảo đảm tính linh hoạt và khả năng thích ứng với thực tiễn./.
Lộ trình thực hiện 3 giai đoạn (2026 - 2030) Theo Kế hoạch lộ trình chuyển đổi số và cải cách quản lý thuế được thiết kế chặt chẽ theo 3 bước chiến lược: Giai đoạn 2026 - 2027: Hoàn thiện nền tảng pháp lý, dữ liệu & hạ tầng - Tái thiết kế quy trình nghiệp vụ theo hướng số hóa, tự động hóa. - Kết nối cơ sở dữ liệu cơ sở dữ liệu (CSDL) nền tảng với CSDL Quốc gia về Dân cư, Đăng ký doanh nghiệp, đất đai, ngân hàng và thương mại điện tử. - Mở rộng Hóa đơn điện tử khởi tạo từ máy tính tiền. Giai đoạn 2028 - 2029: Tăng cường tự động hóa & quản lý thuế thông minh - Ứng dụng AI, Big Data, Machine Learning trong phân tích rủi ro, thanh tra, kiểm tra, quản lý nợ và hoàn thuế tự động. - Triển khai trợ lý ảo, khai thuế điền sẵn (pre-filled), cảnh báo nghĩa vụ thuế chủ động cho NNT Giai đoạn 2030: Hình thành nền tảng quản trị thuế số hiện đại - Vận hành “Hệ thống quản trị thuế thông minh” trên nền tảng dữ liệu lớn và AI. - Quản lý thuế theo thời gian thực đối với giao dịch điện tử. - Hiện thực hóa mô hình “Thuế vô hình” (Invisible Tax) - nghĩa vụ thuế được tích hợp tự nhiên vào các giao dịch kinh tế số. |