753 nghìn người nộp thuế ở trạng thái 03, 06 trên 10 năm
Tại dự thảo Nghị quyết của Quốc hội về chính sách đặc thù về xử lý nợ thuế để tháo gỡ khó khăn cho người nộp thuế ở trạng thái 03, 06, Bộ Tài chính đã đề xuất người nộp thuế đã ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế hoặc đã được cơ quan thuế xác định không hoạt động tại địa chỉ đã đăng ký từ đủ 10 năm trở lên tính đến ngày Nghị quyết của Quốc hội có hiệu lực, không có nợ thuế và không thuộc trường hợp đang bị thanh tra, điều tra, truy tố, xét xử thì được xem xét chấm dứt hiệu lực mã số thuế theo quy định.
Trước khi thực hiện chấm dứt hiệu lực mã số thuế, cơ quan thuế có trách nhiệm công khai thông tin người nộp thuế dự kiến chấm dứt hiệu lực mã số thuế trên Trang thông tin điện tử của cơ quan quản lý thuế trong thời hạn 30 ngày.
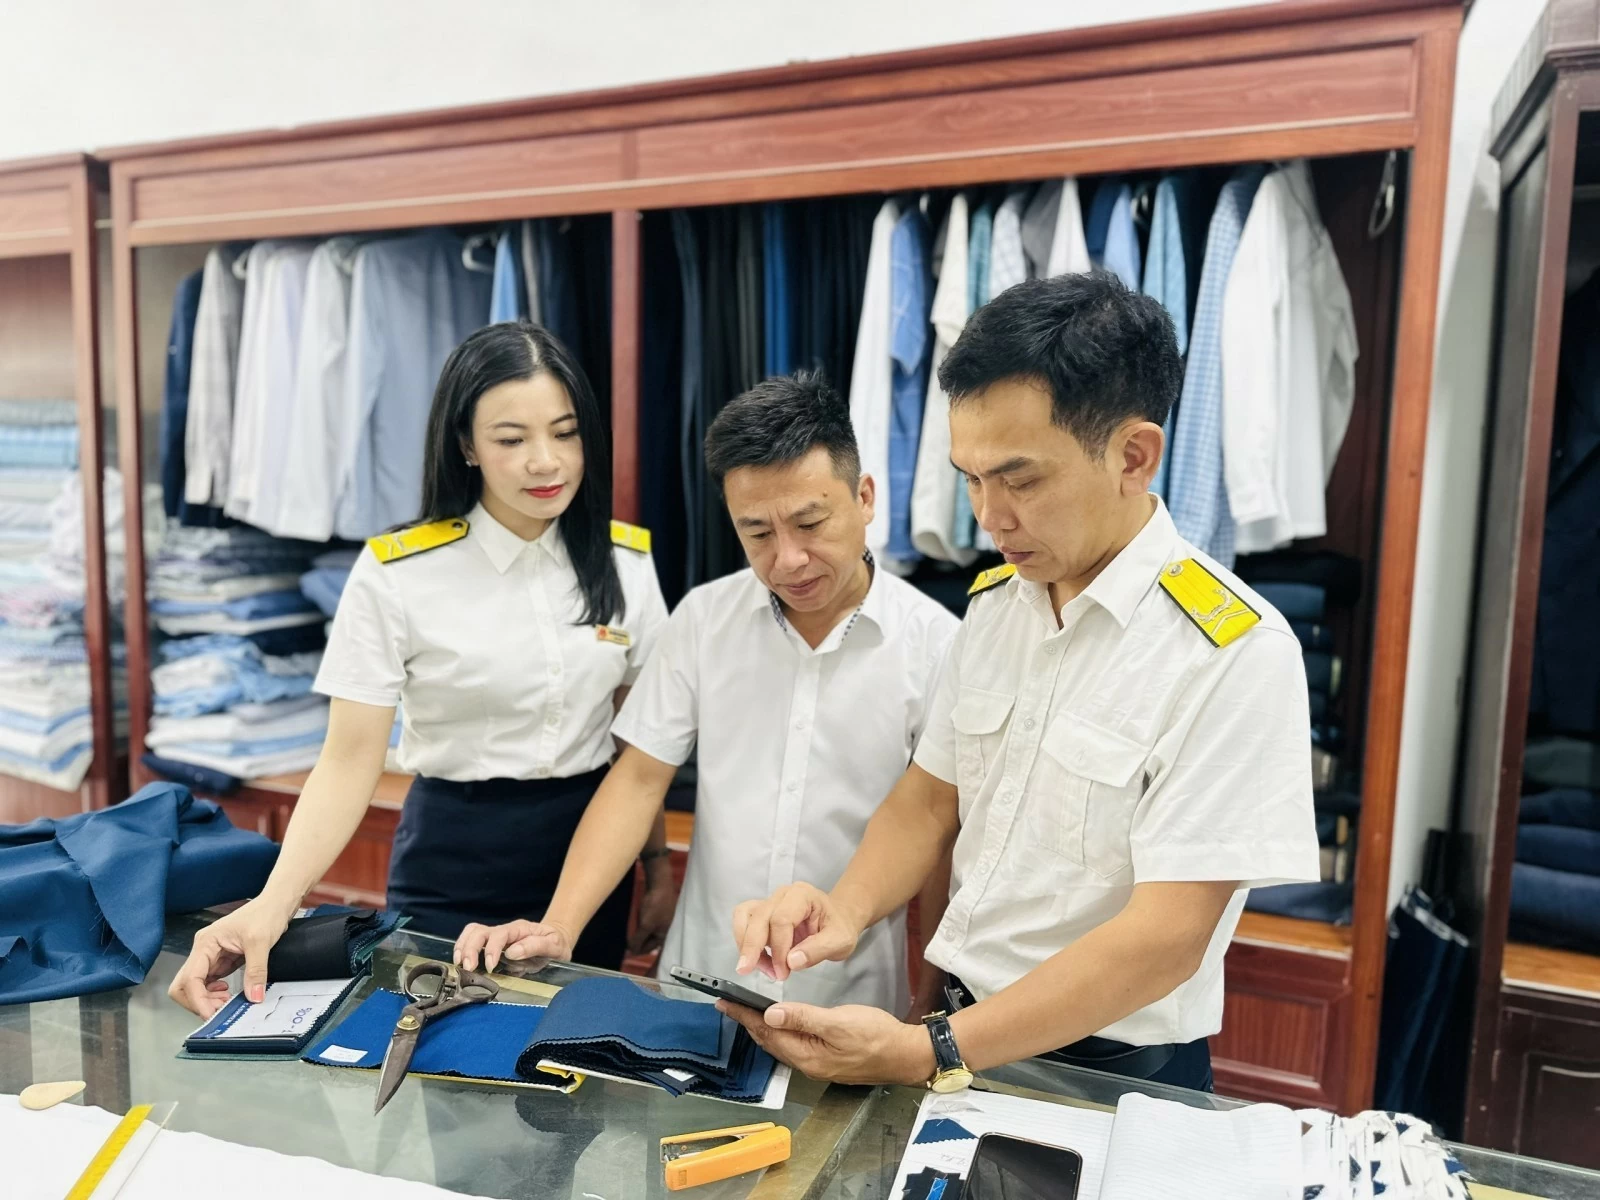 |
| Công chức Thuế tỉnh Thanh Hóa hướng dẫn người nộp thuế kiểm tra thông tin cá nhân, nghĩa vụ thuế trên ứng dụng eTax Mobile. Ảnh: TN |
Trường hợp người nộp thuế không có văn bản đề nghị khôi phục mã số thuế và cơ quan thuế không nhận được ý kiến phản đối bằng văn bản của cơ quan, tổ chức, cá nhân có liên quan thì khi hết thời hạn công khai, cơ quan thuế thực hiện chấm dứt hiệu lực mã số thuế trên Hệ thống thông tin quản lý thuế.
Sau khi chấm dứt hiệu lực mã số thuế, cơ quan thuế thực hiện công khai thông tin trên Trang thông tin điện tử của cơ quan quản lý thuế và chuyển thông tin cho cơ quan đăng ký kinh doanh, cơ quan có thẩm quyền để xử lý theo quy định của pháp luật về doanh nghiệp, pháp luật hợp tác xã và pháp luật có liên quan.
Bộ Tài chính cho biết, hiện nay, còn tồn tại số lượng hơn 753 nghìn người nộp thuế trạng thái 03, 06 trên 10 năm, chiếm tỷ trọng 25% tổng số người nộp thuế trạng thái 03, 06, trong đó bao gồm 287 nghìn doanh nghiệp/tổ chức và 466 nghìn hộ, cá nhân kinh doanh.
Trong số này, có 172.147 doanh nghiệp/tổ chức không có nợ thuế, chiếm tỷ trọng đến 60% số trên 10 năm. Đây là người nộp thuế đã ngừng hoạt động trong thời gian dài nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực, gây tồn đọng và làm giảm độ chính xác của cơ sở dữ liệu quản lý thuế. Do đó, cần có cơ chế rà soát, xử lý dứt điểm các mã số thuế đủ điều kiện, bảo đảm không ảnh hưởng đến nghĩa thuế đã phát sinh.
Dẫn chiếu quy định pháp luật, Bộ Tài chính cho biết, điểm c khoản 1 Điều 21 Luật Quản lý thuế số 108/2025/QH15 cho phép xóa tiền thuế nợ đối với trường hợp cơ quan quản lý thuế đã áp dụng biện pháp cưỡng chế theo quy định, khoản tiền thuế nợ đã quá 10 năm kể từ ngày hết thời hạn nộp nhưng không có khả năng thu hồi.
Đồng thời, khoản 8 Điều 44 Luật Quản lý thuế số 108/2025/QH15 quy định sau khi hết thời hiệu xử phạt, người nộp thuế vẫn phải nộp đủ số tiền thuế thiếu, tiền thuế trốn và tiền chậm nộp nhưng phạm vi xác định nghĩa vụ về nguyên tắc được tính trong thời hạn 10 năm trở về trước kể từ ngày phát hiện hành vi vi phạm, trừ trường hợp không đăng ký thuế.
| Theo thống kê của Bộ Tài chính, tính đến ngày 23/10/2026, cả nước có 2.518.440 người nộp thuế ở trạng thái 03 và 06. Trong đó, trạng thái 03 có 643.383 trường hợp, gồm 211.802 doanh nghiệp, tổ chức (bao gồm cả chi nhánh) và 431.581 hộ kinh doanh, cá nhân kinh doanh. Trạng thái 06 có 1.875.057 trường hợp, gồm 861.010 doanh nghiệp, tổ chức (bao gồm cả chi nhánh) và 1.014.047 hộ kinh doanh, cá nhân kinh doanh. |
Ngoài ra, khoản 5 Điều 4 Luật Kế toán số 88/2015/QH13 quy định Tài liệu kế toán phải được lưu trữ: ít nhất là 5 năm đối với tài liệu kế toán dùng cho quản lý, điều hành của đơn vị kế toán, gồm cả chứng từ kế toán không sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính; ít nhất là 10 năm đối với chứng từ kế toán sử dụng trực tiếp để ghi số kế toán và lập báo cáo tài chính, sổ kế toán và báo cáo tài chính năm, trừ trường hợp pháp luật có quy định khác.
Như vậy, việc đề xuất xử lý mã số thuế của người nộp thuế không hoạt động trên 10 năm là có cơ sở, vừa bảo đảm thận trọng, vừa có sự tương thích với các quy định của pháp luật về thời hạn xác định nghĩa vụ thuế, xử lý tiền thuế nợ và lưu trữ tài liệu kể toán.
Đồng thời, việc chỉ áp dụng đối với trường hợp không có nợ thuế, không thuộc diện thanh tra, điều tra, truy tố, xét xử và thực hiện công khai thông tin trong thời hạn 30 ngày trước khi chấm dứt hiệu lực mã số thuế giúp hạn chế rủi ro, bảo đảm khả năng tiếp nhận ý kiến của người nộp thuế và các bên có liên không làm ảnh hưởng đến việc thực hiện các nghĩa vụ đã phát sinh.
Chưa áp dụng tạm hoãn xuất cảnh với cá nhân bị giả mạo thông tin
Điểm đáng chú ý nữa tại dự thảo Nghị quyết của Quốc hội được Bộ Tài chính đề xuất hướng xử lý đối với trường hợp cá nhân bị sử dụng thông tin để đăng ký, thành lập hộ kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã dẫn đến được xác định là cá nhân kinh doanh, chủ hộ kinh doanh, chủ sở hữu hưởng lợi của doanh nghiệp, người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã không hoạt động tại địa chỉ đã đăng ký.
Hướng xử lý Bộ Tài chính đề xuất là nếu cá nhân đã có văn bản đề nghị cơ quan đăng ký kinh doanh (đối với trường hợp đăng ký hộ kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã liên thông) hoặc cơ quan thuế (đối với trường hợp cá nhân kinh doanh đăng ký thuế trực tiếp với cơ quan thuế) và cơ quan công an xử lý việc bị giả mạo thông tin; cơ quan công an đã có ý kiến bằng văn bản về việc tiếp nhận phản ánh, đang trong quá trình giải quyết gửi cơ quan đăng ký kinh doanh, cơ quan thuế quản lý trực tiếp người nộp thuế thì cơ quan thuế tạm thời chưa áp dụng biện pháp tạm hoãn xuất cảnh đối với cá nhân đó theo quy định tại điểm c khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP của Chính phủ.
Bộ Tài chính cho biết, trong quá trình triển khai Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”, cơ quan thuế đã tiếp nhận 614 phản ánh của người dân về việc thông tin cá nhân bị sử dụng trái phép để đăng ký thành lập doanh nghiệp, hộ kinh doanh.
Tuy nhiên, việc phản ánh của cá nhân chưa đủ cơ sở pháp lý để cơ quan thuế xác định người phản ánh thực sự là người bị giả mạo thông tin và thực hiện gỡ bỏ ngay biện pháp cưỡng chế tạm hoãn xuất nhập cảnh.
Do đó, để có cơ sở xử lý, quy định cá nhân bị giả mạo thì cá nhân đó đã có văn bản đề nghị cơ quan đăng ký kinh doanh hoặc cơ quan thuế và cơ quan công an xử lý việc bị giả mạo thông tin; cơ quan công an đã có ý kiến bằng văn bản về việc tiếp nhận phản ánh, đang trong quá trình giải quyết gửi cơ quan đăng ký kinh doanh, cơ quan thuế quản lý trực tiếp người nộp thuế thì tạm thời chưa áp dụng biện pháp tạm hoãn xuất cảnh đối với cá nhân đó theo quy định tại điểm c khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP của Chính phủ nhằm bảo đảm quyền và lợi ích hợp pháp của cá nhân./.