PV: Bà đánh giá thế nào về bức tranh chính sách và quản lý thuế của Việt Nam trong năm 2026, đặc biệt trong bối cảnh Bộ Tài chính đang đẩy mạnh cải cách thể chế và kiến tạo môi trường phát triển?
 |
| Bà Nguyễn Thị Cúc |
Bà Nguyễn Thị Cúc: Năm 2026 đánh dấu nhiều thay đổi đáng chú ý trong hệ thống chính sách và quản lý thuế của Việt Nam. Những thay đổi về ưu đãi thuế thu nhập doanh nghiệp (TNDN), thuế thu nhập cá nhân (TNCN), các khoản giảm trừ, miễn giảm, hoàn thuế... cùng với những quy định mới tại Luật Quản lý thuế đã thể hiện rõ tinh thần cải cách và kiến tạo môi trường phát triển của Chính phủ.
Bên cạnh đó, tiến trình chuyển đổi số và nâng cao trách nhiệm của cơ quan thuế cũng hướng đến mục tiêu tạo thuận lợi tối đa cho người nộp thuế thực hiện nghĩa vụ, đồng thời nâng cao tính tuân thủ pháp luật.
Từ thực tiễn tư vấn thuế cho doanh nghiệp, tôi cho rằng, cải cách không chỉ được đo lường qua số lượng luật, nghị định hay thông tư mới ban hành. Điều quan trọng hơn là thủ tục phải được đơn giản hóa thực sự, giúp doanh nghiệp thụ hưởng, hiểu đúng và thực hiện đúng các quy trình cải cách hành chính thuế. Đồng thời, chúng ta cần nhìn nhận nghiêm túc xem chi phí tuân thủ thực tế đã giảm được đúng như mục tiêu đề ra hay chưa.
PV: Một trong những vấn đề được cộng đồng doanh nghiệp, đặc biệt là các tập đoàn đa quốc gia rất quan tâm, là tính thống nhất trong hướng dẫn và áp dụng các quy định về thuế. Bà chia sẻ gì về thực trạng này?
Bà Nguyễn Thị Cúc: Tính thống nhất trong hướng dẫn và áp dụng chính sách pháp luật thuế là mối quan tâm hàng đầu của nhiều doanh nghiệp. Đối với các doanh nghiệp quy mô lớn, đa ngành, đặc biệt là các tập đoàn đa quốc gia, các quy định pháp luật thường tác động đồng thời đến nhiều lĩnh vực, sắc thuế như thuế giá trị gia tăng (GTGT), thuế TNDN, thuế TNCN, hải quan, xuất xứ hàng hóa cho đến các ưu đãi đầu tư.
Nếu cùng một vấn đề mà lại được các địa phương áp dụng khác nhau, thậm chí chưa thống nhất về cách hiểu giữa cơ quan quản lý và người nộp thuế, thì doanh nghiệp sẽ gặp vướng mắc khi xác định nghĩa vụ và phần nào ảnh hưởng đến việc chủ động xây dựng kế hoạch sản xuất, kinh doanh.
Vì vậy, việc bảo đảm tính thống nhất và khả năng dự báo trong thực thi chính sách là vô cùng cấp thiết để các quy định ưu đãi phát huy hiệu quả thực tế.
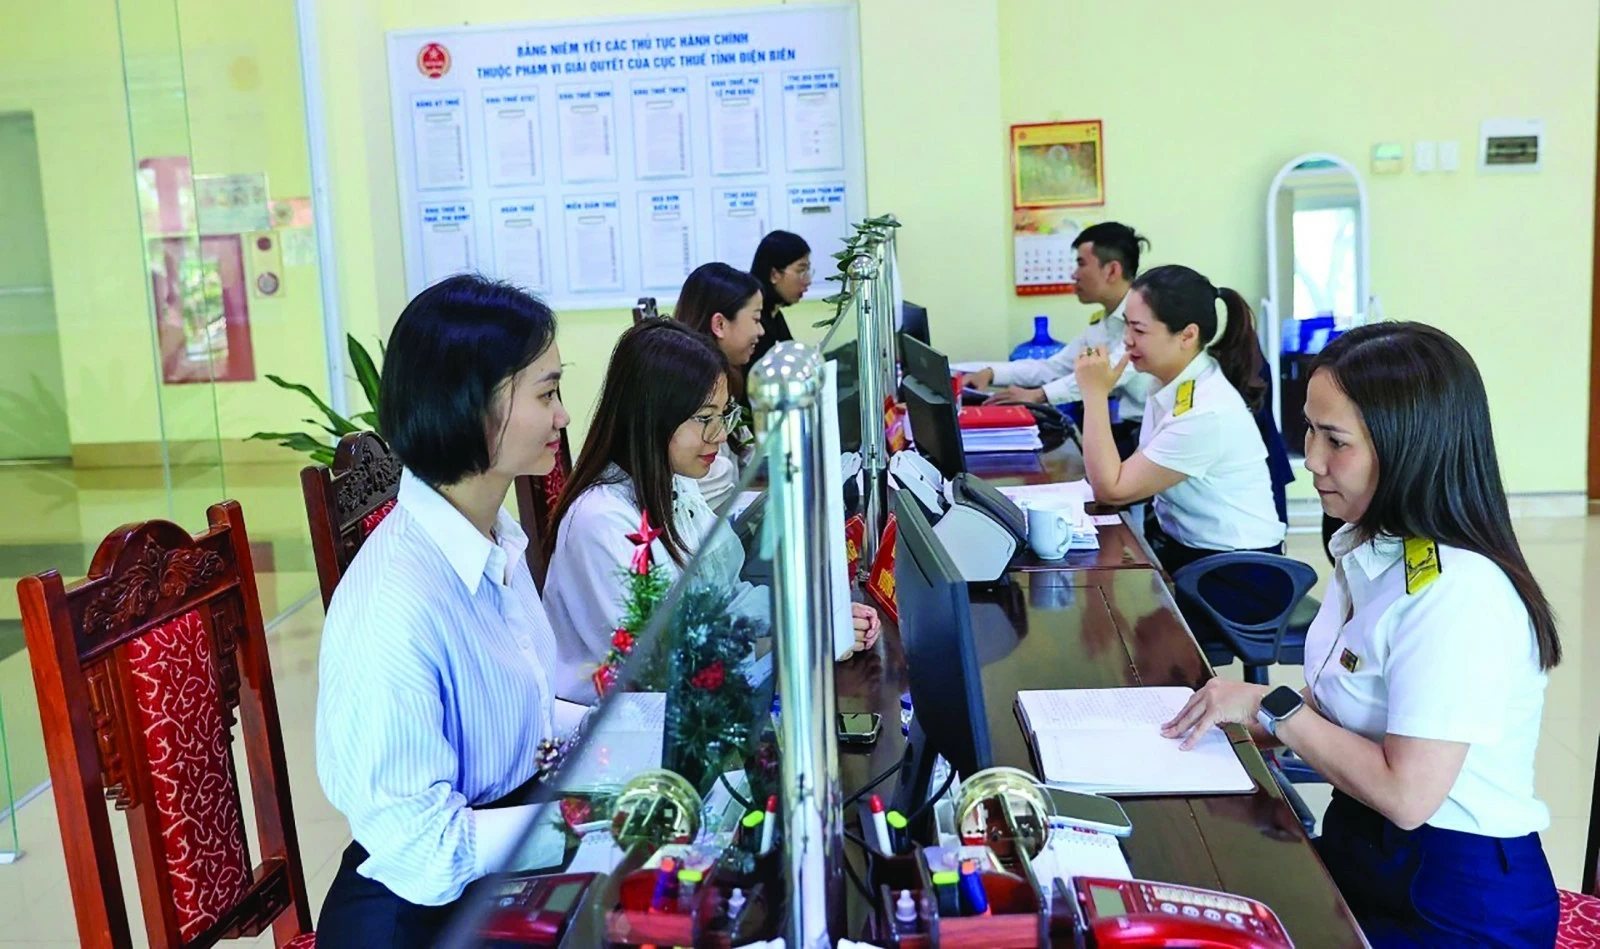 |
| Công chức Thuế tỉnh Điện Biên hỗ trợ người nộp thuế thực hiện thủ tục. Ảnh: Đức Thanh |
PV: Bà có thể nêu một số ví dụ cụ thể và đưa ra kiến nghị để khắc phục tình trạng này?
Bà Nguyễn Thị Cúc: Ví dụ, về việc xác định điều kiện áp dụng thuế suất thuế GTGT 0% đối với hoạt động xuất khẩu, xuất nhập khẩu tại chỗ, hay việc hoàn thuế GTGT đối với hoạt động đầu tư, các hiệp hội và doanh nghiệp rất mong có quy trình rõ ràng, thống nhất, đơn giản để người nộp thuế, cơ quan thuế và cả cơ quan thanh tra, kiểm tra có chung một góc nhìn, cách hiểu và cách xử lý.
“Chìa khóa” thúc đẩy tinh thần tuân thủ tự nguyện “Sự đồng hành nhịp nhàng giữa cơ quan quản lý, tổ chức nghề nghiệp và cộng đồng doanh nghiệp chính là “chìa khóa” để thúc đẩy tinh thần tuân thủ tự nguyện, xây dựng một môi trường đầu tư kinh doanh minh bạch, bền vững tại Việt Nam.” |
Để chấm dứt hoặc giảm thiểu tối đa những trường hợp có cách hiểu khác nhau gây khó khăn trong thực thi, tôi kiến nghị các cơ quan quản lý cần tăng cường phối hợp để hướng dẫn những vấn đề phức tạp, liên quan đến nhiều lĩnh vực như đầu tư, xuất nhập khẩu và hoạt động của các doanh nghiệp kinh doanh đa nền tảng, có vốn đầu tư nước ngoài. Đối với các vướng mắc phổ biến, cần ưu tiên ban hành hướng dẫn mang tính hệ thống để doanh nghiệp áp dụng ngay, tránh tình trạng “mỗi nơi hỏi một kiểu” và phải chờ xử lý từng vụ việc cụ thể.
Ngoài ra, với các chính sách tác động lớn đến hoạt động sản xuất, kinh doanh, cần có “độ trễ hợp lý” trong hoạch định chính sách để doanh nghiệp có thời gian thu xếp chuyển hướng. Ngược lại, những thay đổi theo hướng giảm chi phí hay giảm thuế suất thì hoàn toàn có thể áp dụng ngay.
PV: Bên cạnh tính thống nhất, việc cân bằng giữa quản lý rủi ro và tạo thuận lợi cho dòng vốn của doanh nghiệp, đặc biệt là khâu hoàn thuế GTGT, cũng là nội dung rất được quan tâm. Quan điểm của bà về vấn đề này thế nào?
Bà Nguyễn Thị Cúc: Tôi hoàn toàn ủng hộ việc cơ quan thuế và hải quan tăng cường ứng dụng công nghệ, quản lý dựa trên dữ liệu và đánh giá rủi ro. Theo tôi, việc áp dụng các biện pháp quản lý nên có sự phân hóa rõ ràng, phân loại doanh nghiệp chấp hành tốt pháp luật, doanh nghiệp có mức độ tuân thủ trung bình và đối tượng có rủi ro cao để có phương thức quản lý, hoàn thuế tương thích.
Đặc biệt, đối với các thủ tục ảnh hưởng trực tiếp đến dòng tiền như hoàn thuế GTGT, việc xử lý kịp thời và phân loại hồ sơ khoa học đóng vai trò sống còn trong việc duy trì nguồn vốn lưu động cho doanh nghiệp. Quy trình thực tế phải vừa giúp cơ quan nhà nước kiểm soát rủi ro, bảo đảm nguồn thu, vừa không làm gia tăng chi phí tuân thủ của người nộp thuế.
Bên cạnh đó, công tác hỗ trợ cần chuyển dịch từ việc “giải đáp vướng mắc đơn lẻ” sang chủ động giúp doanh nghiệp phòng ngừa rủi ro, nâng cao năng lực tự tuân thủ. Việc cung cấp kịp thời các tài liệu hướng dẫn kèm theo ví dụ thực tế sẽ giúp bộ phận kế toán, tài chính của doanh nghiệp nắm bắt đúng quy định ngay từ khi triển khai chính sách mới.
PV: Với vai trò là Chủ tịch Hội Tư vấn thuế Việt Nam, bà kỳ vọng thế nào về sự phối hợp giữa cơ quan quản lý nhà nước và các tổ chức nghề nghiệp trong thời gian tới?
Bà Nguyễn Thị Cúc: Thời gian qua, Hội Tư vấn thuế Việt Nam luôn nỗ lực làm tốt vai trò cầu nối, phản ánh vướng mắc và đưa chính sách pháp luật đến gần hơn với cộng đồng doanh nghiệp. Tuy nhiên, quá trình phản biện chính sách đôi khi vẫn từ góc độ đơn lẻ của từng hiệp hội, doanh nghiệp mà thiếu đi cái nhìn tổng thể.
Vì vậy, chúng tôi mong muốn tiếp tục phối hợp chặt chẽ hơn nữa với Bộ Tài chính, Cục Thuế, Cục Hải quan cùng các hiệp hội doanh nghiệp để tham gia xuyên suốt từ khâu phản biện, xây dựng, sửa đổi pháp luật cho đến khâu tổ chức thực thi.
PV: Xin cảm ơn bà!
Tiếp tục hoàn thiện thể chế, cắt giảm, đơn giản hóa thủ tục hành chính Thực hiện chủ trương đẩy mạnh cải cách, cải thiện môi trường đầu tư, kinh doanh, tại Nghị quyết số 66/NQ-CP, Chính phủ giao các bộ, ngành, trong đó có Bộ Tài chính, cắt giảm ít nhất 30% thời gian giải quyết và chi phí tuân thủ thủ tục hành chính trong năm 2025, tiến tới giảm 50% trong năm 2026 so với năm 2024. Thực hiện chỉ đạo của Chính phủ, Bộ Tài chính đã đẩy mạnh chuyển đổi số, rà soát, cắt giảm, đơn giản hóa thủ tục hành chính trong lĩnh vực tài chính. Đến nay, ngành Thuế đã hoàn thành mục tiêu cắt giảm tối thiểu 50% chi phí và thời gian giải quyết thủ tục hành chính. Trong lĩnh vực hải quan, 11 thủ tục hành chính được đơn giản hóa, 21 thủ tục hành chính được bãi bỏ; 14 điều kiện kinh doanh và 2 ngành, nghề kinh doanh có điều kiện được cắt giảm. Thời gian tới, Bộ Tài chính sẽ tiếp tục hoàn thiện thể chế, chính sách; rà soát, cắt giảm và đơn giản hóa thủ tục hành chính; nâng cao chất lượng phục vụ, xử lý kịp thời kiến nghị của doanh nghiệp, hướng tới môi trường kinh doanh bình đẳng, minh bạch và thuận lợi. |








