PV: Thưa ông, lãi suất phát hành trái phiếu doanh nghiệp đang tăng trong bối cảnh nhu cầu vốn của nền kinh tế vẫn cao. Theo ông, những yếu tố nào đang tác động chủ yếu đến mặt bằng lãi suất này?
 |
| Ông Lê Tiến Trung |
Ông Lê Tiến Trung: Theo tôi, lãi suất phát hành trái phiếu doanh nghiệp (TPDN) chịu tác động từ ba yếu tố: mặt bằng lãi suất thị trường, nhu cầu huy động vốn và rủi ro của tổ chức phát hành.
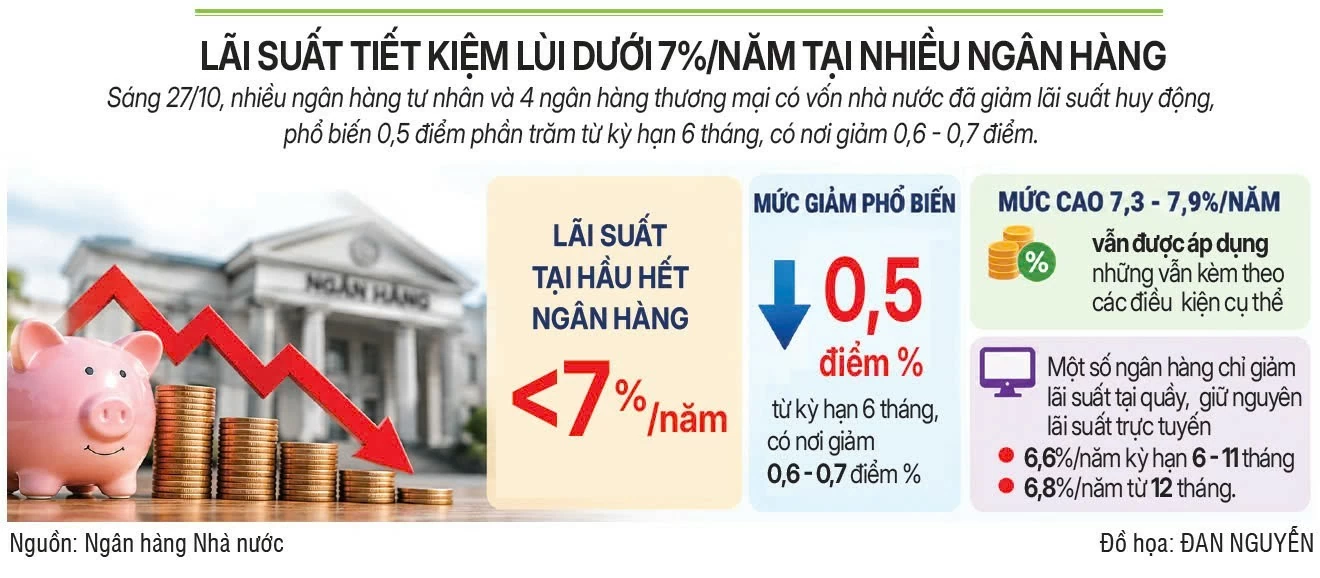
Trước hết, lãi suất huy động và cho vay ngân hàng ảnh hưởng đáng kể đến chi phí phát hành TPDN, do mối liên hệ giữa các kênh huy động vốn. Trong 9 tháng đầu năm 2026, lãi suất phát hành TPDN có xu hướng tăng, với mức bình quân cao hơn khoảng 2,5 điểm phần trăm so với vùng thấp của năm 2025. Tuy nhiên, sang tháng 10/2026, Chính phủ và Ngân hàng Nhà nước (NHNN) đã triển khai các biện pháp giảm lãi suất.
Theo đó, NHNN yêu cầu các ngân hàng thương mại giảm tối thiểu 0,5 điểm phần trăm đối với lãi suất tiền gửi bình quân của các giao dịch mới có kỳ hạn từ 6 tháng trở lên, đồng thời tập trung giảm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Nếu thanh khoản thuận lợi, mặt bằng lãi suất giảm có thể hỗ trợ chi phí phát hành TPDN.
Trong khi đó, nhu cầu vốn trung và dài hạn của doanh nghiệp vẫn lớn để phục vụ sản xuất, kinh doanh, triển khai dự án và cơ cấu nợ. Nhu cầu tái cấp vốn có thể gia tăng khi lượng trái phiếu đáo hạn năm 2027 được dự báo ở mức cao. Nếu nhu cầu huy động vượt khả năng cung ứng, doanh nghiệp có thể phải nâng lãi suất để thu hút nhà đầu tư, qua đó hạn chế đà giảm của lãi suất phát hành.
Yếu tố cuối cùng là rủi ro tín dụng. Nhà đầu tư quan tâm đến tình hình tài chính, dòng tiền, mức độ vay nợ và lịch sử thanh toán của tổ chức phát hành. Doanh nghiệp có nền tảng tài chính vững, dòng tiền ổn định và công bố thông tin minh bạch thường có lợi thế về chi phí vốn; ngược lại, doanh nghiệp có rủi ro tín dụng cao có thể phải trả lãi suất lớn hơn.
Vì vậy, các biện pháp giảm lãi suất có thể hỗ trợ thị trường TPDN, nhưng tác động sẽ có độ trễ và khác nhau giữa các doanh nghiệp, tùy điều kiện thị trường và chất lượng tài chính.
 |
| Áp lực lãi suất khiến doanh nghiệp thận trọng hơn khi huy động vốn. Ảnh: Đức Thanh |
PV: Khi chi phí huy động vốn gia tăng, doanh nghiệp có nhu cầu vốn trung và dài hạn chịu những sức ép gì? Theo ông, lãi suất ảnh hưởng thế nào đến hoạt động phát hành trái phiếu và kế hoạch huy động vốn?
Ông Lê Tiến Trung: Tác động của lãi suất thể hiện ở quy mô và thời điểm phát hành, hiệu quả sử dụng vốn cùng việc lựa chọn nguồn huy động.
Trước hết, chi phí vốn tăng khiến doanh nghiệp thận trọng hơn với các đợt phát hành mới. Trong quý III/2026, tổng giá trị TPDN phát hành đạt khoảng 179,4 nghìn tỷ đồng, giảm 26% so với quý trước nhưng vẫn tăng 7,8% so với cùng kỳ năm 2025. Diễn biến này phần nào phản ánh hoạt động phát hành chững lại trong bối cảnh lãi suất cao. Một số doanh nghiệp có thể lùi thời điểm phát hành, điều chỉnh quy mô hoặc chờ thị trường thuận lợi hơn.
Cùng với kế hoạch huy động vốn, lợi nhuận và dòng tiền cũng chịu tác động. Chẳng hạn, với khoản trái phiếu 1.000 tỷ đồng, khi lãi suất phát hành tăng từ 9% lên 11%/năm, doanh nghiệp phải trả thêm 20 tỷ đồng tiền lãi mỗi năm, giả định dư nợ không đổi. Chi phí này gây sức ép với dự án thu hồi vốn chậm hoặc biên lợi nhuận thấp. Vì vậy, doanh nghiệp có thể phải rà soát hiệu quả đầu tư, ưu tiên hoạt động sớm tạo dòng tiền và giãn những khoản đầu tư chưa cấp thiết.
Đồng thời, áp lực chi phí vốn đòi hỏi doanh nghiệp đa dạng hóa nguồn huy động, kết hợp trái phiếu, tín dụng ngân hàng, vốn chủ sở hữu và dòng tiền kinh doanh. Việc lựa chọn cần dựa vào tổng chi phí, thời hạn sử dụng vốn, khả năng thanh toán, tránh dùng vốn ngắn hạn cho dự án dài hạn.
Trong bối cảnh đó, việc chủ động điều chỉnh kế hoạch tài chính, lựa chọn thời điểm phát hành và cân đối kỳ hạn nguồn vốn với mục đích sử dụng sẽ giúp doanh nghiệp duy trì hoạt động đầu tư, đồng thời hạn chế áp lực tài chính về trung và dài hạn.
PV: Bên cạnh biến động lãi suất chung, chi phí phát hành trái phiếu còn phân hóa giữa các nhóm ngành và doanh nghiệp. Theo ông, những yếu tố nào quyết định sự khác biệt này khi nhà đầu tư ngày càng chú trọng chất lượng tín dụng và khả năng trả nợ?
Ông Lê Tiến Trung: Theo tôi, chênh lệch lãi suất phát hành chủ yếu phản ánh rủi ro tín dụng. Doanh nghiệp có rủi ro cao thường phải trả lãi suất lớn hơn để thu hút nhà đầu tư, nhưng mức lãi suất còn phụ thuộc đặc điểm ngành và điều kiện phát hành.
Trong quý III/2026, lãi suất phát hành bình quân của nhóm ngân hàng khoảng 8,85%/năm, thấp hơn mức 12,5 - 13%/năm của nhóm bất động sản và doanh nghiệp ngoài ngân hàng. Chênh lệch này phần nào cho thấy cách nhìn nhận khác nhau về rủi ro giữa các nhóm tổ chức phát hành. Tuy nhiên, không thể chỉ dựa vào ngành nghề để đánh giá chất lượng tín dụng, bởi ngay trong cùng ngành, năng lực tài chính và khả năng trả nợ của mỗi doanh nghiệp cũng khác nhau.
Yếu tố then chốt là dòng tiền thực tế để thực hiện nghĩa vụ trả nợ. Doanh nghiệp có doanh thu và lợi nhuận tích cực vẫn có thể khó thanh toán nếu tiền chưa thu về kịp thời. Với doanh nghiệp bất động sản, nguồn trả nợ thường gắn với tiến độ dự án, hoạt động bán hàng và thu hồi vốn. Ngược lại, nguồn thu ổn định, dòng tiền kinh doanh tốt và lịch sử trả nợ đúng hạn tạo lợi thế khi thuyết phục nhà đầu tư.
Bên cạnh đó, đòn bẩy tài chính lớn hoặc các khoản nợ tập trung đáo hạn trong thời gian ngắn có thể làm tăng mức lãi suất nhà đầu tư yêu cầu. Kỳ hạn trái phiếu, tài sản bảo đảm, thứ tự ưu tiên thanh toán và các cam kết bảo vệ quyền lợi nhà đầu tư cũng có ảnh hưởng. Tuy nhiên, tài sản bảo đảm không loại bỏ hoàn toàn rủi ro, bởi khả năng thu hồi vốn phụ thuộc vào giá trị thực tế và tính pháp lý của tài sản khi xử lý.
Về dài hạn, lãi suất phản ánh đúng rủi ro của từng khoản đầu tư sẽ hỗ trợ nhà đầu tư ra quyết định, đồng thời khuyến khích doanh nghiệp củng cố tài chính, minh bạch thông tin và giữ uy tín trả nợ.
PV: Xin cảm ơn ông!
 |
| Nguồn: Ngân hàng Nhà nước. Đồ họa: Đan Nguyễn |







