Bảo hiểm tử kỳ dẫn đầu hợp đồng mới
Thị trường bảo hiểm nhân thọ đang chứng kiến sự dịch chuyển đáng chú ý trong cơ cấu sản phẩm, khi bảo hiểm tử kỳ vươn lên dẫn đầu về số lượng hợp đồng khai thác mới.
Theo Hiệp hội Bảo hiểm Việt Nam, trong 9 tháng 2026, tổng số hợp đồng bảo hiểm nhân thọ khai thác mới đạt 1,14 triệu hợp đồng, tăng 4,3% so với cùng kỳ. Đáng chú ý, bảo hiểm tử kỳ chiếm tới 50,3% số hợp đồng khai thác mới, tăng 54%, dẫn đầu cả về tỷ trọng, lẫn tốc độ tăng trưởng. Kết quả này cho thấy sức hút ngày càng lớn của các sản phẩm tập trung vào nhu cầu bảo vệ thực.
Xét về doanh thu, bảo hiểm tử kỳ đang từng bước khẳng định sự hiện diện trên thị trường. Năm 2025, doanh thu phí khai thác mới của nghiệp vụ này đạt 1.936 tỷ đồng, chiếm 8,19% toàn thị trường. Trong 7 tháng năm 2026, theo số liệu của Cục Quản lý, giám sát bảo hiểm, bảo hiểm tử kỳ tiếp tục đóng góp khoảng 720 tỷ đồng, tương đương 5,78% tổng doanh thu phí khai thác mới, dù bảo hiểm liên kết đầu tư vẫn chiếm ưu thế với tỷ trọng 65,86%.
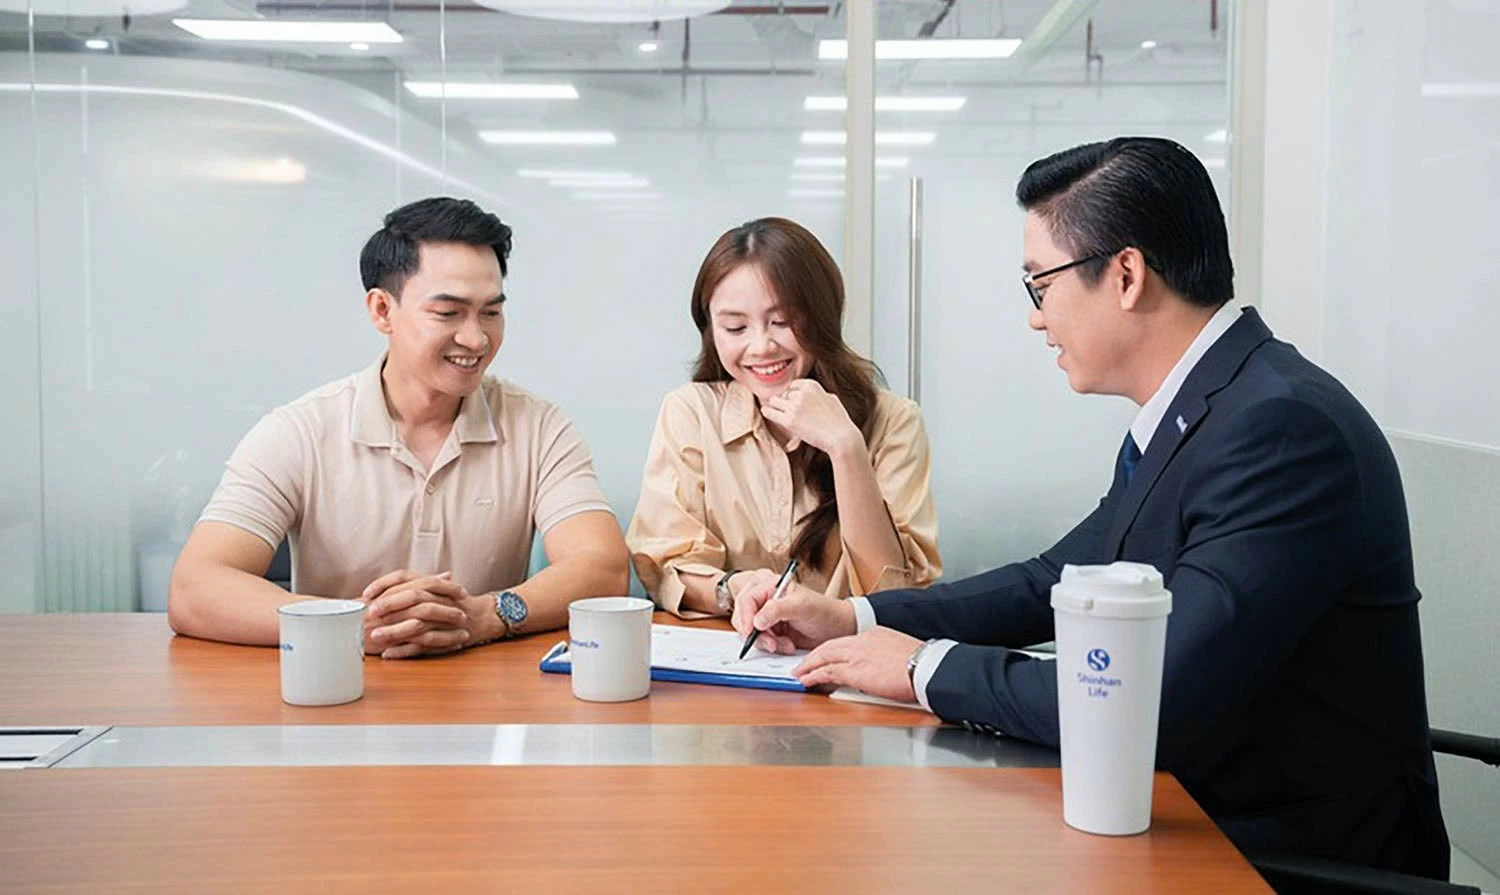 |
| Nhiều doanh nghiệp bảo hiểm nhân thọ đẩy mạnh ra mắt sản phẩm bảo hiểm tử kỳ mới. Nguồn: Shinhan Life Việt Nam |
Bảo hiểm tử kỳ tập trung bảo vệ trước rủi ro tử vong trong thời hạn xác định, song không kết hợp giá trị tích lũy hay đầu tư. Nhờ cấu trúc đơn giản, mức phí thường thấp hơn các sản phẩm kết hợp bảo vệ và đầu tư có quyền lợi tương đương, giúp người dân dễ dàng tiếp cận bảo hiểm, với chi phí phù hợp khả năng tài chính.
Trao đổi với phóng viên, một tư vấn viên Daiichi Life cho biết, bảo hiểm tử kỳ có ưu điểm phí thấp, nhưng số tiền bảo vệ cao, phù hợp với những khách hàng ưu tiên bảo vệ tài chính và đã có các kênh tiết kiệm, đầu tư riêng.
Với mức phí khoảng 5 triệu đồng/năm, khách hàng có thể được bảo vệ từ 700 triệu đến 1 tỷ đồng và có thể mua kèm thẻ chăm sóc sức khỏe. Trong khi đó, cùng mức phí này, các sản phẩm có yếu tố tích lũy thường chỉ mang lại số tiền bảo vệ khoảng 100 - 150 triệu đồng, theo dẫn chứng của tư vấn viên này.
Đáng chú ý, theo tư vấn viên của Daiichi Life, nhiều khách hàng trẻ cũng lựa chọn bảo hiểm tử kỳ, thậm chí với số tiền bảo vệ lên tới hàng chục tỷ đồng.
“Tấm lá chắn” bảo vệ rủi ro vẫn được ưu tiên Ông Bae Seung Jun - Tổng Giám đốc Shinhan Life Việt Nam cho rằng, trong bối cảnh kinh tế có nhiều biến động, người dân có xu hướng thắt chặt chi tiêu nhưng vẫn cần một “tấm lá chắn” bảo vệ rủi ro. Sản phẩm tử kỳ với chi phí hợp lý, quyền lợi bảo vệ cao, minh bạch và dễ hiểu đã đáp ứng trúng “điểm rơi” nhu cầu của nhóm khách hàng trẻ và người đi làm tại các đô thị. |
Theo ông Thạch Long - Chuyên gia đào tạo và tư vấn trong lĩnh vực bảo hiểm, sau những biến động trên thị trường, các sản phẩm đơn giản, dễ hiểu, tập trung vào quyền lợi bảo vệ đang có lợi thế hơn. Đặc biệt, phí bảo hiểm tử kỳ thường thấp so với số tiền bảo vệ.
Với cùng một ngân sách, khách hàng có thể mua được số tiền bảo hiểm khá lớn. Ông Long dẫn chứng, khách hàng nam 30 tuổi tham gia bảo hiểm tử kỳ gia hạn hàng năm của AIA có số tiền bảo hiểm 1 tỷ đồng thì phí năm đầu chỉ khoảng 2,02 triệu đồng. Điều này giúp sản phẩm dễ tiếp cận hơn đối với những người ưu tiên bảo vệ, nhưng chưa muốn cam kết mức phí vài chục triệu đồng mỗi năm trong thời gian dài.
“Khi thị trường ngày càng hiểu đúng về bản chất của bảo hiểm nhân thọ, khách hàng bắt đầu chú trọng hơn đến chức năng cốt lõi là chuyển giao rủi ro và bảo vệ tài chính” - ông Long nhận định.
Mở rộng sản phẩm, nhiều hướng phát triển mới
Không chỉ thu hút sự quan tâm của khách hàng, bảo hiểm tử kỳ còn đứng trước cơ hội mở rộng thị trường, khi doanh nghiệp bảo hiểm phi nhân thọ được phép triển khai các sản phẩm có thời hạn dưới 01 năm.
Nhìn nhận về xu hướng này, ông Trần Nguyên Đán - Viện trưởng Học viện Bảo hiểm và Quản trị rủi ro tài chính (IFRM) cho rằng, quy định mới mở ra dư địa phát triển bảo hiểm tử kỳ ngắn hạn, đặc biệt thông qua việc tích hợp trực tiếp vào các khoản vay tín chấp, thời hạn bảo vệ được thiết kế phù hợp với kỳ hạn khoản vay và rủi ro của người vay.
Sự tham gia của khối doanh nghiệp phi nhân thọ cũng có thể thúc đẩy các doanh nghiệp bảo hiểm nhân thọ thiết kế sản phẩm tử kỳ ngắn hạn để cạnh tranh trực tiếp, qua đó mở rộng thị trường và đáp ứng nhu cầu bảo vệ ngày càng đa dạng.
Trên thực tế, xu hướng đa dạng hóa sản phẩm và mở rộng kênh phân phối bảo hiểm tử kỳ đã được nhiều doanh nghiệp đẩy mạnh, nhằm tiếp cận thêm các nhóm khách hàng và khai thác dư địa tăng trưởng của thị trường.
Đơn cử, Daiichi Life Việt Nam triển khai Vững bước xươn xa và Vững bước vươn xa - Phí đơn kỳ; Prudential giới thiệu PRUYên tâm vui Khỏe...
Trong khi đó, Chubb Life Việt Nam hợp tác với ZaloPay ra mắt “Nhà Mình An”, sản phẩm bảo hiểm tử kỳ tái tục hằng năm với mức phí chỉ từ 13.000 đồng/tháng, cho phép khách hàng tham gia hoàn toàn trực tuyến. Việc tích hợp bảo hiểm trên nền tảng thanh toán số mở rộng kênh phân phối, giúp người dân dễ dàng tiếp cận.
Kết quả kinh doanh tại các doanh nghiệp cũng cho thấy những hướng đi khác nhau trong chiến lược phát triển bảo hiểm tử kỳ.
Theo báo cáo tài chính bán niên năm 2026, doanh thu phí bảo hiểm tử kỳ của Prudential Việt Nam đạt 103 tỷ đồng, chiếm 1,22% tổng phí bảo hiểm gốc; trong khi Daiichi Life Việt Nam đạt 53,1 tỷ đồng...
Nổi bật là Shinhan Life Việt Nam với doanh thu phí bảo hiểm tử kỳ đạt 116,1 tỷ đồng, tăng 37,8% so với cùng kỳ và chiếm gần 85% tổng phí bảo hiểm gốc.
Sự khác biệt này cho thấy bảo hiểm tử kỳ không chỉ góp phần đa dạng hóa danh mục sản phẩm, mà còn có tiềm năng trở thành động lực tăng trưởng chủ lực, tùy theo chiến lược phát triển của từng doanh nghiệp.