Nguồn cung vốn tăng tốc, sức cầu đứng trước phép thử
Trung tuần tháng 9/2026, Hội đồng Quản trị Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) thông qua bộ hồ sơ đề nghị đăng ký chào bán trái phiếu bằng đồng Đô la Singapore (SGD) ra thị trường quốc tế. Theo phương án đã được phê duyệt trước đó, nghĩa vụ thanh toán trái phiếu dự kiến được bảo lãnh bởi CGIF - quỹ tín thác của Ngân hàng Phát triển châu Á (ADB). Ngân hàng cũng tính đến khả năng đăng ký hoặc niêm yết trái phiếu tại Sở Giao dịch chứng khoán Singapore.
Việc một ngân hàng trong nước lựa chọn mở rộng thị trường, đồng tiền huy động và bổ sung cơ chế bảo lãnh cho thấy bài toán đa dạng hóa kênh huy động được đặt ra rõ nét hơn khi nhu cầu vốn của doanh nghiệp đồng loạt gia tăng.
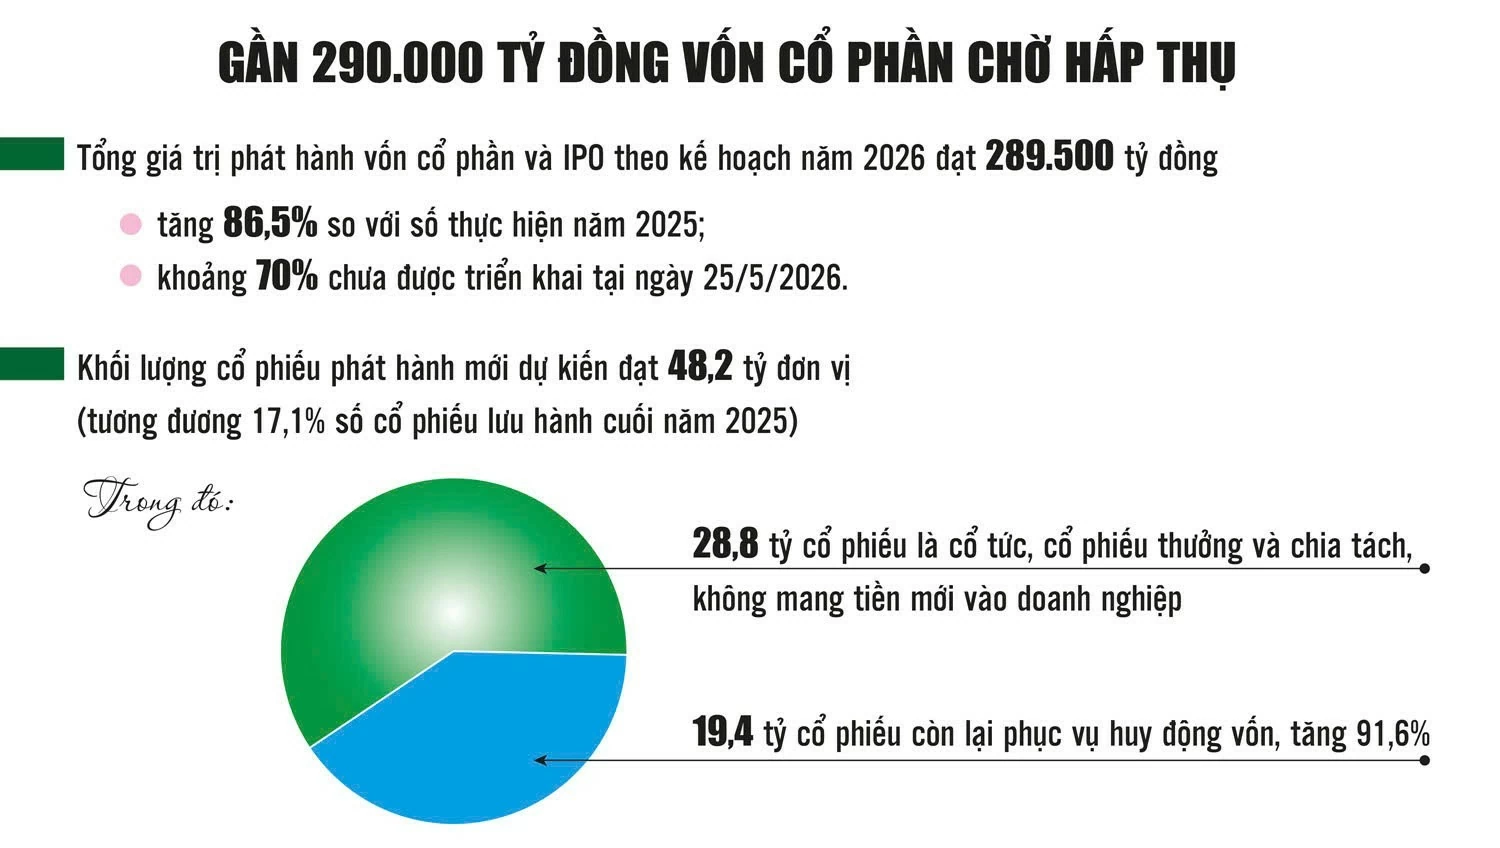
Theo dữ liệu của FiinGroup cập nhật đến ngày 25/5/2026, tổng giá trị phát hành vốn cổ phần và IPO theo kế hoạch của các doanh nghiệp niêm yết và đăng ký giao dịch đạt khoảng 289.500 tỷ đồng, tăng 86,5% so với số vốn thực tế huy động năm 2025 và là mức cao nhất kể từ giai đoạn bùng nổ năm 2021. Trong đó, phát hành vốn cổ phần chiếm khoảng 267.100 tỷ đồng, còn IPO dự kiến đạt 22.400 tỷ đồng.
 |
| Nguồn: FiinGroup. Đồ họa: Phương Anh |
Đáng chú ý, khoảng 70% kế hoạch trên chưa được triển khai tại thời điểm thống kê. Điều này đồng nghĩa hơn 200.000 tỷ đồng nguồn cung tiềm năng còn chờ được đưa ra thị trường, tạo áp lực hấp thụ đáng kể trong những tháng còn lại của năm. Sự gia tăng đồng thời của nhu cầu huy động vốn qua các kênh cho thấy mức độ cạnh tranh đối với dòng vốn đầu tư ngày càng lớn.
Áp lực tập trung chủ yếu ở các ngành có nhu cầu vốn cao. Thống kê của FiinGroup cho thấy, riêng nhóm ngân hàng dự kiến huy động khoảng 128.000 tỷ đồng, chiếm 44,2% tổng kế hoạch toàn thị trường và gấp hơn 7 lần quy mô thực hiện năm 2025. Một số phương án lớn gồm kế hoạch phát hành của BIDV (19.820 tỷ đồng), Vietcombank (15.207 tỷ đồng), VPBank (13.701 tỷ đồng), HDBank (11.235 tỷ đồng) và NVB (10.000 tỷ đồng)...
Ở khu vực phi ngân hàng, ngành dịch vụ tài chính, chủ yếu là các công ty chứng khoán, dự kiến huy động 48.200 tỷ đồng để bổ sung nguồn lực cho vay ký quỹ, tự doanh và đầu tư công nghệ. Nhóm bất động sản lên kế hoạch huy động 37.300 tỷ đồng, tăng 68% so với năm trước. Ba nhóm ngân hàng, dịch vụ tài chính và bất động sản chiếm tổng cộng gần 74% lượng vốn dự kiến huy động.
Xét theo số lượng, khoảng 48,2 tỷ cổ phiếu mới có thể được đưa ra thị trường trong năm 2026, tăng 26% và tương đương 17,1% lượng cổ phiếu lưu hành cuối năm 2025. Tuy nhiên, trong số này, 28,8 tỷ cổ phiếu đến từ trả cổ tức, thưởng cổ phiếu và chia tách, không tạo thêm dòng tiền cho doanh nghiệp. Khối lượng cổ phiếu thực sự phục vụ huy động vốn vào khoảng 19,4 tỷ đơn vị cổ phiếu.
Thanh khoản cải thiện cũng không đồng nghĩa mọi phương án đều được hấp thụ. Đợt đầu phát hành trái phiếu ra công chúng của SHB mới phân phối được 69,36% khối lượng dự kiến; phần còn lại tiếp tục được đưa vào đợt thứ hai. Trường hợp này phần nào phản ánh khoảng cách giữa quy mô được phép chào bán và lượng vốn thị trường thực sự tiếp nhận.
Mở rộng sức cầu, nâng chất lượng hàng hóa
Với chu kỳ đầu tư mới, nhu cầu tăng vốn ngày càng lớn. Bài toán dài hạn là mở rộng sức cầu, đồng thời nâng chất lượng cổ phiếu và trái phiếu được đưa ra thị trường. Với cổ phiếu, giá và tỷ lệ phát hành phải được tính toán dựa trên thị giá, thanh khoản và khả năng tài chính của cổ đông. Mức chiết khấu hợp lý, thời gian thực hiện đủ dài và quyền mua dễ chuyển nhượng sẽ tăng khả năng thành công. Quan trọng hơn, doanh nghiệp cần chứng minh vốn huy động có thể chuyển thành tăng trưởng lợi nhuận. Nếu lợi nhuận không theo kịp tốc độ tăng số cổ phiếu, EPS và ROE có thể suy giảm, làm giảm sức hấp dẫn của chính đợt tăng vốn.
Với trái phiếu, chất lượng tín dụng, dòng tiền trả nợ và cấu trúc sản phẩm giữ vai trò quyết định. Thay vì chỉ cạnh tranh bằng lãi suất, tổ chức phát hành có thể thiết kế kỳ hạn phù hợp, chia nhỏ các đợt chào bán, bổ sung tài sản bảo đảm, xếp hạng tín nhiệm hoặc cơ chế bảo lãnh. Những yếu tố này giúp nhà đầu tư định lượng rủi ro rõ hơn, đồng thời mở rộng khả năng tham gia của các quỹ đầu tư, doanh nghiệp bảo hiểm và định chế có yêu cầu nghiêm ngặt về an toàn vốn.
Thị trường trong nước cũng cần cơ sở nhà đầu tư cân bằng hơn. Khi dòng tiền cá nhân vẫn chiếm tỷ trọng lớn, sức hấp thụ dễ biến động theo tâm lý và diễn biến ngắn hạn. Việc phát triển quỹ trái phiếu, quỹ hưu trí, bảo hiểm và các sản phẩm đầu tư dài hạn sẽ tạo lớp cầu ổn định hơn cho nhu cầu vốn trung và dài hạn.
Bên cạnh đó, thị trường quốc tế có thể trở thành kênh bổ sung. Trong phương án của SHB, phát hành bằng SGD giúp mở rộng phạm vi tiếp cận nhà đầu tư. Đáng chú ý, sự xuất hiện của CGIF trong vai trò bảo lãnh cũng bổ sung một lớp bảo vệ tín dụng cho trái chủ.
Tuy nhiên, các khoản chi phí như phí bảo lãnh, tư vấn pháp lý, niêm yết, phòng vệ tỷ giá và các cam kết tài chính đi kèm cũng cần được tính đến. Nếu doanh nghiệp không có nguồn thu cùng loại ngoại tệ, biến động tỷ giá có thể làm mất lợi thế từ mức lãi suất danh nghĩa thấp hơn.
Mở rộng sức hấp thụ không đơn thuần là đưa cùng một lượng hàng hóa sang thị trường khác. Doanh nghiệp phải tái cấu trúc sản phẩm theo khẩu vị từng nhóm nhà đầu tư, thị trường cần hoàn thiện hạ tầng xếp hạng tín nhiệm, bảo lãnh tín dụng, phòng vệ tỷ giá và công bố thông tin. Nguồn cung mới chỉ chuyển thành nguồn vốn thực khi đáp ứng đồng thời yêu cầu về lợi suất, minh bạch và khả năng kiểm soát rủi ro.