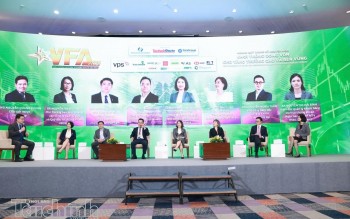
Tại Chương trình Giải thưởng Quỹ đầu tư chứng khoán Việt Nam năm 2026 - Vietnam Fund Awards 2026 (VFA 2026) chiều 22/9, các chuyên gia đã trao đổi về dư địa phát triển của ngành quỹ, tập trung vào chiến lược sản phẩm, hệ thống phân phối và chính sách thuế đối với hoạt động đầu tư qua quỹ.
Ông Nguyễn Nghĩa Tuấn - Phó Tổng Giám đốc Công ty TNHH Quản lý Quỹ SSI (SSIAM) nhìn nhận, việc ưu tiên phát triển sản phẩm mới hay tiếp tục tối ưu các sản phẩm hiện hữu cần được đặt trong từng giai đoạn phát triển cụ thể của thị trường.
Tại các quốc gia phát triển, việc cá nhân và hộ gia đình định kỳ dành một phần dòng tiền nhàn rỗi để tham gia các quỹ đầu tư đã trở nên phổ biến. Trong khi đó, ngành quỹ Việt Nam vẫn đang trong quá trình từng bước mở rộng phạm vi tiếp cận công chúng. Từ đặc điểm này, đại diện SSIAM cho rằng, trước mắt, thị trường cần duy trì một dải sản phẩm tương đối đơn giản, trực quan đối với những người mới tham gia.
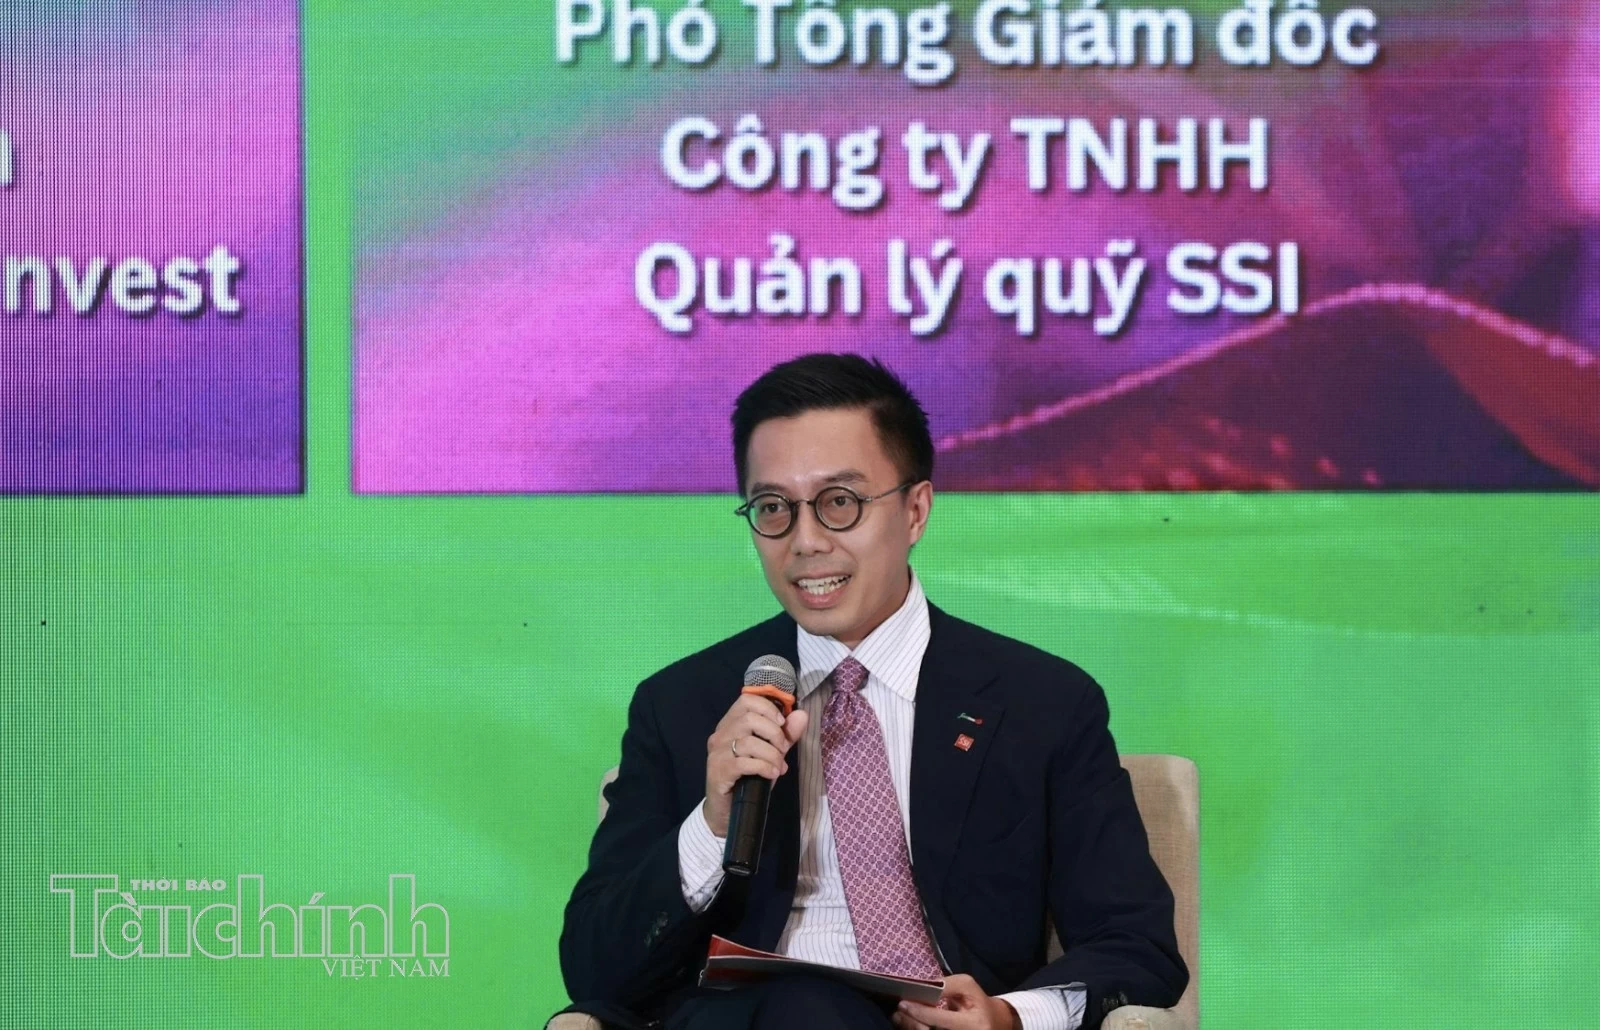 |
| Ông Nguyễn Nghĩa Tuấn - Phó Tổng Giám đốc Công ty TNHH Quản lý Quỹ SSI chia sẻ tại chương trình. Ảnh: Đức Thanh. |
Việc tập trung vào các sản phẩm cơ bản không đồng nghĩa với dừng phát triển sản phẩm mới. Các công ty quản lý quỹ vẫn cần đồng thời tối ưu sản phẩm hiện hữu và nghiên cứu thêm sản phẩm mới. Khi thị trường phát triển, cơ cấu nhu cầu cũng có thể thay đổi, từ nhóm mới tham gia đến nhóm đã có kinh nghiệm và quan tâm tới những sản phẩm chuyên sâu hơn. Vì vậy, việc phát triển sản phẩm theo lộ trình cần gắn với từng giai đoạn của thị trường.
Bên cạnh câu chuyện sản phẩm, hệ thống phân phối cũng là một nội dung được đặt ra trong quá trình mở rộng quy mô ngành quỹ. Bà Ngô Thùy Linh - Chủ tịch HĐQT Công ty cổ phần Chứng khoán Smart Invest (AAS) nhìn nhận, mỗi tổ chức trung gian có đặc điểm hoạt động khác nhau, do đó, vai trò trong phân phối chứng chỉ quỹ cũng có những khác biệt.
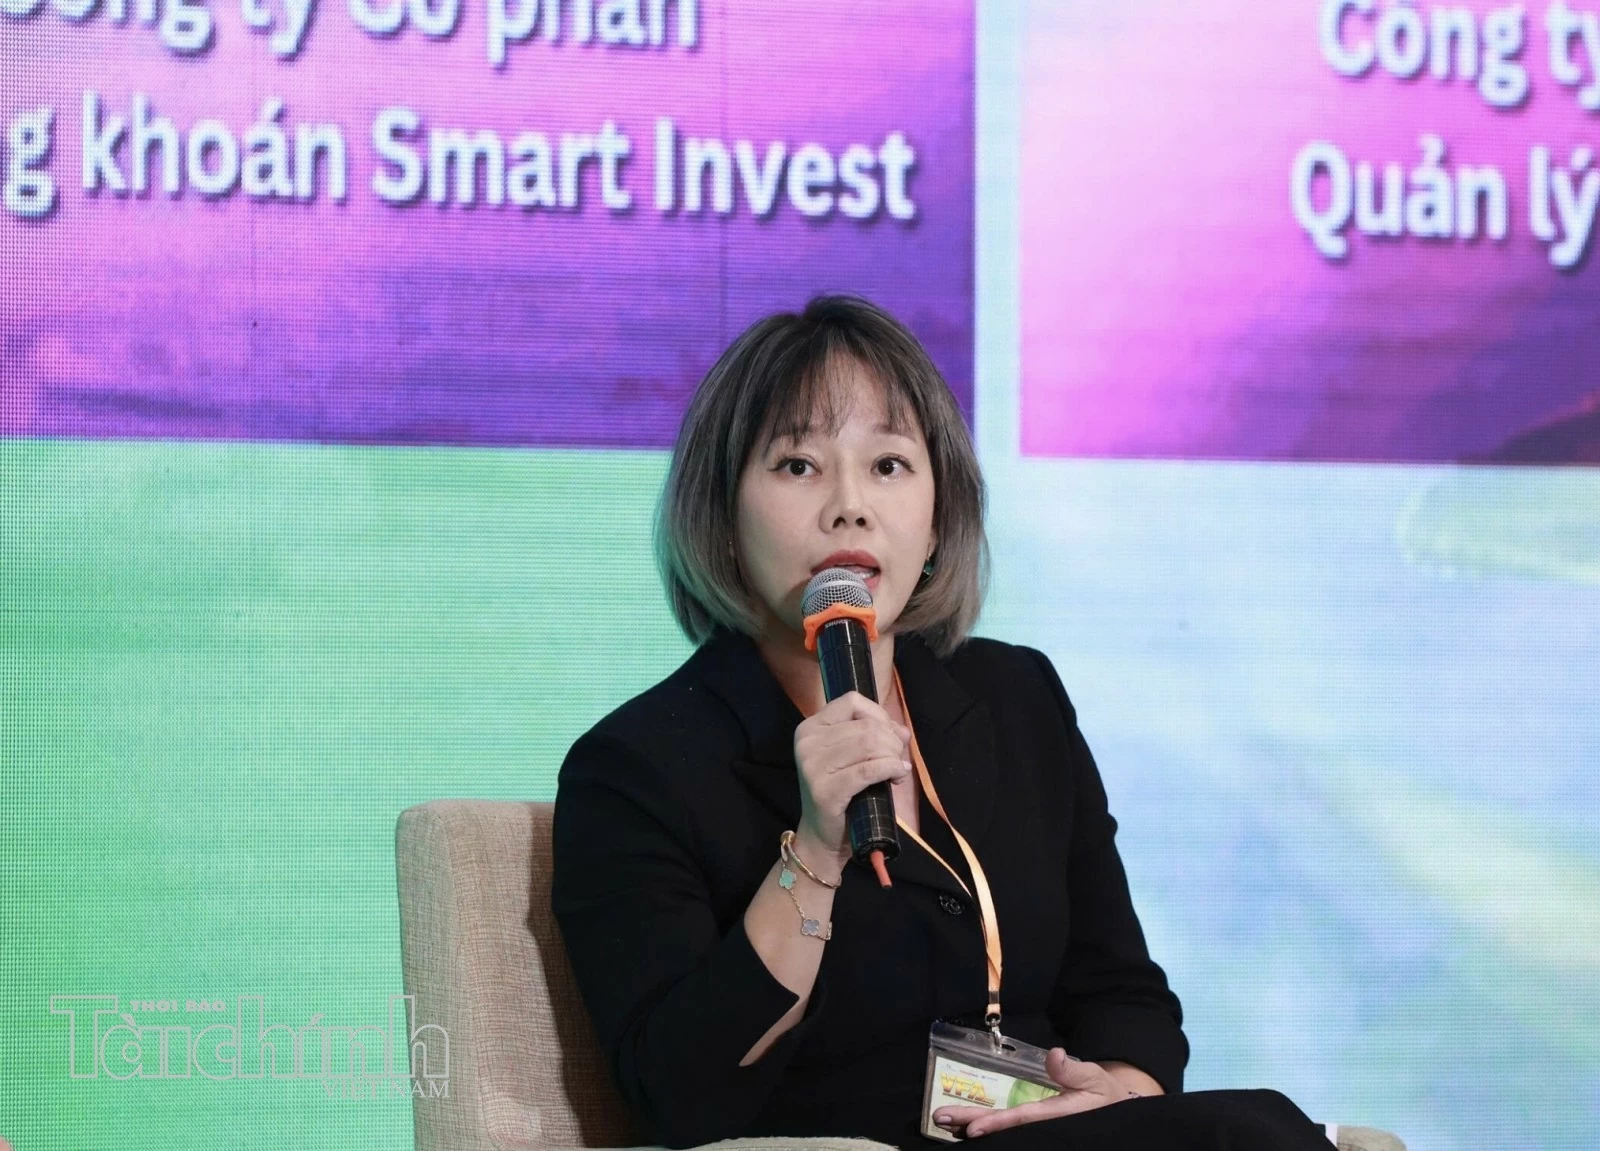 |
| Bà Ngô Thùy Linh - Chủ tịch HĐQT AAS nêu góc nhìn về mở rộng kênh phân phối chứng chỉ quỹ. Ảnh: Đức Thanh. |
Đối với ngân hàng thương mại, bà Linh cho biết, bà không quá kỳ vọng đây sẽ trở thành kênh phân phối chủ lực của chứng chỉ quỹ. Nguyên nhân được lý giải từ sự xung đột lợi ích nhất định giữa hoạt động huy động tiền gửi và phân phối sản phẩm quỹ. Ngân hàng có nhu cầu huy động vốn từ khách hàng, trong khi chứng chỉ quỹ cũng hướng tới một phần nguồn tiền tích lũy này, dẫn tới sự cạnh tranh nhất định về dòng vốn.
Trong khi đó, các công ty chứng khoán có lợi thế về hoạt động tư vấn đầu tư và đang trực tiếp phục vụ lượng lớn khách hàng tham gia thị trường chứng khoán. Từ góc độ của một tổ chức phân phối, đại diện AAS kỳ vọng, khối công ty chứng khoán sẽ tham gia nhiều hơn vào hoạt động phân phối chứng chỉ quỹ.
Một hướng khác được bà Linh đề cập là phát triển các nền tảng quản lý gia sản (Wealth Platforms) tương tự mô hình tại một số thị trường quốc tế. Các nền tảng này có thể tập hợp nhiều nhóm sản phẩm tài chính trên cùng một hệ thống, thay vì phân phối riêng lẻ từng sản phẩm. Theo đại diện AAS, mô hình này có thể mở thêm một kênh để khách hàng tiếp cận thông tin và thực hiện giao dịch đối với các sản phẩm quỹ.
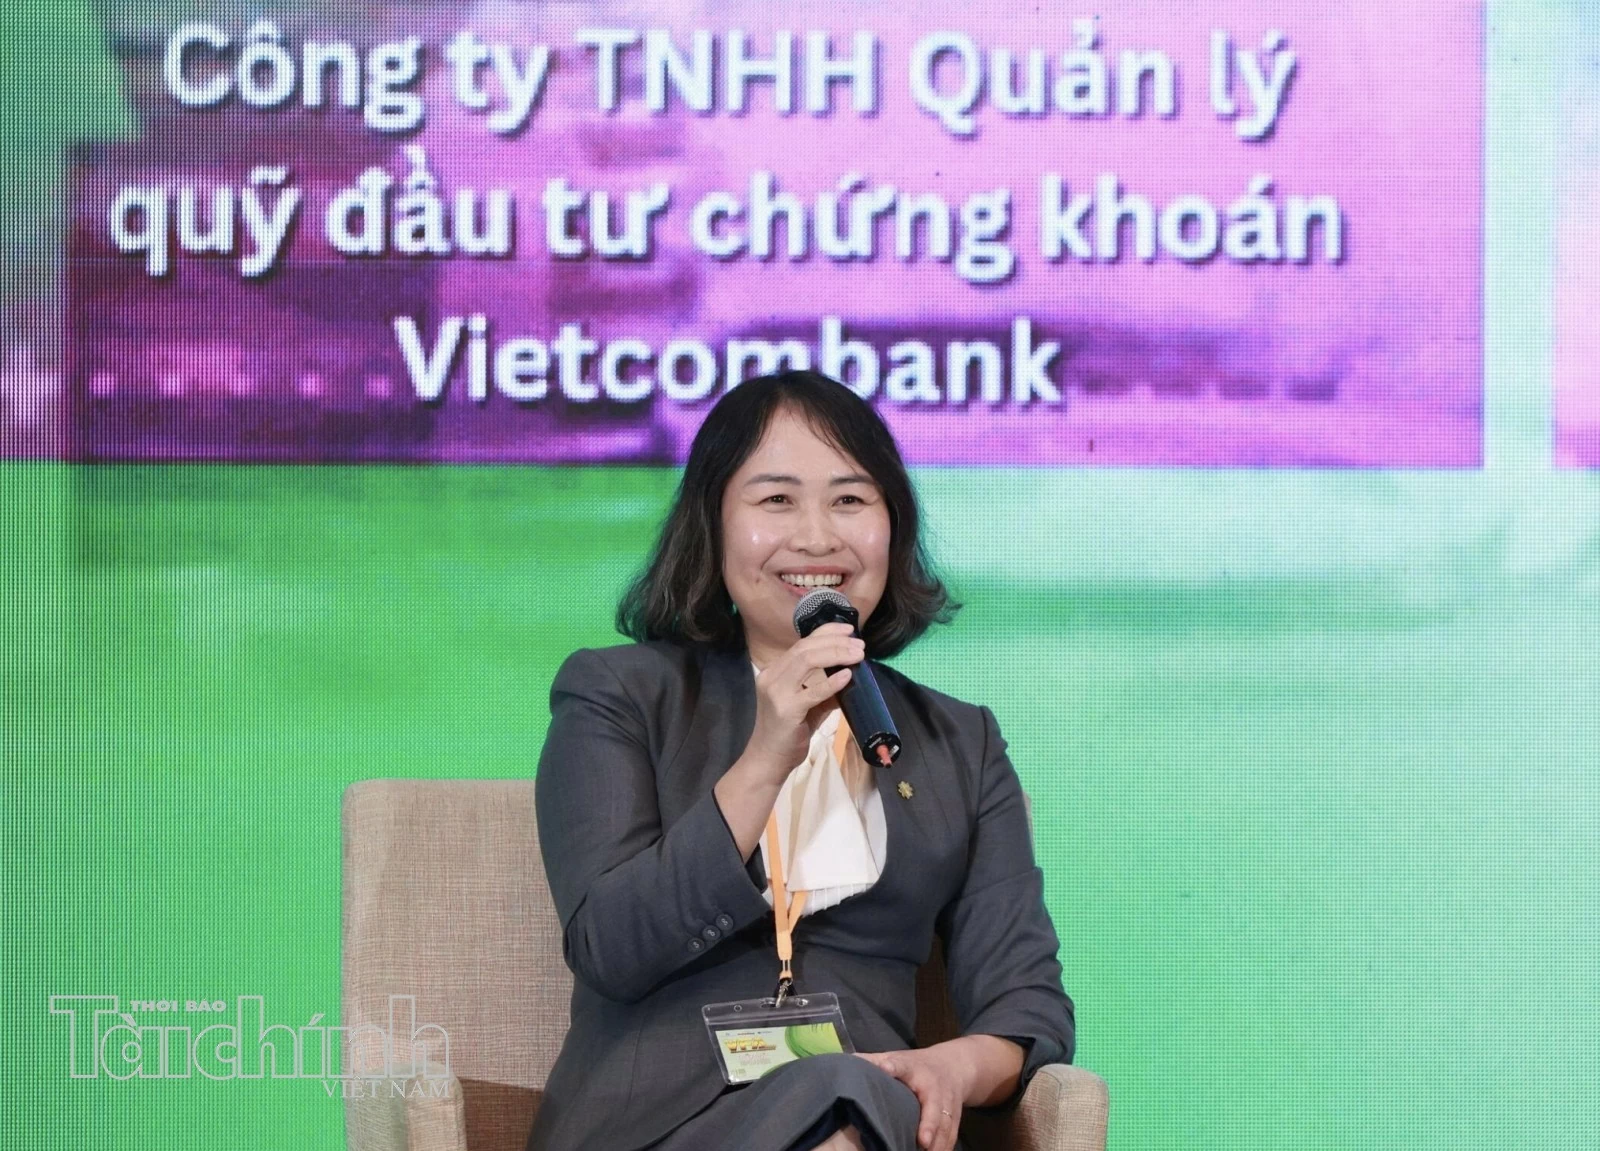 |
| Bà Nguyễn Thị Hằng Nga - Tổng Giám đốc VCBF đề xuất nghiên cứu chính sách thuế đối với các khoản đầu tư dài hạn qua quỹ. Ảnh: Đức Thanh. |
Cùng với sản phẩm và hệ thống phân phối, chính sách thuế cũng được các chuyên gia đặt ra khi bàn về dư địa phát triển của ngành quỹ. Bà Nguyễn Thị Hằng Nga - Tổng Giám đốc Công ty TNHH Quản lý quỹ đầu tư chứng khoán Vietcombank (VCBF) đề xuất nghiên cứu cơ chế ưu đãi thuế đối với một số khoản đầu tư qua quỹ được duy trì trong dài hạn.
Theo đại diện VCBF, truyền thông, đào tạo và nâng cao nhận thức về sản phẩm quỹ vẫn cần thiết, nhưng thường cần thời gian để tạo ra thay đổi. Trong trường hợp đặt mục tiêu thúc đẩy quy mô ngành quỹ trong khoảng 12 - 18 tháng, chính sách thuế được bà Nga đề cập như một công cụ có thể nghiên cứu bên cạnh các giải pháp khác.
Đại diện VCBF dẫn kinh nghiệm tại Nhật Bản, Ấn Độ và Thái Lan, nơi các cơ chế thuế hoặc chương trình đầu tư dài hạn đã được triển khai dưới những hình thức khác nhau.
Tại Nhật Bản, trong bối cảnh tỷ trọng tiền gửi ngân hàng trong tài sản hộ gia đình ở mức lớn, Chính phủ đã mở rộng chương trình tài khoản đầu tư NISA, trong đó áp dụng cơ chế miễn thuế đối với thu nhập từ các khoản đầu tư đủ điều kiện trong phạm vi quy định.
Tại Ấn Độ, khoảng 90 triệu nhà đầu tư đang tham gia các chương trình đầu tư định kỳ hàng tháng vào quỹ (SIP), với dòng vốn khoảng 2,5 - 3 tỷ USD mỗi tháng. Thái Lan cũng áp dụng ưu đãi thuế thu nhập cá nhân đối với một số chương trình đầu tư dài hạn, gắn với yêu cầu về thời gian nắm giữ hoặc duy trì khoản đầu tư đến tuổi nghỉ hưu.
Từ những trường hợp trên, chuyên gia từ VCBF đề xuất, Việt Nam có thể nghiên cứu chính sách thuế đối với các khoản đầu tư định kỳ vào quỹ mở được duy trì trong thời gian dài, chẳng hạn 10 năm hoặc đến khi nghỉ hưu. Một phương án được nêu là xem xét miễn, giảm thuế thu nhập cá nhân khi đáp ứng các điều kiện nhất định về thời gian nắm giữ.
Đề xuất này cũng được đặt trong tương quan với chính sách thuế hiện hành. Bà Nga cho biết, nhà đầu tư hiện chịu mức thuế chuyển nhượng 0,1% dù trực tiếp đầu tư trên thị trường hay đầu tư thông qua quỹ. Do chưa có khác biệt đáng kể về nghĩa vụ thuế giữa hai hình thức, chính sách hiện tại chưa tạo ra ưu đãi riêng về thuế đối với hoạt động đầu tư qua quỹ.
Đại diện VCBF nhận định, nếu nghiên cứu cơ chế mới, ưu đãi thuế có thể gắn với thời gian duy trì khoản đầu tư thay vì áp dụng chung cho mọi giao dịch. Cách tiếp cận được đề cập là dành chính sách riêng cho các khoản đầu tư định kỳ được duy trì trong thời gian dài, tương tự một số chương trình đã được triển khai tại các thị trường quốc tế.
Việc gắn chính sách thuế với thời gian nắm giữ cũng mở rộng câu chuyện phát triển ngành quỹ từ sản phẩm và kênh phân phối sang cơ chế đối với dòng vốn dài hạn. Khi thị trường từng bước mở rộng quy mô, những vấn đề này tiếp tục được đặt ra cùng với yêu cầu phát triển sản phẩm theo từng giai đoạn và mở rộng khả năng tiếp cận của nhà đầu tư./.