WealthTech cần tạo ra dòng vốn, không chỉ thêm tài khoản
Một nhà đầu tư có thể hoàn tất định danh trực tuyến trong vài phút, nhưng một tài khoản trống không làm NAV tăng. Một ứng dụng thuận tiện cũng chưa đủ nếu việc lựa chọn quỹ, trích tiền định kỳ, theo dõi danh mục và nhận báo cáo vẫn rời rạc. Ở phía công ty quản lý quỹ, tăng khách hàng trên nền dữ liệu phân tán và quy trình thủ công chỉ làm chi phí vận hành và rủi ro tăng nhanh hơn.
Vì vậy, giai đoạn tiếp theo của số hóa phải được đo bằng khả năng chuyển người quan tâm thành nhà đầu tư có tài sản; chuyển giao dịch đơn lẻ thành dòng góp vốn đều đặn; và chuyển các khâu nghiệp vụ riêng lẻ thành một quy trình có thể kiểm soát từ dữ liệu đến thực thi. Đây mới là phần WealthTech có thể đóng góp trực tiếp cho tăng trưởng NAV.
Mục tiêu đến năm 2030 có 500 quỹ, 2,5 triệu nhà đầu tư nắm giữ chứng chỉ quỹ và tổng NAV đạt 5% GDP theo Quyết định số 3168/QĐ-BTC là một phép thử đối với kiến trúc thị trường. Vấn đề không chỉ là ngành có thể thu hút thêm bao nhiêu người dùng, mà là hệ thống phân phối, quản lý đầu tư và vận hành có thể phục vụ quy mô lớn hơn nhiều mà chất lượng tư vấn, tính minh bạch và kiểm soát rủi ro vẫn được duy trì hay không.
Câu trả lời không nằm ở một ứng dụng độc lập hoặc việc đưa AI vào từng khâu riêng lẻ. Ngành cần một kiến trúc kết nối nhu cầu của nhà đầu tư với tiếp cận sản phẩm, tư vấn phù hợp, dòng tiền định kỳ và năng lực quản lý - thực thi. Niềm tin được hình thành khi toàn bộ chuỗi này vận hành nhất quán và kết quả có thể kiểm chứng.
Kiến trúc WealthTech gồm năm động cơ và một vòng lặp niềm tin
WealthTech ứng dụng dữ liệu, nền tảng số, tự động hóa và AI trên toàn bộ chuỗi quản lý tài sản: từ nhận diện nhu cầu, tư vấn và phân phối đến giao dịch, quản trị danh mục, kế toán quỹ, tuân thủ và báo cáo. Phạm vi này rộng hơn robo-advisor hoặc một giao diện mua bán quỹ.
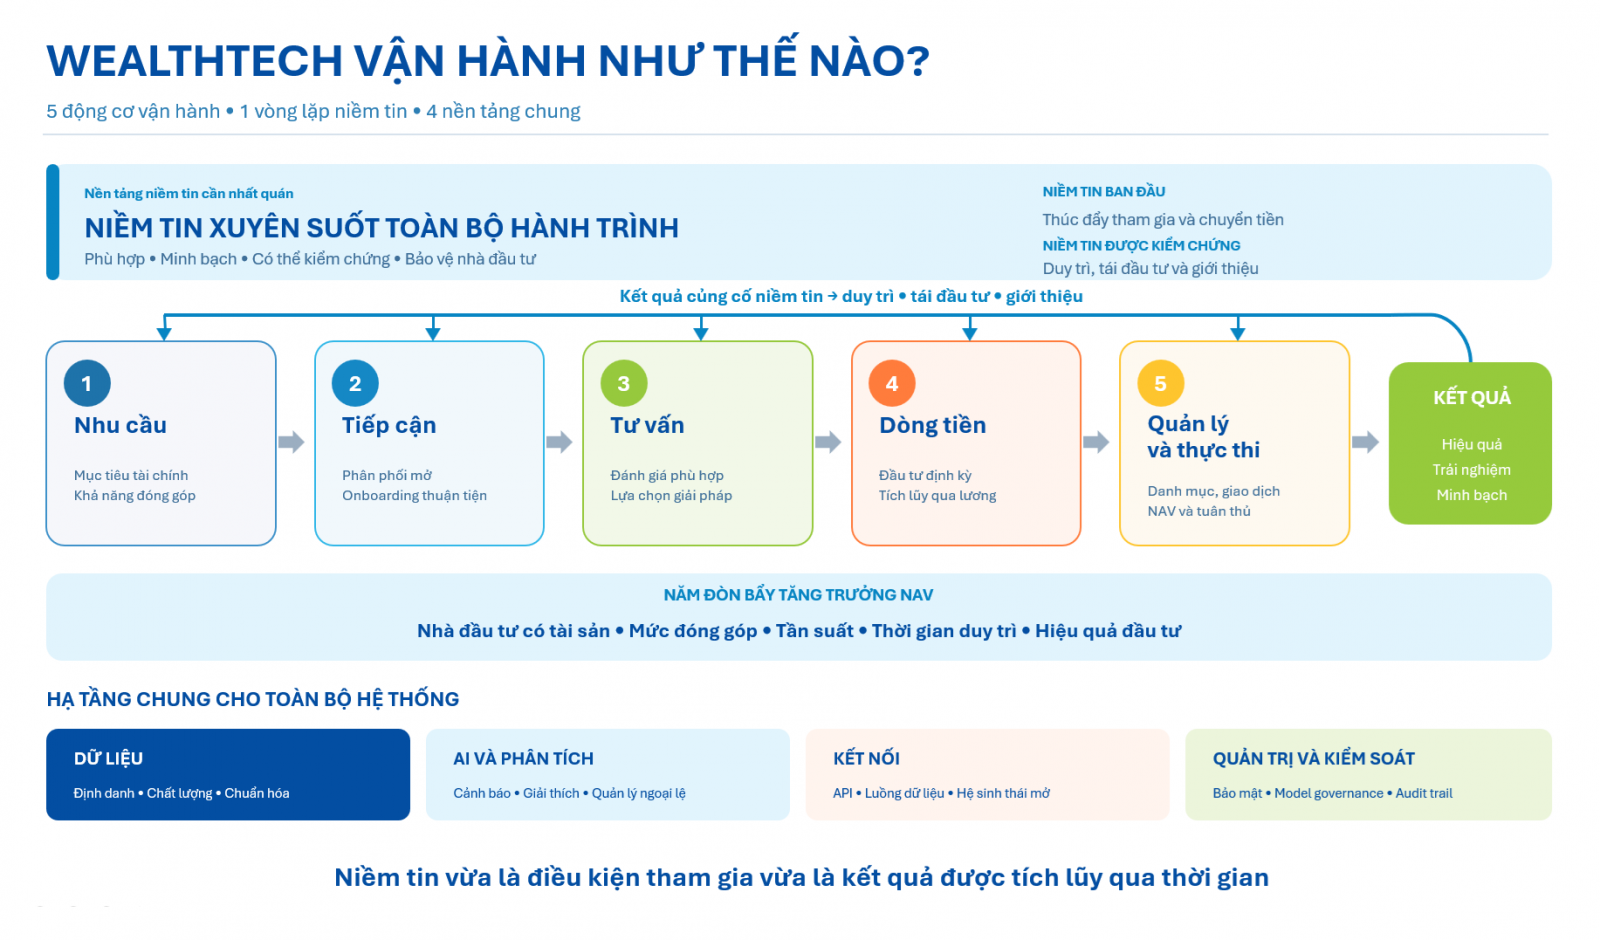 |
| Kiến trúc WealthTech gồm năm động cơ vận hành, vòng lặp niềm tin và bốn nền tảng chung |
Năm động cơ gồm chuyển nhu cầu thành mục tiêu tài chính; mở rộng tiếp cận và so sánh sản phẩm; đánh giá mức độ phù hợp; tự động hóa đóng góp định kỳ; và kết nối quản lý danh mục, giao dịch, định giá, đối soát, tuân thủ, báo cáo. Đây là một chuỗi vận hành có phản hồi liên tục, thay vì những cấu phần tách rời.Niềm tin là yếu tố xuyên suốt chuỗi này. Nhà đầu tư chỉ sẵn sàng chuyển tiền khi sản phẩm phù hợp, thông tin đủ minh bạch và trải nghiệm vận hành đáng tin cậy; ngược lại, niềm tin cũng được củng cố qua chính quá trình sử dụng dịch vụ. Vì vậy, niềm tin vừa là điều kiện để nhà đầu tư tham gia, vừa là kết quả của một trải nghiệm được vận hành tốt.
Bài toán công nghệ đã chuyển từ tin học hóa từng nghiệp vụ sang vận hành đồng bộ. Nếu phía trước đã số hóa nhưng phía sau vẫn dùng bảng tính và xử lý thủ công, tăng quy mô sẽ kéo theo chi phí và rủi ro. Khi quy mô tăng, kết nối kỹ thuật giữa các hệ thống là chưa đủ; dữ liệu, mục tiêu đầu tư, giới hạn rủi ro và căn cứ quyết định cần được duy trì nhất quán từ nghiên cứu đến thực thi.
AI phù hợp nhất với nghiệp vụ nhiều dữ liệu, quy tắc tương đối rõ và nhiều ngoại lệ, như chuẩn bị dữ liệu, giám sát danh mục, đối soát và phát hiện bất thường. Tuy nhiên, AI chỉ đáng tin khi dữ liệu có nguồn gốc rõ ràng, đầu ra được kiểm tra và trách nhiệm cuối cùng vẫn thuộc về tổ chức được cấp phép.
Kinh nghiệm quốc tế cho thấy công nghệ phải gắn với dòng tiền
Ấn Độ cho thấy cách biến đầu tư quỹ thành hành vi định kỳ. Systematic Investment Plan cho phép tự động góp từ 500 rupee, khoảng 135.000 đồng; Chhoti SIP hạ mức khởi điểm xuống 250 rupee, khoảng 68.000 đồng. Tháng 8/2026 có khoảng 100,2 triệu tài khoản SIP đóng góp 322,97 tỷ rupee, khoảng 88 nghìn tỷ đồng. AUM ngành quỹ tăng 5,6 lần trong mười năm, lên 87,08 nghìn tỷ rupee vào tháng 8/2026.
Tăng trưởng này đến từ sự kết hợp giữa phân phối, thanh toán, sản phẩm định kỳ và nền tảng số. Bài học nằm ở thiết kế: biến một quyết định đầu tư rời rạc thành dòng đóng góp nhỏ nhưng đều đặn.
Mặt khác, việc tăng quy mô cũng đặt ra yêu cầu cao hơn về quản trị. Tại Malaysia, khuôn khổ Digital Investment Management đặt quản lý đầu tư số trong yêu cầu cấp phép, quản trị thuật toán, kiểm soát rủi ro và an ninh mạng; hội đồng quản trị chịu trách nhiệm về kết quả thuật toán và việc kiểm thử. Cuối năm 2025, Malaysia có 767 quỹ tín thác đơn vị với NAV 580,17 tỷ ringgit, khoảng 3,7 triệu tỷ đồng, và 28,45 triệu tài khoản.
Đây là 2 bài học kinh nghiệm quốc tế để lại hàm ý cho quá trình phát triển xu hướng Wealthtech tại Việt Nam: Ấn Độ cho thấy cách tạo dòng tiền đại chúng; Malaysia cho thấy cách số hóa mà vẫn duy trì trách nhiệm của tổ chức quản lý.
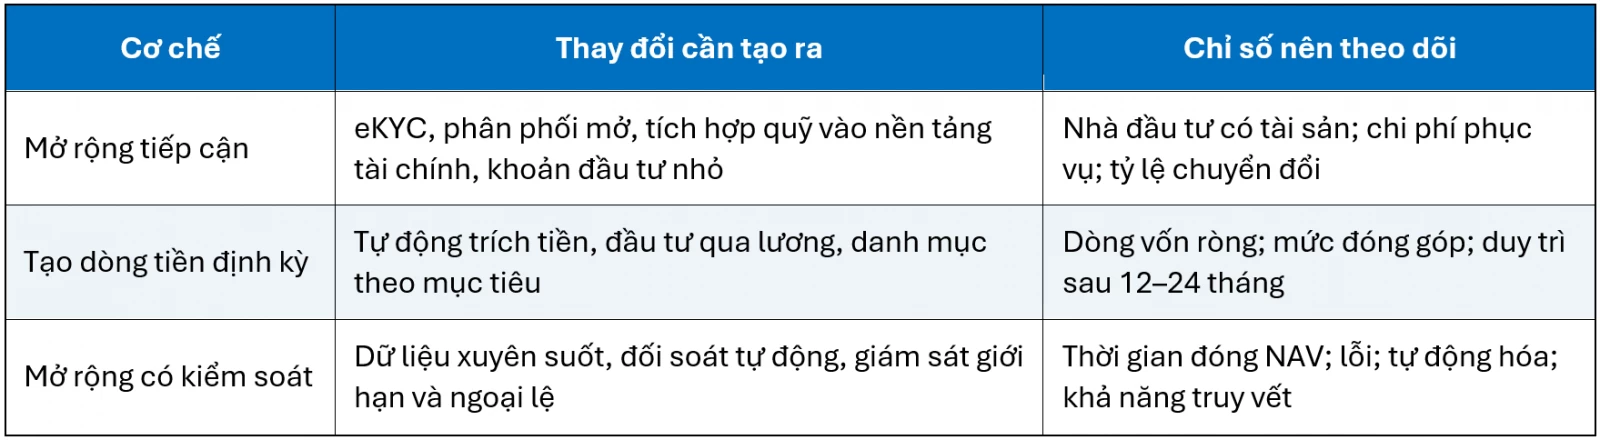
Ba cơ chế để WealthTech hỗ trợ mục tiêu 5% GDP
Ba cơ chế này tác động vào năm đòn bẩy tăng NAV: số nhà đầu tư có tài sản, mức đóng góp, tần suất đầu tư, thời gian duy trì và hiệu quả đầu tư. Chúng phải được triển khai đồng bộ: phân phối số thiếu đóng góp định kỳ dễ tạo nhiều tài khoản nhưng ít tài sản; dòng tiền tăng trên nền vận hành thủ công sẽ làm tăng rủi ro.
Từ ba khoảng trống đến ba lớp hạ tầng cho ngành quỹ
Khi quy mô thị trường tăng lên, bài toán của công ty quản lý quỹ không chỉ nằm ở đầu tư hay phân phối, mà còn ở khả năng kết nối thông tin, đánh giá rủi ro và vận hành thành một hệ thống thống nhất. Từ góc độ đó, có thể nhìn hạ tầng WealthTech của ngành qua ba khoảng trống chính.
Khoảng trống thứ nhất nằm giữa dữ liệu thị trường và quyết định đầu tư. Để ra quyết định nhất quán, tổ chức cần nguồn dữ liệu đủ sâu, có cấu trúc và có khả năng khai thác xuyên suốt quá trình nghiên cứu, theo dõi và quản lý danh mục.
Khoảng trống thứ hai nằm ở khả năng đánh giá tài sản và rủi ro. Khi danh mục ngày càng đa dạng, thông tin định giá, xếp hạng tín nhiệm và phân tích tín dụng trở thành lớp tham chiếu quan trọng để hỗ trợ nhận diện rủi ro và tăng tính minh bạch trong quá trình ra quyết định.
Khoảng trống thứ ba xuất hiện khi quyết định được chuyển sang thực thi và vận hành. Dữ liệu, mục tiêu đầu tư và giới hạn rủi ro cần được duy trì nhất quán khi đi qua các khâu quản lý danh mục, giao dịch, kế toán, NAV, kiểm soát và báo cáo.
Đây cũng là hướng FiinGroup đang từng bước phát triển hệ sinh thái giải pháp, với các năng lực trải dài trên cả ba lớp: từ dữ liệu và phân tích, định giá và đánh giá độc lập, đến công nghệ và hệ thống vận hành. Các nền tảng như FiinFund (Nền tảng Quản lý tài sản & Đầu tư), FiinPro-X, Bond Pricing (tính giá trái phiếu), hay các dịch vụ đánh giá độc lập của FiinRatings được phát triển cho những mắt xích khác nhau trong chuỗi hạ tầng mềm cho thị trường, trong khi các năng lực công nghệ chuyên sâu như từ Goline bổ sung lớp triển khai và tích hợp hệ thống.
Giá trị cốt lõi vì vậy không nằm ở số lượng công cụ, mà ở khả năng kết nối dữ liệu, đánh giá và vận hành thành một hạ tầng đủ tin cậy để các công ty quản lý quỹ có thể mở rộng quy mô với mức độ kiểm soát tốt hơn.
Đo WealthTech bằng dòng vốn và năng lực kiểm soát
Mục tiêu NAV bằng 5% GDP vì vậy không chỉ đặt ra bài toán thu hút thêm bao nhiêu nhà đầu tư, mà còn là bài toán biến tiếp cận thành dòng vốn dài hạn và bảo đảm hệ thống có thể vận hành an toàn khi quy mô tăng nhanh.
WealthTech có thể là một phần quan trọng của lời giải đó - không phải bằng việc số hóa thêm thật nhiều nghiệp vụ, mà bằng cách kết nối phân phối, dữ liệu, đánh giá và vận hành thành một nền tảng đủ sức hỗ trợ ngành quỹ phát triển ở quy mô lớn hơn. Nếu Việt Nam kết nối chính sách tích lũy, phân phối mở, đầu tư định kỳ và hạ tầng dữ liệu chung, WealthTech có thể giúp ngành quỹ tăng quy mô nhanh hơn. Đích đến không phải số hóa thêm nhiều nghiệp vụ, mà là tạo dòng vốn ròng bền vững với chi phí và rủi ro được kiểm soát.
Trong bối cảnh ngành Quản lý quỹ đang bước vào giai đoạn phát triển mới, Vietnam Fund Awards 2026 được tổ chức với sự phối hợp của Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC), Báo Tài chính – Đầu tư và FiinGroup. Chương trình hướng tới xây dựng một cơ sở đánh giá minh bạch, khách quan và có khả năng so sánh đối với hoạt động của các quỹ, qua đó góp phần thúc đẩy tính chuyên nghiệp và phát triển dài hạn của ngành./.