 |
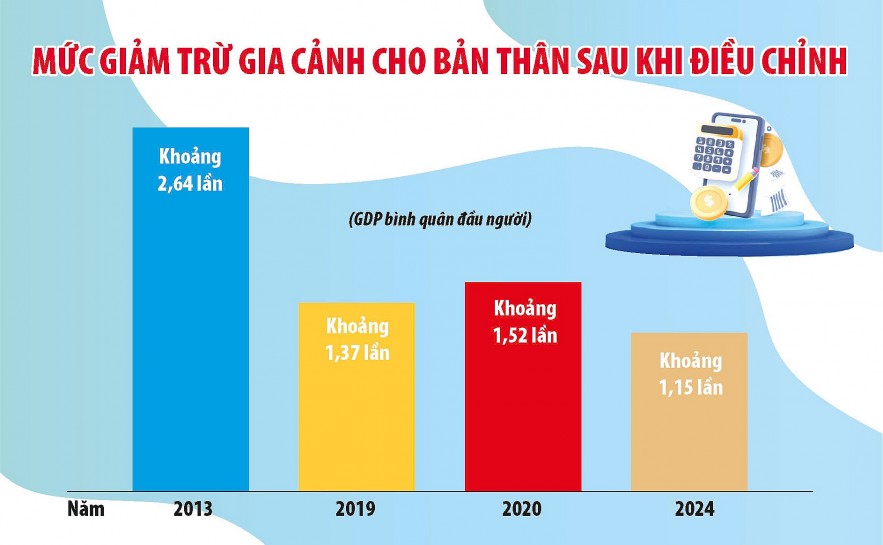
| Nguồn: Cục Thuế Đồ họa: Văn Chung |
Góp phần điều tiết vĩ mô
Qua hơn 16 năm thực hiện Luật Thuế thu nhập cá nhân (TNCN) và các luật sửa đổi, bổ sung đã góp phần quan trọng tăng cường công tác kiểm soát, phân phối thu nhập và điều tiết vĩ mô nền kinh tế - xã hội. Thuế TNCN được xây dựng trên các nguyên tắc “lợi ích”, “công bằng” và “khả năng nộp thuế”.
Đề nghị mở rộng phạm vi đánh thuế đối với quà tặng, thừa kế Cần xem xét mở rộng phạm vi đánh thuế đối với thu nhập từ quà tặng và thừa kế, bao gồm cả tiền mặt và các tài sản có giá trị lớn, nhằm đảm bảo hiệu quả điều tiết của chính sách thuế - Bà Nguyễn Thị Cúc - Chủ tịch Hội tư vấn Thuế Việt Nam |
Theo nguyên tắc “lợi ích” thì mọi người trong xã hội đều được hưởng những thành quả phát triển của đất nước và đồng thời có nghĩa vụ đóng góp một phần thu nhập của mình cho xã hội thông qua việc nộp thuế. Nguyên tắc “công bằng” và “khả năng nộp thuế” đó là người có thu nhập cao hơn thì nộp thuế nhiều hơn, người có thu nhập như nhau nhưng có hoàn cảnh khó khăn hơn thì nộp thuế ít hơn, người có thu nhập thấp chưa phải nộp thuế.
Thực tiễn đã chứng minh, việc thực hiện Luật Thuế TNCN đã góp phần đảm bảo tính hợp lý, công bằng, hiệu quả của hệ thống chính sách thuế và hạn chế sự gia tăng khoảng cách chênh lệch giàu nghèo giữa các tầng lớp dân cư; đồng thời Nhà nước cũng nắm được thông tin về thu nhập của cá nhân góp phần phòng chống tham nhũng, vi phạm pháp luật.
Bộ Tài chính cho biết, việc áp dụng biểu thuế luỹ tiến từng phần đối với thu nhập từ tiền lương, tiền công với các mức thuế suất từ 5% đến 35% và thuế suất toàn phần đối với hộ kinh doanh được đánh giá là phù hợp với điều kiện kinh tế - xã hội thời gian qua, góp phần điều tiết hợp lý thu nhập trong xã hội. Các cá nhân có thu nhập từ tiền lương, tiền công, từ kinh doanh, từ chuyển nhượng bất động sản và một số khoản thu nhập khác đã đóng góp một phần thu nhập vào ngân sách nhà nước (NSNN).
Rà soát, sửa đổi để phù hợp với thực tiễn
Thống kê của Bộ Tài chính cho thấy, tỷ trọng số thu từ thuế TNCN trong tổng thu NSNN của nước ta đã tăng từ mức 5,33% năm 2011 lên hơn 9% năm 2023, phù hợp với xu hướng phát triển của nền kinh tế, góp phần quan trọng củng cố quy mô thu NSNN theo hướng bền vững.
Bộ Tài chính cho rằng, với kết quả đạt được, Luật thuế TNCN đã thể hiện và phát huy được vai trò là một sắc thuế quan trọng trong hệ thống chính sách thuế của Việt Nam. Tuy nhiên, trong tiến trình phát triển, hội nhập và do sự biến động nhanh của nền kinh tế, cần nghiên cứu để rà soát, sửa đổi Luật Thuế TNCN cho phù hợp với thực tiễn. Việc sửa quy định đáp ứng được các yêu cầu về cải cách thuế TNCN đặt ra, đảm bảo tính minh bạch, bao gồm các quy định liên quan đến thu nhập chịu thuế; thu nhập được miễn thuế; cơ sở tính thuế và phương pháp xác định số thuế phải nộp đối với một số khoản thu nhập; biểu thuế suất thuế TNCN đối với thu nhập từ tiền lương, tiền công; mức giảm trừ gia cảnh cho người nộp thuế và người phụ thuộc.
Đồng thời, một số quy định của Luật Thuế TNCN hiện hành cũng cần phải được điều chỉnh cho phù hợp với quy định của nhiều luật mới được ban hành.
Đánh giá kết quả thực hiện Luật Thuế TNCN, bà Nguyễn Thị Cúc - Chủ tịch Hội tư vấn Thuế Việt Nam cho rằng, số thu về thuế TNCN có ý nghĩa quan trọng trong việc điều tiết từ những người có thu nhập cao hơn mức thu nhập chung của xã hội, để NSNN bổ sung thêm khoản chi an sinh xã hội cho đồng bào khó khăn, vùng sâu, vùng xa. Minh chứng là từ 63 tỷ đồng số thu về thuế thu nhập đối với người có thu nhập cao năm 2008, thì sang năm 2024, số thu thuế TNCN tăng lên đến gần 190.000 tỷ đồng, chiếm gần 12% tổng số thu nội địa…
Tuy nhiên, bà Nguyễn Thị Cúc cũng thẳng thắn cho rằng, trong quá trình thực hiện, Luật Thuế TNCN đã bộc lộ các tồn tại kể cả về cơ sở thuế, đối tượng chịu thuế, thu nhập chịu thuế, thu nhập miễn thuế...
Vị chuyên gia này phân tích, riêng đối với thu nhập từ tiền lương, tiền công còn liên quan đến mức giảm trừ gia cảnh, các khoản giảm trừ khác làm cơ sở xác định thu nhập tính thuế, biểu thuế lũy tiến từng phần. Những tồn tại đó gây nên sự thiếu bình đẳng về điều tiết thu nhập của cá nhân cũng như mức, tỷ lệ điều tiết tương ứng với các luật thuế khác, đặc biệt là Luật Thuế thu nhập doanh nghiệp. Theo đó, cần nghiên cứu kỹ lưỡng để sửa đổi Luật Thuế TNCN cho phù hợp với bối cảnh kinh tế - xã hội hiện nay.
| PGS.TS PHAN HỮU NGHỊ - PHÓ VIỆN TRƯỞNG VIỆN NGÂN HÀNG - TÀI CHÍNH (ĐẠI HỌC KINH TẾ QUỐC DÂN): Đánh thuế tài sản thừa kế, ngăn lách thuế Việt Nam chưa có Luật Thuế tài sản. Hiện tại, thu nhập từ thừa kế trong gia đình (bao gồm vợ chồng, cha, mẹ, con cái) tại Việt Nam đang được miễn thuế. Tuy nhiên, thông lệ quốc tế, phần lớn các quốc gia đều áp dụng thuế đối với thừa kế nhằm đảm bảo công bằng và tránh thất thu ngân sách. Xu hướng hiện nay của các nước là tách riêng quản lý thuế đối với giới siêu giàu và Việt Nam cũng cần nghiên cứu quản lý và dịch chuyển tài sản của giới siêu giàu. Vì nhóm này chiếm số ít nhưng lại chiếm phần lớn tài sản trong xã hội và các tài sản có giá trị lớn. Do đó, để điều chỉnh phù hợp với thông lệ quốc tế, có thể xem xét áp dụng mức thuế suất 15% - 20% đối với tài sản thừa kế lớn, tương tự như thuế suất áp dụng ở một số quốc gia phát triển. Song song với đó, cần có ngưỡng giá trị để miễn thuế hoặc áp dụng thuế suất thấp đối với các tài sản có giá trị nhỏ, không lớn để tránh tác động đến những hộ gia đình không thuộc nhóm thu nhập cao nhưng có tài sản thừa kế cho tặng. Việc mở rộng cơ sở thuế và đối tượng nộp thuế đối với thu nhập từ thừa kế và quà tặng, không chỉ giúp đảm bảo công bằng trong hệ thống thuế, mà còn hạn chế tình trạng lách thuế, tích lũy tài sản bằng mọi cách cho thế hệ sau, đồng thời tăng nguồn thu cho ngân sách và đảm bảo sự minh bạch trong khai báo tài sản. |
| TS. NGUYỄN TRÍ HIẾU - CHUYÊN GIA KINH TẾ - TÀI CHÍNH: Thuế bất động sản công cụ hữu hiệu để kiểm soát đầu cơ Tại Việt Nam, hiện nay thuế bất động sản mới chỉ dừng lại ở các khoản thu như: thuế sử dụng đất phi nông nghiệp, thuế thu nhập cá nhân từ chuyển nhượng bất động sản, và lệ phí trước bạ. Trong khi đó, các quốc gia phát triển như Mỹ, Canada, Nhật Bản hay Hàn Quốc đều áp dụng thuế tài sản thường niên trên giá trị bất động sản, nhằm đảm bảo tính công bằng trong phân phối tài sản và tạo nguồn thu bền vững cho ngân sách nhà nước. Việc chưa áp dụng thuế bất động sản một cách hiệu quả tại Việt Nam đã dẫn đến tình trạng đầu cơ và tích trữ bất động sản gia tăng. Khi không phải chịu áp lực thuế, nhiều cá nhân và tổ chức có xu hướng đầu tư bất động sản để nắm giữ lâu dài, thay vì khai thác sử dụng hoặc đưa vào giao dịch. Điều này góp phần làm suy giảm nguồn cung nhà ở phục vụ nhu cầu ở thực, khiến giá bất động sản tăng cao. Khi bất động sản không bị đánh thuế tài sản thường xuyên, Nhà nước mất đi một nguồn thu ổn định, lâu dài, trong khi phải phụ thuộc nhiều vào thuế thu nhập doanh nghiệp và thuế giá trị gia tăng. Thuế bất động sản được xem là công cụ hữu hiệu để kiểm soát đầu cơ, tạo nguồn thu ổn định cho ngân sách và hướng dòng vốn vào các hoạt động kinh tế thay vì tích trữ tài sản. Tuy nhiên, việc triển khai cần có sự cân nhắc kỹ lưỡng để đảm bảo phù hợp với thực tiễn thị trường và điều kiện kinh tế - xã hội tại từng thời điểm./. Thùy Dương (lược ghi) |