Yêu cầu cấp bách từ thực tiễn quản lý thuế
Theo Nghị quyết số 364/NQ-CP ngày 12/11/2026, Chính phủ đã thông qua hồ sơ dự án Nghị quyết của Quốc hội về chính sách đặc thù xử lý xóa tiền thuế nợ để tháo gỡ khó khăn cho người nộp thuế trong thực hiện Luật Quản lý thuế. Đây là một trong những giải pháp được đặt ra nhằm đáp ứng yêu cầu cấp bách trong thực hiện các cam kết quốc tế về trao đổi thông tin theo yêu cầu.
Hồ sơ dự án Nghị quyết được trình Quốc hội tại Kỳ họp thứ hai, Quốc hội khóa XVI. Chính phủ giao Bộ Tài chính tiếp thu, giải trình, hoàn thiện hồ sơ và phối hợp với các cơ quan liên quan trong quá trình trình, xem xét dự án Nghị quyết.
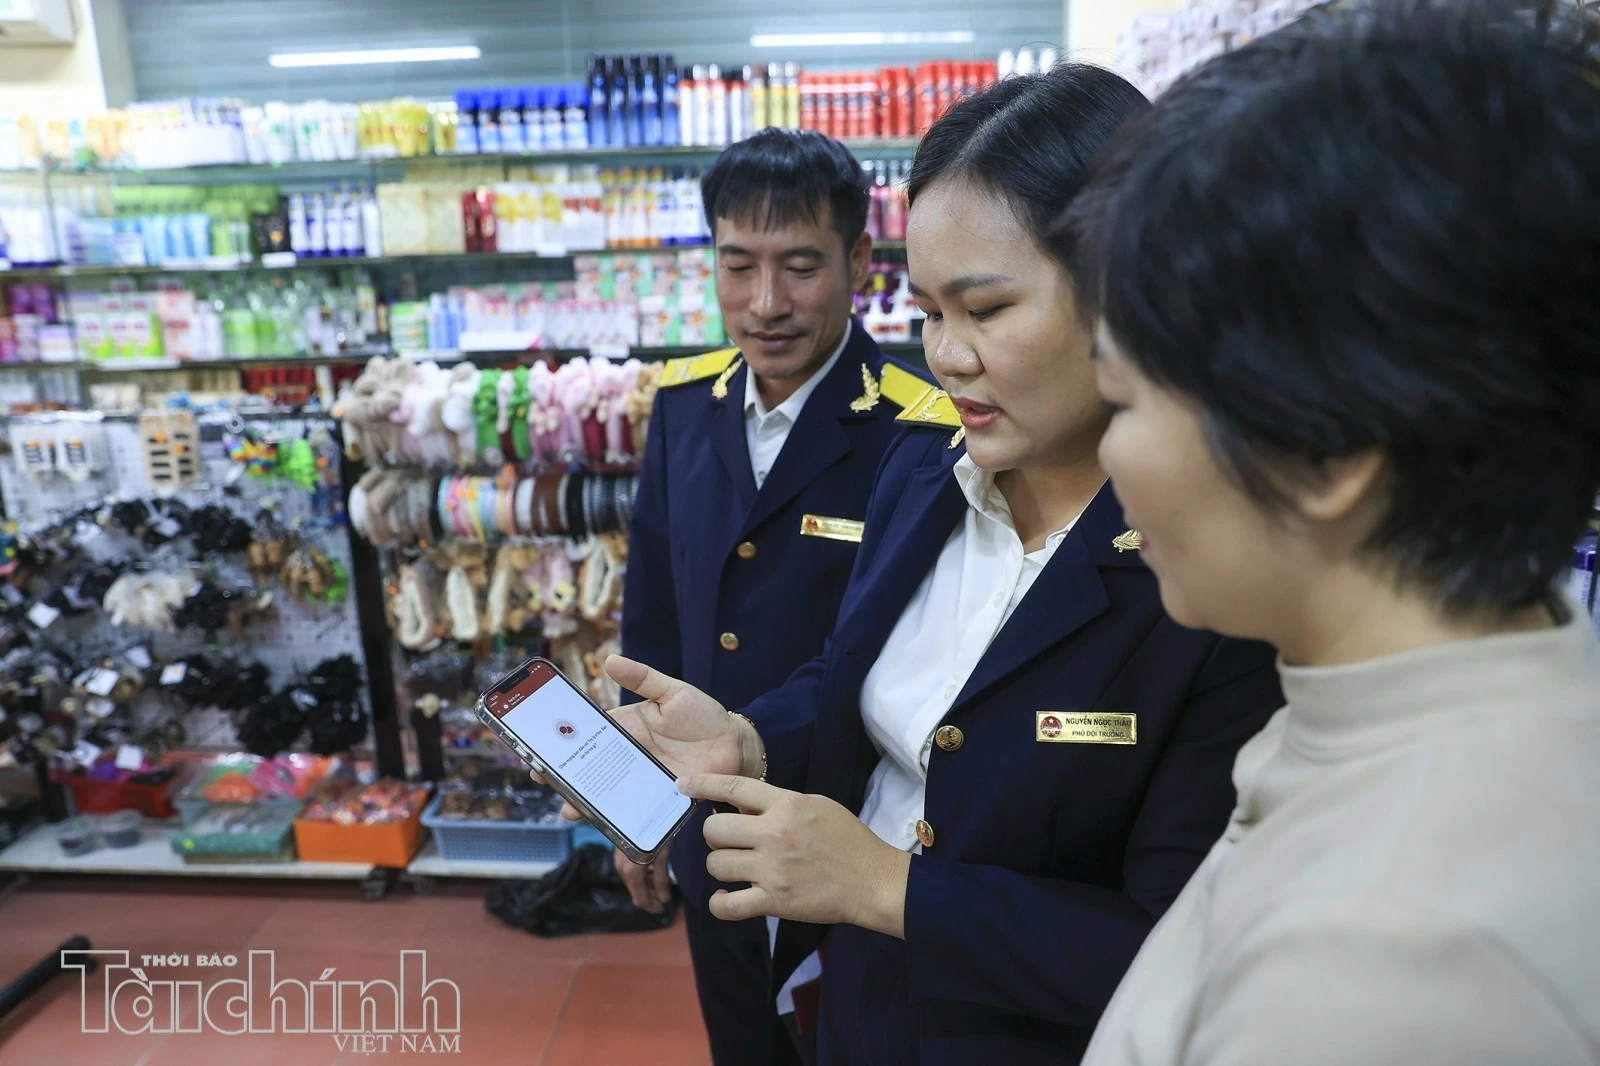 |
| Công chức Thuế tỉnh Thái Nguyên hỗ trợ hộ kinh doanh kiểm tra tình trạng mã số thuế. Ảnh: Đức Thanh |
Sự cần thiết của chính sách xuất phát từ thực tế ngành Thuế đang tập trung rà soát, xử lý lượng lớn mã số thuế tồn đọng trong nhiều năm. Tại phiên chất vấn và trả lời chất vấn của Quốc hội sáng 12/11, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh, làm sạch mã số thuế không chỉ là yêu cầu trong công tác quản lý thuế trong nước, mà còn liên quan trực tiếp đến việc thực hiện các cam kết quốc tế về trao đổi thông tin thuế.
Theo Bộ trưởng, việc chưa xử lý triệt để các mã số thuế tồn đọng là một trong những nguyên nhân ảnh hưởng đến quá trình đánh giá của Tổ chức Hợp tác và Phát triển kinh tế (OECD) cũng như các diễn đàn quốc tế về hợp tác thuế. Đây là vấn đề có tác động đến vị thế, uy tín và khả năng hội nhập của Việt Nam, đòi hỏi phải có giải pháp kịp thời.
Từ đầu năm 2026 đến nay, ngành Thuế đã nỗ lực rà soát, làm sạch khoảng 777.000 mã số thuế. Tuy nhiên, hiện vẫn còn khoảng 2,5 triệu mã số thuế ở trạng thái 03 (ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế) và trạng thái 06 (không hoạt động tại địa chỉ đã đăng ký).
Đây là nhóm người nộp thuế có tình trạng hoạt động không còn bình thường, nhưng chưa thể hoàn tất các thủ tục pháp lý để đóng mã số thuế. Một trong những nguyên nhân quan trọng là các khoản nghĩa vụ tài chính tồn đọng qua nhiều năm, bao gồm lệ phí môn bài, tiền phạt và tiền chậm nộp. Không ít doanh nghiệp, hộ kinh doanh đã ngừng hoạt động từ lâu nhưng vẫn còn vướng các khoản nghĩa vụ chưa được xử lý, khiến hồ sơ chấm dứt hiệu lực mã số thuế bị kéo dài.
Đáng chú ý, từ ngày 1/1/2026, lệ phí môn bài đã được bãi bỏ. Tuy nhiên, việc bãi bỏ khoản phí này không đồng nghĩa với việc tự động xóa các nghĩa vụ phát sinh từ những năm trước. Do đó, cần có cơ chế phù hợp để xử lý các khoản nợ tồn đọng, nhất là đối với những trường hợp thực tế đã chấm dứt hoạt động, không còn khả năng tiếp tục thực hiện các thủ tục kê khai, nộp thuế như doanh nghiệp đang hoạt động.
Không xóa nợ đại trà, phải bảo đảm đúng đối tượng
Điểm đáng chú ý của dự thảo Nghị quyết là chính sách xử lý nợ thuế không được áp dụng đại trà, mà giới hạn đối với những người nộp thuế thuộc trạng thái 03 và 06 theo thời điểm quy định, đồng thời phải đáp ứng đầy đủ các điều kiện cụ thể.
Phạm vi xử lý được đề xuất bao gồm nợ lệ phí môn bài phát sinh đến hết ngày 31/12/2025, tiền chậm nộp tương ứng và các nghĩa vụ chưa khai, chưa nộp, chưa được hạch toán theo quy định.
Việc xem xét cả những khoản nghĩa vụ đã được hạch toán và chưa được hạch toán nhằm bảo đảm sự thống nhất trong áp dụng chính sách. Theo đó, các trường hợp có cùng điều kiện thực tế sẽ được xem xét trên cơ sở bản chất nghĩa vụ, thay vì phụ thuộc vào tiến độ ghi nhận dữ liệu trên hệ thống quản lý thuế.
Đặc biệt, dự thảo đặt ra những điều kiện chặt chẽ đối với việc xóa tiền chậm nộp. Theo khoản 2 Điều 3 dự thảo Nghị quyết, người nộp thuế phải nộp đầy đủ khoản tiền thuế nợ gốc phải nộp vào ngân sách nhà nước và đã nộp hồ sơ hợp lệ đề nghị khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế.
Như vậy, chính sách không đồng nghĩa với việc xóa bỏ toàn bộ nghĩa vụ thuế của người nộp thuế. Trọng tâm là tháo gỡ những khoản tiền chậm nộp và nghĩa vụ tài chính thuộc phạm vi được xem xét, trên cơ sở người nộp thuế thực hiện đầy đủ trách nhiệm đối với khoản nợ gốc theo quy định.
Dự thảo cũng quy định không áp dụng chính sách xóa tiền chậm nộp đối với các khoản phát sinh từ tiền thuế nợ gốc liên quan đến hành vi trốn thuế, gian lận thuế, sử dụng hóa đơn, chứng từ không hợp pháp hoặc các khoản nợ thuế liên quan đến vụ việc đang được thanh tra, điều tra, truy tố, xét xử.
Đây được xem là hàng rào pháp lý quan trọng nhằm ngăn chặn việc lợi dụng chính sách để hợp thức hóa các hành vi vi phạm, trốn tránh nghĩa vụ tài chính với Nhà nước./.