Chế độ kế toán doanh nghiệp phần nào phản ánh một số giao dịch mới phát sinh

Đức Minh
(TBTCO) - Chế độ kế toán doanh nghiệp và việc thực hiện chuẩn mực kế toán Việt Nam đã từng bước nâng cao tính minh bạch của báo cáo tài chính, trách nhiệm giải trình của doanh nghiệp; đồng thời đã phản ánh được một số giao dịch mới phát sinh, kể cả trên quy mô tập đoàn...
aa

Trong hai ngày 30/11 và 1/12/2021, Cục Quản lý Giám sát kế toán, kiểm toán - Bộ Tài chính phối hợp với Ban Quản lý dự án ODA (Chương trình AAA) tổ chức hội thảo tổng kết, đánh giá tình hình thực hiện chế độ kế toán doanh nghiệp. Hội thảo được tổ chức theo hai hình thức: trực tiếp và trực tuyến.

Tham dự tại điểm cầu Bộ Tài chính có đại diện lãnh đạo Cục Quản lý Giám sát kế toán, kiểm toán và một số đơn vị thuộc Bộ Tài chính.

Gần 700 đơn vị, cá nhân tham dự tại các điểm cầu trong cả nước đến từ Ngân hàng Nhà nước, Kiểm toán Nhà nước, Thanh tra Chính phủ, Phòng Thương mại và công nghiệp Việt Nam, các tập đoàn, tổng công ty nhà nước, các công ty niêm yết, công ty đại chúng, Sở Giao dịch chức khoán HOSE, HNX; Hội nghề nghiệp về kế toán, kiểm toán; các doanh nghiệp kế toán, dịch vụ kế toán, các cơ sở đào tạo, các chuyên gia trong lĩnh vực kế toán, kiểm toán.

Chế độ kế toán doanh nghiệp phần nào phản ánh một số giao dịch mới phát sinh
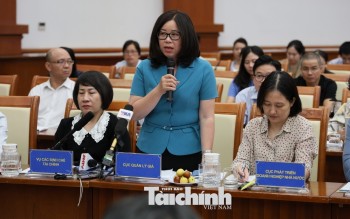
Hội thảo tổng kết, đánh giá tình hình thực hiện chế độ kế toán doanh nghiệp khai mạc ngày 30/11/2021. Ảnh: Đức Minh

Phát biểu khai mạc hội nghị, ông Vũ Đức Chính - Cục trưởng Cục Quản lý giám sát kế toán, kiểm toán đề nghị các đại biểu đưa ra ý kiến về những tác động và mối liên hệ về cơ chế tài chính đến công tác kế toán, để sửa đổi các văn bản hướng dẫn kế toán hiện hành, cụ thể là Thông tư số 200/2014/TT-BTC của Bộ Tài chính về việc hướng dẫn chế độ kế toán doanh nghiệp, Thông tư số 202/2014/TT-BTC về hướng dẫn phương pháp lập và trình bày báo cáo tài chính hợp nhất.

Theo ông Trịnh Đức Vinh – Phó Cục trưởng Cục Quản lý giám sát kế toán, kiểm toán, về cơ bản các doanh nghiệp từng bước nâng cao ý thức tuân thủ về áp dụng chuẩn mực kế toán, chế độ kế toán. Tuy nhiên một số doanh nghiệp ý thức tuân thủ chưa cao, có xu hướng sai lệch báo cáo tài chính theo hướng làm tăng lợi nhuận doanh nghiệp hoặc giảm lợi nhuận doanh nghiệp. Đơn vị có lợi ích công chúng có xu hướng làm đẹp báo cáo tài chính.

Cũng theo ông Vinh, hiện một số đơn vị không công khai báo cáo tài chính hoặc có tình trốn tránh trách nhiệm công khai, không đáp ứng yêu cầu của người sử dụng báo cáo tài chính.

Theo Phó Cục trưởng Trịnh Đức Vinh, việc thực hiện chuẩn mực kế toán Việt Nam và chế độ kế toán doanh nghiệp Việt Nam đã từng bước nâng cao tính minh bạch và trung thực của báo cáo tài chính, nâng cao trách nhiệm giải trình của doanh nghiệp, đồng thời từng bước tiếp cận với thông lệ và chuẩn mực quốc tế.

Thông qua việc thực hiện chế độ kế toán doanh nghiệp đã phần nào tạo dựng sự thông thoáng hơn bằng cách trao quyền cho doanh nghiệp tự chủ về sổ sách, chứng từ, giao dịch nội bộ,… cũng như đã phản ánh được một số giao dịch mới phát sinh, kể cả trên quy mô tập đoàn.

Chế độ kế toán doanh nghiệp phần nào phản ánh một số giao dịch mới phát sinh
Đại diện Cục Quản lý giám sát kế toán, kiểm toán báo cáo về tình hình thực hiện, tồn tại, hạn chế của chuẩn mực kế toán Việt Nam và chế độ kế toán doanh nghiệp. Ảnh: Đức Minh

Tại hội nghị, đại diện Cục Quản lý giám sát kế toán, kiểm toán nêu khái quát về hạn chế, tồn tại của chuẩn mực kế toán Việt Nam và chế độ kế toán hiện hành, đồng thời lấy ý kiến của các đại biểu về những nội dung dự kiến sửa đổi, bổ sung về pháp luật kế toán, lập và trình bày báo cáo tài chính, cung cấp thông tin tài chính trung thực và minh bạch cho thị trường.

Ông Trịnh Đức Vinh chia sẻ, những nội dung dự kiến sửa đổi, bổ sung về chuẩn mực kế toán và chế độ kế toán doanh nghiệp chỉ là những vấn đề tập hợp được từ những thông tin từ các doanh nghiệp, người làm công tác tài chính kế toán đóng góp. Cục Quản lý giám sát kế toán, kiểm toán chưa đưa ra kết luận cuối cùng về những nội dung sẽ được sửa đổi, bổ sung vào chuẩn mực và chế độ kế toán.

Được biết, trong hai ngày diễn ra hội thảo, Cục Quản lý giám sát kế toán, kiểm toán cùng các đại biểu sẽ trao đổi, thảo luận các vướng mắc, tồn tại hạn chế và hướng giải quyết của Thông tư 200/2014/TT-BTC, cũng như báo cáo tổng kết, đánh giá các nội dung vướng mắc và hướng giải quyết của Thông tư 202/2014/TT-BTC, đồng thời trao đổi, thảo luận về phương án đề xuất khung báo cáo tài chính áp dụng cho các doanh nghiệp tại Việt Nam.


Đức Minh

Đọc thêm

Đẩy mạnh liên thông giữa các cơ quan, gỡ vướng giải thể doanh nghiệp

Đẩy mạnh liên thông giữa các cơ quan, gỡ vướng giải thể doanh nghiệp

(TBTCO) - Thông tin từ Cục Thuế cho thấy, cơ quan thuế đã đóng mã số thuế cho gần 180.000 doanh nghiệp, tổ chức và khôi phục mã số thuế cho hơn 4.000 trường hợp. Cục Thuế tiếp tục phối hợp các đơn vị, đề xuất chính sách tháo gỡ khó khăn, tăng cường liên thông giữa các cơ quan, qua đó tạo thuận lợi hơn cho doanh nghiệp thực hiện thủ tục giải thể.
4.000 trường hợp phản ánh bị mạo danh lập doanh nghiệp, Bộ Tài chính yêu cầu xử lý ngay

4.000 trường hợp phản ánh bị mạo danh lập doanh nghiệp, Bộ Tài chính yêu cầu xử lý ngay

(TBTCO) - Khoảng 4.000 trường hợp phản ánh bị mạo danh thông tin cá nhân để thành lập doanh nghiệp đã được tiếp nhận, phối hợp xác minh. Lãnh đạo Bộ Tài chính nhấn mạnh, trường hợp đã có đơn phản ánh bị mạo danh phải được xử lý ngay, không thể để kéo dài.
Bộ Tài chính đề nghị triển khai quy định mới về tiêu chuẩn, định mức trụ sở

Bộ Tài chính đề nghị triển khai quy định mới về tiêu chuẩn, định mức trụ sở

(TBTCO) - Bộ Tài chính vừa có Công văn số 15670/BTC-QLCS đề nghị các bộ, cơ quan trung ương và địa phương khẩn trương triển khai Nghị định số 369/2026/NĐ-CP của Chính phủ, trong đó tập trung rà soát tiêu chuẩn, định mức sử dụng trụ sở làm việc, cơ sở hoạt động sự nghiệp và xử lý diện tích dôi dư.
Infographics: Hơn 4.888 tỷ đồng được giải ngân cho các dự án phục vụ APEC 2027

Infographics: Hơn 4.888 tỷ đồng được giải ngân cho các dự án phục vụ APEC 2027

(TBTCO) - Theo báo cáo của Bộ Tài chính, tổng số dự án triển khai phục vụ Hội nghị APEC 2027 tại đặc khu Phú Quốc, tỉnh An Giang là 21 dự án. Trong đó, 10 dự án sử dụng vốn đầu tư công, 11 dự án thực hiện theo phương thức đối tác công tư (PPP) và đầu tư kinh doanh. Đến ngày 25/9/2026, các dự án đã giải ngân hơn 4.888 tỷ đồng, đạt hơn 49% kế hoạch.
Infographics: Những điểm sáng kinh tế Việt Nam 9 tháng năm 2026 qua các con số

Infographics: Những điểm sáng kinh tế Việt Nam 9 tháng năm 2026 qua các con số

(TBTCO) - Theo số liệu của Cục Thống kê (Bộ Tài chính), 9 tháng năm 2026, nền kinh tế Việt Nam có nhiều tín hiệu tích cực. So với cùng kỳ, tốc độ tăng trưởng GDP đạt 9,01%; chỉ số giá tiêu dùng tăng 4,52%; xuất, nhập khẩu hàng hóa tăng 30,4%… là những con số nổi bật trong 9 tháng qua.
Kinh tế Hà Nội 9 tháng tăng trưởng 8,85%, nhiều động lực mới cho mục tiêu hai con số

Kinh tế Hà Nội 9 tháng tăng trưởng 8,85%, nhiều động lực mới cho mục tiêu hai con số

(TBTCO) - GRDP của Hà Nội 9 tháng năm 2026 tăng 8,85%, trong đó quý III lần đầu đạt mức tăng trưởng hai con số 10,02%. Đầu tư, xây dựng, dịch vụ, du lịch, công nghiệp và dòng vốn FDI tiếp tục tạo những động lực quan trọng cho kinh tế Thủ đô.
Kho bạc nhà nước khu vực XIV thực hiện thanh toán hơn 17.500 tỷ đồng vốn đầu tư công trong 9 tháng

Kho bạc nhà nước khu vực XIV thực hiện thanh toán hơn 17.500 tỷ đồng vốn đầu tư công trong 9 tháng

(TBTCO) - Đến hết ngày 30/9/2026, Kho bạc nhà nước (KBNN) khu vực XIV đã thực hiện kiểm soát, thanh toán 17.579,583 tỷ đồng vốn đầu tư công tại hai địa bàn Khánh Hòa và Đắk Lắk. Đơn vị đang tiếp tục đôn đốc giải ngân, rà soát các khoản tạm ứng đến hạn và xử lý các khoản tạm ứng quá hạn.
Sửa Luật Ngân sách nhà nước: Gắn phân bổ nguồn lực với hiệu quả đầu tư, hạn chế “giữ vốn”

Sửa Luật Ngân sách nhà nước: Gắn phân bổ nguồn lực với hiệu quả đầu tư, hạn chế “giữ vốn”

(TBTCO) - Đánh giá hiệu quả đầu tư công xuyên suốt từ khâu lập dự án đến vận hành, khai thác; bảo đảm ngân sách cấp xã có đủ nguồn lực; cho phép sử dụng tăng thu trong quá trình chấp hành ngân sách; hạn chế chuyển nguồn... là một số nội dung mới quan trọng của dự thảo Luật Ngân sách nhà nước (hợp nhất).
Xem thêm

Mới nhất Đọc nhiều