Áp dụng IFRS: Không chỉ là yêu cầu tuân thủ kế toán
Sáng 13/5, Ủy ban Chứng khoán Nhà nước và Sở Giao dịch Chứng khoán Việt Nam tổ chức Hội thảo “Nâng cao minh bạch tài chính thông qua áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS) - Bước tiến nâng hạng thị trường chứng khoán Việt Nam”, với sự phối hợp và đồng hành của Sở Giao dịch Chứng khoán Hà Nội, Smart Train Academy, Công ty TNHH KPMG Việt Nam và Học viện Tài chính.
Phát biểu khai mạc hội thảo, ông Nguyễn Quang Thương - Phó Tổng Giám đốc Sở Giao dịch Chứng khoán Việt Nam (VNX) cho biết, năm 2026 có ý nghĩa đặc biệt quan trọng với thị trường chứng khoán Việt Nam trong lộ trình nâng hạng và hội nhập quốc tế.
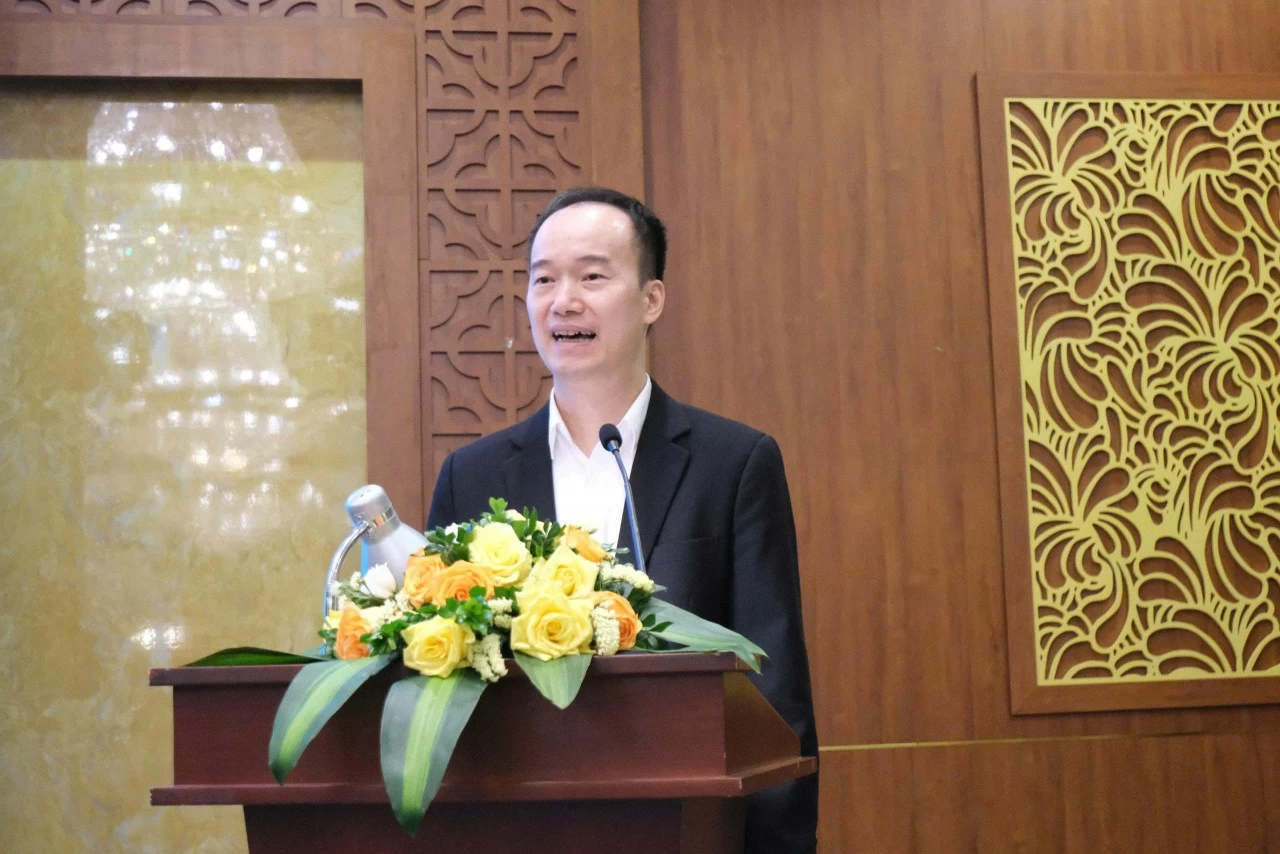 |
| Ông Nguyễn Quang Thương - Phó Tổng Giám đốc Sở Giao dịch Chứng khoán Việt Nam (VNX) phát biểu. |
Sau khi được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, Việt Nam đang tiếp tục triển khai đồng bộ các giải pháp để duy trì kết quả nâng hạng và hướng tới các bộ tiêu chí quốc tế cao hơn. Tại Đề án nâng hạng thị trường chứng khoán Việt Nam ban hành ngày 12/9/2025, một trong những nhóm giải pháp trọng tâm là nâng cao tính minh bạch của thị trường, tăng cường chất lượng công bố thông tin và khuyến khích doanh nghiệp niêm yết quy mô lớn công bố báo cáo tài chính theo IFRS.
Theo ông Nguyễn Quang Thương, IFRS không chỉ đơn thuần là yêu cầu về chuẩn mực kế toán, mà còn là giải pháp quan trọng giúp nâng cao chất lượng quản trị doanh nghiệp, tăng khả năng so sánh của báo cáo tài chính, giảm bất cân xứng thông tin và củng cố niềm tin của nhà đầu tư, đặc biệt là các nhà đầu tư tổ chức và nhà đầu tư nước ngoài. Đây cũng là yếu tố có ý nghĩa thiết thực đối với mục tiêu phát triển thị trường vốn minh bạch, hiện đại và nâng cao khả năng thu hút dòng vốn quốc tế.
| Trong giai đoạn từ năm 1973 đến năm 2000, các nguyên tắc kế toán chung của quốc tế đã được Ủy ban Chuẩn mực kế toán quốc tế ban hành dưới hình thức là hệ thống chuẩn mực kế toán quốc tế (IAS). Từ năm 2001, tiến trình chuyển đổi IAS sang chuẩn mực lập báo cáo tài chính quốc tế (IFRS) đã được bắt đầu. Đến nay, 119 quốc gia và vùng lãnh thổ đã yêu cầu bắt buộc sử dụng IFRS khi lập và trình bày báo cáo tài chính đối với tất cả hoặc hầu hết các đơn vị lợi ích công chúng trong nước. |
Cùng quan điểm, bà Nguyễn Thị Thu Hà - Phó Trưởng phòng phụ trách Phòng Quản lý, giám sát kế toán các định chế tài chính, Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) cho biết, IFRS được xây dựng với mục tiêu kế toán không chỉ dừng ở công tác ghi chép, mà phải tập trung vào việc lập báo cáo tài chính nhằm cung cấp thông tin hữu ích cho công chúng và nhà đầu tư.
Theo bà Hà, việc áp dụng IFRS tại Việt Nam sẽ giúp nâng cao niềm tin của cộng đồng các nhà đầu tư nước ngoài, là yếu tố góp phần để cộng đồng quốc tế sớm công nhận Việt Nam có nền kinh tế thị trường đầy đủ, từ đó khơi thông dòng vốn đầu tư trực tiếp nước ngoài (FDI), tạo điều kiện để doanh nghiệp Việt Nam niêm yết trên thị trường quốc tế hoặc nhận được các khoản vay ưu đãi từ các định chế tài chính quốc tế như Ngân hàng Thế giới (WB), Quỹ Tiền tệ quốc tế (IMF), Ngân hàng Phát triển châu Á (ADB)…, chủ sở hữu, nhà đầu tư, đặc biệt là các nhà đầu tư nước ngoài.
Cùng đó, các doanh nghiệp có vốn đầu tư nước ngoài là công ty con của các tập đoàn xuyên quốc gia sẽ không còn phải thực hiện chuyển đổi báo cáo tài chính để hợp nhất với công ty mẹ. Đối với thị trường vốn, các đơn vị có lợi ích công chúng áp dụng IFRS cũng giúp khơi thông dòng vốn đầu tư nước ngoài do thỏa mãn được đòi hỏi của các nhà đầu tư quốc tế thông qua các quỹ đầu tư, quỹ tín thác…
Hành trình nhiều thách thức
Theo dự thảo Thông tư hướng dẫn áp dụng Chuẩn mực kế toán quốc tế IFRS tại Việt Nam đang được lấy ý kiến, IFRS sẽ được triển khai theo hướng tự nguyện trong giai đoạn đầu đối với các doanh nghiệp có đủ năng lực và nhu cầu áp dụng. Nhóm đối tượng được xem xét gồm các doanh nghiệp, tổ chức kinh tế thuộc Trung tâm tài chính quốc tế tại Việt Nam. Cùng đó là nhóm doanh nghiệp có vốn FDI, đặc biệt là các công ty con của tập đoàn xuyên quốc gia đang triển khai IFRS trên phạm vi toàn cầu.
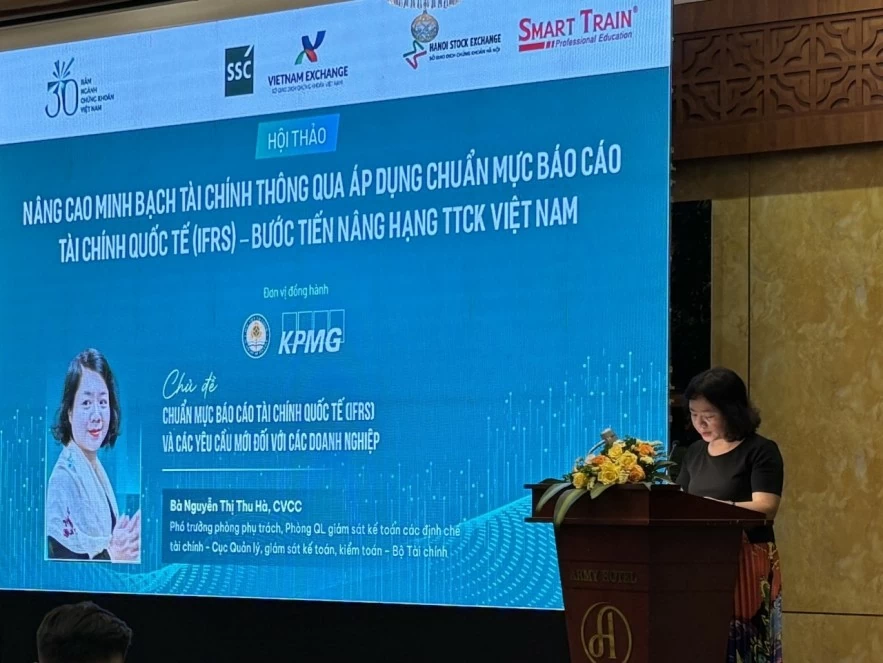 |
| Bà Nguyễn Thị Thu Hà - Phó Trưởng phòng phụ trách Phòng Quản lý, giám sát kế toán các định chế tài chính, Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) phát biểu tại hội thảo. |
Đại diện Cục Quản lý, giám sát kế toán, kiểm toán nhấn mạnh, quan điểm tiếp cận của IFRS là đề cao tính thận trọng, tính minh bạch và hệ số an toàn tài chính hơn rất nhiều so với chuẩn mực kế toán Việt Nam (VAS). Do đó, có khả năng là báo cáo tài chính lập theo IFRS trong giai đoạn đầu sẽ cho mức lợi nhuận thấp hơn so với báo cáo tài chính lập theo VAS hiện tại.
Dù được đánh giá mang lại nhiều lợi ích dài hạn, doanh nghiệp cũng sẽ đối diện không ít khó khăn trước yêu cầu mới khi triển khai IFRS. Theo bà Hà, một trong những khó khăn khác là câu chuyện dữ liệu. IFRS yêu cầu tài sản và nợ phải trả được phản ánh theo giá trị thị trường tại thời điểm báo cáo, trong khi thị trường Việt Nam hiện mới cung cấp được một số dữ liệu cơ bản như giá cổ phiếu niêm yết hoặc giá giao dịch hàng hóa. Điều này khiến việc áp dụng IFRS trong ngắn hạn có thể gặp nhiều trở ngại.
Bên cạnh đó, đại diện từ Cục Quản lý, giám sát kế toán, kiểm toán cũng cho biết, nguồn nhân lực am hiểu IFRS tại Việt Nam còn khá hạn chế. Ngoài ra, một số cơ chế, chính sách tài chính của Việt Nam hiện có sự khác biệt lớn với IFRS. Nếu không kịp thời điều chỉnh cơ chế, chính sách, đặc biệt là đối với doanh nghiệp nhà nước, thay đổi này sẽ gây ra khó khăn do sự không nhất quán trong cách thức tiếp cận, làm doanh nghiệp gặp lúng túng khi áp dụng pháp luật.
IFRS được Ủy ban Chuẩn mực kế toán quốc tế ban hành, vì vậy, Bộ Tài chính sẽ không ban hành các văn bản hướng dẫn áp dụng mang tính kỹ thuật. Do đó, khi có những quan điểm chuyên môn khác biệt giữa các cơ quan quản lý nhà nước với doanh nghiệp, cơ chế giải quyết như thế nào để đảm bảo sự rõ ràng, công bằng cũng là một khó khăn cần được tính đến.
Vấn đề ngôn ngữ cũng là rào cản khi phần lớn IFRS được xây dựng bằng tiếng Anh. Cùng đó, chi phí đầu tư ban đầu để triển khai IFRS tương đối lớn do doanh nghiệp phải thay đổi hệ thống phần mềm kế toán, đào tạo nhân lực và xây dựng quy trình chuyển đổi dữ liệu. Mặc dù các chi phí đầu tư ban đầu là tương đối lớn, nhưng xét về lâu dài thì những lợi ích từ việc minh bạch hóa thông tin, thu hút nhà đầu tư không những sẽ mang lại lợi ích nhiều hơn các chi phí ban đầu, mà còn giúp doanh nghiệp phát triển ổn định, bền vững./.
Ba trọng tâm để triển khai IFRS hiệu quả Theo Phó Tổng giám đốc Sở Giao dịch Chứng khoán Việt Nam Nguyễn Quang Thương, để IFRS được triển khai hiệu quả, cần tập trung vào 3 nhóm giải pháp. Cụ thể, cần tiếp tục hoàn thiện khung khổ pháp lý và hướng dẫn triển khai theo lộ trình phù hợp với điều kiện thực tiễn của Việt Nam, bảo đảm tính đồng bộ giữa chuẩn mực kế toán, quy định công bố thông tin và yêu cầu quản trị doanh nghiệp. Bên cạnh đó, cần nâng cao nhận thức và năng lực triển khai IFRS trong doanh nghiệp để IFRS được nhìn nhận thực sự là một công cụ quản trị và minh bạch tài chính. Đồng thời, cần tăng cường công tác tuyên truyền, đào tạo, truyền thông nhằm hình thành nhận thức thống nhất về vai trò của IFRS đối với nâng cao chất lượng quản trị doanh nghiệp và phát triển thị trường vốn, thị trường chứng khoán minh bạch, hiện đại. |