Nhà đầu tư cá nhân vẫn chiếm phần lớn
Ông Nguyễn Minh Hoàng, Giám đốc phân tích Công ty cổ phần Chứng khoán Nhất Việt (VFS) cho rằng, rào cản đối với việc phát triển cơ sở nhà đầu tư tổ chức nằm ngay trong cơ cấu thị trường. Ông Minh dẫn số liệu từ Ủy ban Chứng khoán Nhà nước cho biết, nhà đầu tư cá nhân chiếm khoảng 99% số tài khoản và 85 - 90% tổng giá trị giao dịch. Tỷ trọng giao dịch lớn khiến thị trường dễ biến động khi tâm lý của nhóm nhà đầu tư này thay đổi đồng loạt.
Theo ông Hoàng, nhiều người vẫn quen tự giao dịch cổ phiếu hoặc gửi tiết kiệm. Khi tham gia thị trường chứng khoán, họ chủ yếu tiếp cận qua môi giới, nơi dịch vụ thường tập trung vào giao dịch. Trong khi đó, đầu tư thông qua quỹ đòi hỏi người mua hiểu mục tiêu của từng sản phẩm, thời gian dự kiến nắm giữ và mức rủi ro có thể chấp nhận.
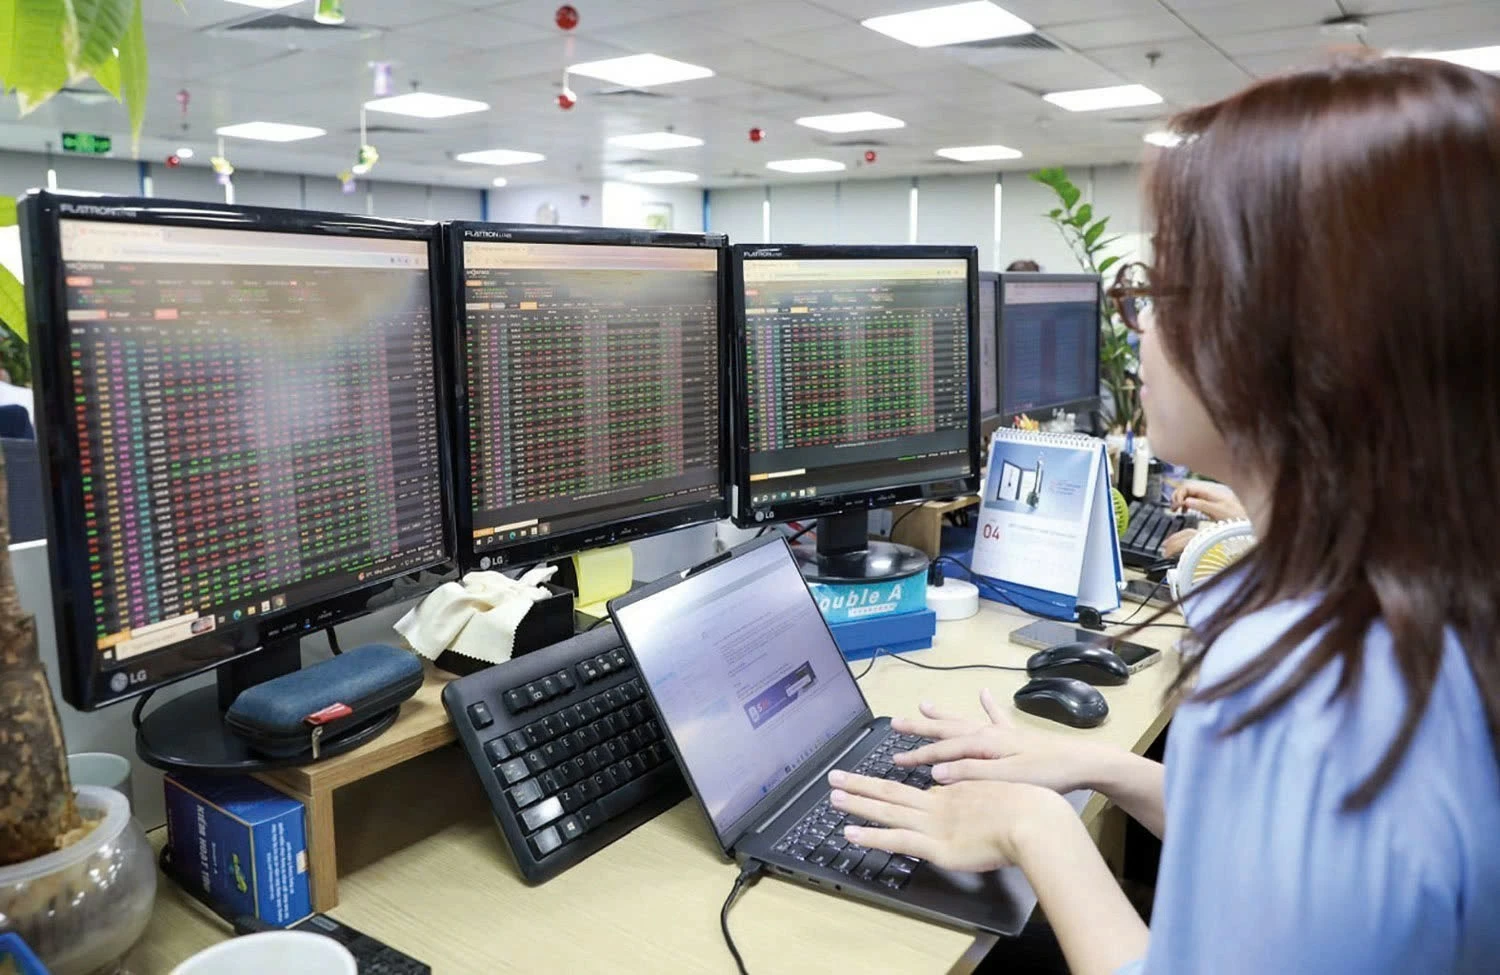 |
| Đa dạng hóa sản phẩm quỹ và mở rộng kênh phân phối chứng chỉ quỹ giúp nhà đầu tư cá nhân có thêm lựa chọn tích lũy dài hạn. Ảnh: Đức Thanh |
Để mở rộng cơ sở nhà đầu tư, ông Hoàng đề xuất đa dạng hóa kênh phân phối qua ngân hàng, ví điện tử và ứng dụng tài chính, đi cùng quy trình định danh điện tử đơn giản và các sản phẩm tích lũy định kỳ.
Ông cũng đề xuất nghiên cứu ưu đãi thuế cho đầu tư qua quỹ và nắm giữ dài hạn, đặc biệt đối với tài khoản hưu trí tự nguyện. Dịch vụ tư vấn đầu tư tự động có thể được phát triển trong khuôn khổ thử nghiệm có kiểm soát, với yêu cầu cụ thể về kiểm soát mô hình và trách nhiệm của đơn vị cung cấp.
Ở góc độ phát triển sản phẩm, ông Trương Hiền Phương, Giám đốc cấp cao Công ty cổ phần Chứng khoán KIS Việt Nam đánh giá, các công ty quản lý quỹ có vai trò quan trọng trong việc tạo thêm lựa chọn cho người góp vốn. Quỹ mở, quỹ đóng và quỹ hoán đổi danh mục (ETF) có thể đáp ứng những nhu cầu đầu tư khác nhau. Chẳng hạn, một quỹ bám theo chỉ số ngành giúp nhà đầu tư tiếp cận một nhóm cổ phiếu qua chứng chỉ quỹ. Việc đa dạng hóa sản phẩm cần gắn với khả năng giải thích rõ quỹ đầu tư vào đâu, mức phí, rủi ro và điều kiện bán lại chứng chỉ quỹ.
Với các quỹ nước ngoài, theo ông Phương, quy mô và thanh khoản của thị trường ảnh hưởng trực tiếp đến quyết định phân bổ vốn. Một quỹ có quy mô lớn cần tìm được những cổ phiếu có thanh khoản đủ lớn để xây dựng danh mục. Khi thanh khoản hạn chế, giao dịch khối lượng lớn có thể tác động đáng kể đến giá, cả lúc mua vào lẫn khi thoái vốn. Sự thuận tiện trong chuyển vốn vào và ra, cùng các quy định về ngoại hối, cũng là những yếu tố các quỹ cân nhắc khi lựa chọn thị trường.
Phát triển nguồn vốn từ quỹ hưu trí
Ở phía nguồn cung vốn dài hạn, ông Nguyễn Minh Hoàng nhận định, quỹ hưu trí tự nguyện, doanh nghiệp bảo hiểm và các quỹ công hiện chủ yếu phân bổ vốn vào trái phiếu chính phủ và tiền gửi. Mức độ tham gia thị trường cổ phiếu còn hạn chế. Ông đề xuất nghiên cứu từng bước mở rộng phạm vi đầu tư của quỹ bảo hiểm xã hội, doanh nghiệp bảo hiểm và quỹ hưu trí, cho phép phân bổ một tỷ lệ phù hợp vào cổ phiếu và chứng chỉ quỹ, đi cùng cơ chế kiểm soát rủi ro tương ứng với nghĩa vụ chi trả của từng loại hình.
Hướng tới 2,5 triệu nhà đầu tư nắm giữ chứng chỉ quỹ vào năm 2030 Đề án tái cấu trúc nhà đầu tư và phát triển ngành quỹ đặt mục tiêu đến năm 2030 có 500 quỹ đầu tư chứng khoán, với tổng giá trị tài sản ròng (NAV) tương đương 5% GDP. Số nhà đầu tư nắm giữ chứng chỉ quỹ phấn đấu đạt 2,5 triệu vào năm 2030 và 5 triệu vào năm 2035. Về cơ cấu khối lượng giao dịch, đến năm 2030, nhà đầu tư cá nhân dự kiến chiếm khoảng 70%, còn nhà đầu tư tổ chức và nhà đầu tư nước ngoài chiếm khoảng 30%. Trong các năm tiếp theo, tỷ lệ này hướng tới mức tương ứng 60% và 40%. Số tài khoản giao dịch chứng khoán của nhà đầu tư nước ngoài phấn đấu đạt 200.000 vào năm 2030, sau đó tăng 15% mỗi năm. |
Ông Nguyễn Duy Anh, Giám đốc Quản lý danh mục đầu tư Công ty TNHH Quản lý Quỹ Đầu tư Chứng khoán Vietcombank (VCBF) cho rằng, phát triển quỹ hưu trí là một hướng để thu hút và giữ chân dòng vốn dài hạn. Theo ông, chính sách liên quan đến quỹ hưu trí đã có những bước tháo gỡ trong các năm gần đây, đặc biệt trong năm 2026. Khi doanh nghiệp tham gia đóng góp vào quỹ hưu trí cho người lao động, dòng tiền có thể được tích lũy trong 20 - 30 năm. Nếu được phát triển hiệu quả, đây có thể trở thành nguồn vốn ổn định cho thị trường.
Nguồn tiền của quỹ hưu trí được tích lũy để chi trả quyền lợi cho người lao động trong tương lai. Thời gian tích lũy dài tạo điều kiện để quỹ theo đuổi chiến lược đầu tư dài hạn, song danh mục vẫn phải phù hợp với thời hạn chi trả, yêu cầu thanh khoản và khả năng chấp nhận rủi ro. Đối với doanh nghiệp cần huy động vốn, sự tham gia của các định chế có khả năng nắm giữ tài sản trong nhiều năm góp phần mở rộng cơ hội phát hành qua thị trường chứng khoán, bổ sung cho nguồn vốn vay ngân hàng.
Theo ông Duy Anh, khả năng tạo lợi nhuận là điều kiện để dòng vốn đến và ở lại thị trường. Vì vậy, chất lượng quản trị và tính minh bạch của doanh nghiệp có ảnh hưởng trực tiếp đến quyết định đầu tư. Thông tin được công bố đầy đủ, nhất quán giúp các tổ chức đánh giá triển vọng kinh doanh, định giá và theo dõi khoản đầu tư trong suốt thời gian nắm giữ. Khi doanh nghiệp đáp ứng tốt hơn các yêu cầu này, các quỹ cũng có thêm lựa chọn để xây dựng danh mục phù hợp với mục tiêu đầu tư và nghĩa vụ chi trả./.