




Quảng Trị phân công nhiệm vụ Chủ tịch và các Phó Chủ tịch UBND tỉnh
(TBTCO) - Chủ tịch UBND tỉnh Quảng Trị Bùi Hoàng Phương vừa ký quyết định phân công nhiệm vụ Chủ tịch và các Phó Chủ tịch UBND tỉnh nhiệm kỳ 2026 - 2031.


Tại cuộc họp báo quý III của Bộ Tài chính diễn ra chiều 6/10, một nội dung được nhiều phóng viên quan tâm là chiến dịch làm sạch mã số thuế triển khai từ tháng 5/2026.
Theo ông Lê Long - Phó Cục trưởng Cục Thuế, tính đến tháng 6/2026, tổng số hai nhóm doanh nghiệp ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế và doanh nghiệp không hoạt động tại địa chỉ đã đăng ký kinh doanh có khoảng hơn 600.000 doanh nghiệp.
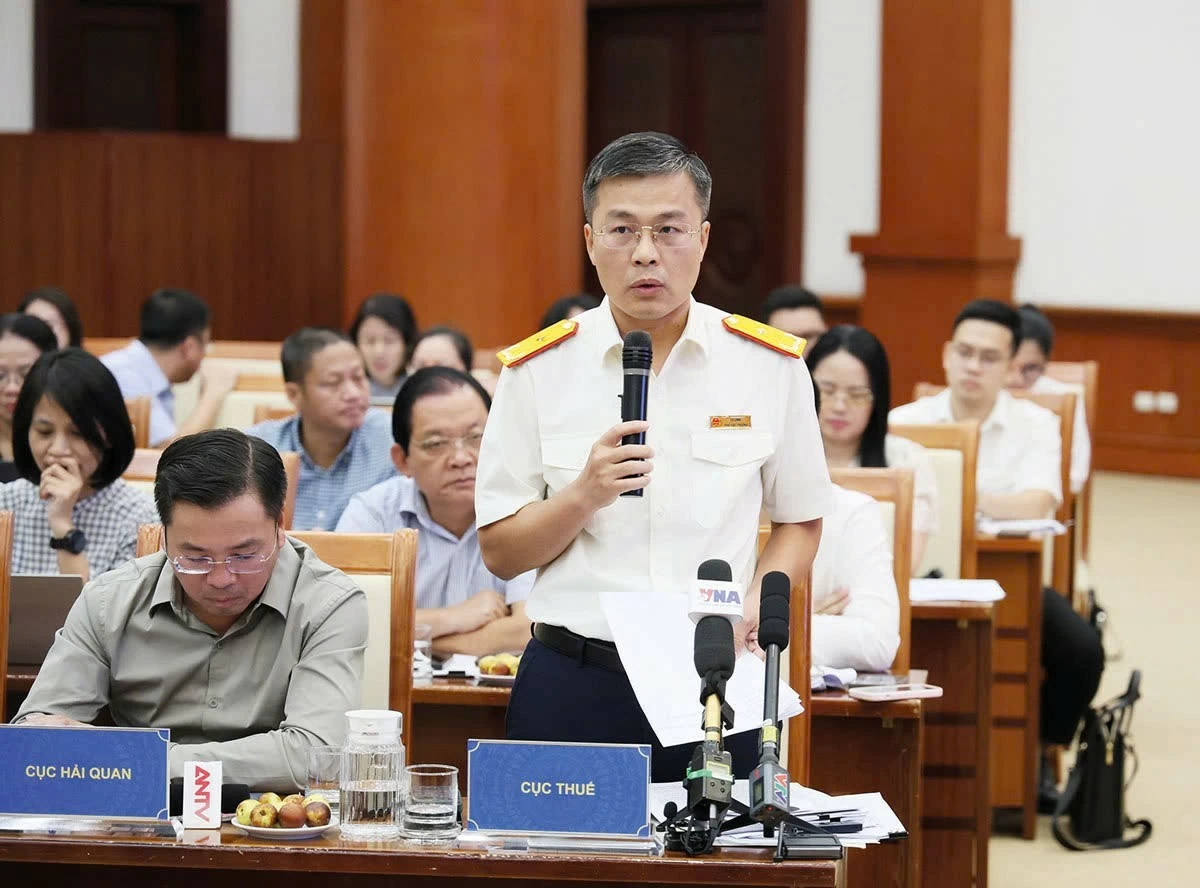 |
| Ông Lê Long - Phó Cục trưởng Cục Thuế phát biểu tại cuộc họp báo. Ảnh: Mạnh Tuấn |
Nếu không xử lý, số liệu đăng ký sẽ không phản ánh đúng tình trạng hoạt động thực tế, hồ sơ tồn đọng ngày càng lớn, gây lãng phí nguồn lực xã hội và phát sinh rủi ro đối với doanh nghiệp, người đại diện pháp luật. Thực tế cũng xuất hiện tình trạng lợi dụng pháp nhân không hoạt động thực chất để mua bán, sử dụng hóa đơn bất hợp pháp, trốn thuế và chiếm đoạt tiền hoàn thuế.
Do đó, Chiến dịch hướng tới tháo gỡ nhanh cho doanh nghiệp thực sự có nhu cầu tuân thủ, muốn hoàn tất thủ tục chấm dứt hoạt động hoặc quay trở lại kinh doanh; đồng thời tăng cường sàng lọc, ngăn chặn việc lợi dụng doanh nghiệp để thực hiện hành vi vi phạm pháp luật.
| Đối với doanh nghiệp đã ngừng hoạt động, Cục Thuế khuyến nghị không tiếp tục để hồ sơ kéo dài. Doanh nghiệp nên chủ động kiểm tra trạng thái mã số thuế, đối chiếu các thông báo đã nhận và liên hệ trực tiếp cơ quan thuế quản lý để xác định rõ hồ sơ, nghĩa vụ còn phải hoàn thành; đặc biệt, các khoản nợ thuế thực tế đã phát sinh từ hoạt động sản xuất, kinh doanh cần được xử lý sớm để tránh tiếp tục phát sinh tiền chậm nộp.
“Thông điệp của chúng tôi gửi tới các doanh nghiệp là càng chủ động xử lý sớm thì chi phí và vướng mắc càng giảm; không nên tiếp tục bỏ quên mã số thuế cho đến khi phát sinh hệ quả mới xử lý” - ông Lê Long cho hay.
|
“Điều cần khẳng định là chiến dịch không đặt ra bất kỳ nghĩa vụ pháp lý mới nào đối với người nộp thuế” - ông Lê Long nhấn mạnh. Các nghĩa vụ về kê khai, hóa đơn, thuế và các khoản phải nộp ngân sách nhà nước khi doanh nghiệp chấm dứt hoặc khôi phục hoạt động đều đã được quy định trong pháp luật hiện hành.
Để thực hiện, Cục Thuế triển khai đồng bộ nhiều giải pháp: xây dựng, hoàn thiện tài liệu và hướng dẫn nghiệp vụ thống nhất trong toàn ngành; tăng cường tuyên truyền,
phổ biến để doanh nghiệp biết rõ hồ sơ, nghĩa vụ và cách thức thực hiện; bố trí đầy đủ nguồn lực, giao trách nhiệm cụ thể cho từng cơ quan thuế, từng bộ phận xử lý; rà soát, phân loại hồ sơ theo tình trạng và mức độ rủi ro để tập trung giải quyết các trường hợp tồn đọng kéo dài.
Đồng thời, ngành Thuế tăng cường phối hợp với cơ quan đăng ký kinh doanh, công an, hải quan và chính quyền địa phương, khai thác, đối chiếu dữ liệu để xử lý các
trường hợp thông tin chưa thống nhất, doanh nghiệp không còn hoạt động tại địa chỉ đăng ký hoặc còn vướng mắc trong quá trình hoàn tất thủ tục.
Quan điểm chung là hồ sơ đủ điều kiện phải được giải quyết kịp thời, không yêu cầu thêm thủ tục ngoài quy định; trường hợp còn vướng mắc phải được hướng dẫn rõ hướng xử lý, không để hồ sơ kéo dài mà không có phương án giải quyết.
Đến hết tháng 8/2026, cơ quan thuế đã hoàn thành thủ tục chấm dứt hiệu lực mã số thuế cho gần 125.000 doanh nghiệp, chi nhánh và tổ chức, tăng khoảng 30% so với năm 2025. Trong đó, có 72.000 hồ sơ tồn đọng từ năm 2025 trở về trước được tập trung xử lý dứt điểm. Cơ quan thuế cũng xác nhận hoàn thành nghĩa vụ thuế cho hơn 52.000 trường hợp để tiếp tục thực hiện thủ tục giải thể tại cơ quan đăng ký kinh doanh.
Ở chiều ngược lại, hơn 4.000 doanh nghiệp, tổ chức đã được khôi phục mã số thuế trong quá trình triển khai chiến dịch.
Trả lời một số câu hỏi của phóng viên về vướng mắc của một số doanh nghiệp, cá nhân khi thực hiện thủ tục đóng mã số thuế, giải thể doanh nghiệp, ông Lê Long cho biết, cơ quan thuế đã nhận được nhiều phản ánh về khó khăn, vướng mắc trong quá trình đóng mã số thuế và giải thể doanh nghiệp, đồng thời thực hiện xử lý theo đúng chức năng, thẩm quyền. Cơ quan thuế cũng ghi nhận ý kiến về việc cần có sự đồng hành, phối hợp chặt chẽ hơn giữa các cơ quan về chính sách và thủ tục.
Theo ông Lê Long, Cục Thuế cũng đang phối hợp với các đơn vị trong Bộ Tài chính để đề xuất những chính sách thuộc thẩm quyền của Quốc hội, Chính phủ nhằm tháo gỡ khó khăn cho các doanh nghiệp khi thực hiện các thủ tục giải thể.
Các giải pháp tháo gỡ hiện nay được nghiên cứu theo hướng giảm bớt những vướng mắc phát sinh do doanh nghiệp đã ngừng hoạt động trong thời gian dài, như một số khoản xử phạt, lệ phí môn bài và tiền chậm nộp liên quan; không đồng nghĩa với việc xóa các khoản thuế gốc đã phát sinh từ hoạt động sản xuất, kinh doanh hoặc các nghĩa vụ thuế khác mà doanh nghiệp còn phải thực hiện theo quy định.
Về phía ngành Thuế, Phó Cục trưởng Cục Thuế cam kết bố trí nguồn lực hỗ trợ doanh nghiệp rời khỏi hoặc quay trở lại thị trường; hồ sơ đủ điều kiện phải được giải quyết đúng thời hạn, không đặt thêm thủ tục hoặc khoản thu ngoài quy định; đồng thời tăng cường phối hợp với các cơ quan liên quan và kịp thời xử lý phản ánh có căn cứ về chậm trễ, gây phiền hà.
Trao quyền cho doanh nghiệp lựa chọn nội dung và đơn vị hỗ trợMột nội dung mới nữa được thông tin trong cuộc họp báo là các chính sách hỗ trợ doanh nghiệp nhỏ và vừa. Giới thiệu dự án Luật Phát triển doanh nghiệp nhỏ và vừa, bà Trịnh Thị Hương - Phó Cục trưởng Cục Phát triển doanh nghiệp tư nhân cho biết, Chính phủ đề xuất xây dựng Luật Phát triển doanh nghiệp nhỏ và vừa để thay thế Luật năm 2017. Dự thảo gồm 5 chương, 35 điều, chuyển từ hỗ trợ dàn trải sang hỗ trợ có trọng tâm, trọng điểm, theo nhu cầu và quá trình trưởng thành của doanh nghiệp. Thước đo tác động chính sách chuyển từ số lượng doanh nghiệp được hỗ trợ sang mức độ phát triển và khả năng hấp thụ chính sách của doanh nghiệp sau hỗ trợ. Phương pháp quản lý cũng chuyển từ quy trình, thủ tục sang dữ liệu, kết quả và trách nhiệm giải trình. Đáng chú ý, dự thảo bổ sung hình thức “Phiếu hỗ trợ doanh nghiệp” (Voucher), trao quyền cho doanh nghiệp lựa chọn nội dung và đơn vị hỗ trợ; chuyển từ “Nhà nước hỗ trợ những gì mình có” sang “hỗ trợ những việc doanh nghiệp cần”. Về thuế, mục tiêu không chỉ là miễn, giảm thuế mà còn đơn giản hóa thủ tục, giảm chi phí tuân thủ. Dự thảo đề xuất nâng ngưỡng doanh thu lên 10 tỷ đồng/năm để hộ, cá nhân kinh doanh và doanh nghiệp áp dụng phương pháp tính thuế đơn giản, dự kiến phủ hơn 99% hộ, cá nhân kinh doanh và 81% doanh nghiệp. Đối với hộ kinh doanh chuyển đổi lên doanh nghiệp, bên cạnh miễn, giảm thuế, dự thảo bổ sung các cơ chế như rút ngắn thời gian cấp giấy chứng nhận đăng ký doanh nghiệp xuống còn 1 ngày; miễn một số phí, lệ phí ban đầu; áp dụng cơ chế thuế, kế toán, biểu mẫu báo cáo tối giản trong 36 tháng; hỗ trợ nền tảng số, phần mềm, dịch vụ kế toán. Dự thảo còn đề xuất mô hình quản trị tối giản cho doanh nghiệp một, không bắt buộc có chủ tịch công ty, kế toán trưởng và áp dụng phương pháp tính thuế đơn giản nhất. Theo bà Trịnh Thị Hương, mục tiêu cuối cùng là chính sách đến đúng đối tượng có nhu cầu, đúng thời điểm doanh nghiệp cần và tiếp cận thuận lợi hơn, từ đó nắm bắt tốt hơn các cơ hội kinh doanh. |







