PV: Nhìn lại nửa đầu năm 2026, theo ông, đâu là điểm nhấn nổi bật trong bức tranh kinh doanh ngành ngân hàng?
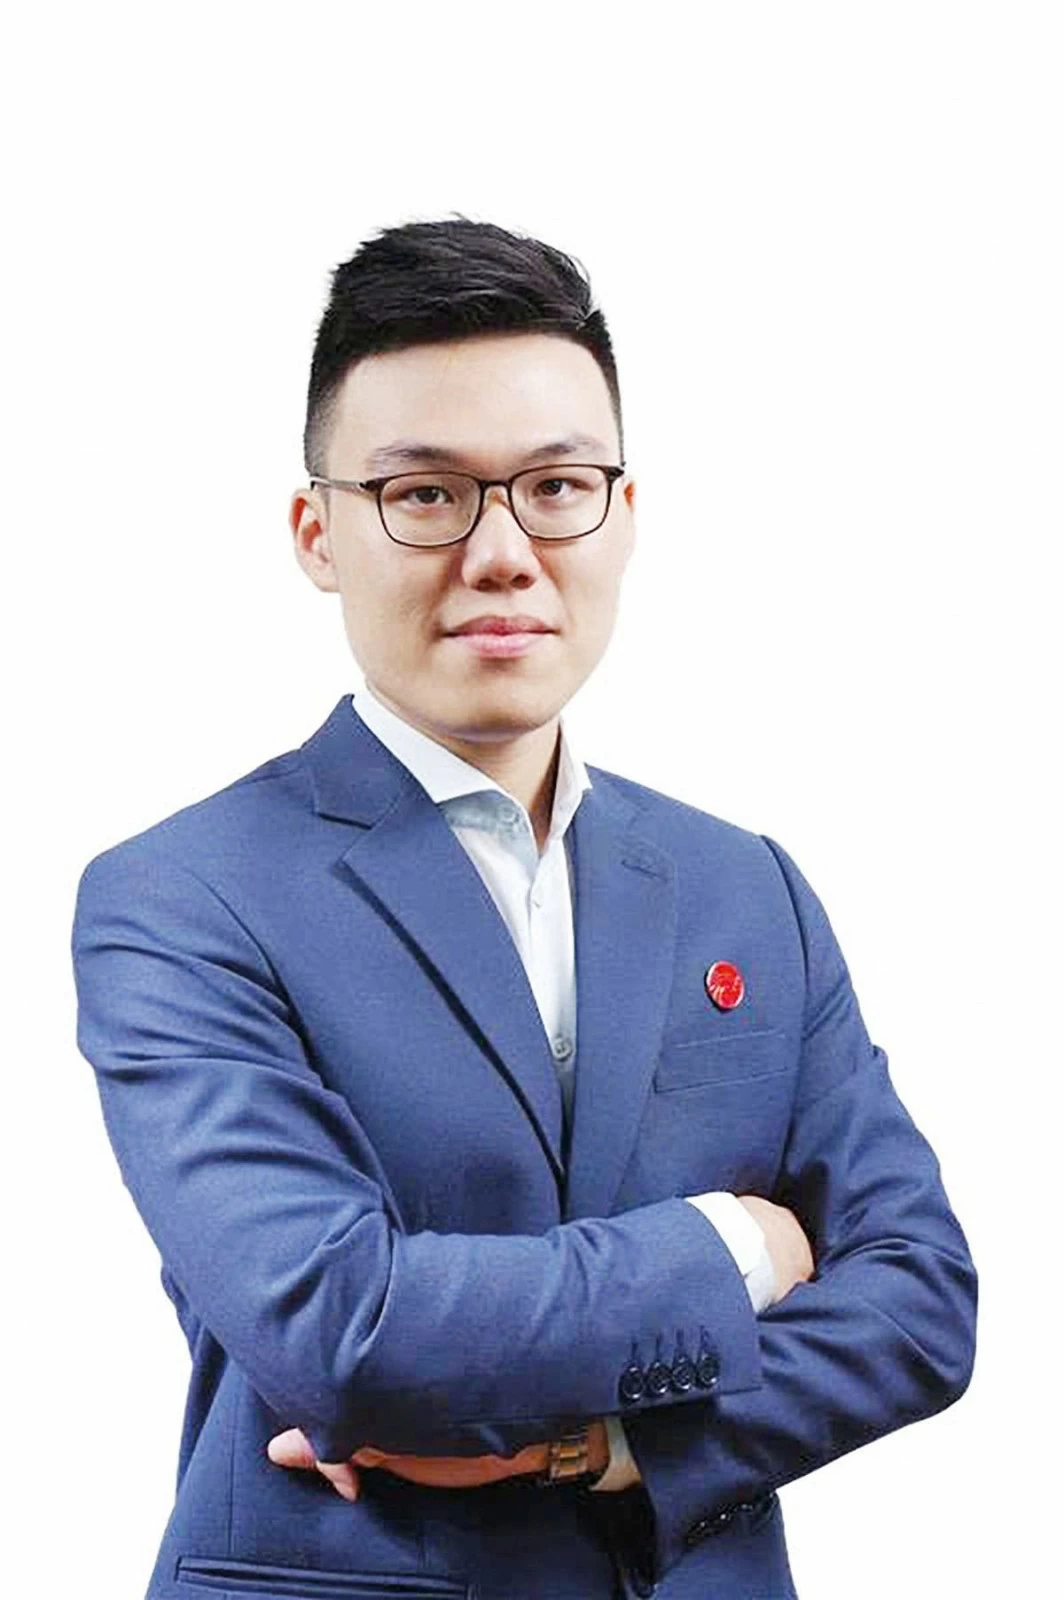 |
| Ông Đỗ Thanh Tùng |
Ông Đỗ Thanh Tùng: Lợi nhuận quý II/2026 của ngành ngân hàng tốt hơn kỳ vọng, nhưng nền tảng phía sau chưa vững, đặc biệt là thanh khoản huy động chịu áp lực, cùng bộ đệm dự phòng mỏng hơn. Tỷ lệ bao phủ nợ xấu của 27 ngân hàng niêm yết đã giảm xuống dưới 80% - vùng đáy kể từ năm 2020.
Toàn ngành ghi nhận gần 111.000 tỷ đồng lợi nhuận trước thuế, tăng 25% so với cùng kỳ và 18% so với quý trước. Lũy kế 6 tháng đạt hơn 205.000 tỷ đồng, đưa tốc độ tăng trưởng lên 20%, cải thiện mạnh so với mức 14% quý I/2026. Kết quả kinh doanh ngành ngân hàng tăng tốc rõ rệt, nhờ tín dụng tăng trưởng cao, đặc biệt từ nửa cuối năm 2025 và một số khoản thu nhập bất thường từ đánh giá lại tài sản tại Vietcombank, HDBank.
Động lực chính đến từ tín dụng toàn hệ thống tăng 8,4% so với đầu năm và 17,4% so với cùng kỳ. Đồng thời, biên lãi ròng (NIM) phục hồi từ mức đáy nhiều năm (2,89%) trong quý I/2026 lên 3,06%, khi lợi suất tài sản tăng 71 điểm cơ bản so với quý trước, nhanh hơn mức tăng 60 điểm cơ bản của chi phí vốn. Đây là kết quả của quá trình tái định giá các khoản vay hiện hữu, kết hợp với tái cấu trúc kỳ hạn của danh mục tín dụng theo hướng dài hơn.
Tuy vậy, một phần mức vượt kỳ vọng đến từ các khoản thu nhập bất thường và tăng trưởng phân hóa rất sâu. Trong đó, lũy kế lợi nhuận trước thuế 6 tháng đầu năm 2026, nhóm quốc doanh tăng 30% so với cùng kỳ, nhóm ngân hàng thương mại cổ phần lớn tăng 20%, trong khi nhóm quy mô trung bình giảm 7%.
 |
| 6 tháng đầu năm 2026, lợi nhuận của ngành ngân hàng ghi nhận sự tăng tốc nhờ tín dụng cao và NIM phục hồi. Ảnh: An Thư |
PV: Đằng sau những con số tích cực về tín dụng và lợi nhuận, theo ông, đâu là những yếu tố có thể trở thành lực cản với hệ thống ngân hàng?
Ông Đỗ Thanh Tùng: Trái với đà tăng tích cực của tín dụng và lợi nhuận, huy động vốn là điểm nghẽn lớn nhất. Tăng trưởng huy động của hệ thống chỉ đạt 5% so với đầu năm, thấp hơn tăng trưởng tín dụng 3,3 điểm phần trăm và huy động đang thiếu hụt 2,7 triệu tỷ đồng so với tín dụng, bất chấp lãi suất huy động đã tăng 100 - 150 điểm cơ bản nửa đầu năm.
Tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) phần lớn ngân hàng thương mại cổ phần sát ngưỡng tối đa 85% (Thông tư 22/2019/TT-NHNN), trong khi tỷ lệ tiền gửi không kỳ hạn (CASA) quý II/2026 đi ngang so với quý trước ở vùng thấp 20,9%.
NIM có cơ hội phục hồi Tác động đầy đủ của đợt tăng chi phí vốn nửa đầu năm 2026, bao gồm tỷ lệ CASA suy giảm, chứng chỉ tiền gửi và trái phiếu phát hành ồ ạt trong quý II/2026, sẽ còn tiếp tục ngấm vào lãi suất cho vay bình quân đến hết quý III - quý IV/2026. Cơ chế tái định giá này sẽ có lợi cho biên lãi ròng (NIM) khi chi phí vốn đi ngang trong nửa cuối năm 2026. |
Nguyên nhân mang tính cấu trúc là tỷ lệ nắm giữ tiền mặt cao, do xu hướng đầu tư vào các kênh tài sản ngoài hệ thống ngân hàng, một nguyên nhân quan trọng khác khi thặng dư ngân sách nhà nước lũy kế 7 tháng vẫn lớn hơn mức tăng tiền gửi Kho bạc tại các ngân hàng thương mại.
Cùng với đó, chất lượng tài sản có tín hiệu cảnh báo sớm. Trong danh mục 27 ngân hàng niêm yết, tỷ lệ nợ xấu đi ngang 2,01%, nhưng mức ổn định này có phần đến từ sự pha loãng bởi tăng trưởng tín dụng cao.
Đáng chú ý hơn, nợ nhóm 2 hình thành gộp (ước tính dựa trên số dư phát sinh mới trước khi trừ phần chuyển nhóm nợ xấu) trong quý II lên gần 81.000 tỷ đồng, cao nhất kể từ quý I/2023, đưa tỷ lệ nợ nhóm 2 lên 1,37%. Đây là chỉ báo sớm với độ trễ 2 - 3 quý, trong bối cảnh lãi suất cho vay tăng tương đối nhanh gần 1 năm qua.
PV: Dù mặt bằng lãi suất huy động liên tục đi lên, tăng trưởng tiền gửi khách hàng vẫn chưa theo kịp tín dụng, thậm chí sụt giảm tại nhiều ngân hàng. Theo ông, sự lệch pha này đặt ra những thách thức gì với bài toán cân đối nguồn vốn và đảm bảo thanh khoản?
Ông Đỗ Thanh Tùng: Việc đảm bảo các tỷ lệ thanh khoản theo quy định của Ngân hàng Nhà nước rõ ràng là thách thức lớn với các ngân hàng, vốn diễn ra trong khoảng 1 năm trở lại đây, đặc biệt là với tỷ lệ LDR, khi mức trần vẫn duy trì 85%.
Một mặt, hầu hết các ngân hàng thương mại tăng lãi suất từ quý III/2025 tới nay, để thu hút lại lượng tiền gửi. Mặt khác, cả hệ thống đang trông chờ nhiều hơn vào nguồn thanh khoản từ thị trường 2, trong đó, chủ yếu là hỗ trợ từ tiền gửi Kho bạc Nhà nước tại nhóm “big 4” và từ việc đẩy mạnh chi ngân sách nhà nước.
Với lượng tiền gửi gia tăng của Kho bạc Nhà nước từ quý II/2026, kết hợp với quy định tăng tỷ lệ tính tiền gửi Kho bạc Nhà nước trong tỷ lệ LDR lên 50% và nới lỏng tỷ lệ vốn ngắn hạn cho vay trung, dài hạn từ 30% lên 40%, áp lực về thanh khoản của các ngân hàng phần nào được hạ nhiệt.
Tuy nhiên, việc nới lỏng quy định này cũng chỉ ở mức độ vừa phải, do nhóm “big 4” chỉ có thể gia tăng gửi tiền trên thị trường 2, sau khi nhận thêm tiền gửi Kho bạc, sau khi đảm bảo một “khoảng đệm” dự phòng an toàn nhất định với tỷ lệ LDR.
Điều kiện quan trọng nhất giúp tháo gỡ “nút thắt” thanh khoản mang tính gốc rễ, đến từ việc nguồn chi ngân sách nhà nước liên quan đến đầu tư công cần phải được thúc đẩy nhanh hơn, nhằm đảo ngược trạng thái thặng dư của ngân sách nhà nước. Đồng thời, hạ tỷ lệ nắm giữ tiền mặt trong nền kinh tế.
PV: Lãi suất đầu vào tăng dần được phản ánh vào các khoản vay có lãi suất thả nổi. Theo ông, mức độ truyền dẫn từ lãi suất đầu vào sang lãi suất cho vay thời gian tới sẽ thế nào?
Ông Đỗ Thanh Tùng: Hầu hết dư nợ thả nổi tại Việt Nam dùng công thức lãi suất cơ sở, thường là lãi suất tiết kiệm 12 - 24 tháng của chính ngân hàng hoặc lãi suất tham chiếu bình quân nhóm “big 4”, cộng biên độ cố định, ví dụ 3 - 5%/năm.
Trong đó, lãi suất cơ sở được “thả nổi” theo chính sách ngân hàng và diễn biến thị trường, còn biên độ không đổi trong suốt thời gian vay.
Điểm quan trọng là cơ chế tái định giá định kỳ, trong đó, lãi suất cơ sở được điều chỉnh 3 hoặc 6 tháng một lần theo hợp đồng, có nghĩa là cơ chế truyền dẫn không xảy ra tức thời mà có độ trễ cấu trúc.
PV: Xin cảm ơn ông!
Nhiều khả năng “thả lỏng” tỷ giá có kiểm soát để hỗ trợ lãi suất và tăng trưởng Chính sách điều hành lãi suất đối mặt bài toán cân bằng ngày càng khó, giữa nhiều mục tiêu đan xen: vừa hỗ trợ doanh nghiệp, thúc đẩy tăng trưởng GDP hai con số bằng việc giảm lãi suất, vừa phải giữ ổn định tỷ giá. Theo ông Đỗ Thanh Tùng - chuyên gia từ VDSC, mục tiêu GDP cả năm từ 10% trở lên thể hiện tham vọng lớn và là ưu tiên chính trị hàng đầu, qua đó, chi phối đáng kể khung điều hành chính sách. Do đó, việc ổn định mặt bằng lãi suất và giảm khi điều kiện vĩ mô cho phép sẽ được ưu tiên. “Chúng tôi cho rằng, Ngân hàng Nhà nước có thể “lỏng tay" hơn với tỷ giá để hỗ trợ vấn đề lãi suất và tăng trưởng kinh tế, trong bối cảnh diễn biến tỷ giá từ đầu năm được bảo vệ rất tốt, tỷ giá USD/VND giảm 0,4% so với đầu năm, so với khung chính sách tăng 5%” - đại diện VDSC nêu góc nhìn. Tuy nhiên, khi lạm phát và tỷ giá cùng vượt ngưỡng kiểm soát do rủi ro địa chính trị diễn biến bất lợi hơn, hoặc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất sớm hơn kỳ vọng thị trường (dù thị trường hiện vẫn dự báo Fed giữ nguyên trong tháng 9), Ngân hàng Nhà nước có thể đảo chiều thắt chặt thanh khoản và lãi suất. |