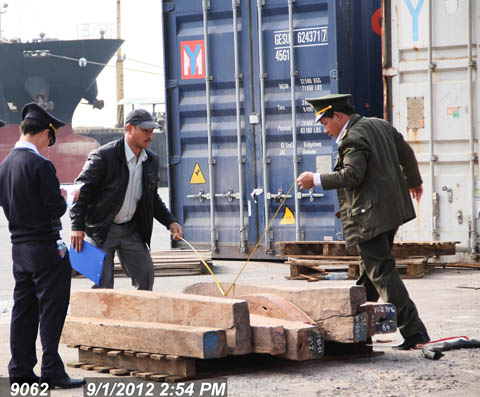
Nhiều nhóm gỗ cũng thuộc diện điều chỉnh thuế suất kể từ đầu năm 2014. Ảnh: Hải Anh
Nghị quyết này có hiệu lực thi hành kể từ ngày 01/02/2014 và thay thế Nghị quyết số 928/2010/UBTVQH12 ngày 19/04/2010 của UBTV QH.
Theo đó, một số khoáng sản kim loại và khoáng sản không kim loại được điều chỉnh tăng về thuế suất như: sắt (tăng 2%), titan (tăng 5%), wolfram và antimoan (tăng 8%), đồng (tăng 3%), đá sỏi (tăng 1%), cát (tăng 1%), cát làm thủy tinh (tăng 2%), đất làm gạch (tăng 3%), apatit (tăng 2%), than antraxit hầm lò và lộ thiên (tăng 2%), than nâu, than mỡ (tăng 2%), than khác (tăng 2%).
Biểu mức thuế suất thuế tài nguyên cũng có một số điều chỉnh như: Tại nhóm Khoáng sản không kim loại, bổ sung thêm tài nguyên “Đá hoa trắng” với mức thuế suất thuế tài nguyên là 9%. Tại nhóm Nước thiên nhiên, trước đây, nước dưới đất dùng cho hoạt động dịch vụ, sản xuất công nghiệp, xây dựng, khai khoáng (thuế suất 6%) và nước dưới đất dùng cho mục đích khác (thuế suất 3%) nay được gộp thành nước dưới đất dùng cho mục đích khác (thuế suất 5%).
Các nhóm tài nguyên khác như: Sản phẩm của rừng tự nhiên, Hải sản tự nhiên, Yến sào thiên nhiên, Tài nguyên khác, Dầu thô, Khí thiên nhiên và khí than vẫn giữ nguyên mức thuế suất như trước.
Biểu mức thuế suất thuế tài nguyên được điều chỉnh cụ thể như sau:
1. Biểu mức thuế suất đối với các loại tài nguyên, trừ dầu thô và khí thiên nhiên, khí than (biểu 1):
| STT | Nhóm, loại tài nguyên | Thuế suất
(%) |
| I | Khoáng sản kim loại | |
| 1 | Sắt | 12 |
| 2 | Măng-gan | 11 |
| 3 | Ti-tan (titan) | 16 |
| 4 | Vàng | 15 |
| 5 | Đất hiếm | 15 |
| 6 | Bạch kim | 10 |
| 7 | Bạc, thiếc | 10 |
| 8 | Vôn-phờ-ram (wolfram), ăng-ti-moan (antimoan) | 18 |
| 9 | Chì, kẽm | 10 |
| 10 | Nhôm, bô-xít (bouxite) | 12 |
| 11 | Đồng | 13 |
| 12 | Ni-ken (niken) | 10 |
| 13 | Cô-ban (coban), mô-lip-đen (molipden), thủy ngân, ma-nhê (magie), va-na-đi (vanadi) | 10 |
| 14 | Khoáng sản kim loại khác | 10 |
| II | Khoáng sản không kim loại | |
| 1 | Đất khai thác để san lấp, xây dựng công trình | 4 |
| 2 | Đá, sỏi | 7 |
| 3 | Đá nung vôi và sản xuất xi măng | 7 |
| 4 | Đá hoa trắng | 9 |
| 5 | Cát | 11 |
| 6 | Cát làm thủy tinh | 13 |
| 7 | Đất làm gạch | 10 |
| 8 | Gờ-ra-nít (granite) | 10 |
| 9 | Sét chịu lửa | 10 |
| 10 | Đô-lô-mít (dolomite), quắc-zít (quartzite) | 12 |
| 11 | Cao lanh | 10 |
| 12 | Mi-ca (mica), thạch anh kỹ thuật | 10 |
| 13 | Pi-rít (pirite), phốt-pho-rít (phosphorite) | 7 |
| 14 | A-pa-tít (apatit) | 5 |
| 15 | Séc-păng-tin (secpentin) | 3 |
| 16 | Than an-tra-xít (antraxit) hầm lò | 7 |
| 17 | Than an-tra-xít (antraxit) lộ thiên | 9 |
| 18 | Than nâu, than mỡ | 9 |
| 19 | Than khác | 7 |
| 20 | Kim cương, ru-bi (rubi), sa-phia (sapphire) | 22 |
| 21 | E-mô-rốt (emerald), a-lếch-xan-đờ-rít (alexandrite), ô-pan (opan) quý màu đen | 20 |
| 22 | Adít, rô-đô-lít (rodolite), py-rốp (pyrope), bê-rin (berin), sờ-pi-nen (spinen), tô-paz (topaz) | 15 |
| 23 | Thạch anh tinh thể màu tím xanh, vàng lục, da cam; cờ-ri-ô-lít (cryolite); ô-pan (opan) quý màu trắng, đỏ lửa; phen-sờ-phát (fenspat); birusa; nê-phờ-rít (nefrite) | 15 |
| 24 | Khoáng sản không kim loại khác | 5 |
| III | Sản phẩm của rừng tự nhiên | |
| 1 | Gỗ nhóm I | 35 |
| 2 | Gỗ nhóm II | 30 |
| 3 | Gỗ nhóm III, IV | 20 |
| 4 | Gỗ nhóm V, VI, VII, VIII và các loại gỗ khác | 15 |
| 5 | Cành, ngọn, gốc, rễ | 10 |
| 6 | Củi | 5 |
| 7 | Tre, trúc, nứa, mai, giang, tranh, vầu, lồ ô | 10 |
| 8 | Trầm hương, kỳ nam | 25 |
| 9 | Hồi, quế, sa nhân, thảo quả | 10 |
| 10 | Sản phẩm khác của rừng tự nhiên | 5 |
| IV | Hải sản tự nhiên | |
| 1 | Ngọc trai, bào ngư, hải sâm | 10 |
| 2 | Hải sản tự nhiên khác | 2 |
| V | Nước thiên nhiên | |
| 1 | Nước khoáng thiên nhiên, nước nóng thiên nhiên, nước thiên nhiên tinh lọc đóng chai, đóng hộp | 8 |
| 2 | Nước thiên nhiên dùng cho sản xuất thủy điện | 4 |
| 3 | Nước thiên nhiên dùng cho sản xuất, kinh doanh, trừ nước quy định tại điểm 1 và điểm 2 Nhóm này | |
| 3.1 | Nước mặt | |
| a | Nước dùng cho sản xuất nước sạch | 1 |
| b | Nước dùng cho mục đích khác | 3 |
| 3.2 | Nước dưới đất | |
| a | Nước dùng cho sản xuất nước sạch | 3 |
| b | Nước dùng cho mục đích khác | 5 |
| VI | Yến sào thiên nhiên | 20 |
| VII | Tài nguyên khác | 10 |
2. Biểu mức thuế suất đối với dầu thô và khí thiên nhiên, khí than (biểu 2):
| STT | Sản lượng khai thác | Thuế suất (%) |
| Dự án khuyến khích đầu tư | Dự án khác |
| I | Đối với dầu thô | | |
| 1 | Đến 20.000 thùng/ngày | 7 | 10 |
| 2 | Trên 20.000 thùng đến 50.000 thùng/ngày | 9 | 12 |
| 3 | Trên 50.000 thùng đến 75.000 thùng/ngày | 11 | 14 |
| 4 | Trên 75.000 thùng đến 100.000 thùng/ngày | 13 | 19 |
| 5 | Trên 100.000 thùng đến 150.000 thùng/ngày | 18 | 24 |
| 6 | Trên 150.000 thùng/ngày | 23 | 29 |
| II | Đối với khí thiên nhiên, khí than | | |
| 1 | Đến 5 triệu m3/ngày | 1 | 2 |
| 2 | Trên 5 triệu m3 đến 10 triệu m3/ngày | 3 | 5 |
| 3 | Trên 10 triệu m3/ngày | 6 | 10 |
Hải Anh