Chuẩn hóa dữ liệu để thông quan nhanh hơn
Bộ Tài chính vừa ban hành Thông tư số 142/2026/TT-BTC (ngày 29/9/2026) sửa đổi, bổ sung một số quy định về thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính và chuyển phát nhanh quốc tế. Thông tư có hiệu lực từ ngày 16/11/2026.
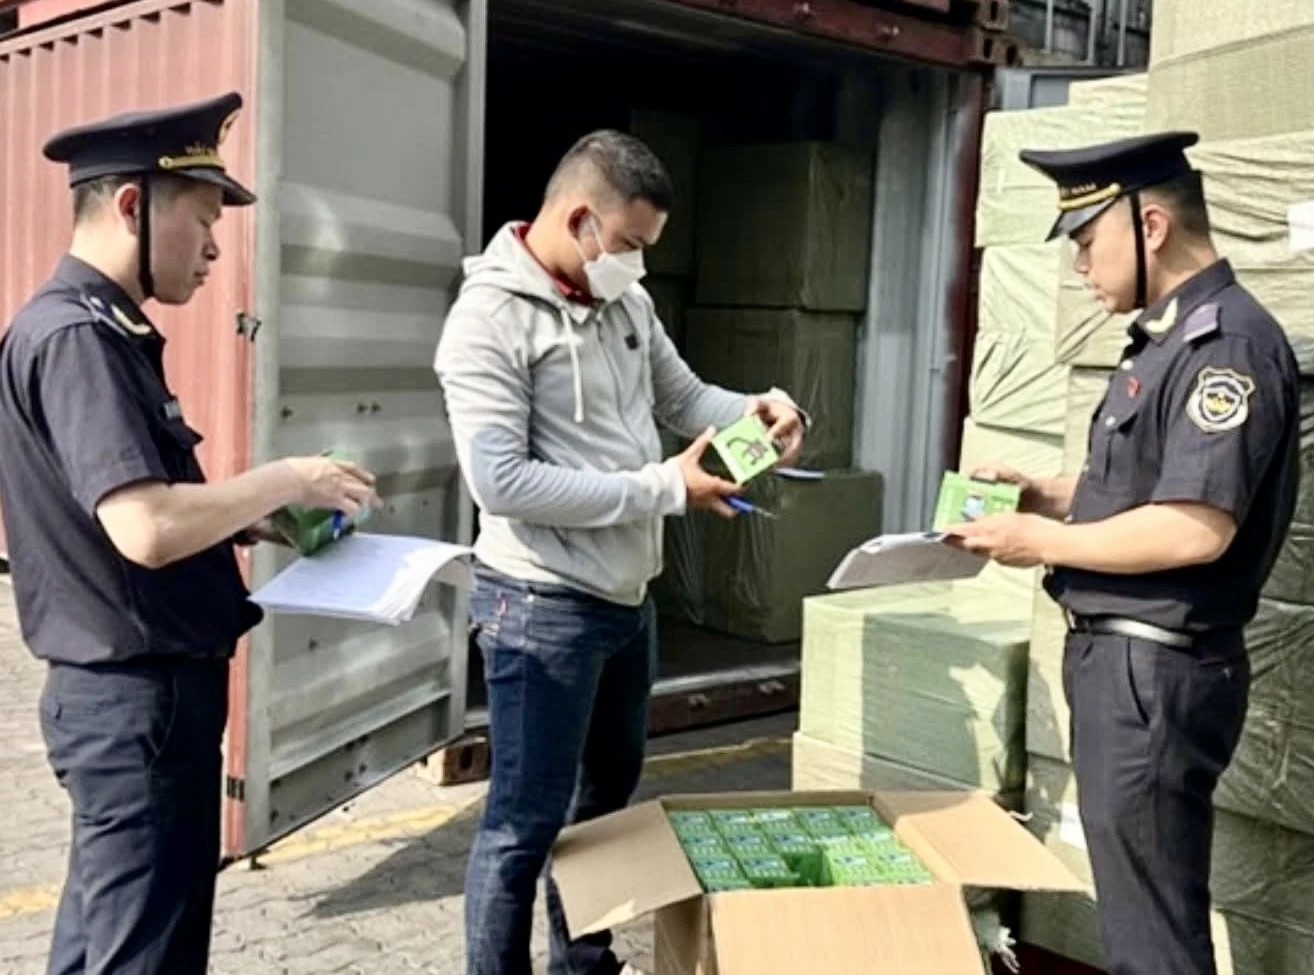 |
| Cán bộ hải quan kiển tra thực tế hàng nhập khẩu. Ảnh: CTV |
Việc sửa đổi lần này được thực hiện theo hướng đồng bộ hơn các khâu từ phân loại hàng hóa, khai báo, định danh, xác thực điện tử đến thực hiện nghĩa vụ tài chính. Với doanh nghiệp bưu chính, chuyển phát nhanh, đây là những nội dung tác động trực tiếp đến hệ thống công nghệ thông tin, quy trình tiếp nhận và xử lý hàng hóa.
Một trong những điểm đáng chú ý tại Thông tư 142/2026/TT-BTC là Bộ Tài chính bổ sung yêu cầu định danh, xác thực điện tử đối với hàng hóa gửi qua dịch vụ bưu chính thuộc Nhóm 1 và hàng hóa gửi qua dịch vụ chuyển phát nhanh thuộc Nhóm 1, Nhóm 2.
Quy định này gắn với yêu cầu đẩy mạnh xử lý thủ tục hải quan trên môi trường điện tử, trong đó dữ liệu về chủ hàng, hàng hóa và quá trình thực hiện thủ tục phải được cung cấp, trao đổi và xử lý theo quy định.
Đối với hàng hóa gửi qua dịch vụ bưu chính thuộc Nhóm 1, Thông tư làm rõ hơn điều kiện thực hiện thủ tục. Hàng hóa phải có trị giá hải quan trong mức được miễn thuế nhập khẩu; đồng thời được miễn giấy phép, miễn điều kiện hoặc miễn kiểm tra chuyên ngành, hoặc không thuộc diện phải có giấy phép, điều kiện hay kiểm tra chuyên ngành theo quy định.
Như vậy, việc xác định hàng hóa thuộc Nhóm 1 không chỉ căn cứ vào trị giá mà còn phải đối chiếu với chính sách quản lý mặt hàng. Đây là điểm doanh nghiệp cần lưu ý khi tiếp nhận và phân loại hàng hóa, nhất là với số lượng lớn lô hàng có giá trị thấp.
Đối với hàng hóa gửi qua dịch vụ chuyển phát nhanh, Nhóm 2 cũng được điều chỉnh theo hướng gắn điều kiện về trị giá hải quan trong định mức miễn thuế nhập khẩu với chính sách quản lý hàng hóa.
Cách quy định này giúp xác định rõ hơn điều kiện áp dụng đối với từng nhóm hàng, đồng thời tạo cơ sở để cơ quan Hải quan tiếp nhận, xử lý dữ liệu thống nhất trên hệ thống.
Thông tư cũng cập nhật các thông tin phải khai báo, gồm người xuất khẩu, người nhập khẩu, hàng hóa, phương thức vận chuyển, địa điểm lưu giữ, trị giá hải quan, cước vận chuyển, bảo hiểm, người nộp thuế và các thông tin liên quan đến nghĩa vụ thuế.
Đối với tờ khai nhập khẩu hàng hóa trị giá thấp, mã loại hình được quy định là A45; mã phân loại hàng hóa gồm P đối với hàng bưu chính và E đối với hàng chuyển phát nhanh; trường hợp hàng hóa là quà tặng có thể sử dụng mã G.
Đây là những thay đổi tưởng như mang tính kỹ thuật nhưng có tác động trực tiếp đến doanh nghiệp. Khi số lượng lô hàng lớn, chỉ một sai lệch về mã, trị giá, thông tin người nhận hoặc phân loại cũng có thể ảnh hưởng đến quá trình tiếp nhận, xử lý tờ khai.
Do đó, trước ngày 16/11, doanh nghiệp cần rà soát phần mềm khai báo, hệ thống quản lý dữ liệu và quy trình thu thập thông tin từ khâu tiếp nhận hàng hóa.
Cùng với đó, Bộ Tài chính quy định cơ quan Hải quan xây dựng hệ thống để tiếp nhận các thông điệp dữ liệu điện tử đáp ứng yêu cầu của Thông tư. Điều này đặt ra yêu cầu đồng bộ giữa hệ thống của cơ quan Hải quan và hệ thống của doanh nghiệp, bảo đảm dữ liệu có thể được truyền nhận, kiểm tra và xử lý theo quy định mới.
Rõ cách nộp thay thuế, phí cho chủ hàng
Một nội dung khác có tác động trực tiếp đến doanh nghiệp chuyển phát nhanh là cơ chế thực hiện nghĩa vụ tài chính thay cho chủ hàng được quy định cụ thể hơn.
Theo Thông tư 142/2026/TT-BTC, doanh nghiệp chuyển phát nhanh được nộp thay tiền thuế, tiền phạt, tiền chậm nộp, tiền thuế ấn định, phí hải quan và lệ phí hàng hóa quá cảnh cho chủ hàng.
Trường hợp dự kiến phát sinh các khoản phải nộp, doanh nghiệp có thể nộp trước tiền vào tài khoản tiền gửi của cơ quan Hải quan tại Kho bạc Nhà nước. Khi phát sinh nghĩa vụ của từng tờ khai, số tiền phải nộp được khấu trừ từ khoản đã nộp trước để thực hiện thông quan hoặc giải phóng hàng hóa.
Với đặc thù xử lý số lượng lớn tờ khai, trong đó có nhiều lô hàng giá trị thấp, cơ chế này tạo điều kiện để doanh nghiệp tập trung thực hiện nghĩa vụ tài chính thay cho chủ hàng. Tuy nhiên, đi cùng với thuận lợi là yêu cầu rõ hơn về trách nhiệm của doanh nghiệp.
Doanh nghiệp chuyển phát nhanh phải tự khai, tự tính thuế, tự nộp thuế, phí và chịu trách nhiệm đối với các khoản phải nộp theo quy định. Trường hợp sử dụng biên lai, doanh nghiệp phải thực hiện phát hành biên lai theo quy định.
Điều này đòi hỏi doanh nghiệp phải tăng cường kiểm soát dữ liệu và đối soát giữa tờ khai, số tiền đã nộp trước, nghĩa vụ phát sinh và số tiền được khấu trừ. Hệ thống công nghệ thông tin vì thế không chỉ phục vụ khai báo mà còn phải hỗ trợ quản lý nghĩa vụ tài chính theo từng tờ khai.
Thông tư cũng thay thế, bổ sung một số biểu mẫu sử dụng trong thủ tục hải quan, trong đó có Bảng kê chi tiết hàng hóa nhập khẩu, xuất khẩu; Bảng kê tờ khai hàng hóa nhập khẩu, xuất khẩu trị giá thấp đã hoàn thành thủ tục hải quan và Bảng tổng hợp tiền thuế trích từ tài khoản tiền gửi chuyển nộp ngân sách nhà nước.
Các nội dung sửa đổi được thực hiện trên cơ sở sửa đổi, bổ sung Thông tư số 49/2015/TT-BTC và Thông tư số 191/2015/TT-BTC cùng các văn bản liên quan. Vì vậy, phạm vi điều chỉnh lần này không chỉ nằm ở một khâu khai báo mà bao gồm điều kiện áp dụng, phân nhóm hàng hóa, hồ sơ, dữ liệu điện tử, nghĩa vụ tài chính và biểu mẫu.
Từ nay đến ngày 16/11, doanh nghiệp bưu chính, chuyển phát nhanh cần chủ động cập nhật hệ thống, rà soát quy trình và tổ chức kiểm thử dữ liệu theo yêu cầu mới. Về phía cơ quan Hải quan, việc hoàn thiện hệ thống tiếp nhận thông điệp dữ liệu điện tử là điều kiện quan trọng để các quy định mới được triển khai đồng bộ.
| Thông tư 142/2026/TT-BTC tiếp tục cụ thể hóa định hướng của Bộ Tài chính trong cải cách thủ tục hải quan, tăng xử lý điện tử, chuẩn hóa dữ liệu và làm rõ trách nhiệm của các bên, góp phần tạo thuận lợi hơn cho hoạt động xuất nhập khẩu qua dịch vụ bưu chính, chuyển phát nhanh. |