PV: Thưa ông, vì sao mặt bằng lãi suất huy động tăng đáng kể so với trước nhưng tăng trưởng huy động của nhiều ngân hàng vẫn chậm, thậm chí phụ thuộc nhiều hơn các kênh vốn ngắn hạn?
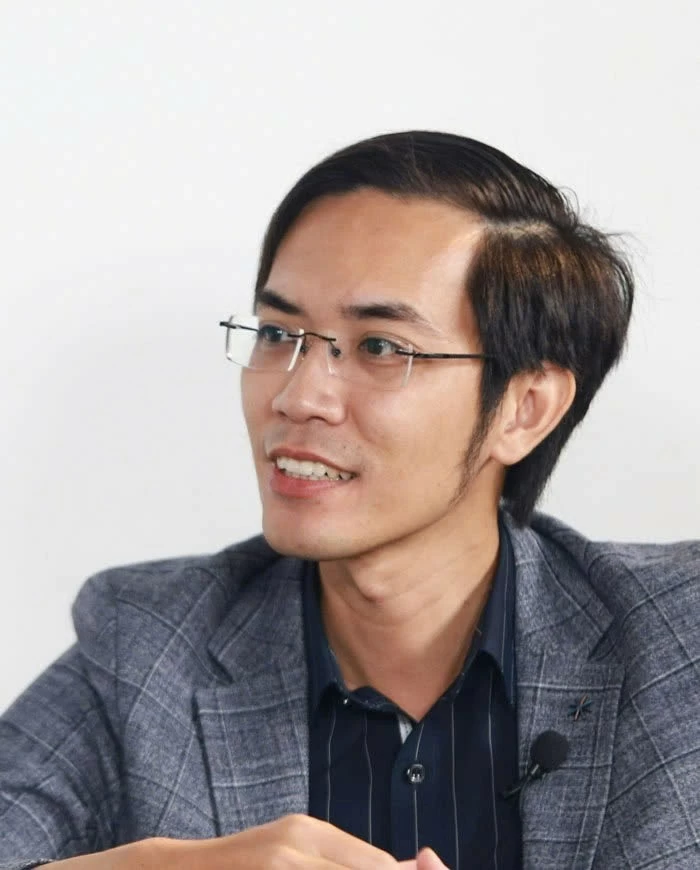 |
| PGS. TS. Nguyễn Hữu Huân |
PGS. TS. Nguyễn Hữu Huân: Nguyên nhân đầu tiên là dòng tiền trong nền kinh tế có xu hướng phân tán mạnh hơn, thay vì quay lại ngân hàng như giai đoạn khó khăn trước đây.
Trước đây, khi lãi suất duy trì ở mức thấp trong thời gian dài, một phần dòng tiền đã dịch chuyển sang các kênh có kỳ vọng lợi suất cao hơn như bất động sản, chứng khoán, vàng hoặc các tài sản đầu tư khác. Trong khi đó, doanh nghiệp cũng bắt đầu sử dụng lại dòng tiền để mở rộng sản xuất kinh doanh, thay vì gửi ngân hàng như giai đoạn cầu tín dụng yếu trước đây.
Bên cạnh đó, áp lực tỷ giá và chênh lệch lãi suất VND - USD cũng khiến các ngân hàng gặp khó khăn hơn trong việc duy trì mặt bằng lãi suất huy động thấp. Khi lãi suất VND quá thấp, trong khi USD duy trì ở mức cao, áp lực lên tỷ giá sẽ tăng. Vì vậy, nhiều ngân hàng buộc phải tăng lãi suất huy động để giữ chân dòng tiền và ổn định thanh khoản hệ thống.
Trong bối cảnh đó, việc các ngân hàng phải phụ thuộc nhiều hơn vào thị trường mở (OMO) hay thị trường liên ngân hàng là điều dễ hiểu. Tuy nhiên, cần lưu ý rằng đây chủ yếu là nguồn vốn ngắn hạn, mang tính “đệm thanh khoản”, không phải nguồn vốn bền vững để tài trợ cho tăng trưởng tín dụng dài hạn.
Ngân hàng Nhà nước hiện đang ở trạng thái điều hành khá “cân não”. Một mặt, nhà điều hành cần bơm thanh khoản thông qua OMO, để hỗ trợ hệ thống và tránh căng thẳng thanh khoản cục bộ; mặt khác, lại không thể nới lỏng quá mạnh vì áp lực tỷ giá, lạm phát và biến động quốc tế vẫn còn lớn. Điều này lý giải vì sao chính sách tiền tệ thời gian gần đây mang tính “linh hoạt vi mô”, hơn là nới lỏng diện rộng như trước.
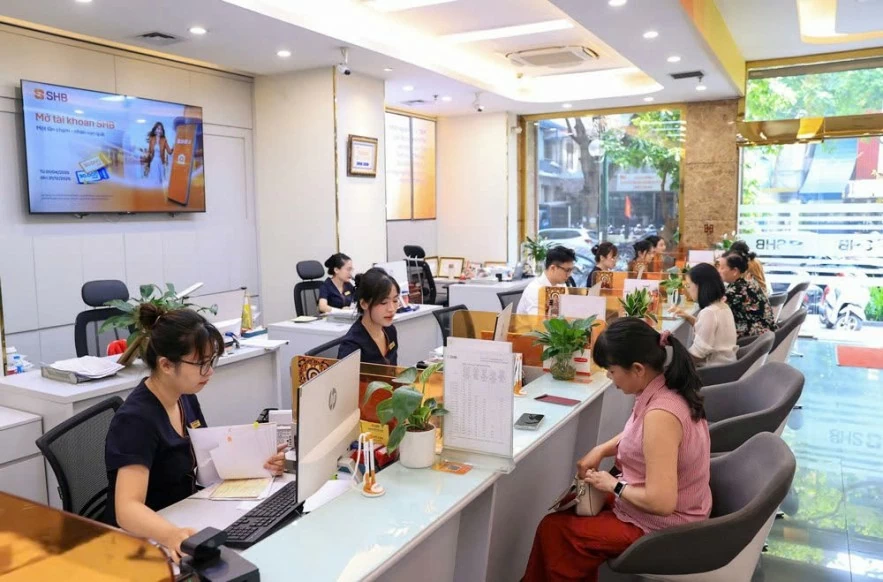 |
| Nếu tín dụng tiếp tục tăng nhanh trong khi huy động vốn không theo kịp, ngân hàng sẽ đối mặt với rủi ro lớn. Ảnh: An Thư |
PV: Tăng trưởng huy động không theo kịp đà tăng tín dụng trong suốt nhiều năm qua, dù lãi suất đã tăng, điều này phản ánh rủi ro gì với hệ thống ngân hàng, thưa ông?
PGS. TS. Nguyễn Hữu Huân: Khi tăng trưởng huy động không theo kịp tăng trưởng tín dụng dù lãi suất huy động đã tăng, điều đó cho thấy hệ thống ngân hàng đang bước vào giai đoạn áp lực thanh khoản thực sự, chứ không còn chỉ là vấn đề cạnh tranh lãi suất thông thường.
Trong bối cảnh Việt Nam đang tiến dần tới các chuẩn Basel III như: tỷ lệ khả năng chi trả (LCR), tỷ lệ nguồn vốn ổn định ròng (NSFR) và tỷ lệ đòn bẩy (LEV)..., các rủi ro này sẽ trở nên nhạy cảm hơn rất nhiều, vì tiêu chuẩn quản trị thanh khoản và an toàn vốn sẽ khắt khe hơn trước.
PV: Trong bối cảnh hệ thống ngân hàng đang tiến tới áp dụng Basel III với các yêu cầu khắt khe hơn về thanh khoản và vốn, xin ông phân tích rõ hơn những áp lực và rủi ro đặt ra?
PGS. TS. Nguyễn Hữu Huân: Rủi ro đầu tiên cần lưu ý mất cân đối kỳ hạn. Hệ thống ngân hàng Việt Nam lâu nay dựa khá nhiều vào nguồn vốn huy động ngắn hạn để tài trợ cho các khoản vay trung dài hạn, đặc biệt là bất động sản, hạ tầng hay doanh nghiệp lớn.
Khi huy động vốn chậm lại, ngân hàng sẽ phải phụ thuộc nhiều hơn vào OMO hoặc thị trường liên ngân hàng. Điều này có thể khiến khoảng cách kỳ hạn giữa tài sản và nguồn vốn trở nên căng hơn. Nếu thị trường xuất hiện cú sốc tâm lý hoặc biến động tỷ giá mạnh, áp lực thanh khoản có thể lan truyền nhanh trong hệ thống.
Trong bối cảnh áp dụng Basel III, điều này đặc biệt quan trọng, vì các chỉ tiêu như LCR yêu cầu ngân hàng phải duy trì lượng tài sản thanh khoản chất lượng cao đủ để đáp ứng dòng tiền ròng trong 30 ngày căng thẳng, còn NSFR yêu cầu nguồn vốn ổn định dài hạn phải phù hợp với cơ cấu tài sản dài hạn.
Điều này có nghĩa là nếu tăng trưởng tín dụng quá nhanh, nhưng huy động vốn ổn định không theo kịp, ngân hàng sẽ gặp áp lực rất lớn trong việc đáp ứng chuẩn an toàn mới.
Lãi suất cân bằng đa mục tiêu “Lãi suất thời gian tới nên đi theo nguyên tắc không để tăng nóng gây nghẹt tăng trưởng, nhưng cũng không hạ quá nhanh làm mất ”neo“ tỷ giá và lạm phát, cũng không nên áp dụng một mặt bằng lãi suất “rẻ đại trà”. Tín dụng rẻ cần đi vào sản xuất, xuất khẩu, doanh nghiệp nhỏ và vừa, hạ tầng, chuyển đổi xanh, chuyển đổi số; còn các lĩnh vực có tính đầu cơ tài sản, rủi ro cao phải kiểm soát chặt. Như vậy, lãi suất mới vừa hỗ trợ tăng trưởng thật, vừa tránh tạo “bong bóng” tài sản và nợ xấu mới” - PGS. TS. Nguyễn Hữu Huân. |
Rủi ro thứ hai, áp lực chi phí vốn tăng lên. Cạnh tranh huy động bằng lãi suất làm thu hẹp biên lãi ròng (NIM), gây áp lực lên lợi nhuận, trích lập dự phòng và năng lực tăng vốn tự có trong tương lai.
Điều này càng đáng lo khi Basel III không chỉ siết thanh khoản, mà còn nâng yêu cầu về chất lượng vốn, khiến việc cải thiện tỷ lệ an toàn vốn (CAR) trở nên khó khăn hơn, nhất là với các ngân hàng vừa và nhỏ.
Rủi ro thứ ba, nguy cơ phân hóa thanh khoản trong hệ thống. Các ngân hàng lớn có tỷ lệ tiền gửi không kỳ hạn (CASA) cao, thương hiệu mạnh và hệ sinh thái khách hàng rộng thường có lợi thế huy động vốn ổn định hơn. Ngược lại, các ngân hàng nhỏ có thể phải đẩy lãi suất lên cao hơn để giữ thanh khoản. Điều này làm gia tăng cạnh tranh không lành mạnh về lãi suất và khiến chi phí vốn toàn hệ thống bị kéo lên.
Nếu kéo dài, hiện tượng này có thể dẫn tới tình trạng tín dụng bị “co cụm” vào các ngân hàng có thanh khoản mạnh, còn các ngân hàng yếu hơn sẽ bị hạn chế khả năng mở rộng tín dụng, dù nhu cầu vốn của nền kinh tế tăng cao.
Trong giai đoạn tới, hệ thống ngân hàng sẽ phải chuyển từ mô hình “tăng trưởng dựa vào quy mô tín dụng” sang mô hình “tăng trưởng dựa vào chất lượng nguồn vốn và quản trị thanh khoản”.
Ngoài ra, còn một rủi ro lớn hơn ở góc độ vĩ mô là khả năng truyền dẫn chính sách tiền tệ bị suy yếu. Trong điều kiện bình thường, Ngân hàng Nhà nước có thể giảm lãi suất điều hành để hỗ trợ tăng trưởng. Nhưng nếu áp lực huy động và thanh khoản quá lớn, lãi suất thị trường thực tế có thể không giảm theo, thậm chí tăng ngược trở lại. Khi đó, hiệu quả hỗ trợ nền kinh tế của chính sách tiền tệ sẽ giảm đáng kể.
PV: Nhà điều hành đang nỗ lực hãm đà tăng lãi suất để hỗ trợ nền kinh tế, song vẫn phải cân bằng nhiều mục tiêu vĩ mô, theo ông, đâu là hướng điều hành lãi suất phù hợp hiện nay?
PGS. TS. Nguyễn Hữu Huân: Mặt bằng lãi suất giai đoạn này cần được điều hành theo hướng ổn định có chọn lọc, chứ không nên cố kéo giảm sâu bằng mọi giá.
Vấn đề là lãi suất hiện không chỉ phục vụ mục tiêu tăng trưởng, mà còn là công cụ giữ ổn định tỷ giá và kiểm soát lạm phát. Nếu lãi suất giảm quá mạnh, chênh lệch VND - USD bị thu hẹp, áp lực tỷ giá và tâm lý găm giữ ngoại tệ có thể tăng. Ngược lại, nếu để lãi suất huy động tăng quá cao, chi phí vốn của ngân hàng sẽ tăng, lãi suất cho vay khó giảm, doanh nghiệp bị nghẽn dòng tiền và mục tiêu tăng trưởng GDP sẽ chịu tác động.
Vì vậy, chính sách phù hợp là giữ lãi suất điều hành ổn định, dùng OMO, tín phiếu, hoán đổi ngoại tệ (swap) và tái cấp vốn để điều tiết thanh khoản ngắn hạn, đồng thời yêu cầu ngân hàng tiết giảm chi phí, giảm biên lợi nhuận hợp lý để hạ lãi suất cho vay đối với lĩnh vực ưu tiên. Ngân hàng Nhà nước cũng đã phát tín hiệu duy trì chính sách lãi suất linh hoạt, hỗ trợ nhưng vẫn tập trung ổn định thanh khoản và chi phí vay trong bối cảnh bất định toàn cầu.
PV: Xin cảm ơn ông!









