Người nộp thuế còn lúng túng với quy định về hóa đơn
Luật Quản lý thuế số 108/2025/QH15 cùng các nghị định, thông tư hướng dẫn đã từng bước hình thành khung pháp lý đồng bộ, hướng tới mô hình quản lý thuế hiện đại, dựa trên dữ liệu số, ứng dụng quản lý rủi ro và tăng cường tính minh bạch trong thực hiện nghĩa vụ thuế.
Chủ tịch Hội Tư vấn Thuế Việt Nam Nguyễn Thị Cúc cho rằng, Nghị định số 181/2025/NĐ-CP và Nghị định số 68/2026/NĐ-CP là hai văn bản quan trọng, tạo bước chuyển trong công tác quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử. Điểm mới nổi bật là quy định rõ trách nhiệm của tổ chức quản lý sàn giao dịch thương mại điện tử và nền tảng số có chức năng thanh toán trong việc khấu trừ, khai thay và nộp thay thuế đối với hộ, cá nhân kinh doanh phát sinh giao dịch trên nền tảng. Quy định này góp phần tăng cường tính minh bạch, giảm thất thu thuế và giảm áp lực thực hiện thủ tục hành chính cho người kinh doanh.
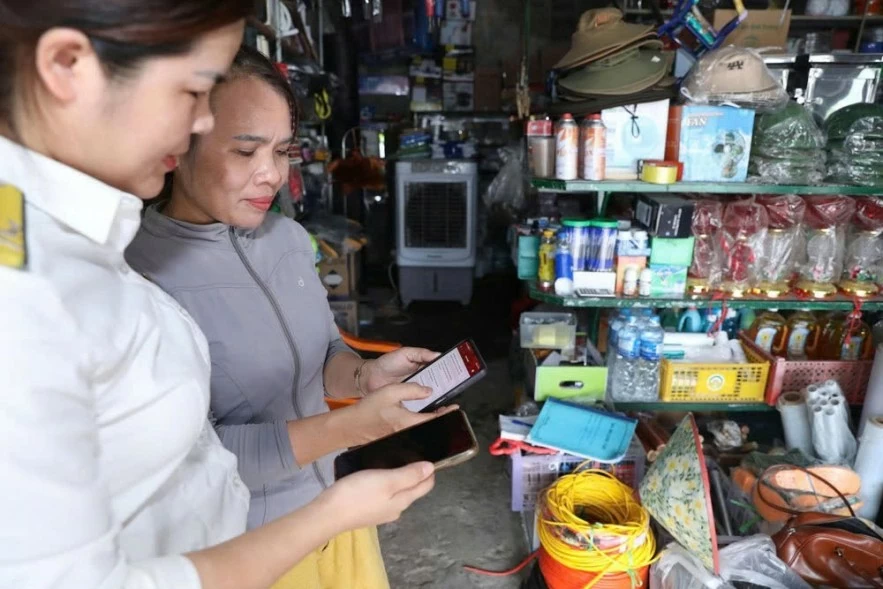 |
| Các trường hợp hộ, cá nhân kinh doanh trên nền tảng số không có chức năng đặt hàng trực tuyến hoặc thanh toán, người kinh doanh vẫn phải chủ động thực hiện kê khai, nộp thuế theo quy định. Ảnh: Đức Thanh |
Chủ tịch Hội Tư vấn Thuế Việt Nam nêu rõ, đối với các trường hợp hộ, cá nhân kinh doanh trên nền tảng số không có chức năng đặt hàng trực tuyến hoặc thanh toán, người kinh doanh vẫn phải chủ động thực hiện kê khai, nộp thuế theo quy định. Bên cạnh đó, trường hợp hộ, cá nhân chỉ kinh doanh trên nền tảng số hoặc đồng thời kinh doanh trực tiếp và trực tuyến khi đáp ứng ngưỡng doanh thu theo quy định sẽ thực hiện tổng hợp doanh thu để quyết toán thuế thu nhập cá nhân và được khấu trừ phần thuế đã được nền tảng nộp thay.
Đối với doanh nghiệp và các tổ chức kinh doanh trong nước, dù hoạt động theo phương thức truyền thống hay trên môi trường số thì nghĩa vụ thuế vẫn được thực hiện thống nhất. Doanh thu từ hoạt động thương mại điện tử phải được tổng hợp để kê khai, nộp thuế và quyết toán theo quy định. Trường hợp doanh nghiệp mua dịch vụ của nhà cung cấp nước ngoài chưa đăng ký thuế tại Việt Nam cũng phải thực hiện nghĩa vụ khấu trừ, nộp thay theo quy định của pháp luật về thuế.
Dù quy định đã có nhiều thay đổi theo hướng giảm gánh nặng thủ tục hành chính cho người nộp thuế, tuy nhiên trong thực tiễn triển khai không ít câu hỏi liên quan đến quy định về hóa đơn từ người bán hàng trên nền tảng số gửi tới cơ quan thuế để được giải đáp. Chị Phạm Mai - hộ kinh doanh qua nền tảng số tại Hà Nội thắc mắc, các đơn hàng phát sinh trên sàn thương mại điện tử đã được sàn khấu trừ, nộp thay một số nghĩa vụ thuế thì hộ kinh doanh có còn phải lập hóa đơn điện tử không? Hay khi khách hàng đổi hoặc trả hàng sau khi đã xuất hóa đơn điện tử, hộ kinh doanh cần xử lý như thế nào vừa đúng quy định vừa thuận tiện trong quá trình thực tế?
Tiếp tục nghiên cứu, sửa đổi giảm chi phí tuân thủ cho người nộp thuế
Lý giải về thắc mắc của hộ kinh doanh, bà Nguyễn Thị Hải Yến - Giám đốc Trung tâm Kinh doanh khối giải pháp bán lẻ Công ty cổ phần Misa cho biết, việc quản lý đơn hàng trên nhiều kênh bán của hộ kinh doanh còn rời rạc, đối soát thanh toán COD phức tạp, kiểm soát tồn kho thiếu chính xác, dữ liệu chưa đồng bộ giữa các phần mềm và đặc biệt là những vướng mắc trong thực hiện quy định về hóa đơn điện tử, kê khai và quản lý thuế đang ảnh hưởng đến hiệu quả hoạt động của người kinh doanh.
| “Hành lang pháp lý mới về quản lý thuế đối với hoạt động kinh doanh trên nền tảng số đã từng bước hoàn thiện, song trong quá trình triển khai vẫn còn một số nội dung cần tiếp tục nghiên cứu, điều chỉnh nhằm góp phần giảm chi phí tuân thủ, tiết kiệm thời gian cho người kinh doanh, đồng thời vẫn bảo đảm hiệu quả quản lý thuế thông qua dữ liệu giao dịch và cơ chế khấu trừ, khai thay, nộp thay”. Bà Nguyễn Thị Cúc - Chủ tịch Hội Tư vấn Thuế Việt Nam. |
Theo bà Nguyễn Thị Hải Yến, trong bối cảnh thương mại điện tử phát triển nhanh và yêu cầu quản lý ngày càng cao, việc ứng dụng công nghệ không chỉ là giải pháp nâng cao hiệu quả quản trị mà còn là điều kiện quan trọng để hộ, cá nhân kinh doanh thích ứng với các quy định mới về thuế, hóa đơn điện tử và minh bạch dữ liệu. Đây cũng là nền tảng giúp người kinh doanh giảm chi phí tuân thủ, nâng cao năng lực cạnh tranh và phát triển bền vững trong môi trường kinh doanh số.
Theo phân tích của Chủ tịch Hội Tư vấn Thuế Việt Nam Nguyễn Thị Cúc, cùng với tốc độ phát triển rất nhanh của kinh tế số, việc triển khai các chính sách thuế trên thực tế vẫn còn nhiều khó khăn. Không ít hộ kinh doanh, cá nhân kinh doanh trên nền tảng số còn lúng túng trong việc xác định doanh thu, kê khai, nộp thuế cũng như tiếp cận các giải pháp công nghệ phục vụ hoạt động kinh doanh. Điều này đòi hỏi công tác tuyên truyền, phổ biến chính sách và hỗ trợ người nộp thuế cần được thực hiện gần gũi hơn, cụ thể hơn thông qua các diễn đàn đối thoại trực tiếp, qua đó giúp người kinh doanh kịp thời tháo gỡ vướng mắc và thực hiện đúng quy định của pháp luật.
Từ thực tiễn vướng mắc, bà Nguyễn Thị Cúc kiến nghị cơ quan thuế nghiên cứu sửa đổi quy định theo hướng tạo thuận lợi hơn cho người nộp thuế nhưng vẫn bảo đảm kiểm soát được doanh thu và dòng tiền.
Theo đó, bà Cúc đề xuất cơ quan quản lý thuế chỉ yêu cầu lập hóa đơn trong các trường hợp người mua có nhu cầu sử dụng hóa đơn để hạch toán chi phí, chứng minh nguồn gốc hàng hóa hoặc đối với những hàng hóa phải đăng ký quyền sở hữu. Đối với các giao dịch mà người mua không có nhu cầu nhận hóa đơn, hộ, cá nhân kinh doanh không cần lập hóa đơn.
Bà Nguyễn Thị Cúc cho rằng, giải pháp này sẽ góp phần giảm đáng kể chi phí tuân thủ, tiết kiệm thời gian cho người kinh doanh, đồng thời vẫn bảo đảm hiệu quả quản lý thuế thông qua dữ liệu giao dịch và cơ chế khấu trừ, khai thay, nộp thay của các nền tảng thương mại điện tử.
Đối với hộ, cá nhân kinh doanh bà Nguyễn Thị Cúc lưu ý, cần chủ động thực hiện đúng quy định về kê khai doanh thu và lập hóa đơn điện tử. Theo đó, doanh thu tính thuế cần được tách bạch theo từng loại hoạt động để áp dụng đúng chính sách thuế. Đối với các khoản thu từ hoa hồng, cá nhân nên thực hiện đăng ký thuế để được áp dụng phương pháp tính thuế phù hợp, bảo đảm quyền lợi theo quy định hiện hành.
Liên quan đến quy định về lập hóa đơn điện tử, bà Cúc cho biết, mặc dù nhiều sàn đã thực hiện khấu trừ, khai thay và nộp thay thuế, song phần lớn chưa thực hiện nhận ủy nhiệm lập hóa đơn. Vì vậy, theo quy định, hộ và cá nhân kinh doanh vẫn phải lập hóa đơn điện tử cho từng đơn hàng.
Đối với các nền tảng thương mại điện tử có trách nhiệm cung cấp thông tin về người mua, giao dịch và thời điểm hoàn tất đơn hàng để người bán lập hóa đơn đúng quy định. Trường hợp người bán ủy nhiệm cho nền tảng hoặc tổ chức khác lập hóa đơn điện tử thay thì việc ủy nhiệm phải được lập thành văn bản, thông báo với cơ quan thuế và công khai để người mua biết.









